
11 ações pagaram dividendos, mas perderam valor: o que isso ensina ao investidor
No dia 18 de setembro, Warren Buffett renunciou à sua posição como presidente do Conselho de Administração da Berkshire Hathaway, cargo que ocupava desde 1965. Nesse período, a rentabilidade das ações da empresa foi de impressionantes 5,5 milhões por cento. Para comparar, nesse período, a valorização do índice de ações americano SP 500 foi de […]
No dia 18 de setembro, Warren Buffett renunciou à sua posição como presidente do Conselho de Administração da Berkshire Hathaway, cargo que ocupava desde 1965. Nesse período, a rentabilidade das ações da empresa foi de impressionantes 5,5 milhões por cento. Para comparar, nesse período, a valorização do índice de ações americano S&P 500 foi de 39.500%.
Além das estratégias de investimentos vencedoras de Buffett, em suas seis décadas à frente da empresa, outra causa da diferença foi a política de dividendos. Buffett sempre fez questão de dizer que a Berkshire nunca havia pagado um provento aos investidores. A explicação era simples. Seu trabalho, dizia Buffett, era encontrar alternativas de investimento melhores do que aquelas que os acionistas encontrariam.
Uma companhia aberta que não paga dividendos pode parecer extremamente hostil a seus acionistas. Afinal, a possibilidade de receber uma renda periódica sem precisar vender ações é um dos principais argumentos utilizados pelos investidores que constroem carteiras de dividendos.
Essa estratégia transmite a sensação de que os proventos podem funcionar como um salário, enquanto o patrimônio permanece intacto e continua produzindo renda. Porém, essa percepção nem sempre corresponde ao resultado econômico do investimento.
O acionista pode receber proventos – dividendos e juros sobre capital próprio – por vários anos e, ainda assim, terminar o período com suas ações valendo menos do que no início. Houve geração de renda, mas não preservação do patrimônio.
Por que isso ocorre? “Os dividendos não representam um dinheiro criado independentemente do valor da empresa”, diz Rafael Dadoorian, cofundador da Convexa Investimentos. “Os recursos saem do caixa da companhia e são transferidos aos acionistas, por isso a cotação da ação é ajustada a menor quando ela passa a ser negociada sem direito ao provento.” Ou seja, apesar de receber dinheiro e ter a sensação de ter lucrado, o investidor teve, na prática, uma redução do valor de seu patrimônio.
Isso não significa que receber dividendos seja ruim. Empresas lucrativas, que gerem caixa suficiente para distribuir dividendos e continuar investindo, podem distribuir parte dos resultados e seguir crescendo. “No entanto”, diz Dadoorian, “o investidor não pode considerar esse dividendo um salário para gastar. Ele tem de acompanhar se a empresa está conseguindo recompor o capital distribuído sem sacrificar seu crescimento.”
O que acontece quando os dividendos são consumidos
Para quem está na fase de acumulação patrimonial, reinvestir dividendos e JCP permite comprar novas ações. Essas ações adicionais poderão gerar novos proventos, que, por sua vez, poderão adquirir mais ações. É o efeito da composição dos retornos ao longo do tempo.
Quando os proventos são utilizados para pagar despesas mensais, esse processo é interrompido. O investidor mantém a quantidade original de ações e usufrui da renda, mas abre mão da expansão da carteira proporcionada pelo reinvestimento.
Consumir os dividendos não é sempre uma decisão equivocada. Essa é a finalidade dos investidores que já alcançaram a fase de usufruto, por exemplo, aposentados que compraram ações como pecúlio. O risco está em acreditar que utilizar integralmente os proventos afeta a acumulação do patrimônio.
O dividendo não é um salário. “Ele vem de um ativo que pertence ao investidor. A empresa precisa continuar investindo e gerando lucros e caixa suficientes para preservar sua capacidade de crescimento.”
O reinvestimento pode transformar prejuízo em lucro
Levantamento da Elos Ayta com as ações integrantes do Índice Dividendos da B3, o IDIV, mostra como a forma de medir o desempenho pode mudar completamente a leitura sobre uma ação.
O estudo identificou 11 papéis que apresentaram retorno positivo nos cinco anos encerrados em 18 de setembro de 2026 quando dividendos e JCP foram reinvestidos. No entanto, refazendo o cálculo sem o reinvestimento, todas essas ações perderam valor.
Na média, as ações selecionadas registraram retorno de 46,03% com reinvestimento. Quando observada apenas a variação dos preços, sem incorporar os proventos, o resultado médio foi uma queda de 18,10%. A diferença entre as duas formas de cálculo alcançou, em média, 64,13 pontos percentuais.
O caso mais expressivo foi o da Bradespar. Com o reinvestimento dos proventos, a ação apresentou retorno de 66,74% em cinco anos. Quando considerada somente a variação da cotação, o resultado foi uma queda de 59,58%. A distância entre as duas métricas chegou a 126,32 pontos percentuais.
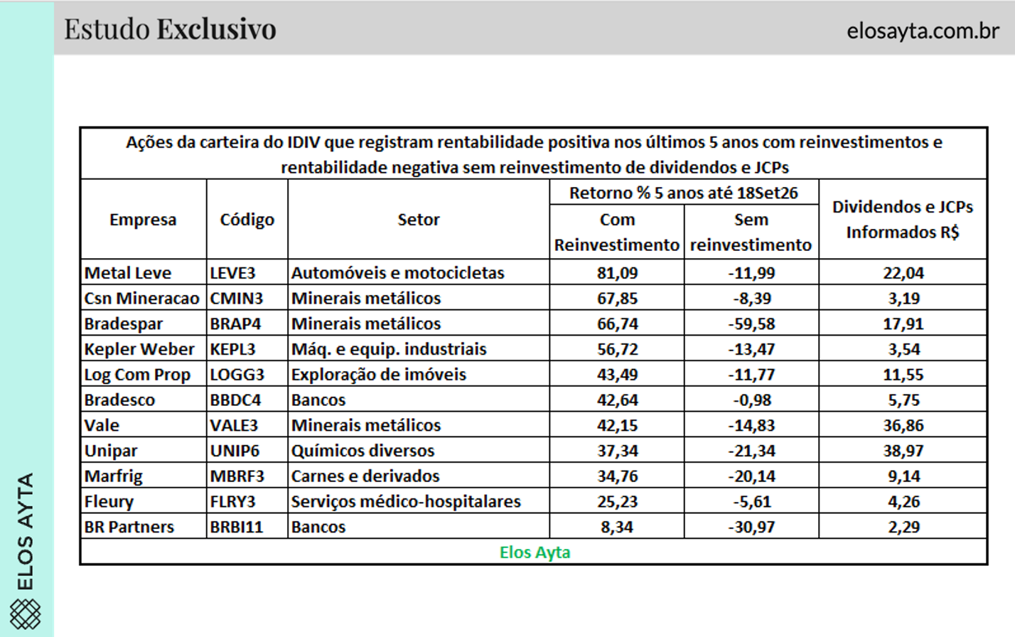
A Metal Leve apresentou o maior retorno total da amostra, com valorização de 81,09% considerando o reinvestimento, apesar da queda de 11,99% na cotação. A diferença entre as duas formas de cálculo foi de 93,08 pontos percentuais.
A CSN Mineração, que passou a integrar a lista na atualização do levantamento, acumulou retorno de 67,85% com reinvestimento, diante de uma retração de 8,39% no preço da ação. A diferença chegou a 76,24 pontos percentuais. Na Kepler Weber, o retorno positivo de 56,72% com reinvestimento contrasta com a queda de 13,47% da cotação.
Vale, Unipar, Marfrig, Log Commercial Properties, Fleury, Bradesco e BR Partners também terminaram o período com retorno positivo quando os proventos foram reinvestidos, apesar das perdas registradas por suas cotações.
Os números mostram que analisar somente o gráfico de preços pode produzir uma conclusão incompleta. Nessas empresas, os dividendos, os JCP e o efeito acumulado do reinvestimento foram fundamentais para transformar quedas das cotações em retornos positivos.
Receber renda não significa preservar o patrimônio
O levantamento não permite afirmar que o investidor que não reinvestiu sofreu a queda integral das cotações. Mesmo utilizando os dividendos para consumir, sem reinvestir, ele recebeu um benefício econômico durante o período. O dinheiro financiou seu padrão de vida, mas deixou de integrar seu patrimônio financeiro e de participar da composição dos retornos futuros.
Em cinco anos, mesmo mantendo a quantidade original de ações, o valor de mercado dos 11 casos analisados era nominalmente inferior ao do início do período. “A pergunta mais relevante não é apenas quanto o investidor recebeu em dividendos, mas quanto restou do patrimônio responsável por produzir essa renda”, diz Dadoorian.
Se o capital diminui continuamente, a carteira pode perder capacidade de gerar proventos. Mesmo que a empresa mantenha o pagamento por ação, uma posição que não cresce pode produzir uma renda insuficiente para acompanhar o aumento do custo de vida.
A inflação aumenta o desafio
Apenas preservar o capital em termos nominais não é suficiente. Para que o poder de compra seja mantido, o valor da carteira e sua renda precisam acompanhar a inflação. Uma ação que termina um período de cinco anos com o mesmo preço do início não preservou o patrimônio do investidor. Se os preços aumentaram, esse valor financeiro compra menos produtos e serviços. “Uma estratégia de preservação de renda deve avaliar três fatores: os proventos consumidos, o valor final das ações e a inflação acumulada”, diz Dadoorian. “Olhar apenas para o dividend yield pode mascarar uma perda real de patrimônio.”
Também é necessário comparar o resultado com outras alternativas. Uma ação pode passar de retorno negativo na cotação para ganho positivo com o reinvestimento dos proventos e, ainda assim, perder para o CDI, para o Ibovespa ou para o próprio IDIV.
A BR Partners é um exemplo desse cuidado. O papel passou de uma queda de 30,97% na cotação para retorno positivo de 8,34% com reinvestimento. Os proventos foram suficientes para mudar o sinal do resultado, mas isso não significa necessariamente que o ganho tenha compensado a inflação, o risco assumido e o custo de oportunidade dos cinco anos.
Dividend yield elevado não garante renda sustentável
Outro perigo está em selecionar ações apenas pelo dividend yield. “Um percentual elevado pode resultar de um pagamento extraordinário, da venda de ativos, da distribuição de caixa acumulado ou até mesmo de uma forte queda da cotação”, diz Dadoorian.
Também há empresas que distribuem uma parcela elevada de seus resultados em determinado momento, mas não conseguem manter esse ritmo nos anos seguintes. Quando o pagamento diminui, o investidor que organizou suas despesas como se os dividendos fossem um salário fixo pode enfrentar uma redução inesperada da renda.
A sustentabilidade dos proventos depende da geração recorrente de lucro e caixa, do endividamento, das necessidades de investimento e da alocação de capital. Uma companhia que sacrifica investimentos essenciais para sustentar distribuições elevadas compromete seu crescimento e sua capacidade de pagar dividendos no futuro.
Por outro lado, reter todo o lucro também não garante criação de valor. A empresa deve conseguir reinvestir os recursos com retorno adequado. Caso contrário, distribuir parte do capital aos acionistas pode ser uma decisão mais eficiente.
A ilusão do dinheiro grátis
A tendência de separar mentalmente os dividendos das cotações já foi estudada nas finanças comportamentais. O investidor enxerga o provento como renda e a ação como patrimônio. Isso explica por que muitas pessoas se sentem confortáveis em consumir integralmente os dividendos, mas resistem a vender uma pequena parcela da carteira. Psicologicamente, gastar os proventos parece preservar o principal, enquanto vender ações transmite a sensação de consumir patrimônio.
Na prática, porém, uma empresa pode distribuir recursos e ter sua cotação reduzida, assim como o investidor pode produzir uma retirada periódica vendendo uma pequena quantidade de ações. Em ambos os casos, o que determina a sustentabilidade da renda é a relação entre o montante retirado e a capacidade do patrimônio de se recompor.
Conclusão: dividendo pode ser renda, mas não é salário
Utilizar dividendos como fonte de renda pode ser uma estratégia legítima, especialmente para quem já acumulou patrimônio e precisa financiar suas despesas. O cuidado necessário é não confundir fluxo financeiro com criação de riqueza.
Uma estratégia sustentável deve observar se os lucros e os proventos crescem, se a empresa preserva sua capacidade operacional, se a carteira acompanha a inflação e se o capital restante continua suficiente para produzir a renda necessária.
O investidor tem alternativas além de consumir tudo ou reinvestir tudo. Uma alternativa é usar parte dos proventos para as despesas e reinvestir outra parcela, ajudando a compensar a inflação, eventuais cortes de dividendos e o aumento futuro do custo de vida.
O levantamento da Elos Ayta mostra que os proventos foram determinantes para transformar quedas de preço em retornos positivos nas 11 ações analisadas. Também revela que o investidor que consumiu integralmente esses pagamentos terminou o período com ativos valendo nominalmente menos.
A conclusão não é que viver de dividendos seja uma estratégia errada. O alerta é que dividendos não funcionam como um salário permanente e independente do patrimônio.
Nota metodológica: o levantamento considera as atuais integrantes da carteira do IDIV que, nos cinco anos encerrados em 18 de setembro de 2026, apresentaram retorno positivo com o reinvestimento de dividendos e JCP, mas variação negativa da cotação quando os proventos foram desconsiderados. A análise é retrospectiva e não representa necessariamente a composição histórica do índice durante todo o período.