
60% das empresas estão dispostas a contratar serviços de stablecoins fora de bancos
Com demora no desenvolvimento de soluções de stablecoins e depósitos tokenizados pelas instituições financeiras, os clientes migram para outras plataformas
Um estudo da consultoria multinacional, Capgemini, revelou que 60% das empresas estão dispostas a contratar serviços de stablecoins de empresas que não são bancos.
De acordo com o "World Payments Report 2027", o grande tema do setor de meios de pagamento atualmente é a aceleração do "dinheiro inteligente". Essa tendência tem se traduzido em uma adoção cada vez mais rápida de stablecoins, depósitos tokenizados e moedas digitais de bancos centrais (CBDCs). Segundo a Capgemini, 21% dos bancos estão atualmente escalando pelo menos um instrumento de "dinheiro inteligente".
No entanto, as instituições financeiras tradicionais parecem estar ficando para trás nesse sentido, pois conquanto 60% dos bancos priorizaram inovação em pagamentos no segmento empresarial (B2B) nos últimos três anos, apenas 32% das empresas clientes dessas instituições se disseram satisfeitas com os seus parceiros bancários. Com isso, grande parte dessas companhias está aberta a buscar soluções fora do sistema bancário tradicional.
Em entrevista à EXAME, Daniela Dutra, líder de soluções para banking da Capgemini Brasil, afirmou que apesar dos bancos terem investido muito em pagamentos instantâneos, isso ainda não se materializou em valor para seus clientes corporativos.
"As principais queixas são previsibilidade no momento da liquidação, status de pagamento e condições de caixa, e a preocupação com fraude e risco que pode acompanhar esse tipo de operação", resume Dutra.
'Dinheiro inteligente' precisa ganhar escala
O estudo afirma que a demanda corporativa e as novas oportunidades de receita só podem ser concretizadas se o dinheiro inteligente puder operar em escala. Todavia, como a liquidação é irreversível, o compliance precisa se movimentar junto.
No relatório, a Capgemini aponta que uma empresa grande opera, em média, em 14 mercados, possui 11 relacionamentos bancários e realiza 34% de seu volume B2B em transações internacionais. O resultado disso é que 74% descrevem esses pagamentos transfronteiriços como lentos, custosos e imprevisíveis.
Em média, uma jornada de pagamento corporativo internacional leva 3,5 dias para ser completada.
Cansadas dessas ineficiências e com pouca paciência para esperar o desenvolvimento de soluções de "dinheiro inteligente" nos bancos, as empresas já estão procurando soluções alternativas.
"A adoção não é mais impulsionada apenas pelo desenvolvimento tecnológico ou pelo ímpeto regulatório; ela é cada vez mais impulsionada pela demanda dos clientes. À medida que as empresas se mostram mais abertas a provedores alternativos e a novas infraestruturas, cresce a pressão sobre os bancos para avançarem da fase de experimentação para a implementação", diz o relatório.
A Capgemini cita que a stablecoin USDC, da Circle, permite transações internacionais entre empresas liquidadas em trilhos programáveis com US$ 21,5 trilhões em transações no primeiro trimestre deste ano, o que representa um crescimento de 263%.
Stablecoins e outras soluções 'cripto' serão 4% dos pagamentos no mundo
A consultoria projeta que stablecoins, depósitos tokenizados e CBDCs devem responder por 4% do volume de pagamentos global até 2030.
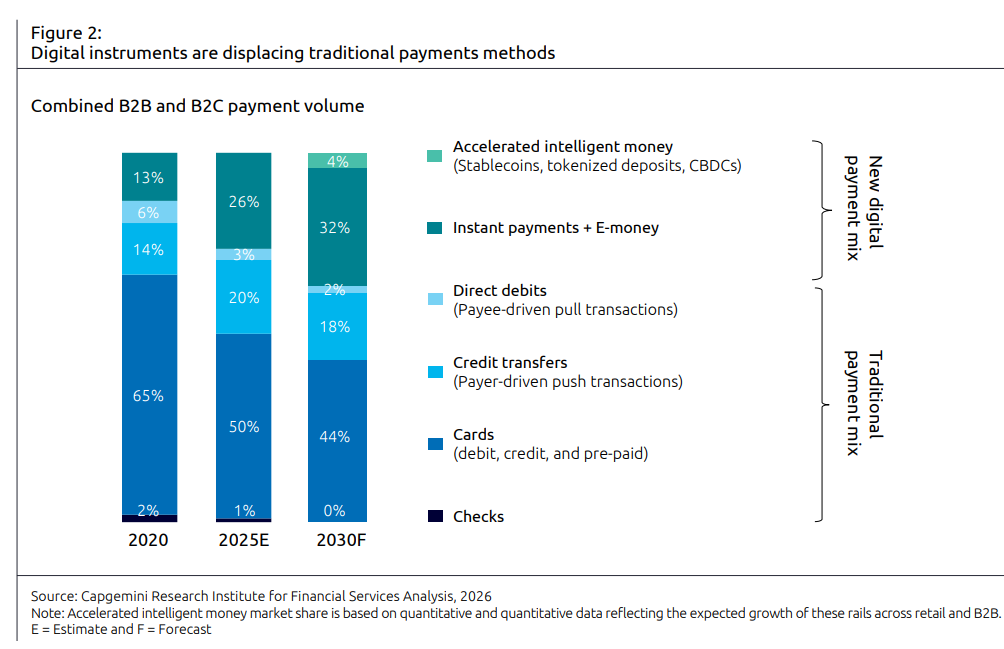
Projeção para o uso de 'dinheiro inteligente' até 2030, segundo a Capgemini
"Se for pensar em pagamentos B2B, essa é a próxima fronteira mais clara. Imagina se cada país tiver seu pagamento instantâneo. Uma tecnologia que rege todas é mais fácil de adaptar", argumenta Dutra.
Para os bancos, os depósitos tokenizados são a prioridade na hora de desenvolver soluções de "dinheiro inteligente". O principal motivo é que eles se mantêm no balanço da instituição financeira e estão em conformidade com as regulações bancárias atuais, além de permitirem que os bancos levem os produtos que já oferecem com os depósitos de clientes para um ambiente programável.
Stablecoins, por sua vez, aparecem em segundo lugar e se destacam pelo forte potencial de crescimento de eficiência nos fluxos de transfronteiriços. "Stablecoins são cada vez mais atraentes para a liquidação transfronteiriça, a interoperabilidade de redes e a geração de novas receitas em ecossistemas digitais", diz o estudo.
Já as CBDCs aparecem em terceiro, pois o principal valor está no controle de riscos e otimização de liquidação interbancária, porém não trazem benefícios tão óbvios em termos de receita de clientes no curto prazo e adoção depende de iniciativas dos bancos centrais.
Conforme estimativas da Capgemini, aproximadamente US$ 4 trilhões estão estão presos globalmente em contas nostro e vostro (registros contábeis usados por bancos para gerenciar transações internacionais e câmbio em moeda estrangeira, representando a mesma conta sob perspectivas opostas). É um capital que gera pouco ou nenhum retorno e não pode ser utilizado para crédito e outras atividades.
Portanto, a aceleração do uso de formas de dinheiro programáveis poderia desbloquear esses valores, lidando com as ineficiências do sistema.