A ação que mais pode subir com o IPO da Anthropic não é Nvidia nem Microsoft
Oferta pública inicial da empresa de inteligência artificial movimentou US$ 107,3 bilhões
A Anthropic estreou em Nasdaq nesta quinta-feira, 19, em uma operação que movimentou US$ 107,3 bilhões no maior IPO da história, superando a SpaceX. A empresa vendeu 980 milhões de ações, precificadas a US$ 83 cada, o que resultou em US$ 81,3 bilhões captados, somado a outros US$ 26 bilhões da venda dos papéis para grandes investidores, como Google, AMD e Nvidia. O resultado: uma avaliação de US$ 1,5 trilhão em valor de mercado.
O IPO coloca a desenvolvedora do Claude no centro das atenções do mercado de inteligência artificial e pode ter efeitos sobre as ações de empresas que investiram na companhia ou fornecem infraestrutura para seus modelos. Entre elas, a Broadcom é a que apresenta o maior potencial de valorização na análise de Daniella Italiano, CNPI e diretora de vendas da Bridgewise América Latina.
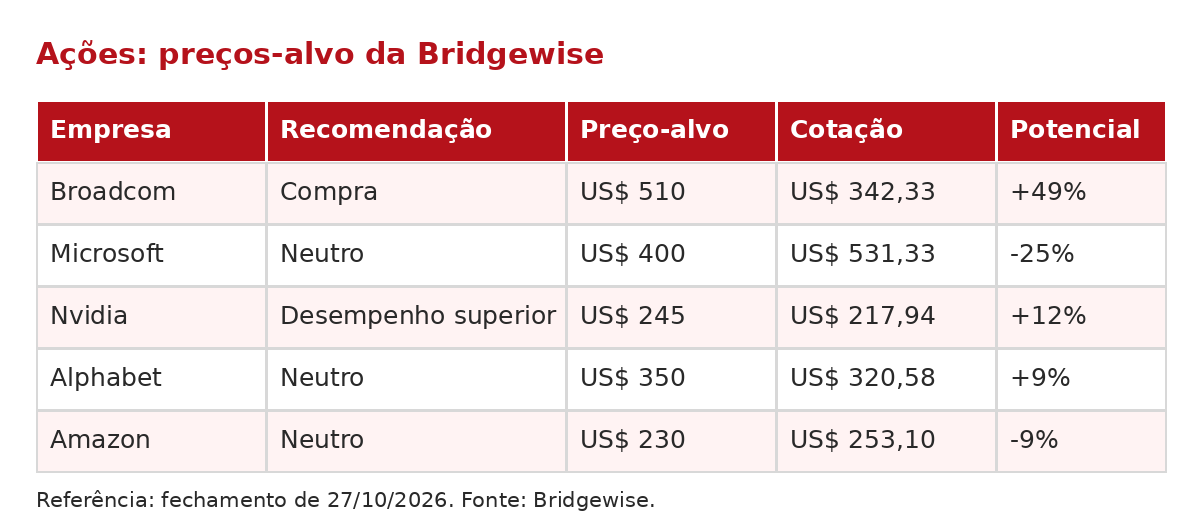
Em relatório baseado em dados da ferramenta Bridget, com referência ao fechamento de 27 de outubro, a casa estima que as ações da Broadcom podem chegar a US$ 510, ante US$ 342,33, o que representa um potencial de alta de aproximadamente 49%. A recomendação é de compra.
A avaliação contrasta com a de outras gigantes de tecnologia. A Microsoft, por exemplo, tem preço-alvo de US$ 400, abaixo dos US$ 531,33 registrados no fechamento considerado pelo relatório, o que indica potencial de queda de 25%.
Bridgewise vê alta de 49% para Broadcom
A Broadcom aparece como a principal oportunidade entre as empresas analisadas pela Bridgewise. A companhia tem recomendação de compra e preço-alvo de US$ 510, o que representa uma valorização potencial de 49% em relação à cotação de referência de US$ 342,33.
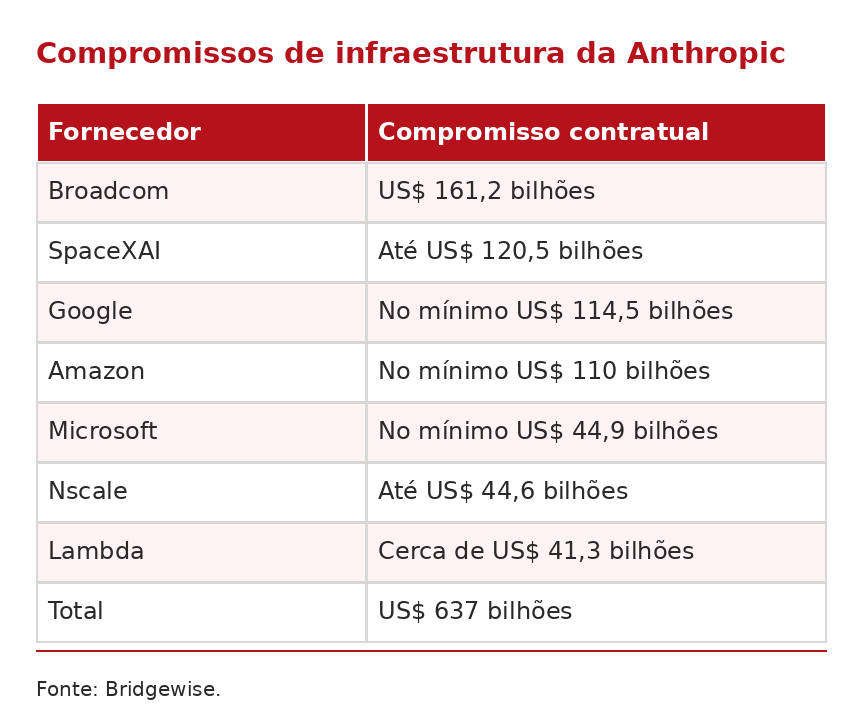
A tese está relacionada à demanda por infraestrutura de inteligência artificial. A Anthropic mantém compromissos de fornecimento de computação que incluem aproximadamente US$ 161,2 bilhões em contratos com a Broadcom, segundo o relatório. Os acordos são de leasing com prazo de cinco anos e não canceláveis.
A dimensão dos contratos sustenta a perspectiva de demanda futura por hardware especializado e infraestrutura, embora a realização dessas receitas dependa da capacidade da Anthropic de honrar seus compromissos financeiros.
A Nvidia, frequentemente associada ao crescimento da inteligência artificial, também aparece com perspectiva positiva. A Bridgewise atribui à empresa recomendação de desempenho superior, com preço-alvo de US$ 245, ante US$ 217,94, equivalente a uma valorização potencial de aproximadamente 12%.
Já a Microsoft tem recomendação neutra. O preço-alvo de US$ 400 fica 25% abaixo da cotação de US$ 531,33 considerada na análise. A Amazon também recebeu recomendação neutra, com preço-alvo de US$ 230, ante US$ 253,10, potencial de queda de 9%.
A Alphabet, dona do Google, aparece igualmente com recomendação neutra, mas com preço-alvo de US$ 350, acima dos US$ 320,58 de referência, o que indica potencial de alta de aproximadamente 9%.
Lucro da Alphabet depende da Anthropic
A valorização da Anthropic também pode influenciar os resultados contábeis das grandes empresas de tecnologia que possuem participações na desenvolvedora de inteligência artificial. O relatório da Bridgewise chama atenção para a diferença entre o lucro líquido e o resultado operacional de companhias como Alphabet e Amazon.
No caso da Alphabet, a margem líquida reportada no segundo trimestre de 2026 chegou a 93,65%, enquanto a margem operacional, medida pelo EBIT, foi de 34%. A diferença, segundo a análise, reflete ganhos relacionados à valorização de participações privadas, incluindo a Anthropic.
Esses ganhos não necessariamente representam dinheiro recebido pela companhia. São efeitos contábeis decorrentes da valorização de investimentos, que podem elevar o lucro líquido sem uma entrada correspondente de caixa.
A Amazon também apresentou uma diferença entre os resultados. O lucro líquido cresceu 107% entre o primeiro e o segundo trimestre de 2026, enquanto a margem operacional foi de 13,7%.
Italiano destaca que a valorização das participações na Anthropic pode contribuir para os resultados reportados dessas empresas. O movimento, porém, também cria uma exposição: caso as ações da desenvolvedora de IA caiam após o IPO, os ganhos contabilizados anteriormente poderão ser revertidos, gerando perdas nos balanços das investidoras.
Na prática, uma empresa pode manter suas operações principais funcionando normalmente e, ainda assim, apresentar uma queda no lucro líquido por causa da desvalorização de uma participação societária.
O relatório também aponta que a abertura de capital da Anthropic deve tornar mais transparente a avaliação dessas participações. Antes do IPO, os investimentos eram contabilizados com base em avaliações privadas. Com a negociação em Bolsa, o preço passa a ser determinado diariamente pelo mercado, o que pode provocar ajustes nos balanços das empresas que detêm ações da companhia.
Anthropic tem US$ 637 bilhões em contratos de computação
A Anthropic assumiu compromissos bilionários com fornecedores de infraestrutura para sustentar o desenvolvimento e a operação de seus modelos de inteligência artificial. Segundo o relatório da Bridgewise, os contratos divulgados com sete grandes fornecedores somam aproximadamente US$ 637 bilhões.
O montante inclui compromissos com Broadcom, SpaceXAI, Google, Amazon, Microsoft, Nscale e Lambda. Os valores se estendem por vários anos e não representam desembolsos imediatos.
compromisso_contratual_Anthropic (Bridgewise/Reprodução)
Entretanto, em 30 de junho de 2026, a Anthropic tinha US$ 112,4 bilhões em caixa e equivalentes. Ao incluir investimentos de curto prazo, o montante chegava a US$ 131,7 bilhões.
A diferença entre a liquidez disponível e os compromissos contratuais evidencia a dimensão dos recursos necessários para sustentar a expansão da companhia. O relatório também aponta custos adicionais estimados entre US$ 125 bilhões e US$ 150 bilhões relacionados à capacidade de processadores TPU, entre 2028 e 2031, com o Google.
A Bridgewise destaca que a empresa depende da continuidade da geração de receita e do acesso a financiamento para cumprir seus compromissos de longo prazo. A abertura de capital, nesse contexto, é uma fonte de liquidez para sustentar os investimentos e a expansão da infraestrutura.
O risco está na possibilidade de a empresa enfrentar dificuldades para levantar recursos caso o mercado passe a questionar o ritmo de crescimento da inteligência artificial ou a capacidade de geração de caixa da Anthropic.
Contabilidade: prejuízo da Anthropic é ajuste contábil
A Anthropic reportou prejuízo líquido de US$ 80,7 bilhões no primeiro semestre de 2026. Entretanto, 90% desse resultado negativo, equivalente a US$ 72,4 bilhões, veio de ajustes contábeis a valor justo de notas conversíveis, SAFEs e instrumentos derivativos, segundo o relatório.
Esses ajustes estão relacionados à valorização da empresa nas rodadas privadas de investimento. Conforme a avaliação da Anthropic aumenta, os direitos de conversão de determinados instrumentos financeiros também podem ganhar valor, gerando despesas contábeis para a companhia.
O efeito pode elevar o prejuízo reportado sem representar uma saída de caixa operacional naquele momento.
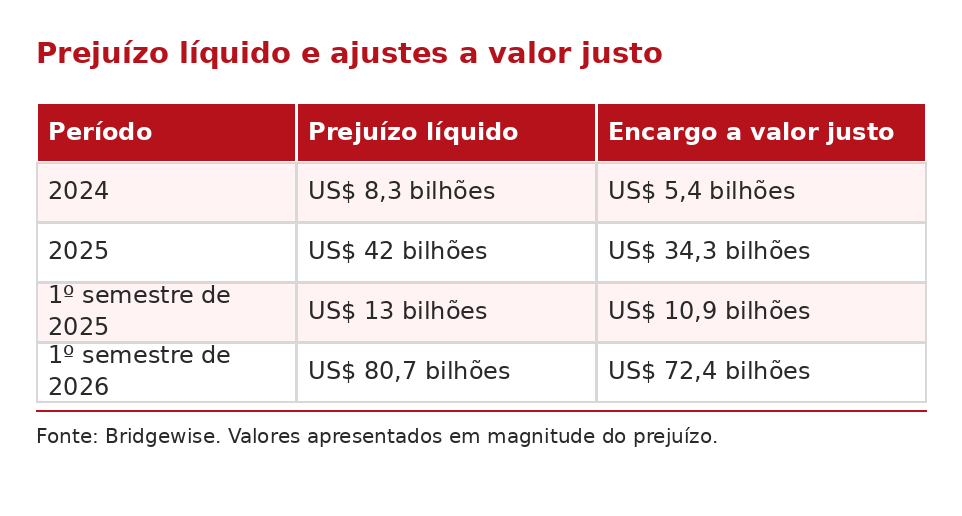
prejuízo_Anthropic (Bridgewise/Reprodução)
Ao excluir esses ajustes contábeis, a Anthropic apresentou prejuízo operacional de US$ 693 milhões no primeiro semestre de 2026, uma melhora em relação aos US$ 2,1 bilhões negativos registrados no mesmo período de 2025. No segundo trimestre de 2026, a companhia teria alcançado lucro operacional positivo de US$ 1 bilhão.
O relatório aponta que a conversão compulsória das notas conversíveis e dos SAFEs em ações, na conclusão do IPO, deve encerrar em grande parte o crescimento desse encargo contábil no balanço. Permaneceriam eventuais parcelas relacionadas às notas da Amazon, sujeitas ao limite de participação societária de 12%.
A mudança, contudo, não elimina os custos operacionais nem as necessidades de caixa da Anthropic. O IPO pode reduzir a distorção contábil provocada por esses instrumentos financeiros, mas a sustentabilidade do negócio continua dependendo da capacidade de gerar receita e financiar seus compromissos de infraestrutura.