
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
XP vê potencial para fundos imobiliários investirem em data centers impulsionados pela inteligência artificial, mas alerta para riscos com contratos, vacância e manutenção dos imóveis
Do uso simples ao mais complexo, do trabalho às tarefas de casa, cada vez mais pessoas recorrem à inteligência artificial (IA) para atividades do dia a dia. E, com o avanço da IA no mundo todo, surge também uma nova frente de investimentos para os fundos imobiliários (FIIs).
Trata-se dos data centers, centros responsáveis pelo processamento e armazenamento de dados que sustentam a expansão da economia digital
Em outras palavras, trata-se de empreendimentos altamente especializados e tecnológicos que funcionam como a infraestrutura física por trás da inteligência artificial — embora suas aplicações não se limitem a ela.
Nesse contexto, a XP Investimentos avaliou, em relatório, que o Brasil reúne condições favoráveis para atrair parte dos investimentos globais dessa indústria, graças à disponibilidade de energia renovável, ao tamanho do mercado consumidor e à posição de destaque na América Latina.
A oportunidade, porém, exige cautela.
Na avaliação da corretora, o potencial de crescimento do setor precisa ser visto em conjunto com os riscos específicos desses imóveis, como a necessidade de investimentos (capex) constantes, a dependência de energia e a dificuldade de encontrar novos ocupantes em caso de vacância.
Data centers: um mercado em expansão
O crescimento da computação em nuvem, da digitalização e da inteligência artificial tem levado grandes empresas de tecnologia a ampliar os investimentos em infraestrutura. Os aportes incluem a construção de data centers e a expansão da capacidade de processamento computacional.
Segundo levantamento da consultoria JLL citado pela XP, o Brasil concentra aproximadamente 48% da capacidade instalada de data centers da América Latina e cerca de 71% da capacidade em construção na região.
Ao todo, o mercado latino-americano reúne 1,1 gigawatt (GW) de capacidade instalada em um pipeline superior a 3,8 GW.
Apesar da liderança, a capacidade instalada brasileira está em 500 megawatts (MW), patamar ainda distante da escala de indústria mais desenvolvidas, como a norte-americana.
A infraestrutura canarinha, entretanto, apresenta vantagens competitivas, como a matriz elétrica com elevada participação de fontes renováveis e a possibilidade de expansão da oferta de energia, que podem favorecer a instalação de novos empreendimentos.
A disponibilidade energética é especialmente importante porque os data centers consomem grandes volumes de eletricidade. Além de alimentar os equipamentos responsáveis pelo processamento de dados, a energia é necessária para os sistemas de refrigeração.
No Brasil, a capacidade instalada está concentrada principalmente no Sudeste. São Paulo, com destaque para Barueri e Campinas, responde por aproximadamente 82% do total nacional, enquanto o Rio de Janeiro representa cerca de 14%, segundo os dados citados no relatório.
Como os fundos imobiliários podem ganhar com os data centers?
Os FIIs podem acessar o segmento de diferentes maneiras, desde a aquisição de empreendimentos já operacionais até o financiamento e o desenvolvimento de novos projetos.
Uma das possibilidades é a operação de sale and leaseback, em que uma empresa vende o imóvel ao fundo e permanece no local como locatária, pagando aluguel por meio de um contrato de longo prazo.
Na prática, a estrutura permite que o operador libere recursos antes imobilizados para investir na expansão de suas atividades.
Uma segunda alternativa é o modelo built to suit (BTS), no qual o empreendimento é desenvolvido sob medida para atender às necessidades de um futuro inquilino. Nesse cenário, os FIIs podem financiar projetos por meio de Certificados de Recebíveis Imobiliários (CRIs).
Na avaliação da XP, a aquisição de ativos já concluídos, operacionais e ocupados tende a ser uma das principais portas de entrada para os fundos imobiliários.
Isso porque, de acordo com a corretora, a estratégia reduz a exposição aos riscos de construção, licenciamento, conexão elétrica e comercialização do imóvel.
Por que o investimento exige cautela?
Apesar das perspectivas de expansão, os data centers apresentam características diferentes das de outros imóveis comerciais, como galpões logísticos, shopping centers e lajes corporativas.
A primeira particularidade é a elevada especialização técnica. Esses empreendimentos dependem de geradores, baterias, refrigeração e conectividade, que precisam de manutenção e atualização constantes para acompanhar a evolução tecnológica.
Por isso, a XP considera fundamental que os contratos de locação dos FIIs estabeleçam claramente quem será responsável pelas despesas de manutenção, substituição de equipamentos, ampliação de capacidade e adaptações.
Na visão da casa, os acordos deveriam limitar as obrigações do fundo proprietário à manutenção da infraestrutura básica do imóvel, deixando ao operador as responsabilidades relacionadas aos equipamentos e às atualizações tecnológicas que sustentam suas atividades.
Outro ponto de atenção é a dificuldade de substituir o inquilino em caso de vacância. Como os empreendimentos de data centers são projetados para necessidades muito específicas, a saída de um operador pode exigir adaptações relevantes antes que o espaço seja ocupado por outra empresa.
Essa característica tem dois lados: a especialização do ativo pode incentivar a permanência do locatário, mas também dificulta o reposicionamento quando o contrato terminar ou o ocupante deixar o imóvel.
Além disso, contratos longos não eliminam o risco de crédito. Segundo a XP, mesmo com garantias e penalidades por rescisão antecipada, dificuldades financeiras do locatário podem levar a renegociações e comprometer a previsibilidade dos recebimentos.
Valor residual dos imóveis
A análise da corretora também chama a atenção para o preço residual dos empreendimentos, ou seja, quanto o imóvel poderá valer ao fim do contrato de locação.
O risco é relevante porque o fundo pode enfrentar dificuldades para encontrar um novo ocupante ou comprador disposto a pagar um preço compatível com o investimento original.
Nesse caso, mesmo que o locatário cumpra as obrigações contratuais durante a vigência do acordo, a saída da empresa pode comprometer a geração de valor para os cotistas.
Para mitigar esse risco, a corretora aponta a possibilidade de incluir uma opção de venda (put option) que obrigue o vendedor original a recomprar o ativo ao fim do contrato, por um preço previamente estabelecido e corrigido pela inflação.
A XP também ressalta que o crescimento da inteligência artificial não se traduz automaticamente em retornos superiores para os cotistas dos FIIs.
Como a exposição dos veículos ocorre por meio da renda imobiliária, o desempenho depende das condições de cada operação, e não diretamente das receitas de processamento de dados.
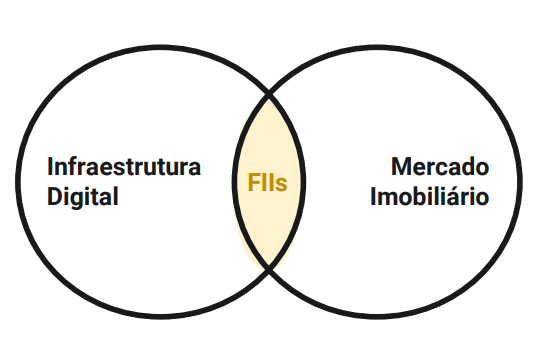
“Para os fundos imobiliários, o desenvolvimento da infraestrutura digital pode ampliar o universo de ativos investíveis e criar uma frente de expansão, aproximando os cotistas de um segmento historicamente concentrado em operadores especializados e grandes investidores institucionais. Ainda assim, perspectivas favoráveis para a indústria não se traduzem automaticamente em retornos superiores para os FIIs expostos ao setor, uma vez que sua exposição é estritamente imobiliária”, afirmou a corretora.
“Mas mais do que o crescimento da indústria, serão os fundamentos imobiliários e financeiros de cada projeto que definirão quanto desse potencial será efetivamente convertido em fluxos de caixa sustentáveis e em retorno para os cotistas”, acrescentou.