
A eleição acabou. O que falta ser feito na reforma tributária?
Com a reeleição de Lula, cai a ameaça de rever a reforma. Mas ainda fica a fila de decisões que o governo empurrou para depois
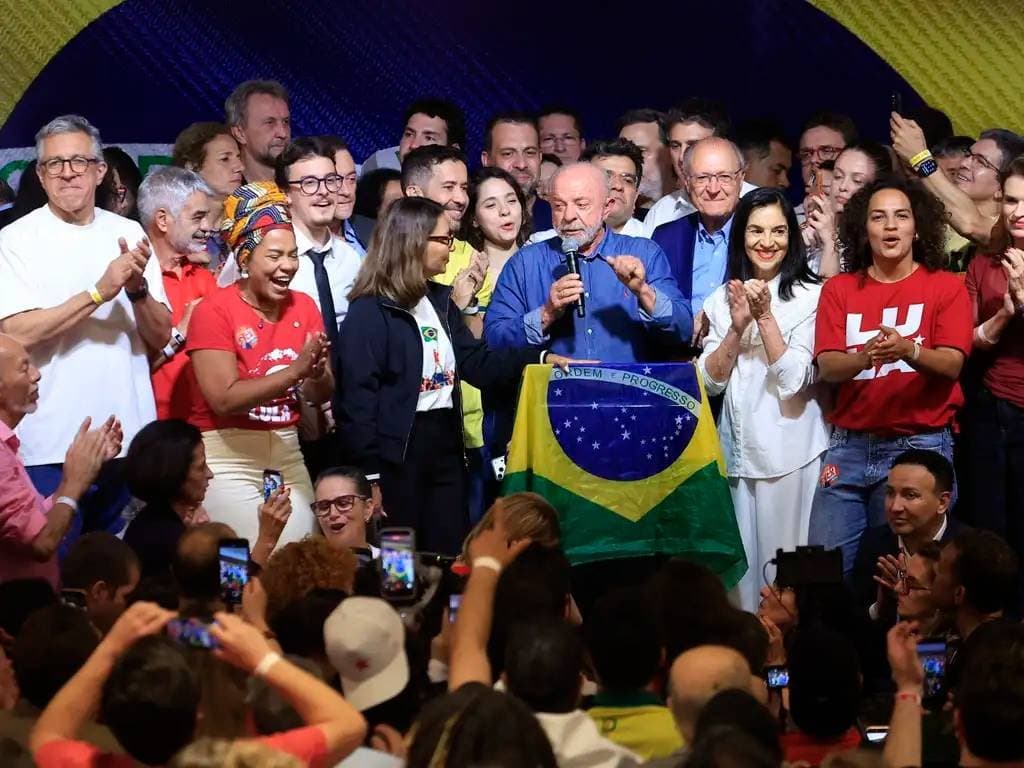
A reeleição de Luiz Inácio Lula da Silva (PT) neste domingo (25), com 51,79% dos votos válidos contra 48,21% de Flávio Bolsonaro (PL), tira da mesa — espera-se — a hipótese de suspender ou reabrir a reforma tributária do consumo.
A campanha do senador havia prometido rever a alíquota do IVA, a transição e o split payment, e seu coordenador, o senador Rogério Marinho (PL), chegou a defender adiar a implementação por um ano.
Mesmo sem as mudanças, o calendário para o já previsto continua com interrogações.
Durante a campanha, o governo deixou para depois do segundo turno decisões que as empresas esperam há meses: a medida provisória com as alíquotas do Imposto Seletivo, a alíquota de referência da CBS, tributo federal que já será cobrado em janeiro, e parte da regulamentação operacional do split payment. Em 1º de janeiro de 2027, PIS e Cofins deixam de existir, para dar espaço à CBS.
Calendário da reforma tributária
| Data | O que acontece | Quem decide |
| Fim de outubro / início de novembro | Envio da MP com as alíquotas do Imposto Seletivo, prometido para "logo após o 2º turno" | Planalto / Fazenda |
| 30 de outubro | TCU envia ao Senado o cálculo da alíquota de referência da CBS; último dia para empresas do Simples optarem por recolher IBS/CBS fora do DAS ("Simples Híbrido") | TCU |
| 3 de novembro a 20 de dezembro | Janela para desistir da opção pelo Simples Híbrido | Empresas |
| 15 de dezembro | Prazo para o Senado fixar, por resolução, a alíquota de referência da CBS | Senado |
| Até 22 de dezembro | Sem resolução do Senado, vale provisoriamente o número calculado pelo TCU | — |
| 31 de dezembro | Data-limite para o Congresso converter a MP do Seletivo em lei, para que o imposto valha em 2027 | Congresso |
| 1º de janeiro de 2027 | Fim de PIS, Cofins e IOF-Seguros; começa a CBS (com redução de 0,1 p.p.) e o IBS simbólico de 0,1%; IPI zerado, exceto para produtos com industrialização incentivada na Zona Franca; split payment opcional entre empresas; cashback da CBS | — |
| Fim de janeiro / início de fevereiro de 2027 | Previsão da Fazenda para o início da cobrança do Imposto Seletivo, depois de cumprida a noventena | — |
A 67 dias da estreia, a incógnita maior é de quanto será a CBS. O rito previsto na LC 214/2025, prorrogado em 45 dias por ser ano eleitoral, tem três etapas: a Receita mandou ao TCU a proposta de cálculo em 14 de setembro, sem estimar o percentual; o TCU tem até 30 de outubro para calcular e remeter ao Senado; e o Senado tem até 15 de dezembro para fixar a alíquota por resolução. Se não votar, fica valendo o número do TCU.
Apesar de ainda não termos o cálculo do TCU, o Comitê Gestor do IBS adotou, como referência metodológica em uma resolução, uma alíquota-padrão conjunta de 27,91%, da qual cerca de 9,21% seriam CBS.
Além disso, o projeto de Orçamento de 2027 prevê R$ 636 bilhões de arrecadação com a CBS, mas não informa a alíquota.
Em 2027 e 2028, a alíquota efetiva da CBS será 0,1 ponto menor que a de referência, para compensar o IBS simbólico de 0,1%. Para a preparação das empresas para a reforma, o problema é que preços, contratos de longo prazo e sistemas precisam ser parametrizados antes de o número sair.
Imposto Seletivo
Além da alíquota da CBS, o mercado também aguarda a medida provisória com o número do Imposto Seletivo, o chamado "imposto do pecado". Em 1º de outubro, em reunião com os ministros da Casa Civil, Planejamento e Fazenda, Lula decidiu editar a MP só depois do segundo turno.
O ministro da Fazenda, Dario Durigan, disse que o acordo com os setores afetados foi fechado e que o texto seguiria ao Congresso após a eleição "de maneira a preservar o acordo".
A proposta mantém, de início, a carga que esses setores pagam hoje de IPI. Para valer em 1º de janeiro, a norma precisava ter sido publicada até 2 de outubro, por causa da noventena. Por isso, a Fazenda tem considerado prorrogar o IPI para janeiro.
Dessa forma, evitaria que, na virada do ano, bebidas, cigarros e os demais produtos alcançados não pagassem nem Seletivo nem IPI. O Orçamento de 2027 prevê R$ 41,9 bilhões de arrecadação com o Seletivo.
Além da MP do Seletivo e da resolução da CBS, o Congresso tem uma terceira tarefa, os vetos de Lula à LC 227/2026, sancionada em 13 de janeiro, que criou o Comitê Gestor do IBS e concluiu a regulamentação.
Entre os trechos vetados estão as vantagens tributárias para as Sociedades Anônimas do Futebol (SAFs), a inclusão de bebidas vegetais na redução de 60% para alimentos e a antecipação do ITBI com desconto. Se não forem analisados até o fim de 2026, os vetos passam para o Congresso eleito em outubro.
Simples: prazo até 30 de outubro
As pequenas empresas têm o prazo mais próximo. Até 30 de outubro, optantes do Simples Nacional podem escolher recolher IBS e CBS fora do DAS, pelo regime regular — o "Simples Híbrido", que permite gerar créditos para clientes. A opção vale para o primeiro semestre de 2027.
O problema é a ordem dos fatores, já que a escolha vence antes de a alíquota da CBS existir. Para contornar, a janela de desistência vai de 3 de novembro a 20 de dezembro, cinco dias depois do prazo do Senado. Até 28 de setembro, ainda no prazo original, haviam sido registrados 586.675 pedidos de opção pelo regime regular. Haverá nova janela de opção para o segundo semestre de 2027.
Split payment: início opcional em 2027
O mecanismo que separa o imposto no momento do pagamento foi um dos alvos preferidos da oposição na campanha. Com a vitória de Lula, ele fica – mas ainda está incompleto. Em 2027 entra de forma opcional, só entre empresas e, inicialmente, apenas para Pix, boleto e transferência. A obrigatoriedade fica para 2028, porque depende da homologação de todos os meios de pagamento e de mais de 220 instituições financeiras.
Da regulamentação operacional, já foram publicados os regulamentos da CBS (Decreto 12.955/2026) e do IBS (Resolução CGIBS 6/2026), em abril; a documentação técnica da plataforma pública do split, em junho; o cronograma de destaque de IBS/CBS nas notas fiscais, em quatro fases entre agosto de 2026 e janeiro de 2027.
No entanto, ainda falta o ato conjunto Receita–Comitê Gestor com o cronograma obrigatório do split, as regras para cartões, débito, pré-pago e vouchers e a versão 2.0 do regulamento, prometida para 2026. Os regulamentos fazem mais de cem remissões a atos conjuntos futuros.
Mesmo sem split obrigatório, a partir de janeiro o crédito de CBS só poderá ser apropriado quando o débito do fornecedor for efetivamente pago. As obrigações acessórias já valem desde agosto, mas a Receita sinalizou que só aplicará multas a partir de 2027.
Notas fiscais
Para a preparação das empresas, um cronograma atualizado de exigência dos documentos fiscais eletrônicos, com implementação gradual ainda aguarda aprovação no Comitê Gestor do IBS. O calendário em vigor é o do Ato Conjunto RFB/CGIBS nº 4, de 30 de julho, que escalonou a obrigatoriedade de destacar IBS e CBS nas notas entre 3 de agosto de 2026 e 1º de janeiro de 2027, quando entram o Simples Nacional, a Duimp e as operações monofásicas.
Na prática, esse cronograma já foi flexibilizado, pois um ato técnico publicado em 1º de agosto estabeleceu que notas sem os campos de IBS e CBS não seriam rejeitadas.
A segunda pendência é um programa de conformidade para 2027. O ato de julho previa um programa voltado à emissão de notas apenas durante 2026, com caráter orientador. Para o ano que vem, há uma sugestão de novo programa que evite multas enquanto as empresas se adaptam. A Receita sinalizou que as penalidades passariam a valer a partir de 2027.