
Ação da Motiva (MOTV3) cai 2% após Citi rebaixar recomendação para neutra e elevar preço-alvo
As ações da Motiva (MOTV3) chegaram a aparecer entre as maiores baixas do Ibovespa na manhã desta quinta-feira (22) sob pressão do rebaixamento da recomendação do Citi de compra para neutra. Ao mesmo tempo, o banco elevou o preço-alvo da antiga CCR de R$ 16,60 para R$ 20,40. Os dois movimentos podem parecer contraditórios, mas […]
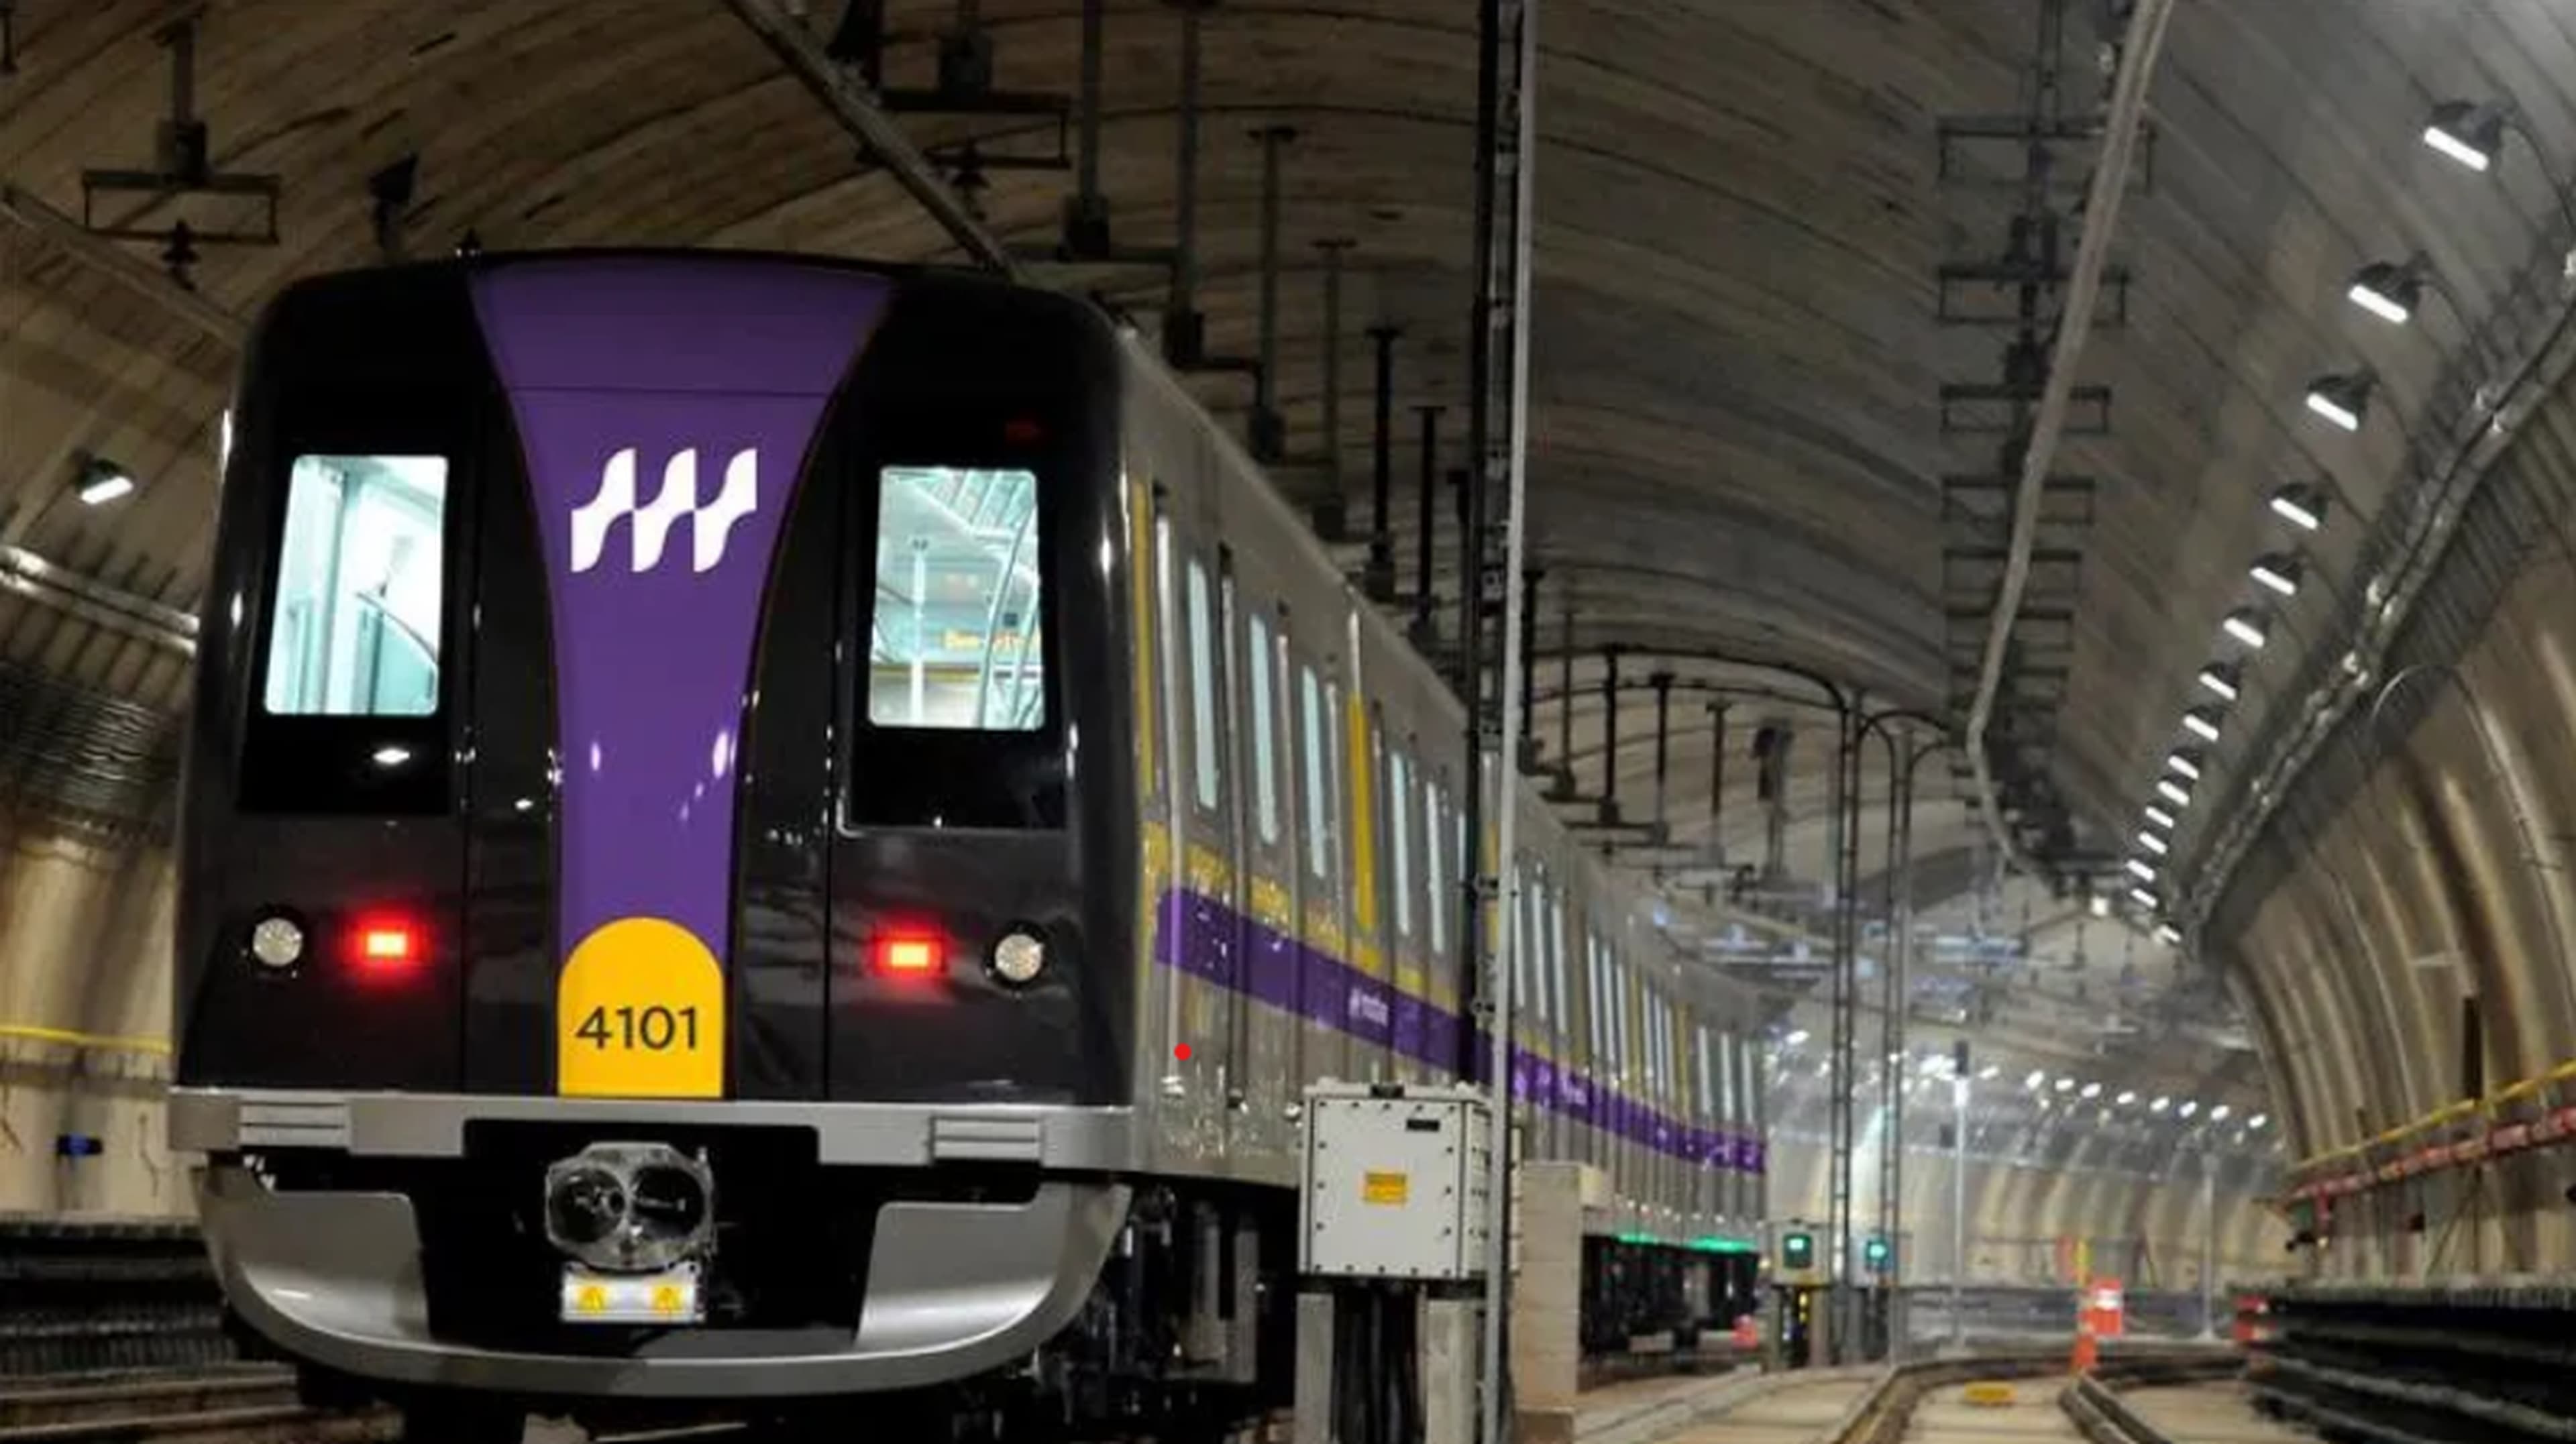
As ações da Motiva (MOTV3) chegaram a aparecer entre as maiores baixas do Ibovespa na manhã desta quinta-feira (22) sob pressão do rebaixamento da recomendação do Citi de compra para neutra. Ao mesmo tempo, o banco elevou o preço-alvo da antiga CCR de R$ 16,60 para R$ 20,40.
Os dois movimentos podem parecer contraditórios, mas têm explicações diferentes: o preço-alvo subiu por causa dos juros mais baixos e a recomendação caiu porque, para o banco, o potencial de valorização ficou mais limitado depois da alta recente dos papéis no embalo das eleições.
Por volta de 12h30, MOTV3 recuava 2,01%, cotadas a R$ 19,99. No mesmo horário, o Ibovespa recuava 1,62%, aos 203.143,00 pontos
O novo preço-alvo da Motiva
Além dos juros, uma combinação de fatores levou o Citi a aumentar o preço-alvo das ações da Motiva.
O banco cita o que o trimestre teve tráfego mais fraco nas rodovias, e também passou a projetar um Produto Interno Bruto (PIB) menor, o que reduz as estimativas de lucro da companhia.
Esse efeito foi mais do que compensado pela queda dos juros, que respondeu pela maior parte da revisão do preço-alvo.
Vale lembra que o Citi calcula o valor justo das ações pelo fluxo de caixa descontado para o acionista. O modelo considera todos os contratos de concessão até o vencimento, sem valor residual, e usa um custo de capital próprio de 13,5%.
Por que a recomendação caiu
O banco continua com uma visão construtiva sobre os fundamentos da Motiva e sobre a chance de a empresa seguir melhorando seu portfólio. Mas, para o Citi, o equilíbrio entre o que a ação pode ganhar e o que pode perder ficou menos favorável.
Com a alta recente, a ação negocia a uma taxa interna de retorno (TIR) real de 8,2%. Isso representa um prêmio de apenas 1,3 ponto percentual sobre os juros reais dos títulos públicos brasileiros, perto das mínimas históricas.
O banco também cita dois fatores que reduzem o espaço para novas altas: o balanço mais forte da empresa e possíveis mudanças nos aditivos contratuais.
Balanço forte, menos espaço para refinanciar dívidas
A Motiva tem alavancagem menor do que as outras concessionárias de rodovias. Esse endividamento deve cair ainda mais com a conclusão da venda da divisão de aeroportos no terceiro trimestre de 2026, operação que deve render R$ 5,2 bilhões em caixa à companhia.
Segundo o Citi, a estrutura de capital mais conservadora fortaleceu o perfil de crédito da empresa e permitiu que ela pague juros menores do que os concorrentes, ajudando a Motiva a atravessar melhor o período de juros altos.
Agora, porém, reduz o ganho que companhia poderia ter ao refinanciar dívidas com a queda das taxas.
Hoje, só 21% da dívida atrelada à inflação da companhia paga taxa igual ou maior que os juros de longo prazo dos títulos públicos, considerando operações de swap.
Por isso, a ação é menos sensível aos juros do que a de outras concessionárias — uma característica que protege o papel quando as taxas sobem, mas limita os ganhos quando caem.
Aditivos podem atrasar e ser revistos
O segundo ponto envolve os aditivos contratuais das concessões SPVias, AutoBAn e das Linhas 5 e 17 do metrô de São Paulo. Quando elevou a Motiva para compra, o Citi apontou esses aditivos como possíveis fontes de valor para o acionista.
O banco agora avalia que a queda dos juros também deve levar à revisão das condições desses aditivos.
O fluxo de caixa adicional previsto nos contratos é calculado com base no custo da dívida, mais exatamente na média de 60 dias dos juros reais dos títulos públicos.
A aprovação dos aditivos também parece atrasada em relação ao que o banco esperava, e parte deles deve ficar para o primeiro semestre de 2027.
Ao refazer as contas com juros mais baixos, o Citi concluiu que o valor presente líquido (VPL) dos aditivos ficou parecido com o da análise anterior.
O fluxo de caixa adicional menor é compensado por custos de financiamento mais baixos. Mas, com a ação mais cara, o potencial de alta diminuiu, e o retorno adicional segue apertado mesmo com todos os aditivos incluídos.
Fim da fase de aquisições
O Citi lembra que, desde a mudança parcial nos acionistas de controle em 2022, a Motiva deixou para trás a estratégia de crescer comprando ativos.
O foco passou a ser consolidar as concessões que já tem e buscar oportunidades dentro do próprio portfólio.
Desde então, a empresa vem aumentando o retorno aos acionistas com mais eficiência de custos e ajustes nos contratos de concessão.
Os riscos para a ação da Motiva
Entre os riscos que podem impedir as ações de chegar ao preço-alvo, o Citi lista:
- Decisões desfavoráveis de governos federal e estaduais em relação à empresa ou ao setor;
- A gestão não cumprir as metas de retorno aos acionistas;
- Pagar caro demais por novos ativos;
- Alta nos custos de materiais como asfalto e concreto;
- Um cenário econômico ruim, com crescimento fraco ou juros muito altos.
Do lado positivo, as ações podem superar o preço-alvo com aquisições ou ajustes no portfólio que gerem valor e com um cenário econômico melhor, com mais crescimento ou juros mais baixos.