
Afinal, quem falhou no caso Banco Master? Ex-presidente da CVM aponta para o Banco Central
Ao rebater críticas à CVM e aos fundos de investimento, Marcelo Trindade defende que a crise do Banco Master teve como base falhas de supervisão do regulador bancário
Quando as dúvidas sobre a saúde financeira do Banco Master começaram a ganhar espaço no mercado, a principal preocupação dos investidores era uma só: o que vai aconteceu com o meu dinheiro aplicado em CDBs?
A resposta veio do Fundo Garantidor de Créditos (FGC), que entrou em cena para ressarcir os investidores. Mas o avanço das investigações e a descoberta de fraudes do banco de Daniel Vorcaro abriram uma segunda frente de questionamentos: como ninguém fez nada antes? Por que os órgãos responsáveis pela supervisão do sistema financeiro demoraram tanto?
Para o advogado e ex-presidente da Comissão de Valores Mobiliários (CVM), Marcelo Trindade, a resposta passa por uma discussão muito anterior ao Banco Master. Os limites de atuação e o papel de cada regulador: o Banco Central e a CVM.
Na avaliação dele, os fundos de investimento — especialmente os FIDCs (Fundos de Investimento em Direitos Creditórios), que acabaram no centro das discussões por carregar pré-precatórios e outros créditos sem lastro — e a CVM acabaram apontados como os principais responsáveis pelos problemas quando a supervisão de bancos é função do Banco Central.
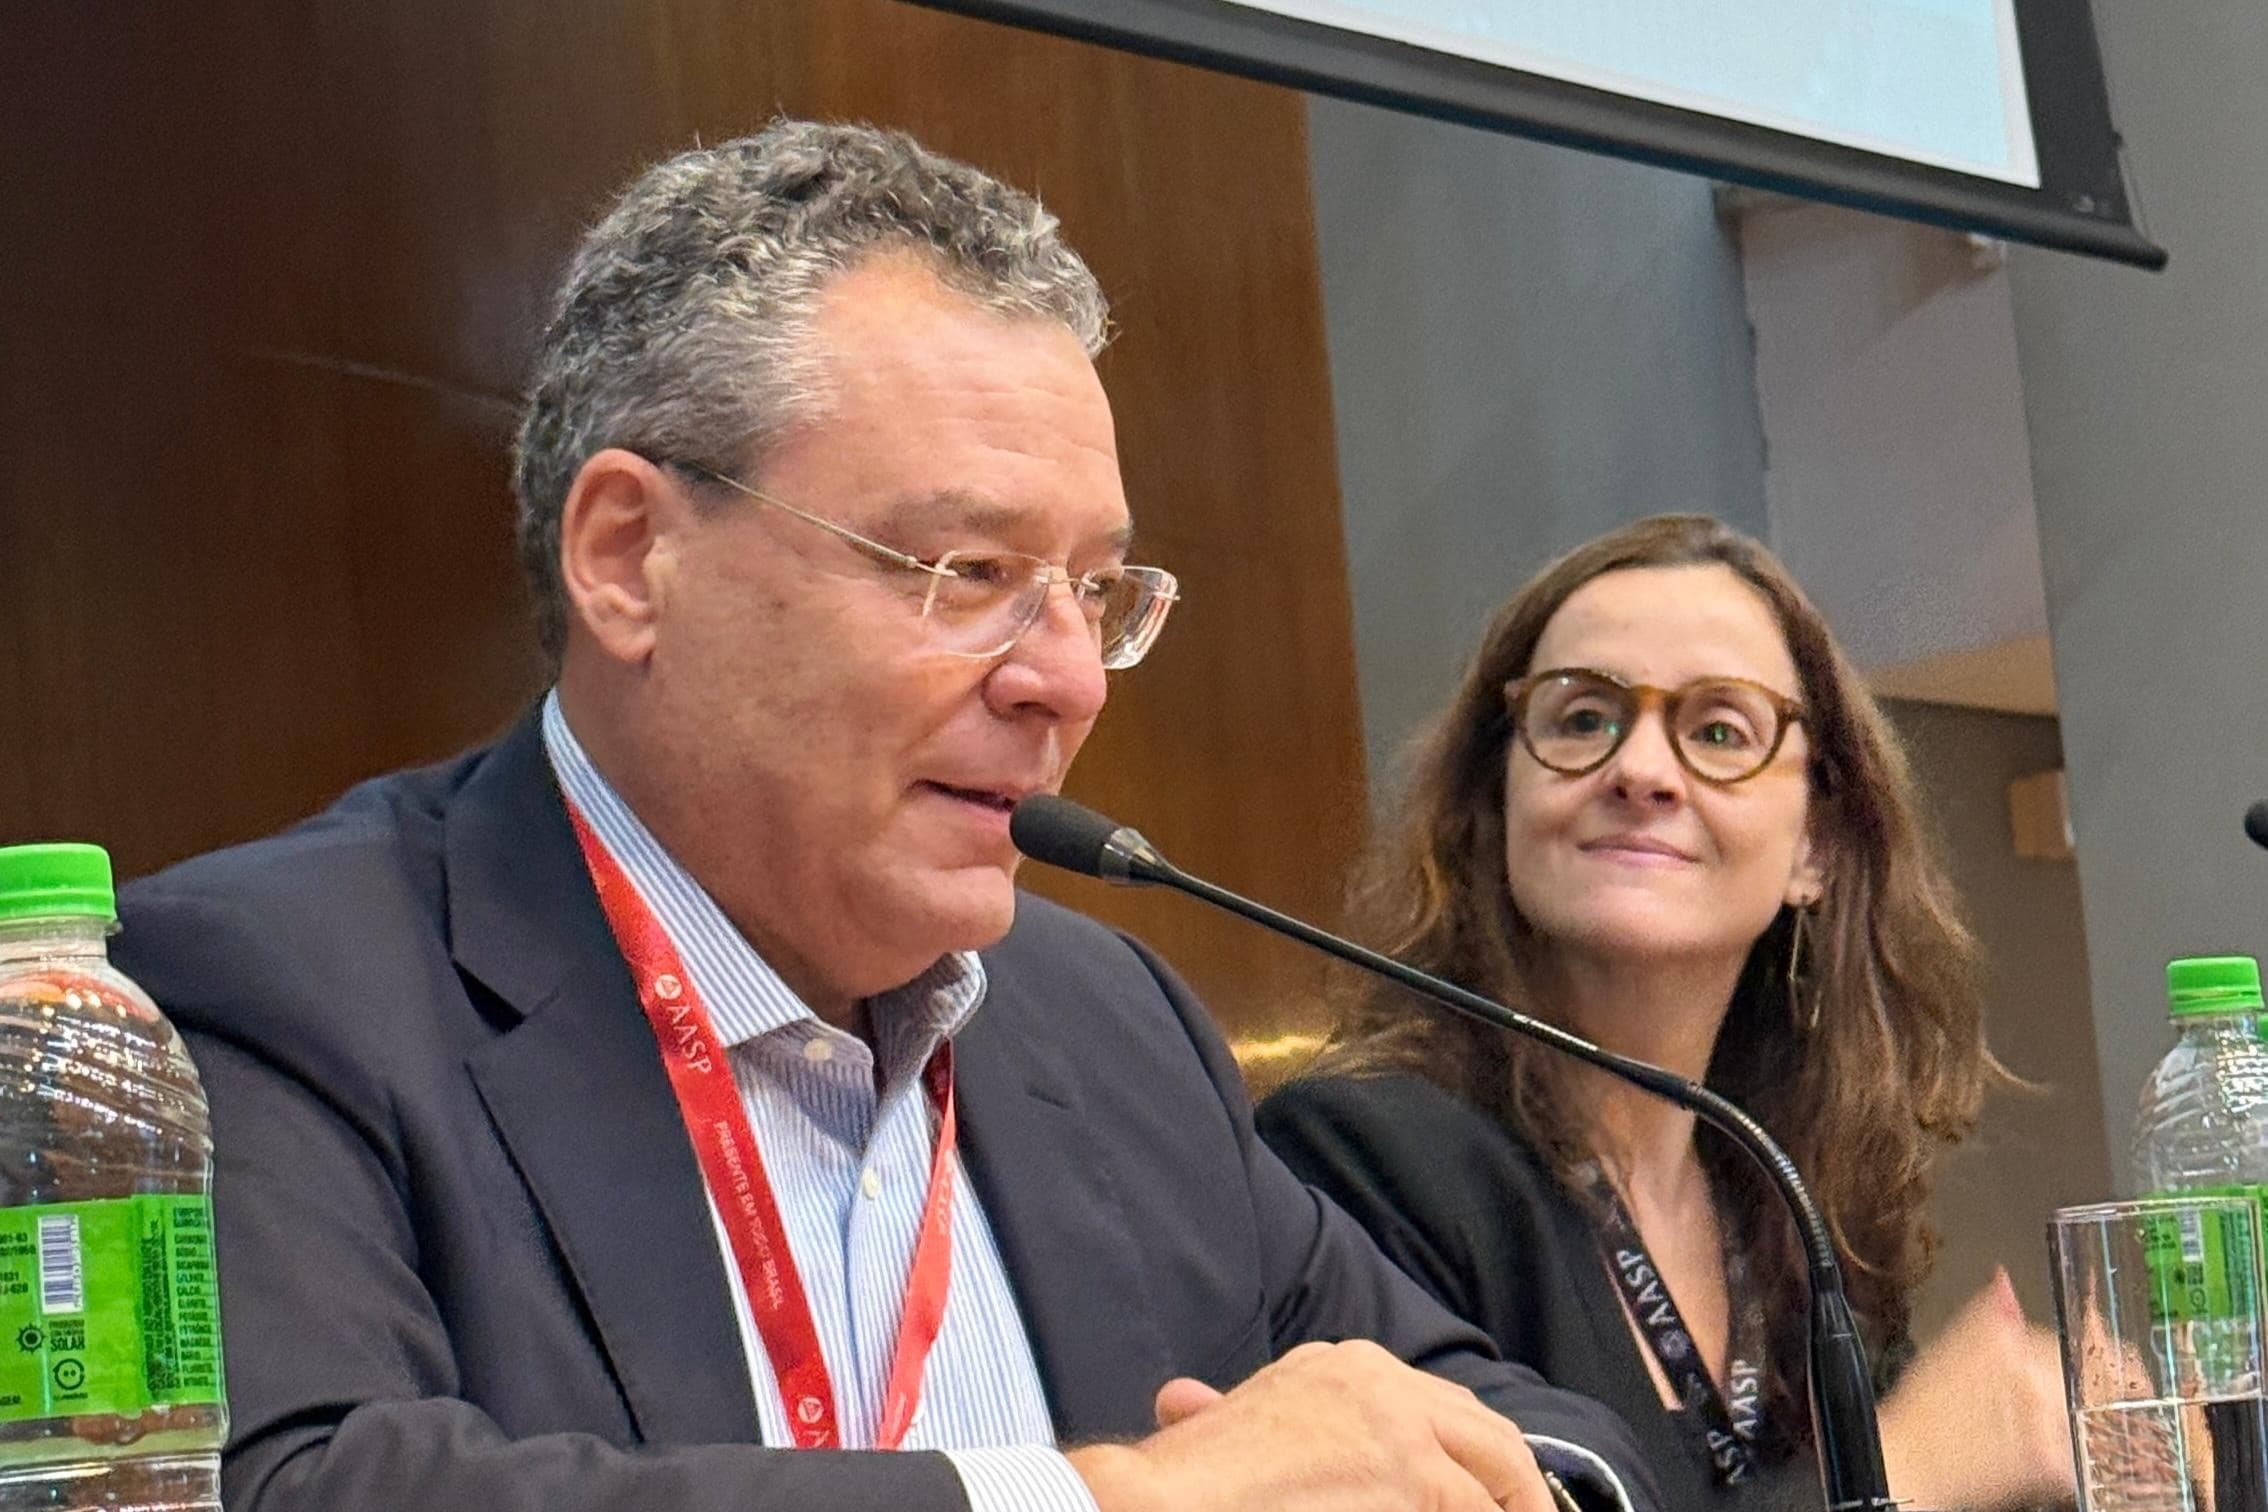
"Como é que esse banco cresceu tanto da noite para o dia?", questionou Trindade em participação no IV Congresso de Direito de Fundos de Investimento, da Associação dos Advogados de São Paulo (AASP), nesta quinta-feira (22).
"O Banco Central não pode deixar chegar a este ponto sem dizer: deixa eu ver os seus ativos", afirmou.
Os fundos esconderam os problemas do Banco Master?
A tese ganhou força porque parte dos ativos do banco estava alocada em fundos de investimento que investem em outros fundos, além de estruturas que reuniam direitos creditórios, pré-precatórios e ativos considerados "podres", sem lastro ou de difícil avaliação no mercado.
Como a supervisão desses fundos cabe à CVM, a visão de que o regulador do mercado de capitais teria falhado se intensificou.
Segundo Trindade, porém, essa explicação ignora um detalhe importante: os fundos podem ser regulados pela CVM, mas isso não impede o Banco Central de saber o que existe dentro deles quando seus cotistas são instituições financeiras.
Ele ironizou a situação ao dizer "ou você acha que o banco vai responder para o BC: não te conto, só conto para a CVM?".
Segundo o ex-presidente da autarquia, a legislação garante ao BC amplo acesso às informações de aplicações e investimentos mantidos por instituições financeiras, além de prever mecanismos de cooperação com a própria CVM.
Ou seja, o fato de os ativos estarem dentro de fundos não criava uma barreira intransponível para a fiscalização bancária.
"É claro" que a CVM poderia aprimorar sua supervisão sobre fundos, afirmou o advogado. Mas, para ele, essa discussão não explica por que os problemas não foram detectados pelo órgão responsável por acompanhar a saúde financeira dos bancos.
O que isso muda para quem investe?
A discussão toca em um tema muito mais próximo da realidade de quem investe.
Quando uma pessoa compra um CDB, ela normalmente não faz uma análise detalhada dos ativos que compõem o balanço do banco emissor para entender sua saúde financeira.
- LEIA TAMBÉM: Você está investindo no banco ou na garantia? Como o caso Master mexeu com o FGC e o seu bolso
Na prática, boa parte da confiança do investidor vem da percepção de que existe uma estrutura de supervisão capaz de identificar problemas antes que eles coloquem a instituição — e os investimentos — em risco.
Por isso, a discussão levantada por Trindade é sobre quem deveria ter identificado os riscos antes que eles chegassem ao público.
O ex-presidente da CVM reconhece que houve falhas na indústria de fundos. Ele acredita que a parte de supervisão das estruturas de fundos precisa ser melhor, assim como as informações disponibilizadas ao mercado.
O que ele questiona é a tentativa de explicar toda a crise a partir dessas falhas. Para Trindade, essa busca por uma causa única simplifica excessivamente um problema muito mais complexo.
Ele compara o processo de investigação de uma fraude financeira à apuração de um acidente aéreo. Quando um avião cai, explica, os investigadores não procuram apenas um culpado. Eles analisam uma sequência de fatores que permitiram que o acidente acontecesse.
Com o Banco Master, ele afirma que a lógica deveria ser a mesma. "Nunca é uma causa só que gera uma fraude bancária", afirma.