
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
Crise no crédito rural levou o BB a reduzir pela metade a projeção de lucro para 2026 e a suspender pagamentos antecipados de juros sobre capital próprio
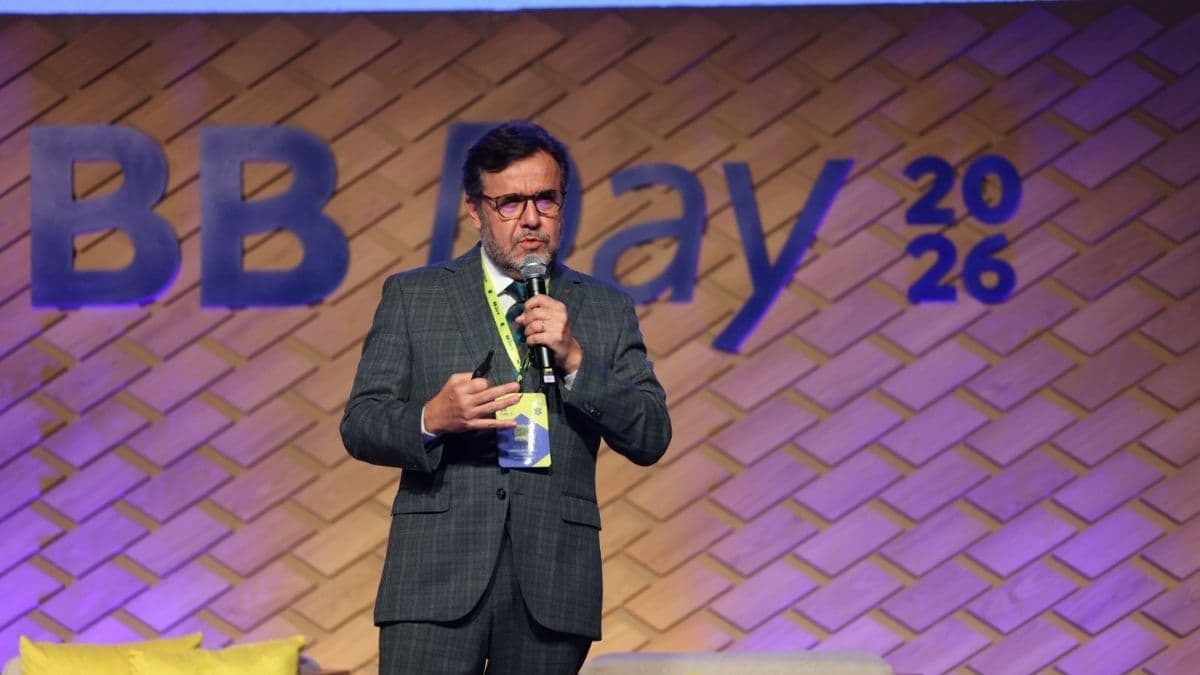
“Uma parte desse agro efetivamente não quer pagar o Banco do Brasil.” A frase do vice-presidente de Gestão Financeira e Relações com Investidores do BB, Geovanne Tobias, resume o tamanho do desafio que o BB enfrenta no agronegócio.
Segundo o executivo, há produtores que, mesmo diante de condições favoráveis para renegociar suas dívidas, não estão retomando os pagamentos. É o que ele classifica como um problema de “risco moral”.
A crise no campo, afirma, deixou de ser apenas uma questão de inadimplência e passou a comprometer a capacidade de geração de resultados do maior financiador do agronegócio brasileiro.
Com uma parcela crescente da margem financeira consumida pelas provisões para perdas com crédito, o Banco do Brasil prepara uma mudança de rota: pretende reduzir a exposição ao setor e tornar mais rigorosa a seleção de clientes.
“Estamos tendo que tomar medidas, eu diria, até drásticas para fazer frente a essa situação”, afirmou Tobias, durante videocast sobre os resultados do terceiro trimestre de 2026 (3T26).
A pressão aparece em diferentes indicadores. A inadimplência acima de 90 dias chegou a 6,08% no terceiro trimestre, enquanto o custo do crédito atingiu R$ 21,2 bilhões no período, consumindo o equivalente a 81% da margem financeira bruta.
Para dimensionar a piora, basta olhar a trajetória desse indicador: desde 2023, a relação entre custo do crédito e margem financeira bruta costumava ficar entre 30% e 34%. Em 2025, já havia alcançado cerca de 65%.
“Isso está consumindo a musculatura e a capacidade do Banco do Brasil de gerar resultados recorrentes, e isso traz impacto no nosso capital”, disse o CFO. “Então é muito preocupante o momento.”
Agronegócio concentra quase metade das baixas para prejuízo
A deterioração da carteira também aparece nas operações que o banco já considera perdas e baixa para prejuízo.
Nos primeiros nove meses de 2026, 45,6% do total de baixas do BB vieram do agronegócio. Em 2023, essa participação era de 7%. Subiu para 13% em 2024 e chegou a 22% em 2025.
O volume total de operações baixadas também cresceu: foram R$ 26,8 bilhões em 2023, R$ 35 bilhões em 2024 e R$ 47,3 bilhões em 2025. Apenas nos nove primeiros meses deste ano, o montante já alcançava R$ 53 bilhões.
Isso não significa, porém, que o problema tenha se espalhado por todo o campo. Tobias ressalta que entre 85% e 86% dos clientes e das operações do banco no agronegócio continuam com as contas em dia.
A dificuldade está concentrada em determinados perfis de produtores, regiões e culturas — especialmente soja, pecuária e milho —, com maior incidência entre médios e grandes produtores.
A pontualidade dos pagamentos, indicador que mostra quantos clientes conseguem honrar os compromissos na data de vencimento, dá uma dimensão adicional da deterioração.
Segundo o executivo, o índice ficou próximo de 80% até agosto, mas recuou para 76% em setembro e outubro. Nas operações mais antigas, chegou a 66% em outubro; em safras anteriores, ficou em 58%.
Renegociações não tiveram o efeito esperado
Parte da frustração do BB está nas medidas de renegociação de dívidas rurais. A instituição esperava que os programas de repactuação ajudassem a normalizar os pagamentos e levassem a pontualidade para perto de 90%. Isso não aconteceu na intensidade prevista.
O banco tem cerca de R$ 100 bilhões em operações rurais prorrogadas ou renegociadas. Desse total, aproximadamente R$ 38 bilhões a R$ 39 bilhões estão associados a uma das medidas provisórias de renegociação, enquanto mais de R$ 60 bilhões foram prorrogados com base nas regras do Manual de Crédito Rural.
Na avaliação de Tobias, parte dos produtores não está aproveitando as condições oferecidas para regularizar a situação.
O executivo também demonstrou preocupação com o avanço dos pedidos de recuperação judicial no campo. No terceiro trimestre, foram registrados 189 novos casos no agronegócio, que representaram R$ 1,3 bilhão em novos pedidos no período.
Banco do Brasil quer reduzir exposição ao agro e priorizar crédito com garantias
A resposta do Banco do Brasil será reduzir consideravelmente a exposição ao agronegócio e endurecer os critérios de concessão. A estratégia inclui ampliar o uso de garantias, como a alienação fiduciária, e priorizar operações que ofereçam retorno mais adequado ao risco assumido.
O banco também pretende direcionar mais recursos para linhas consideradas menos arriscadas e que consomem menos capital, como o crédito consignado. A carteira de consignado público, por exemplo, já supera R$ 150 bilhões, segundo Tobias.
Segundo o BB, a pressão do agronegócio é o principal obstáculo à recuperação da rentabilidade, uma vez que acaba anulando parte dos avanços obtidos em outras linhas de negócio.
Tobias afirmou que, sem o impacto do setor, o BB poderia estar entregando um retorno sobre o patrimônio líquido (ROE) próximo de 17%.
Projeção de lucro cai pela metade
A deterioração do crédito levou o Banco do Brasil a revisar novamente suas projeções para 2026.
A estimativa de lucro líquido ajustado caiu de R$ 18 bilhões a R$ 22 bilhões para R$ 9 bilhões a R$ 11 bilhões. Ao mesmo tempo, a previsão de custo do crédito subiu de R$ 65 bilhões a R$ 70 bilhões para R$ 80 bilhões a R$ 83 bilhões.
A revisão considera a piora da inadimplência no agronegócio, a pontualidade abaixo do esperado e o resultado mais limitado das renegociações. O banco também apontou a concentração de vencimentos no terceiro trimestre como um fator que deve produzir efeitos nas provisões do quarto trimestre.
A perspectiva para a carteira de crédito também mudou. Antes, o BB projetava crescimento de 0,5% a 4,5%; agora, trabalha com uma faixa entre retração de 2% e estabilidade.
A revisão reflete a postura mais cautelosa na concessão de empréstimos, especialmente no agronegócio e em segmentos de pessoas físicas e pequenas e médias empresas.
Apesar do diagnóstico duro, Tobias tentou reforçar a confiança da administração na capacidade de recuperação do banco. O executivo afirmou que o BB deve encerrar 2026 com margem financeira bruta acima de R$ 100 bilhões e que a prioridade agora é estancar a sangria.
“Estamos fazendo tudo o que é possível para estabilizarmos essa máquina de geração de resultados que é o Banco do Brasil”, disse.
Pressão chega ao bolso dos acionistas
A crise do crédito também tem consequências para os investidores. O índice de capital principal do Banco do Brasil encerrou o terceiro trimestre em 10,80%, abaixo dos cerca de 11% que a administração considera desejáveis.
Com o lucro menor e a necessidade de preservar capital, o espaço para distribuir dividendos ficou mais estreito.
Nesse contexto, obanco reduziu o payout previsto para 2026— parcela do lucro destinada aos acionistas — de 30% para 25% e suspendeu os pagamentos antecipados de juros sobre capital próprio que estavam previstos para novembro.
“É uma situação extremamente delicada”, afirmou Tobias. “Nós temos que tomar uma decisão dura e que vai doer no bolso dos nossos acionistas como um todo.”
O BB informou que fará a apuração da remuneração referente ao exercício após a divulgação dos resultados anuais. Para 2027, a sinalização é de ainda mais cautela: a instituição não pretende realizar distribuições intermediárias de dividendos ou juros sobre capital próprio ao longo do ano.
O payout mínimo de 25% permanece como referência, mas a administração explicou que, dependendo da situação de capital no encerramento do exercício, o valor correspondente à distribuição obrigatória poderá ser destinado à reserva especial.