
Apostar ou investir? Os limites entre apostas e instrumentos financeiros
Mercados preditivos não apenas tensionam a classificação tradicional entre apostas e instrumentos financeiros, mas também aproximam riscos regulatórios presentes nos dois universos
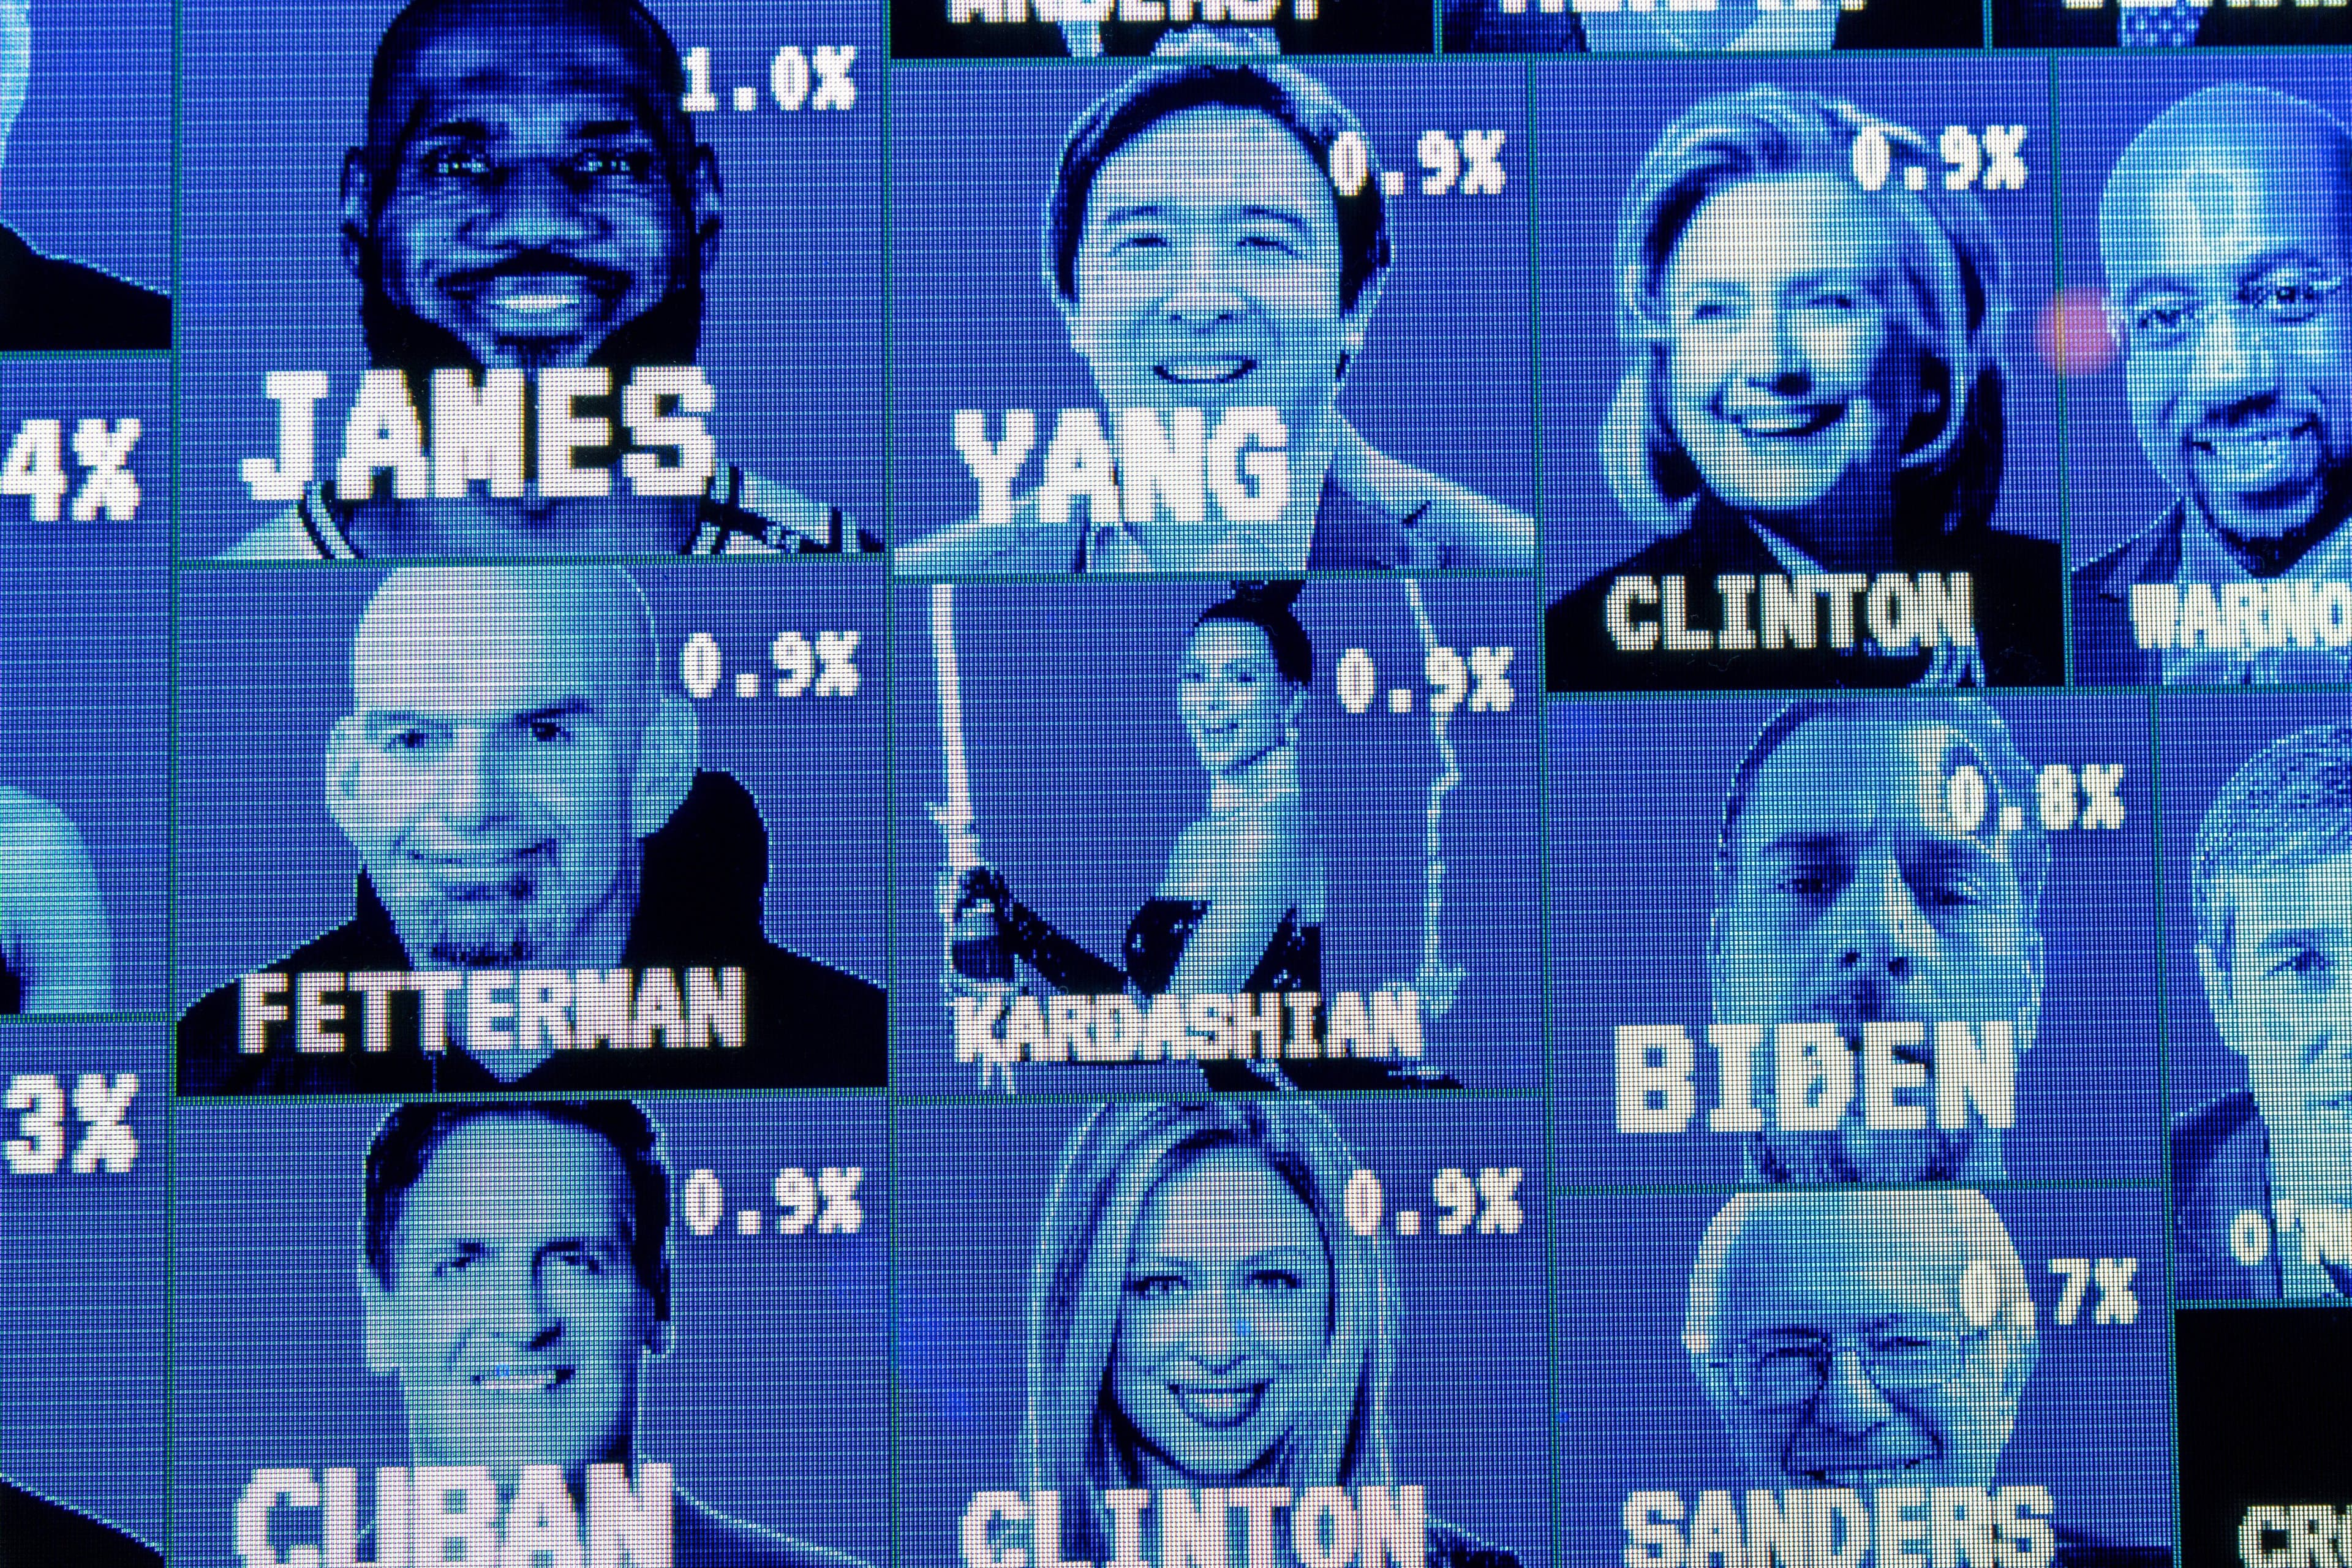
Por Udo Seckelmann, Pedro Heitor de Araújo e Raphael Cvaigman*
Após a ascensão meteórica dos mercados preditivos, impulsionada especialmente pela atuação de grandes plataformas internacionais, como Kalshi e Polymarket, voltou ao debate público uma questão que, embora não seja nova, adquiriu especial relevância diante desse novo modelo de negócio: onde termina a aposta e começa o instrumento financeiro?
A discussão sobre as fronteiras entre instrumentos financeiros, sobretudo derivativos, e apostas não é recente. Embora submetidos a regimes jurídicos distintos, ambos apresentam características estruturais semelhantes, visto que são baseados em eventos futuros e incertos e envolvem, em maior ou menor medida, um elemento de álea, sujeitando seus participantes ao risco de perda financeira em contrapartida à expectativa de um resultado econômico favorável.
Diante dessa proximidade, a distinção entre os dois regimes merece ser examinada a partir de dois aspectos fundamentais: (i) a preponderância da sorte sobre a habilidade e (ii) a função socioeconômica desempenhada por cada atividade.
Sorte e habilidade: um critério menos objetivo do que parece
Nas apostas, a aleatoriedade desempenha papel predominante, de modo que a habilidade, o conhecimento técnico ou o grau de estudo do participante teriam influência irrelevante sobre o resultado. Nos instrumentos financeiros, por outro lado, parte-se da premissa de que a capacidade analítica e o acesso a informações podem contribuir para decisões mais eficientes e, consequentemente, para melhores resultados econômicos.
O problema é que a avaliação do peso da sorte e da habilidade em determinada atividade é menos objetiva do que parece. Mesmo em atividades reconhecidamente baseadas em habilidade, a álea permanece presente. O xadrez é um excelente exemplo, pois, embora a estratégia, o conhecimento e a capacidade de antecipação de jogadas sejam determinantes, uma partida entre jogadores de nível semelhante pode ser decidida por uma desatenção momentânea ou circunstância imprevisível. Ou seja, em situações de equilíbrio, um elemento aleatório aparentemente residual pode adquirir importância decisiva.
Na comparação entre derivativos e apostas, a dificuldade se torna ainda maior. Considere-se um contrato cujo resultado dependa da valorização ou desvalorização do real em relação ao dólar nos cinco minutos seguintes e uma posição cujo resultado dependa da previsão sobre a vitória do Fluminense em uma partida contra o Flamengo. Em ambos os casos, o participante poderá utilizar dados estatísticos, informações de mercado e modelos quantitativos para formular sua posição, mas acontecimentos imprevisíveis ainda poderão determinar o resultado da operação. Não é evidente, portanto, que se possa afirmar objetivamente que a habilidade prevalece sobre a sorte em grau significativamente maior na primeira atividade do que na segunda.
Nessa perspectiva, ainda que a distinção entre sorte e habilidade seja conceitualmente relevante, sua mensuração pode ser subjetiva e, por isso, insuficiente para estabelecer a fronteira entre apostas e instrumentos financeiros.
Função socioeconômica: uma distinção relevante, mas insuficiente
A segunda distinção está relacionada à função socioeconômica de cada atividade (para o que serve do ponto de vista social e econômico). As apostas são tradicionalmente associadas ao entretenimento, enquanto os instrumentos financeiros desempenham funções mais amplas, como investimento, captação de recursos, alocação e transferência de riscos, formação de preços e proteção contra determinadas exposições financeiras.
Essa diferença ajuda a explicar a existência de regimes regulatórios distintos. No setor de apostas, a regulação tem por objetivo central a redução dos riscos relacionados ao jogo problemático. Para alcançar esse propósito, estabelece mecanismos e regras de jogo e publicidade responsável. No mercado de capitais, por sua vez, a finalidade central da regulação é a proteção da poupança, que se concretiza por meio de regras que asseguram a transparência, a adequada formação de preços, a integridade do mercado e previnem práticas abusivas.
Ainda assim, essa distinção também não é absoluta. A função atribuída a determinado produto não necessariamente corresponde à forma como será utilizado por seus participantes. Uma aposta esportiva pode ser utilizada como forma de investimento por alguém que busca identificar probabilidades, explorar assimetrias de informação e obter retorno econômico recorrente. Da mesma forma, um participante do mercado de capitais pode utilizar determinado instrumento essencialmente como uma forma de aposta, assumindo posições de curtíssimo prazo e elevado risco, sem finalidade relacionada à alocação produtiva de capital ou à proteção de uma exposição preexistente.
Isso não significa que apostas e instrumentos financeiros compartilhem a mesma função socioeconômica. Significa apenas que a função abstratamente atribuída a uma atividade não é suficiente, por si só, para determinar os riscos concretamente produzidos por sua utilização.
Sendo assim, tanto a preponderância da sorte sobre a habilidade quanto a função socioeconômica apresentam limitações quando utilizadas isoladamente para estabelecer a fronteira entre os dois regimes.
Da classificação à análise dos riscos
Se os critérios acima utilizados apresentam zonas de incerteza, parece adequado deslocar o foco da análise para a seguinte questão: quais riscos são efetivamente produzidos pela atividade e quais mecanismos são necessários para mitigá-los?
A classificação jurídica continuará sendo relevante para determinar a competência regulatória, os requisitos aplicáveis e os direitos e obrigações dos participantes. Isso não impede, contudo, que atividades submetidas a regimes diferentes sejam analisadas a partir de riscos que, em determinadas circunstâncias, são semelhantes.
Essa aproximação se torna particularmente relevante para a proteção comportamental dos usuários.
Como visto, nas apostas, a regulação não se limita à transparência informacional, mas procura também disciplinar a forma pela qual a atividade é apresentada ao público e monitorar comportamentos potencialmente prejudiciais. Esse modelo inclui, entre outros mecanismos, restrições quanto ao conteúdo e à forma da publicidade, advertências sobre os riscos de perda financeira, regras aplicáveis à atuação de influenciadores e afiliados e o monitoramento de padrões de comportamento que possam indicar condutas compulsivas.
No mercado de capitais, por outro lado, a proteção do investidor foi tradicionalmente estruturada em torno da busca pela simetria informacional e da disciplina da atuação dos participantes regulados. A dimensão comportamental passou a ganhar maior visibilidade apenas recentemente, com a ascensão dos chamados finfluencers. Isso porque esses agentes podem alcançar e influenciar um público de investidores de varejo significativamente superior ao tradicionalmente alcançado por intermediários e analistas, em razão do alcance, do engajamento e da natureza de sua comunicação.
Ao mesmo tempo, não existem mecanismos equivalentes de acompanhamento de investidores que apresentem padrões de comportamento compulsivo, tampouco obrigações gerais de monitoramento voltadas à identificação e mitigação desse tipo de conduta.Essa lacuna merece atenção diante dos relatos de dependência associados ao day trade. Em reportagem do Valor , que ouviu o psiquiatra Rodrigo Machado, do Instituto de Psiquiatria (IPq) do Hospital das Clínicas da Faculdade de Medicina da USP, a compulsão por essas operações é apresentada como uma manifestação do transtorno de jogo, diagnóstico que também abrange a dependência em apostas. A matéria registra, ainda, relatos de especialistas sobre o aumento de pacientes com esse perfil. Esse cenário reforça a pertinência de o mercado de capitais extrair reflexões da experiência regulatória das apostas.
A proximidade também pode ser observada a partir da ótica da manipulação de resultados. Em ambos os mercados, práticas destinadas a interferir artificialmente no resultado de uma operação podem comprometer a credibilidade do setor e a confiança dos participantes.
Nesse aspecto, o setor de apostas pode se beneficiar da experiência acumulada no mercado de valores mobiliários, que conta com mecanismos mais desenvolvidos de monitoramento, identificação de padrões atípicos e compartilhamento de informações para prevenir e reprimir práticas manipulativas. No setor de apostas, embora existam provedores especializados em monitoramento de atividades suspeitas, o aparato regulatório ainda se encontra em estágio embrionário em comparação com o do mercado de capitais.
Mercados preditivos e a convergência regulatória
A análise acima revela, portanto, que os regimes de apostas e de valores mobiliários podem aprender mutuamente, numa espécie de simbiose regulatória. Mecanismos de jogo responsável, transparência na comunicação e proteção comportamental desenvolvidos no setor de apostas podem oferecer reflexões relevantes ao mercado de capitais. Da mesma forma, estruturas de monitoramento, prevenção à manipulação e proteção da integridade de mercado desenvolvidas no mercado de capitais podem contribuir para o aprimoramento da regulação das apostas.
É justamente nesse contexto que os mercados preditivos adquirem especial relevância, pois combinam, no mesmo ambiente, elementos inerentes às apostas e aos instrumentos financeiros: baseiam-se em eventos futuros e incertos, envolvem, em maior ou menor medida, um elemento de álea e sujeitam seus participantes ao risco de perda financeira na tentativa de obter retorno. Além disso, podem atender tanto a finalidade de investimento, com transferência de risco financeiro, quanto a finalidades recreativas.
Por essa razão, os mercados preditivos não apenas tensionam a classificação tradicional entre apostas e instrumentos financeiros, mas também aproximam riscos regulatórios presentes nos dois universos. Nesse sentido, a questão central não é simplesmente determinar se os mercados preditivos pertencem ao regime de apostas ou ao de valores mobiliários. Mais importante é identificar quais características definem o modelo, quais riscos são efetivamente produzidos e quais mecanismos são capazes de mitigá-los de maneira adequada e proporcional.
*Udo Seckelmann, Pedro Heitor de Araújo e Raphael Cvaigman são advogados do Bichara e Motta Advogados