
Aquisição de plataforma com 13 milhões de clientes marca estreia de nova holding financeira
Negócio integra estratégia de combinar tecnologia, distribuição e infraestrutura financeira para crescer no mercado de consignados públicos
RESUMO | A recém-criada Aureon Holding Financeira iniciou suas operações com a aquisição da Bom Pra Crédito, marketplace digital de originação de crédito fundado em 2013, por valor não divulgado. A compra incorpora ativos e tecnologia de uma plataforma com 13 milhões de clientes e apoia a entrada da holding no mercado de crédito, inicialmente no consignado público.
A recém criada Aureon Holding Financeira iniciou suas operações com a aquisição da Bom Pra Crédito, marketplace digital de originação de crédito fundado em 2013. O valor do negócio não foi divulgado.
A transação transfere para a holding os ativos e a plataforma tecnológica da empresa e marca o primeiro movimento de uma estratégia voltada à integração entre tecnologia, distribuição e infraestrutura financeira.
Com a compra, a Aureon passa a operar com uma plataforma que já atendeu mais de 13 milhões de clientes, recebe quase 2 milhões de consultas mensais e processa mais de 600 mil solicitações de crédito por mês.
A Bom Pra Crédito atua conectando consumidores a ofertas de diferentes instituições financeiras e possui uma rede de 70 parceiros financeiros.
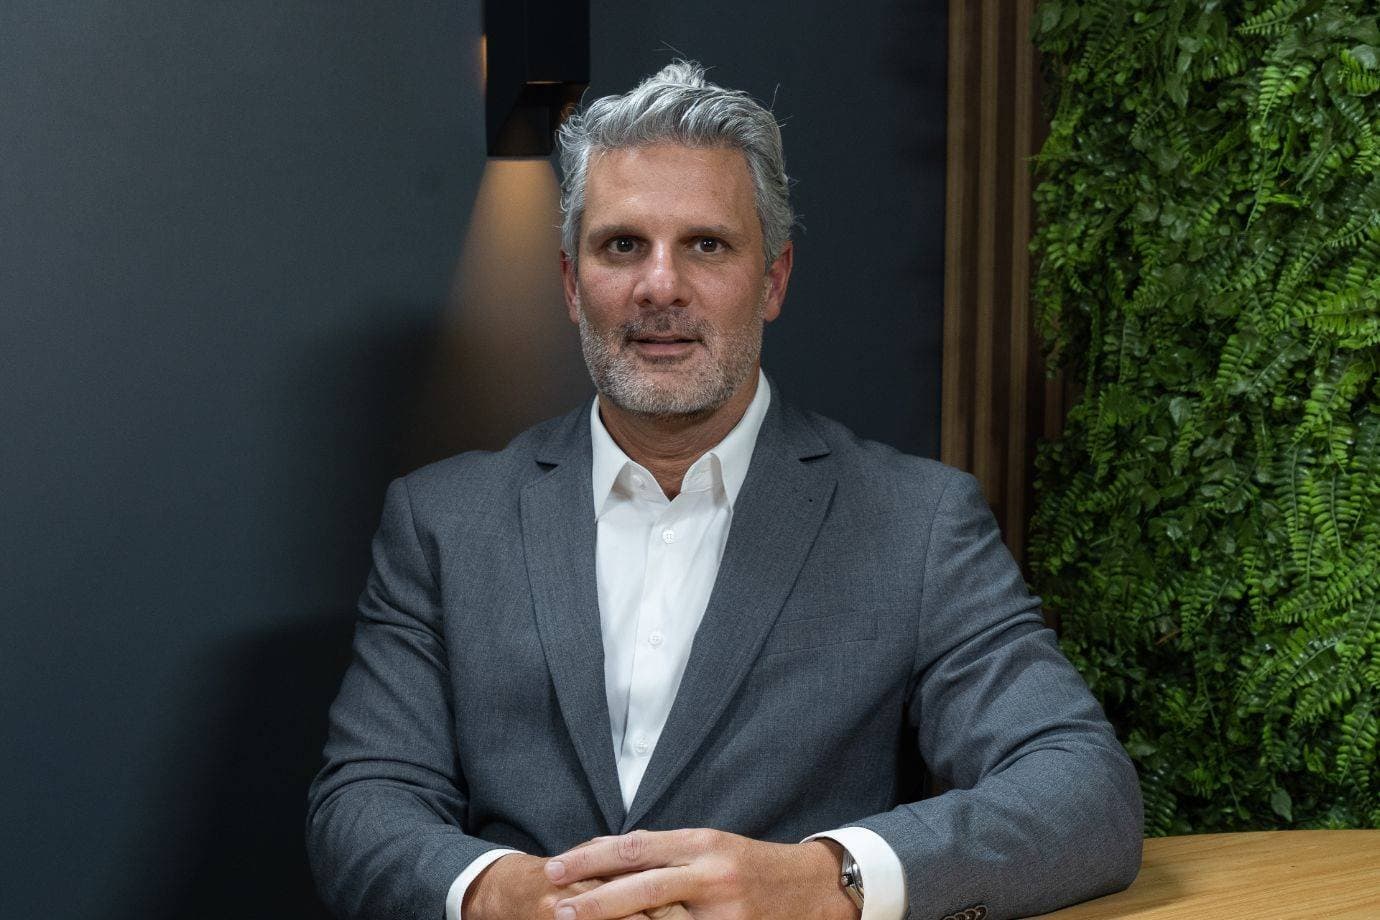
“A aquisição encurta o caminho entre a tese e a operação. Em vez de construir audiência, distribuição e uma jornada de crédito do zero, incorporamos uma plataforma com treze anos de mercado e demanda recorrente”, afirma Luiz Henrique Lessa, fundador e CEO da Aureon.
Por que a Aureon comprou a Bom Pra Crédito
A aquisição faz parte da estratégia da Aureon de entrar no mercado de originação de crédito, com foco inicial no consignado público. Segundo a empresa, a plataforma adquirida será adaptada para operar em convênios estratégicos, com investimentos em tecnologia para ampliar a jornada digital de contratação.
Entre as frentes previstas estão ferramentas de validação de identidade, prova de vida, análise documental, consultas de crédito, controles antifraude e rastreabilidade das etapas do processo. A implantação será gradual e deve anteceder a expansão comercial da operação.
A tese da holding é atuar em um modelo B2B (empresa para empresa), chegando ao consumidor final por meio de relações B2B2C (empresa para empresa para consumidor final), com produtos distribuídos dentro de ecossistemas e bases qualificadas.
Além do consignado público, a plataforma poderá originar modalidades como crédito pessoal, consignado privado e antecipação do FGTS para instituições parceiras.
Como a empresa pretende disputar espaço no crédito
Para a Aureon, a saída de grandes players do consignado público abriu uma oportunidade para novos participantes combinarem tecnologia, reputação e escala.
“Percebemos que a saída de grandes players do consignado público abriria uma lacuna no mercado. Quem combinasse reputação, abrangência geográfica e tecnologia baseada em IA poderia se tornar a referência de confiança nesse tipo de originação”, diz Lessa.
A companhia afirma que pretende combinar desenvolvimento próprio, parcerias e novas aquisições para ampliar sua atuação. No curto prazo, a prioridade será a integração da Bom Pra Crédito, o avanço da infraestrutura tecnológica e o fortalecimento dos controles operacionais.
Qual é o cenário do mercado de crédito
A entrada da Aureon ocorre em um momento de pressão sobre a capacidade de pagamento das famílias.
Segundo o Serasa Experian, o número de consumidores inadimplentes chegou a 83,9 milhões em julho de 2026, ante 81,3 milhões em janeiro, um aumento de 2,6 milhões de pessoas.
No período, 51% da população adulta estava negativada, com cerca de 348 milhões de dívidas que somavam R$ 586 bilhões.
Para a holding, esse cenário aumenta a importância de modelos de originação responsável, análise de risco e comparação transparente de alternativas de crédito.
Qual o plano de expansão da nova holding
A Aureon afirma que pretende construir um ecossistema financeiro reunindo tecnologia, originação, distribuição e gestão de crédito. O modelo combina características de fintech com estruturas de governança e visão de longo prazo de uma instituição financeira tradicional.
A companhia também avalia novas aquisições como parte da estratégia de crescimento, além do desenvolvimento de novos produtos e parcerias estratégicas.
No mercado de fusões e aquisições, o anúncio acontece em um período de maior seletividade de capital.
Dados da TTR Data citados pela empresa apontam que o Brasil registrou 744 transações de M&A entre janeiro e julho de 2026, movimentando R$ 186,2 bilhões. Apesar de o número de negócios ter recuado 30% na comparação anual, o volume financeiro cresceu.
Por que a Aureon comprou a Bom Pra Crédito?
A Aureon comprou a Bom Pra Crédito para acelerar sua entrada no mercado de originação de crédito, com foco inicial no consignado público. Segundo Luiz Henrique Lessa, fundador e CEO da Aureon, a aquisição incorpora uma plataforma com 13 anos de mercado, audiência, distribuição e demanda recorrente.
Qual foi o valor da aquisição da Bom Pra Crédito?
O valor da aquisição da Bom Pra Crédito pela Aureon Holding Financeira não foi divulgado. A transação transfere para a holding os ativos e a plataforma tecnológica do marketplace.
Qual é o alcance da plataforma Bom Pra Crédito?
A Bom Pra Crédito já atendeu mais de 13 milhões de clientes, recebe quase 2 milhões de consultas mensais e processa mais de 600 mil solicitações de crédito por mês. A plataforma conecta consumidores a ofertas de uma rede de 70 parceiros financeiros.
Quais tipos de crédito a Aureon pretende oferecer?
A Aureon pretende começar pelo consignado público e poderá originar crédito pessoal, consignado privado e antecipação do FGTS para instituições parceiras. A estratégia prevê a distribuição dos produtos por meio de ecossistemas e bases qualificadas.
Como a Aureon pretende ampliar a segurança da contratação de crédito?
A Aureon prevê investir em validação de identidade, prova de vida, análise documental, consultas de crédito, controles antifraude e rastreabilidade do processo. Segundo a empresa, a implantação será gradual e deverá ocorrer antes da expansão comercial.
Qual é o cenário de inadimplência no Brasil?
Segundo a Serasa Experian, o Brasil tinha 83,9 milhões de consumidores inadimplentes em julho de 2026, ante 81,3 milhões em janeiro. No período, 51% da população adulta estava negativada, com aproximadamente 348 milhões de dívidas que somavam R$ 586 bilhões.