
BTG busca mais retorno do que o ouro e menos volatilidade do que o bitcoin em nova carteira
Portfolio criado pelos analistas do banco pretende combinar exposição a inovação com a segurança do ativo mais tradicional do mundo
O BTG Pactual que criou uma nova carteira que busca maximizar retorno com o bitcoin e minimizar a volatilidade com o ativo de reserva de valor mais tradicional do mundo, o ouro.
A Carteira Reserva de Valor investe nos dois ativos em uma proporção que tem rebalanceamento automático a cada trimestre. É um portfolio direcionado para investidores que buscam proteção de patrimônio sem abrir mão do crescimento por meio da exposição a um ativo digital ligado ao mundo da inovação.
Em uma simulação histórica considerando o desempenho dos dois ativos entre janeiro de 2016 e agosto de 2026, o investimento em uma estratégia balanceada de bitcoin e ouro renderia 4,24 vezes o que uma alocação apenas no metal precioso.
Ao mesmo tempo, a maior queda do bitcoin no período foi de 81%, ao passo que, ao utilizar ouro na carteira, seria possível limitar as perdas a 33%.
Uso da estratégia em uma carteira tradicional
De acordo com Matheus Parizotto, head de Research de ativos digitais do BTG, em uma carteira padrão para um investidor brasileiro – composta por 30% de exposição ao CDI, 30% a títulos públicos federais indexados à inflação (índice IMA-B 5), 30% ao Ibovespa, e 10% a fundos imobiliários (índice IFIX) – tanto o retorno pode aumentar quanto a volatilidade pode cair ao investir na estratégia de bitcoin e ouro.
No cenário sem exposição a esses ativos, usando a carteira padrão, o rendimento de 2020 a 2026 teria sido de 8,2% ao ano, com 7,5% de volatilidade e uma queda máxima de 18,1% no período.
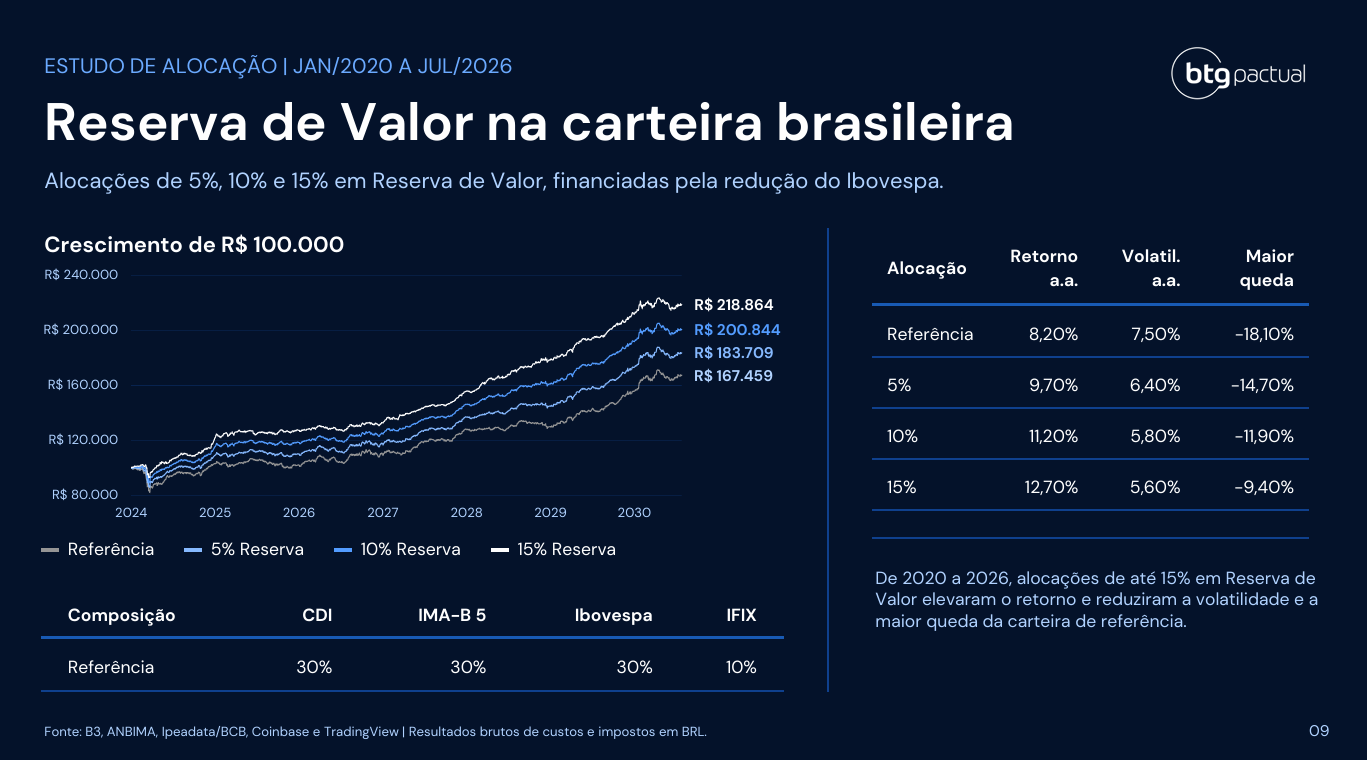
Comparações de desempenho na Carteira Reserva de Valor, do BTG
Se o investidor tirasse 5% do Ibovespa, contudo, e alocasse esse capital na estratégia de reserva de valor, o retorno teria sido de 9,7%, a volatilidade de 6,4% e a magnitude da maior queda diminuiria para 14,7%.
Tirando 15% do Ibovespa e aplicando na estratégia, o retorno subiria para 12,7% ao ano, a volatilidade cairia para 5,6% e a maior queda da carteira teria sido de 9,4%.