
C&A quer atrair quem tem mais dinheiro no bolso: mercado gosta e ação sobe 6%
Alta do papel da varejista coincide com avaliação positiva do Citi que diz que empresa está no modo 'full power'
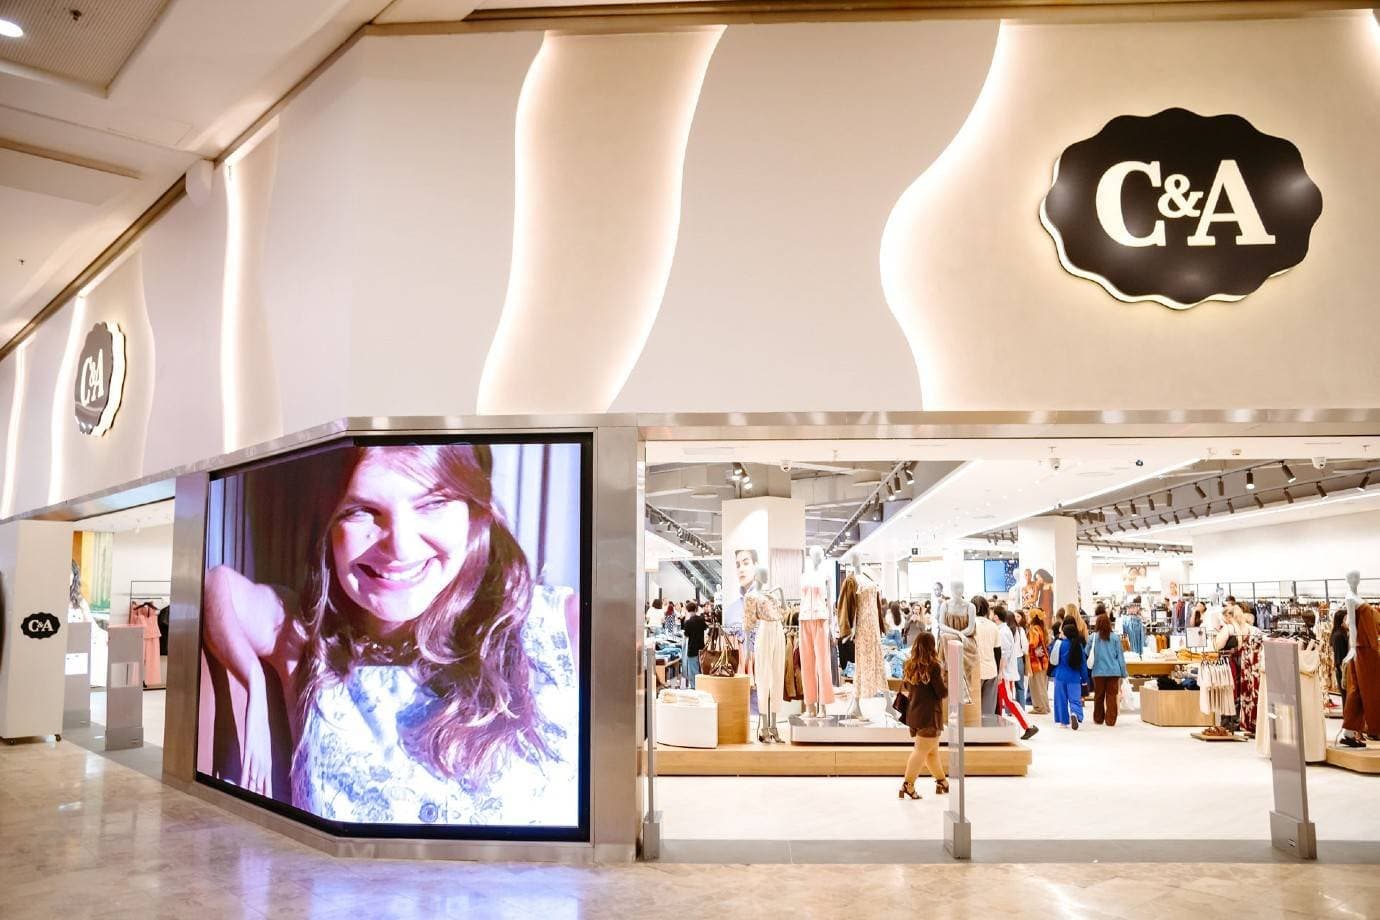
As ações ordinárias da C&A Modas (CEAB3) estão entre as maiores altas do Ibovespa nesta segunda-feira, 21. Por volta das 17h, os papéis subiam 6,26%, a segunda maior alta do índice, enquanto o Ibovespa avançava 0,82%, aos 186.753 pontos.
A alta ocorre em meio à repercussão da nova fase estratégica da companhia. Para o Citi, a C&A deixou para trás uma etapa de reconstrução operacional e financeira e agora entra em uma"fase mais ambiciosa de crescimento", segundo o banco, batizada de "Full Power".
Em relatório após um webinar com o diretor financeiro da C&A, Laurence Gomes, e o diretor de relações com investidores, Rogério Ueno, o analista João Pedro Soares, do Citi, afirmou que a companhia está "indo além" e entrando em uma etapa voltada à expansão. O banco reiterou a recomendação de compra para as ações e o preço-alvo de R$ 16.
"A administração reafirmou seus planos de expansão de lojas e expressou confiança nas perspectivas de crescimento orgânico, apoiadas pelas reformas em andamento nas lojas e por um maior envolvimento dos clientes. O C&A Pay deve proporcionar um impulso adicional ao crescimento à medida que a plataforma se expande para empréstimos pessoais e cartões de co-marca. Embora o cenário para 2027 permaneça incerto, a administração acredita que a C&A pode superar o crescimento da receita do setor de vestuário", afirmou o banco.
A tese do Citi passa por quatro frentes: mais lojas, maior integração entre canais físicos e digitais, expansão do C&A Pay e novas oportunidades de ganho de margem. Ao mesmo tempo, o banco vê um risco no caminho como custos mais altos de matérias-primas, inflação e fretes podem pressionar o resultado no curto prazo.
Mais lojas, mas não a qualquer preço
Um dos pontos que chamaram a atenção do Citi é o potencial de expansão da rede. A C&A estima uma oportunidade de longo prazo para aproximadamente 130 novas lojas líquidas. Desse total, a administração vê uma oportunidade mais concreta de 60 a 80 unidades, principalmente nas regiões Sul, Sudeste e Centro-Oeste.
Mas a estratégia não é simplesmente acelerar as inaugurações. Segundo o Citi, a administração enfatizou ao banco que a produtividade das lojas e a rentabilidade do modelo omnichannel, que integra todos os canais de venda e atendimento da varejista, terão prioridade sobre o número de unidades abertas.
A C&A pretende privilegiar locais considerados de alta qualidade, especialmente nos principais shoppings, em vez de expandir a rede apenas para atingir uma determinada quantidade de lojas."A administração espera que as vendas nas lojas comparáveis (SSS) permaneçam acima da inflação e que o crescimento da receita total supere o desempenho dos concorrentes, impulsionado por maior fluxo de clientes e valor médio de compra", afirmou o analista.
"A empresa também está atraindo consumidores mais abastados, o que, na opinião da administração, está melhorando a percepção geral da marca e contribuindo para uma aquisição mais ampla de clientes. Apesar de um ambiente macroeconômico potencialmente desafiador para 2027, a administração acredita que a C&A pode superar o crescimento da receita do setor de vestuário", acrescentou.
O C&A Pay como 'ferramenta de crescimento no varejo'
O Citi também destacou o papel que o C&A Pay terá nessa nova fase. A estratégia, segundo o banco, não é transformar a plataforma em um negócio financeiro independente. A ideia é usar o crédito como uma ferramenta para vender mais roupas.
O objetivo é aumentar a frequência de compras, o valor médio gasto e a retenção dos consumidores. A administração também vê espaço para reinvestir parte dos recursos gerados pelo C&A Pay em iniciativas comerciais, como cashback, para fortalecer o negócio principal.
A C&A pretende ampliar gradualmente a plataforma para empréstimos pessoais e testar um cartão de marca compartilhada para um grupo selecionado de clientes. O Citi ressalta, porém, que a expansão do C&A Pay ocorre com umapolítica de crédito mais conservadora. A companhia endureceu os critérios de concessão no fim do ano passado e, segundo a administração, a qualidade da carteira permanece estável.
"O equilíbrio entre o aumento do engajamento no varejo e o risco de crédito controlado será fundamental para avaliar a contribuição do C&A Pay para os lucros", disse Soares.
Depois de ganhar margem, C&A quer ir além
O Citi também vê potencial de crescimento adicional além dosganhos do programa Energia. A instituição cita que o plano, lançado em 2024 com os pilares de evolução do sortimento, da jornada de compra e do relacionamento com os consumidores, levou a uma expansão de aproximadamente 500 pontos-base da margem bruta, segundo a administração.
Agora, a C&A acredita que ainda há espaço para novos ganhos até 2030. Entre os motores estão um sortimento mais eficiente, preços dinâmicos, uma percepção de valor mais forte e mudanças na logística.
A companhia vem aproximando os estoques dos locais onde está a demanda, usando três centros de distribuição e hubs regionais. Segundo a administração, essa estrutura já ajudou a reduzir a falta de produtos e melhorar a alocação dos estoques.
Na avaliação do Citi, se a execução continuar, o modelo poderá melhorar a conversão de vendas, reduzir a necessidade de descontos e gerar nova expansão da margem bruta do negócio de vestuário. A administração, contudo, não quantificou qual poderia ser esse ganho adicional de margem.
A avaliação do Citi acontece depois de uma transformação relevante nos números da companhia. Entre 2023 e o segundo trimestre de 2026, a receita líquida de vestuário cresceu 30,5%, enquanto o Ebitda ajustado avançou 76%. No mesmo período, a alavancagem caiu de 1,5 vez para 0,2 vez a relação entre dívida líquida e Ebitda.
O próximo capítulo também envolve o acionista
A melhora financeira abriu a frente de distribuição de capital na estratégia. Segundo o analista de Research do Citi, aC&A está agora em posição de caixa líquido e pretende aumentar as distribuições aos acionistas enquanto financia sua expansão.
O CAPEX da varejista deve ficar em aproximadamente 7% da receita, destinado a novas lojas, reformas, logística, tecnologia e iniciativas omnichannel. A administração também reiterou que pretende manter a dívida líquida abaixo de 0,5 vez o Ebitda e que não aumentará a alavancagem do balanço patrimonial exclusivamente para financiar dividendos ou recompras de ações. ]
"O limite de 0,5x deve, portanto, ser considerado um teto, e não uma meta de alavancagem. A administração também descartou a possibilidade de passar imediatamente de uma posição de caixa líquido para o teto de alavancagem por meio de uma grande distribuição extraordinária, sugerindo que os retornos de capital aumentarão progressivamente", afirmou Soares.
O problema está no curto prazo
Mas o banco ressalta que os custos maiores de materiais podem prejudicar a mensagem da estratégia no curto prazo.
Para o Citi, a alta de matérias-primas, como algodão e tecidos, além de inflação e fretes, pressiona as margens operacionais da C&A e pode ofuscar temporariamente os avanços apresentados pela administração.
"Classificamos a C&A Brasil como de Alto Risco devido a dois fatores: 1) a grande volatilidade das ações com desaceleração inesperada no final do ano; e 2) a presença persistente do antigo acionista majoritário Cofra, que ainda detém cerca de 30% da empresa", disse o banco.
Mesmo com essas ressalvas, o Citi mantém o preço-alvo de R$ 16 e afirma ver na C&A "uma das assimetrias de alta mais atraentes” entre as empresas acompanhadas pelo banco. O Citi também projeta um múltiplo preço sobre lucro inferior a seis vezes para 2027. Ano ano, porém, os pazpéis CEAB3 ainda recuam 25,94% no ano e 47,46% nos últimos 12 meses.