
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
Venda da CSN Cimentos pode reduzir a dívida da CSN e destravar valor para a ação; Huaxin e Votorantim disputam o ativo, diz relatório
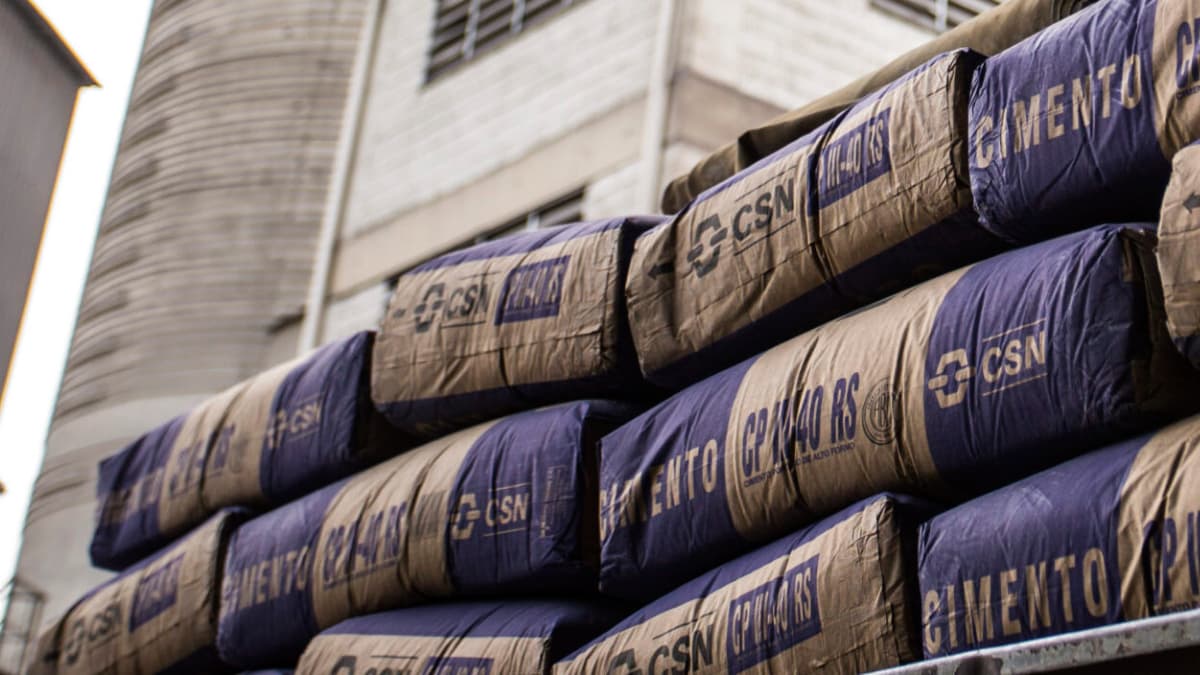
A CSN (CSNA3) deve assinar, nas próximas duas semanas, o acordo que formaliza a venda de sua divisão de cimentos. Segundo o jornal Valor Econômico, as negociações seguem sem exclusividade, e a companhia deve escolher a proposta de maior valor.
Entre os principais interessados estão a chinesa Huaxin e a Votorantim Cimentos, em consórcio com a italiana Cementir. De acordo com fontes ouvidas pelo jornal, as empresas estão na fase final de ajustes das propostas.
A expectativa é que as ofertas se aproximem de R$ 15 bilhões, valor inicialmente pretendido pelo ex-CEO da holding, Benjamin Steinbruch. No entanto, as estimativas para a transação chegaram a ficar entre R$ 11 bilhões e R$ 12 bilhões, abaixo do montante desejado.
Apesar disso, a venda é vista como uma oportunidade para reduzir o endividamento da CSN, cuja dívida atingiu R$ 42,1 bilhões no segundo trimestre de 2026.
Uma das fontes ouvidas pelo Valor afirmou que, caso o comprador escolhido solicite exclusividade, o prazo deverá ser curto e limitado aos dias necessários para a assinatura do contrato de compra e venda.
No início da semana, chegou a circular a possibilidade de uma oferta pública inicial (IPO, na sigla em inglês) da divisão de cimentos. A hipótese, porém, foi descartada pela área de relações com investidores (RI) da companhia, conforme noticiado anteriormente pelo Money Times, site parceiro do Seu Dinheiro.
Venda pode reduzir alavancagem da CSN
Em relatório assinado pelo analista de ações Luca Vello, a Genial Investimentos avalia que a venda da unidade de cimentos seria positiva para a CSN, principalmente pelo impacto na redução da alavancagem financeira.
Considerando uma transação de R$ 12 bilhões, a estimativa é que metade dos recursos seja destinada à quitação do empréstimo-ponte de US$ 1,2 bilhão, garantido pelos ativos de cimento.
Nesse cenário, a relação entre dívida líquida e Ebitda cairia de 3,49 vezes para 2,98 vezes, aproximando-se da meta estabelecida pela companhia para dezembro.
Caso o negócio alcance R$ 15 bilhões, o efeito sobre a alavancagem seria ainda mais expressivo, com o indicador recuando para 2,73 vezes.
Pelos cálculos da Genial, uma venda por R$ 12 bilhões acrescentaria R$ 2,44 por ação ao valuation da CSN.
Do ponto de vista do comprador, esse valor equivale a aproximadamente US$ 140 por tonelada de capacidade produtiva, cifra 41% superior aos US$ 100 por tonelada desembolsados pela holding na aquisição da Holcim Brasil, em 2021.
Identidade do comprador pode influenciar o negócio
A Genial também destaca que a identidade do comprador é relevante para a dinâmica competitiva do setor. As cinco maiores produtoras de cimento concentram cerca de 80% dos ativos do mercado brasileiro.
Uma eventual aquisição pela Votorantim Cimentos em parceria com a Cementir reuniria empresas de destaque no setor e poderia resultar em medidas por parte do Conselho Administrativo de Defesa Econômica (Cade), tornando o processo mais demorado.
Já a Huaxin, presente no Brasil desde 2025 por meio da Embu, passaria a ocupar a segunda posição entre as maiores produtoras de cimento do país com a aquisição, sem sobreposição de operações.
Por enquanto, a Genial mantém recomendação de manutenção para as ações da CSN e preço-alvo de R$ 7, o que representa um potencial de valorização de 22%.
Segundo a casa de análise, caso a venda da divisão de cimentos seja concluída por R$ 12 bilhões ou mais, o valuation da companhia poderá ser elevado em R$ 0,50 por ação.