
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
Compradora é a chinesa Huaxin, com a qual a siderúrgica já vinha negociando, mas momento econômico e operacional são desafiadores para a companhia
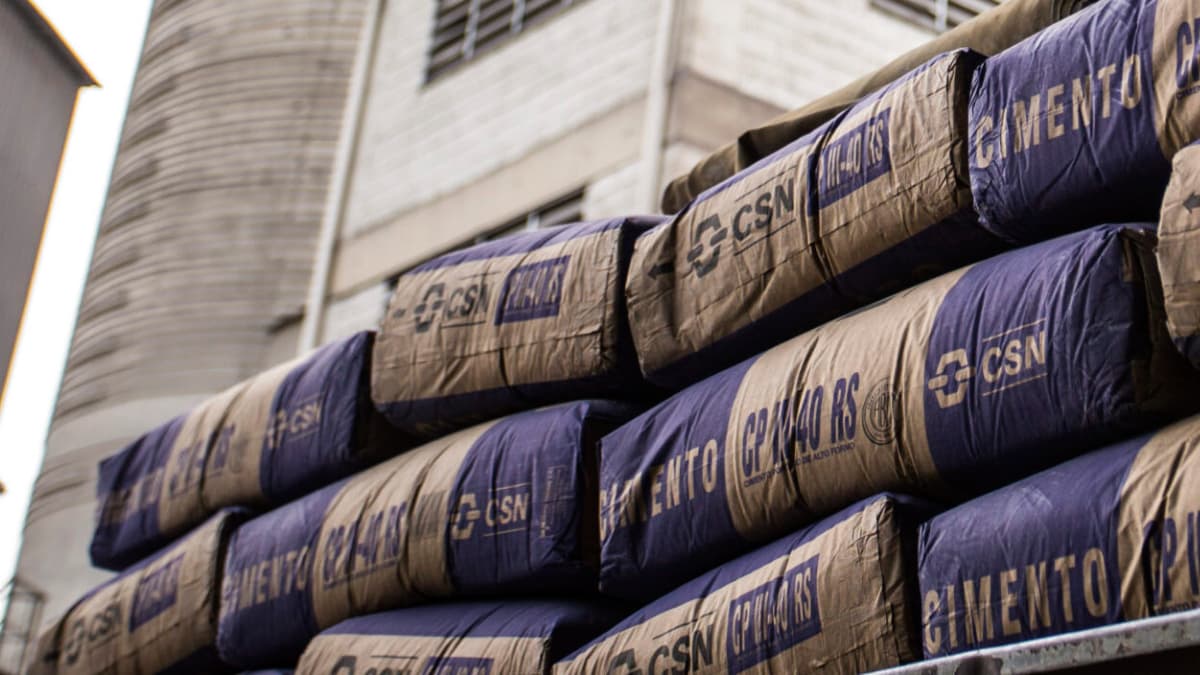
Muito esperada pelos investidores, a venda da cimenteira da Companhia Siderúrgica Nacional (CSN) finalmente saiu do papel. A empresa informou, por meio de fato relevante ao mercado neste fim de semana, que celebrou a venda da CSN Cimentos à chinesa Huaxin, com a qual já vinha negociando.
O valor da divisão de cimentos na transação foi avaliado em R$ 12,7 bilhões, considerando tanto as ações quanto as dívidas existentes.
De acordo com o fato relevante, o valor está "sujeito aos ajustes de fechamento usualmente aplicáveis" nesse tipo de operação, "incluindo aqueles referentes à dívida líquida e ao capital de giro da CSN Cimentos na data de fechamento."
A consumação da transação ainda está sujeita à aprovação do Conselho Administrativo de Defesa Econômica (Cade), à anuência prévia da Agência Nacional de Energia Elétrica (Aneel) e às aprovações regulatórias chinesas aplicáveis.
Segundo a CSN, a transação "constitui uma etapa importante na estratégia da Companhia voltada à redução do seu endividamento e o equacionamento da sua estrutura de capital."
A siderúrgica brasileira vinha negociando a venda da cimenteira com exclusividade com a Huaxin desde o dia 30 de outubro, e o prazo se encerraria no início desta semana.
Muito castigadas neste ano, com uma queda acumulada de quase 50%, as ações da CSN (CSNA3) vinham subindo nos últimos dias, animadas pela venda iminente da divisão de cimentos, considerada essencial para a siderúrgica equacionar sua dívida.
Os desafios no caminho da CSN
A venda da CSN Cimentos ocorre poucas semanas após a CSN vender sua operação siderúrgica na Alemanha para o grupo espanhol Megasa, em uma transação avaliada em cerca de R$ 3,1 bilhões.
Somadas, as duas negociações representam aproximadamente R$ 15,8 bilhões em valor de empresa anunciado, reforçando o esforço da companhia para reduzir sua alavancagem financeira. O efeito no caixa, porém, dependerá dos ajustes de dívida e das condições finais dos acordos.
Na avaliação de analistas do BTG Pactual, a negociação da CSN Cimentos é um passo relevante porque aumenta a visibilidade sobre o plano de redução do endividamento da empresa-mãe.
Por outro lado, o banco pondera que o valuation de R$ 12,7 bilhões ficou mais próximo da parte inferior das expectativas informais do mercado, que variavam entre R$ 12 bilhões e R$ 15 bilhões.
Ainda assim, o BTG destaca que a operação ganha relevância diante de uma dívida líquida que alcançava R$ 42,1 bilhões ao final do segundo trimestre de 2026.
Apesar do progresso, o banco acredita que a venda da CSN Cimentos, sozinha, não resolve todos os desafios da companhia.
A casa destaca que a CSN ainda possui outros ativos passíveis de monetização, incluindo operações ligadas a minério de ferro, infraestrutura e ativos imobiliários, que podem contribuir para reduzir a alavancagem nos próximos trimestres.
Além disso, o ambiente operacional continua desafiador. A siderurgia brasileira segue enfrentando forte concorrência, enquanto o negócio de minério sofre pressão de fretes mais elevados e de um mercado internacional menos favorável.
Na prática, isso significa que a geração orgânica de caixa tende a permanecer pressionada, tornando a venda de ativos um componente cada vez mais importante para a recuperação financeira da companhia.
Para o BTG, os movimentos recentes indicam avanços no reposicionamento estratégico da CSN sob o comando de Fabio Schvartsman, embora a capacidade de execução e o timing das próximas etapas ainda sejam pontos de atenção para o mercado.
Já os analistas do Citi lembram que o trabalho da CSN está longe de terminar. Com os juros ainda elevados no Brasil e revisões para baixo das projeções da CSN Mineração (CMIN3), a siderúrgica deve continuar buscando alternativas para fortalecer seu balanço e reduzir a dívida.