
De Amazon a Nubank: empresas alugam escritórios ainda em obra e preço dispara em SP
Enquanto empresas voltaram ao presencial, incorporadoras reduziram a oferta de lajes e levaram o aluguel na Paulista a até R$ 180 por metro quadrado
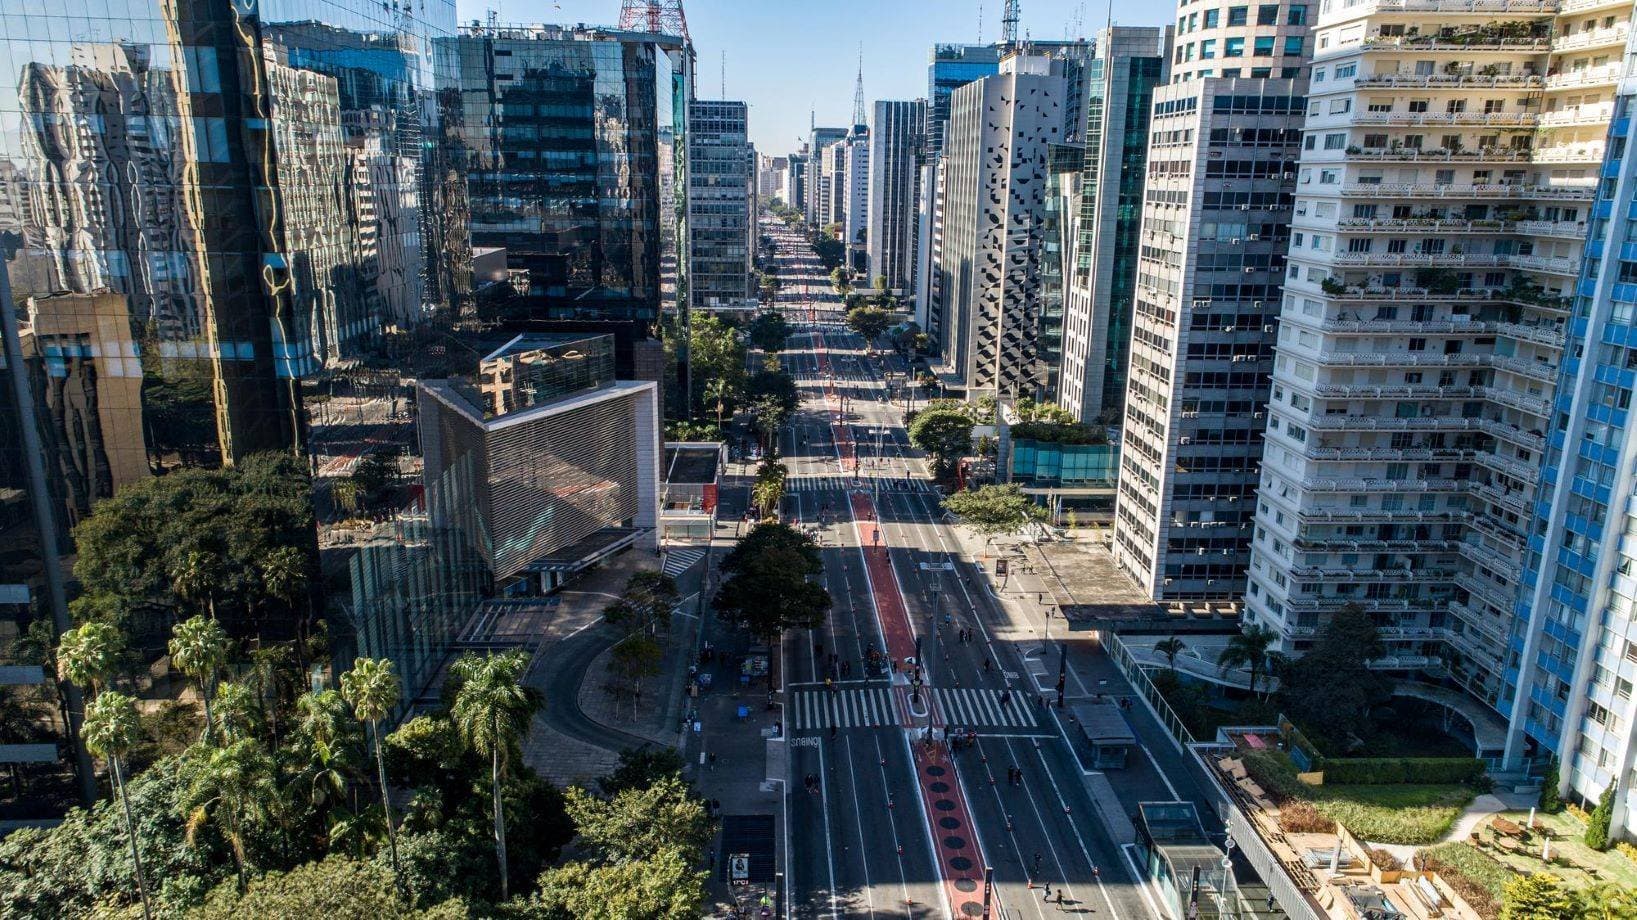
A região da Avenida Paulista está chegando a um preço de aluguel inédito em sua história. Transações recentes já se aproximam de R$ 170 a R$ 180 por metro quadrado, segundo a CBRE, em um movimento provocado por uma combinação pouco esperada. Empresas voltando ao escritório e incorporadoras que, após a pandemia, reduziram a aposta em novos prédios corporativos.
O resultado é um mercado em que a demanda por escritórios de qualidade cresce mais rápido do que a oferta. No acumulado até setembro, São Paulo registrou 684 mil metros quadrados de absorção bruta, 23% acima da média histórica para o período entre 2019 e 2025, de acordo com a CBRE.
A absorção líquida, que desconta os espaços devolvidos pelas empresas, chegou a 313 mil metros quadrados, também um recorde para os três primeiros trimestres do ano.
A taxa de vacância geral da cidade caiu para 15,5%, mesmo com a entrada de um volume recorde de novos escritórios. Nos imóveis de padrão AAA, a taxa estava em 12,8%.
Para Felipe Robert Giuliano, diretor de locação e pesquisa da CBRE Brasil, parte da atual escassez é consequência de uma aposta que se mostrou equivocada durante a pandemia: a ideia de que o escritório físico perderia relevância de forma permanente.
“Muitas empresas tomaram decisões precipitadas. Muitas empresas reduziram o escritório, foram para até para o interior. Do lado do incorporador, ele passou a segurar o que tinha em produção e focar no residencial. E agora a oferta de residencial está muito alta. Por quê? Porque o financiamento imobiliário está caro, os juros. Por outro lado, as empresas voltando mais vezes por semana ao escritório”, explica.
O resultado, segundo ele, foi uma inversão. Sobrou oferta residencial enquanto faltou espaço corporativo de qualidade.
Na Paulista, uma laje grande virou artigo raro
A escassez é particularmente forte quando se olha para empresas que precisam de grandes áreas.
Segundo a CBRE, uma companhia que procura 20 mil metros quadrados tem hoje apenas uma opção pronta em toda a cidade de São Paulo:o Alto das Nações. Para espaços acima de 10 mil metros quadrados, são apenas sete opções.
A perspectiva para os próximos anos também não indica uma solução rápida. Segundo Giuliano, não há atualmente nenhum projeto previsto para entregar mais de 60 mil metros quadrados de escritórios na cidade até 2040.
O movimento já está levando grandes empresas a se antecipar à escassez. O Santander, por exemplo, comprou no início deste ano o projeto corporativo que será construído no terreno do antigo Extra JK, com entrega prevista para 2029. A decisão dá ao banco uma solução de longo prazo para sua ocupação, mas também mostra como empresas que precisam de grandes áreas estão tendo de planejar seus escritórios com anos de antecedência.
Quando o Santander se mudar para o novo empreendimento, a atual sede do banco, com cerca de 70 mil metros quadrados, será desocupada e voltará ao mercado. Ou seja, o movimento não elimina a pressão sobre a oferta imediatamente: a nova área só estará disponível daqui a alguns anos, enquanto a demanda por grandes lajes já está acontecendo agora.
Na Paulista, o problema começa ainda antes da construção. A disponibilidade de terrenos é limitada e os projetos costumam ser formados por lajes menores. Tanto que a maior parte dos projetos da região tem lajes com menos de 1.000 metros quadrados.
É nesse ambiente que os preços chegaram aos níveis atuais de R$ 170 a R$ 180 por metro quadrado.
A oferta nova está chegando, mas quase toda ocupada
A falta de escritórios não significa que São Paulo tenha parado de receber novos prédios. Pelo contrário.
A cidade deve encerrar 2026 com cerca de 420 mil metros quadrados de novos escritórios entregues, acima da média anual histórica, que fica entre 200 mil e 300 mil metros quadrados.
O detalhe é que 60% desse novo estoque já estava pré-locado antes da entrega.
Entre os principais empreendimentos entregues no ano estão o Biosquare, ocupado pela Amazon; oCyrela Corporate, que abriga o Nubank; uma torre do EZ Towers, ocupada pelo Itaú; e o Alto das Nações, que teve 15 mil metros quadrados alugados pela Bayer.
Ou seja, parte relevante da oferta que chega ao mercado já tem destino definido. A dinâmica ajuda a explicar por que a vacância da cidade caiu mesmo com um volume excepcional de novas entregas.
Para a CBRE, a própria alta dos aluguéis pode começar a criar as condições para uma nova onda de projetos corporativos.
A conta é relativamente simples: se o custo de construir um edifício novo aumenta, o aluguel precisa ser alto o suficiente para remunerar o capital investido pelo incorporador e pelo proprietário do imóvel.
“Para viabilizar uma construção nova agora, o valor de locação precisa subir, porque senão não remunera o incorporador, o investidor”, afirma Giuliano.
O movimento cria um ciclo de ajuste. A escassez reduz a oferta, a oferta menor pressiona os preços e preços maiores tornam economicamente mais interessante construir novos escritórios.
Mas existe um limite: os novos prédios tendem a ser menores. “Quanto menos oferta, sobe o preço, e, por outro lado, subindo o preço, vai ajudar a fechar a conta dos incorporadores para eles fazerem mais escritórios, só que infelizmente o tamanho deles vai ser menor”, diz.
A escassez também não está distribuída igualmente por toda a cidade. As empresas estão concentrando a demanda nos imóveis considerados melhores, em um movimento conhecido no mercado como flight to quality.
Edifícios Classe A/A+ responderam por 60% da absorção bruta acumulada até setembro.
A região da Marginal concentrou 42% de toda a absorção bruta no período. Entre os principais polos corporativos, Pinheiros teve a maior queda da vacância, de 4,5 pontos percentuais desde o fim de 2025, para 9,9%.
Na Chucri Zaidan, a vacância caiu 3,2 pontos, para 14,6%. Na Faria Lima/JK, chegou a 7,9%, 0,7 ponto percentual abaixo do encerramento do ano passado.
Esse movimento também começa a aparecer nos preços. Segundo a CBRE, a tendência é de estabilidade no mercado geral, mas de alta nos edifícios Classe A/A+ bem localizados, especialmente nas regiões de Pinheiros/Chucri e Paulista.
A combinação de empresas mais presentes no escritório, preferência por prédios de melhor qualidade e pouca oferta de grandes lajes criou um mercado em que o espaço corporativo deixou de ser uma preocupação apenas para quem precisa ocupá-lo. Para quem consegue oferecê-lo no lugar certo, ele voltou a valer mais.