
De olho no caixa, MRV zera ativos da Luggo e acelera desinvestimentos fora do país
Operação de R$ 144 milhões encerra ciclo de empreendimentos da subsidiária de locação, enquanto Resia também vende ativos nos EUA
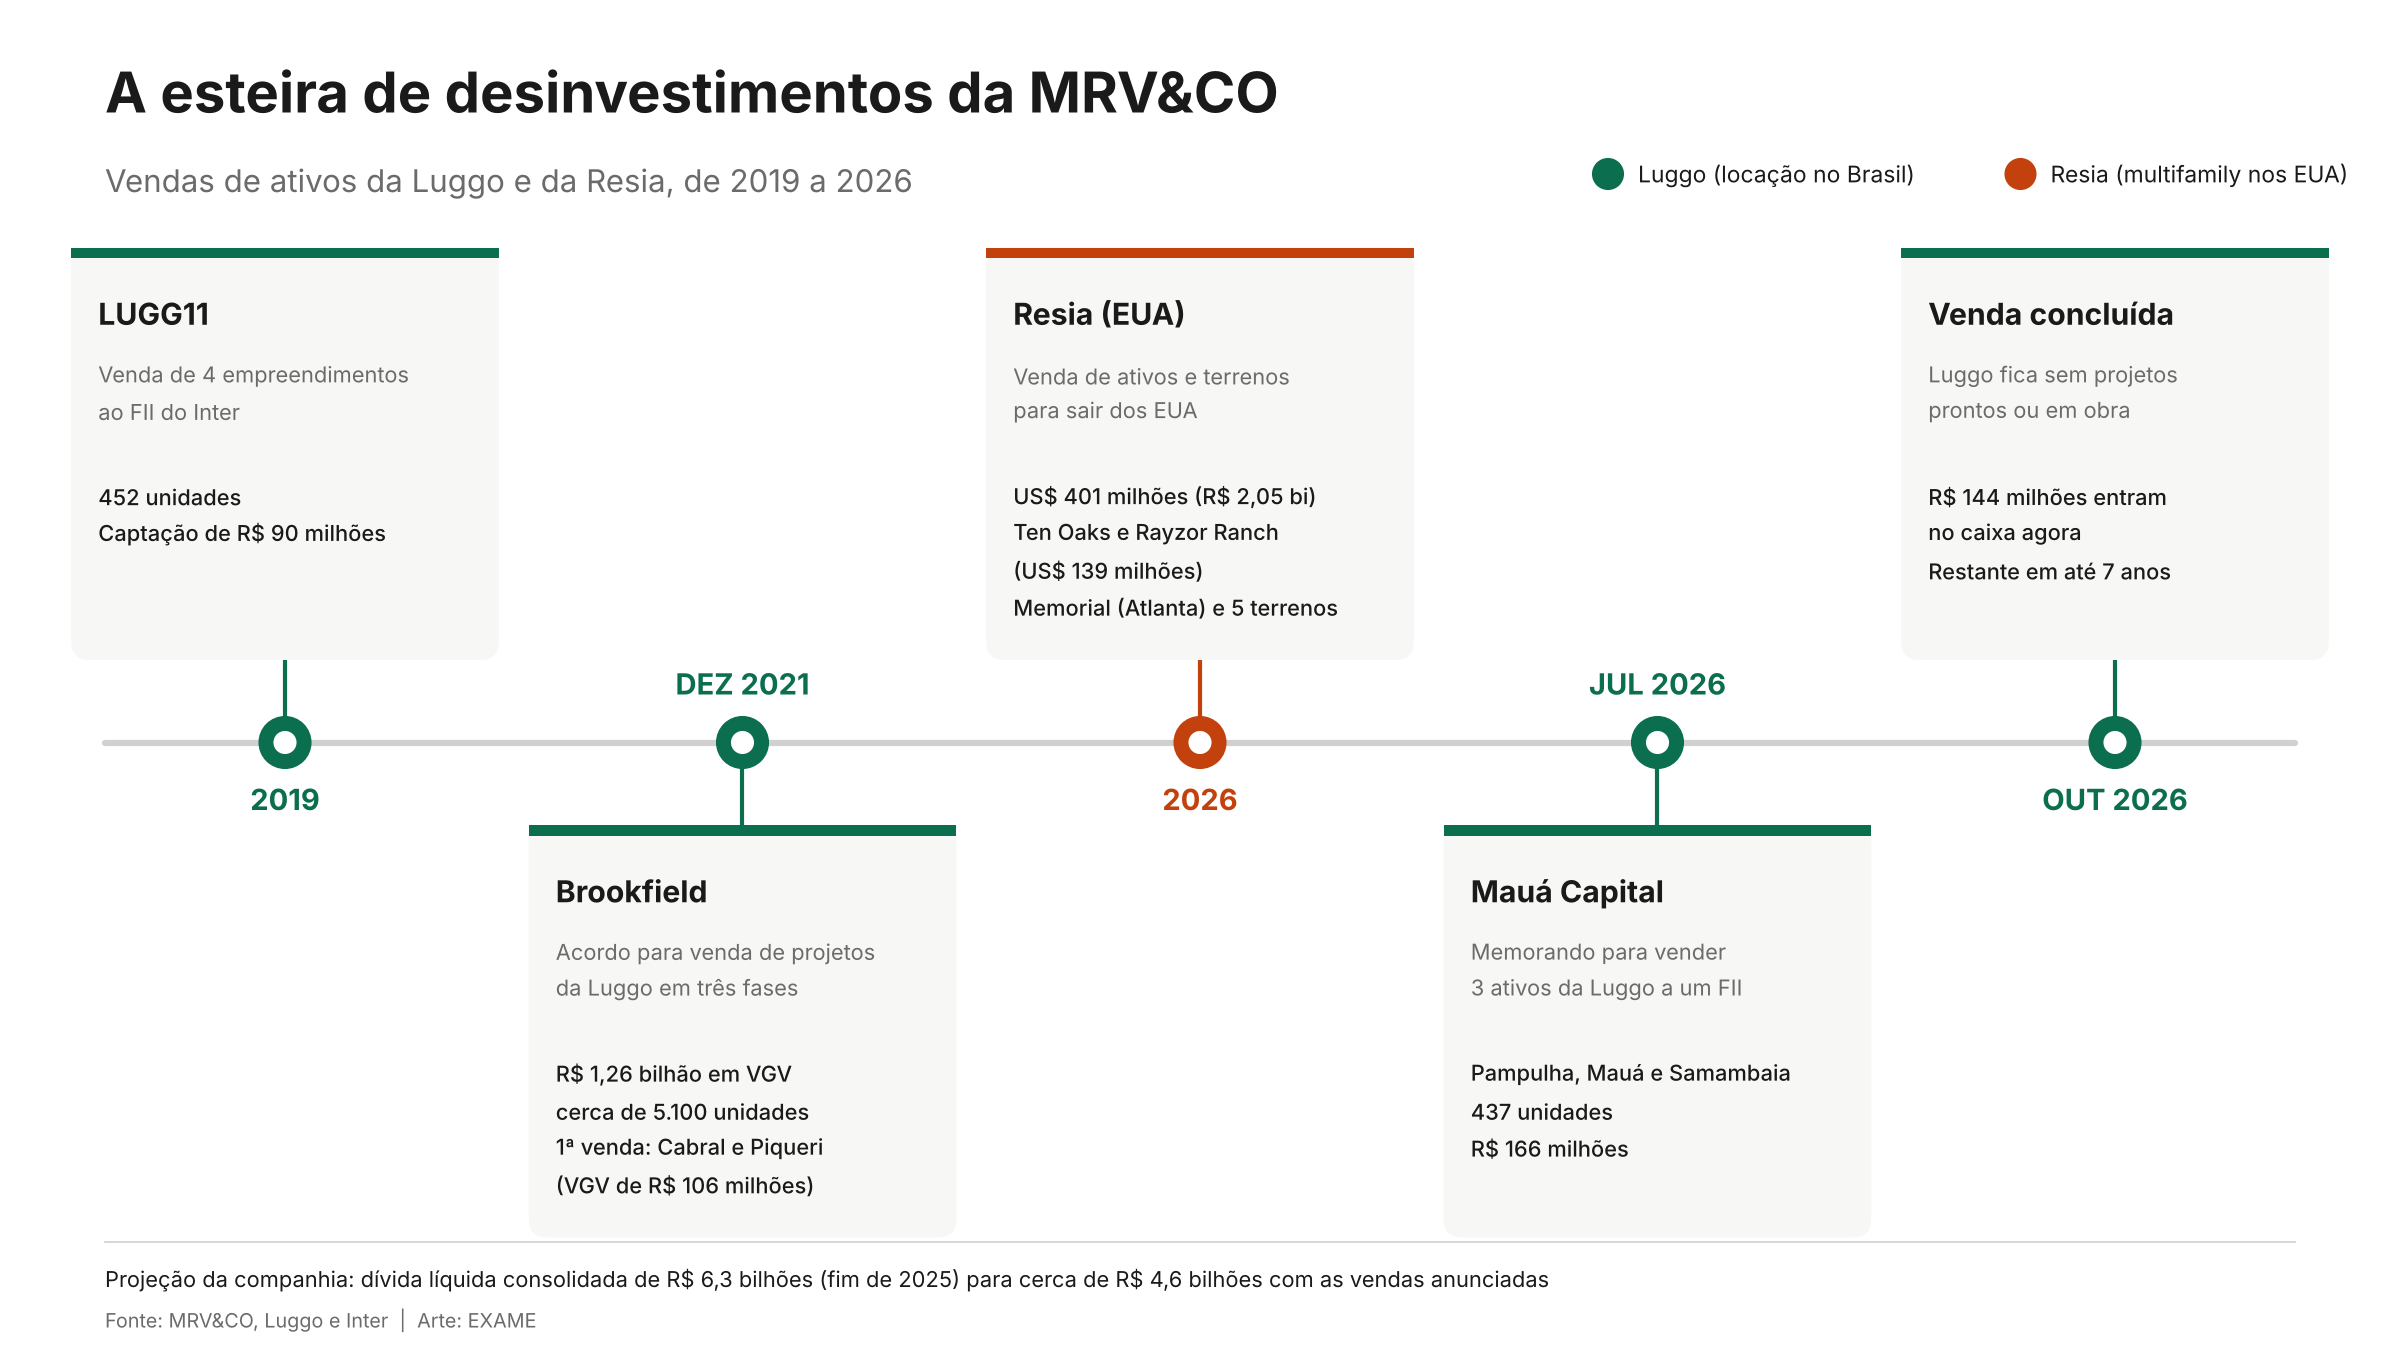
A MRV&CO colocou mais um ativo na esteira de desinvestimentos que vem usando para reduzir a estrutura e reforçar o caixa do grupo. A companhia concluiu a venda de três empreendimentos da Luggo, sua subsidiária de imóveis residenciais para locação, por R$ 166 milhões. Desse total, R$ 144 milhões entram no caixa agora, enquanto o restante será recebido conforme a venda dos ativos pelo comprador ou em até sete anos.
A operação também marca o fim de uma fase da Luggo. Com a venda, a subsidiária fica sem empreendimentos prontos ou em construção e encerra o que a MRV chama de “safra antiga” da operação.
A Luggo, porém, não deixa de existir. A companhia continua responsável pela gestão de ativos e poderá voltar a desenvolver projetos no futuro. A estratégia anunciada pela MRV é que novos empreendimentos só sejam lançados depois da reciclagem dos ativos atuais, em um cenário em que osjuros elevados tornam mais caro manter capital imobilizado em projetos de locação residencial.
A operação concluída agora é resultado de um processo que começou em julho, quando a MRV anunciou um memorando para vender os três ativos. O movimento é particularmente relevante porque a operação de locação foi criada justamente para desenvolver projetos built-to-rent, construídos desde a origem para serem alugados.
O portfólio negociado reúne o Luggo Pampulha, com 118 unidades, o Luggo Mauá, com 119, e o Luggo Samambaia, com 200. Juntos, os empreendimentos somam 437 unidades. Na ocasião do anúncio, a companhia estimou que a operação poderia reduzir em 7,5% a dívida líquida consolidada da MRV&CO.
A decisão de reciclar esse portfólio ocorre em um momento de juros elevados. No último balanço, a MRV afirmou que, diante do cenário atual, não teria outros empreendimentos prontos ou em construção na Luggo.
A estratégia de vender os ativos da Luggo não começou agora. Em 2019, os primeiros empreendimentos da subsidiária foram vendidos para o LUGG11, fundo imobiliário administrado pelo Inter e criado para investir nos ativos da plataforma.
Na época, a operação envolveu quatro empreendimentos, totalizando 452 unidades. A captação chegou a R$ 90 milhões, com 100% de adesão durante o período de reserva.
Dois anos depois, a MRV ampliou a estratégia. Em dezembro de 2021, assinou um acordo com um veículo da Brookfield Asset Management para vender empreendimentos da Luggo que somavam R$ 1,26 bilhão em Valor Geral de Vendas (VGV) e cerca de 5.100 unidades.
O acordo foi estruturado em três fases, de acordo com a maturidade dos projetos. A primeira venda dentro desse acordo envolveu os empreendimentos Luggo Cabral, em Contagem (MG), e Luggo Piqueri, em São Paulo. A operação tinha VGV de R$ 106 milhões, recebimento líquido de R$ 56 milhões e lucro bruto de R$ 30 milhões.
Resia segue o mesmo caminho nos EUA
A reciclagem de ativos da Luggo faz parte de uma estratégia maior da MRV&CO para reduzir a estrutura do grupo e desalavancar o balanço.
Nos Estados Unidos, aResia, subsidiária da companhia voltada ao mercadomultifamily, também acelerou a venda de empreendimentos e terrenos.
Em 2026, a Resia já anunciou cerca de US$ 401 milhões em alienações, equivalentes a aproximadamente R$ 2,05 bilhões. As operações devem contribuir para uma redução de cerca de US$ 290 milhões na dívida líquida da holding, ou aproximadfamente R$ 1,5 bilhão.
Entre as vendas estão os empreendimentos Ten Oaks e Rayzor Ranch, no Texas, negociados por US$ 139 milhões, e o projeto Memorial, em Atlanta, além de cinco terrenos.
A estratégia americana segue uma decisão anunciada anteriormente pela companhia de vender até US$ 800 milhões em ativos até o fim de 2026. Com a conclusão dessas alienações, a MRV&CO pretende encerrar completamente suas operações nos Estados Unidos.
O plano é reduzir dívida e capital empregado
A venda da Luggo e os desinvestimentos da Resia fazem parte de uma estratégia mais ampla de redução do endividamento e simplificação da estrutura da MRV&CO.
Segundo os dados apresentados pela companhia, o conjunto das vendas de ativos anunciadas pode reduzir a dívida líquida consolidada em aproximadamente R$ 1,7 bilhão, ou 28%, levando o indicador de R$ 6,3 bilhões no fim de 2025 para cerca de R$ 4,6 bilhões.
Ao mesmo tempo, a MRV tenta aumentar a geração de caixa da operação principal no Brasil. No segundo trimestre de 2026, a margem bruta da incorporação chegou a 31,2%, com expectativa de convergência para cerca de 35%, patamar das novas vendas.
A companhia também vem reduzindo a necessidade de desembolso para aquisição de terrenos. No segundo trimestre, 93% do landbank adquirido foi via permuta, enquanto a empresa estima uma redução de aproximadamente R$ 200 milhões por ano no estoque pago de terrenos. O objetivo é fazer com que a operação brasileira de incorporação gere mais caixa e dependa menos de capital imobilizado.