
Desconsolidação das usinas? Caso Raízen (RAIZ4) divide opiniões e vira ‘lição do que não fazer’
A venda de usinas por grandes grupos, com a Raízen (RAIZ4) no centro das discussões, levanta dúvidas sobre os rumos da consolidação do setor sucroenergético e coloca o retorno das aquisições em debate. Para Daniel Cobucci, do BB Investimentos, a trajetória da companhia oferece uma “lição do que não fazer” quando a expansão não entrega […]
A venda de usinas por grandes grupos, com a Raízen (RAIZ4) no centro das discussões, levanta dúvidas sobre os rumos da consolidação do setor sucroenergético e coloca o retorno das aquisições em debate. Para Daniel Cobucci, do BB Investimentos, a trajetória da companhia oferece uma “lição do que não fazer” quando a expansão não entrega as sinergias esperadas.
“O caso da Raízen é muito ilustrativo porque mostrou que quando você tem uma extensão muito grande de capital para fazer aquisições, mas esse capital não gera sinergia, você acaba tendo um movimento contrário ao que você esperava. Como é o caso da aquisição da Biosev. As expansões não trouxeram esse retorno. É uma lição do que não fazer, sair expandindo sem sinergia”, explica Cobucci.
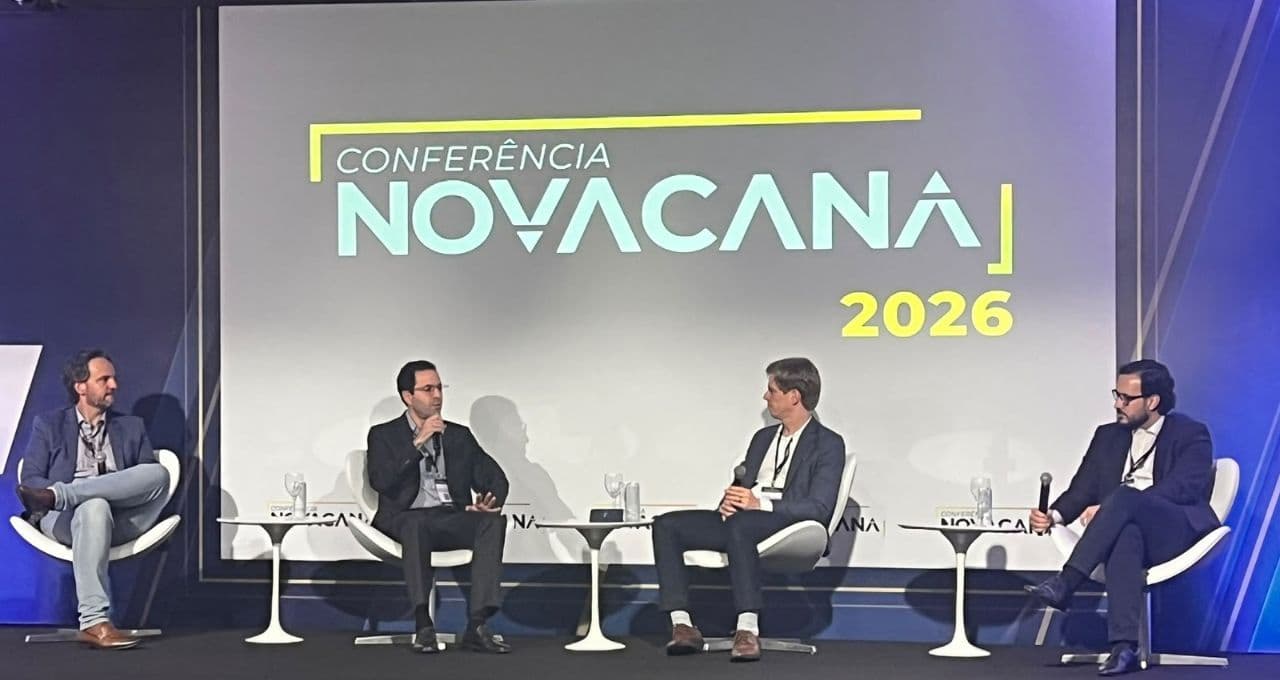
A avaliação foi apresentada no painel “Capital em movimento: onde estão as maiores oportunidades do mercado”, no segundo dia da 9ª Conferência NovaCana. A discussão reuniu visões diferentes sobre o significado dos desinvestimentos e o perfil dos próximos compradores de usinas.
O painel reuniu Daniel Cobucci, analista do BB Investimentos; Felipe Fernandes Mendes, diretor de sustentabilidade, novos negócios e relações institucionais da Tereos; Leonardo Minete Cardozo, head de novos negócios da Atvos; e Ricardo Braghini, sócio-líder de agronegócio da Simões Pires. A moderação ficou a cargo de Renata Bossle, editora-chefe do NovaCana.
O debate ganha relevância diante da reestruturação financeira da Raízen, que entrou em recuperação extrajudicial e teve seu plano homologado pela Justiça em julho. Nesse contexto, as vendas de ativos colocam uma questão para o setor: representam uma desconsolidação ou uma mudança no perfil de quem vai às compras?
Enquanto uma leitura aponta para a reversão da expansão conduzida por grandes grupos, outra vê a continuidade da concentração, agora com maior protagonismo de empresas médias e familiares.
Desconsolidação das usinas divide opiniões
Para Ricardo Braghini, sócio-líder de agronegócio da Simões Pires, o movimento atual contrasta com a euforia que marcou a entrada de grupos internacionais no mercado brasileiro. Naquele período, havia maior agressividade na compra de usinas e na busca por escala e capacidade de moagem.
Agora, segundo ele, os desinvestimentos vêm acompanhados de um esforço para fortalecer a governança e a estrutura dos grupos diante das dificuldades de preços e de mercado. Nesse cenário, Braghini considera adequado falar em desconsolidação.
“Por conta disso, acredito que a gente possa usar essa expressão (desconsolidação). Vemos os grupos tentando fazer uma governança nesses momentos de crise que estamos vivendo com relação a preços e mercado consumidor. A aquisição hoje é muito mais seletiva, ela acontece só se fizer muito sentido”.
Localização e possibilidades de desenvolver novos produtos estão entre os fatores que, segundo Braghini, precisam orientar essa decisão. O crescimento por aquisições continua possível, desde que o ativo faça sentido dentro da estratégia do comprador.
Felipe Fernandes Mendes, diretor de sustentabilidade, novos negócios e relações institucionais da Tereos, cooperativa francesa, apresentou o contraponto:
“Eu não concordo muito com essa questão. Eu ainda acho que esse setor é muito fragmentado. A consolidação desse setor é lenta, mas acontece. No início dos anos 2000, os 10 maiores players tinham 25% – 30% do mercado, e hoje isso caminha para 35% – 40%”, afirmou.
Raízen movimenta mercado para grupos médios e familiares
Na leitura de Mendes, a concentração deve continuar com maior participação de grupos médios, muitas vezes familiares. A venda de ativos por grandes empresas abre espaço para esses compradores ampliarem suas operações.
“Se você olhar as transações dos últimos dois ou três anos, muito motivada pela situação da própria Raízen, eu vejo esses midplayers, entre 5 a 12 milhões de toneladas, movimentando esse mercado. É o que está acontecendo seja por usina que depois você desativa, seja por terra quando há uma capacidade ociosa muito grande, principalmente em Ribeirão Preto”.
Enquanto esse movimento ocorre, os estrangeiros demonstram menor disposição para expandir sua presença no segmento de cana aqui no Brasil, segundo o executivo.
“Quando olhamos o número de estrangeiros no setor, eu não vou citar nomes, mas não temos mais que 4 a 6 nomes fortes que seguem investindo no Brasil”.
Outro fator é o prazo considerado para recuperar o investimento. Segundo Mendes, determinados grupos familiares trabalham com horizontes de dez, quinze ou vinte anos, enquanto a Tereos considera períodos mais curtos, de cinco a sete anos. Essa diferença altera a avaliação sobre quanto vale pagar por um ativo.
O etanol de milho, por sua vez, desperta interesse estrangeiro. Mendes ponderou, porém, que ainda não é possível afirmar se esse segmento será um novo indutor de consolidação semelhante ao observado em ciclos anteriores, como entre 2005 e 2013.
Por que a Tereos também decidiu vender uma usina
A própria Tereos ilustra a revisão dos critérios de alocação de capital. Segundo Mendes, das sete usinas que o grupo chegou a ter no Brasil, seis vieram de aquisições. Mesmo com esse histórico comprador, a companhia anunciou no começo de 2026 a venda da Usina Andrade, localizada em Pitangueiras (SP), para a Viralcool.
A unidade, explicou, havia deixado de fazer sentido dentro da configuração regional das operações. A venda permitiu capturar um múltiplo considerado atrativo e manter o conjunto de usinas com capacidade em torno de 19 milhões a 20 milhões de toneladas, com menos ativos industriais.
“Sempre fomos compradores, mas essa operação fazia sentido para nós. É importante muitas vezes tirar o pé e se manter no que é core para passar por esse momento de baixa do setor”, disse.
Para o executivo, essa decisão ganha relevância em uma indústria na qual os custos fixos representam entre 70% e 80% do total. Rever o portfólio e concentrar as operações pode ajudar a atravessar um período de menor retorno no setor.
Investimentos preservam o canavial
A seletividade também orienta os investimentos nas operações que permanecem. Na Tereos, as prioridades incluem manter a idade média do canavial em torno de três a 3,2 anos e preservar a manutenção agrícola e industrial.
Mendes citou a irrigação como uma alternativa com retornos atrativos, mas que exige muito capital. No cenário de preços discutido no painel, a companhia não pretendia concentrar mais recursos nessa frente.
Para fortalecer a resiliência agrícola, o grupo tem apostado no manejo, na renovação do canavial e nos bioinsumos. Segundo o executivo, a participação destes últimos passou de aproximadamente 15% a 20% da área, três ou quatro anos antes, para cerca de 50%.