
Dona do Banco24Horas capta meio bilhão e libera caixa para crescer em novos negócios
Recursos de debênture alongam o perfil da dívida e abrem espaço para expansão de agências compartilhadas entre bancos
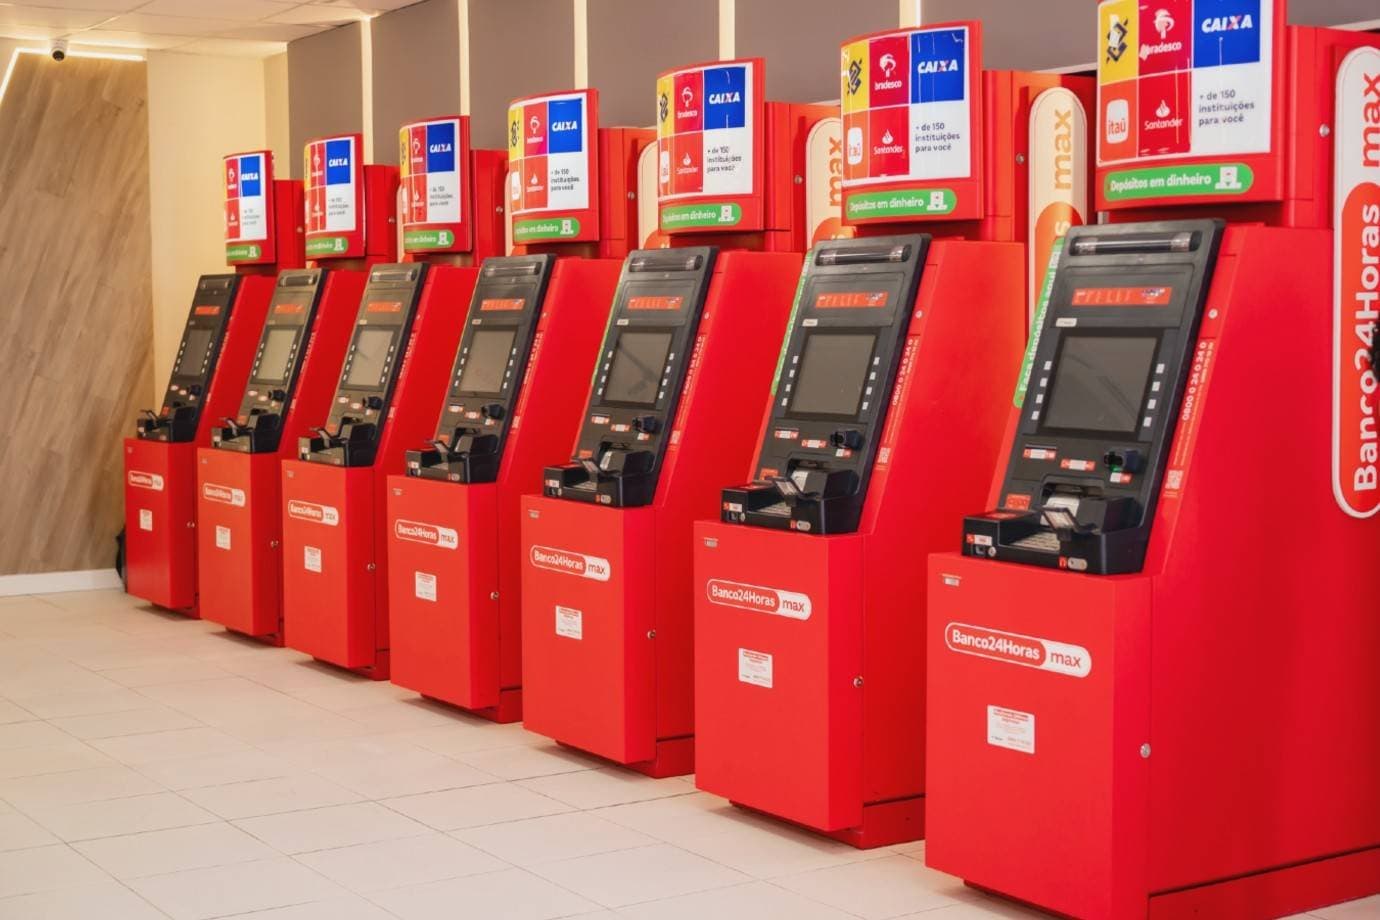
A Tecban, dona da rede Banco24Horas, captou R$ 535 milhões em sua 10ª emissão de debêntures para alongar o perfil da dívida e liberar espaço no caixa para investimentos nos próximos anos. A companhia pretende investir de R$ 400 milhões a R$ 500 milhões por ano, sendo metade destinada à manutenção dos negócios atuais e metade à expansão de novas frentes, incluindo a gestão de agências bancárias e a criação de espaços de atendimento compartilhados entre instituições financeiras.
A emissão foi concluída a um custo de Certificado de Depósito Interbancário (CDI) mais 1,38%, com prazo de cinco anos.
Segundo Leonardo Vannucci, CFO da Tecban, os recursos foram integralmente destinados ao pagamento de dívidas mais caras, incluindo a antecipação de vencimentos previstos para o próximo ano. Com a operação, o próximo vencimento da companhia passou para 2029.
“Mais do que reduzir o custo da dívida, foi deixar um espaço de caixa importante nos próximos dois anos para investimentos”, afirma o executivo.
A Tecban estima que a operação reduzirá em cerca de R$ 5 milhões por ano as despesas financeiras. O custo médio ponderado da dívida caiu de CDI mais 1,68% para CDI mais 1,35%, de acordo com Vannucci.
A companhia tem geração de caixa anual de aproximadamente R$ 600 milhões, que deverá sustentar os investimentos previstos. A estratégia é ampliar a participação dos novos negócios na receita, hoje concentrada principalmente narede Banco24Horas, por meio de serviços que permitam aos bancos manter o atendimento presencial com uma estrutura mais eficiente.
“Acreditamos que o principal vetor de crescimento será a gestão de agências dos bancos”, diz Vannucci. O modelo inclui tanto a administração de estruturas próprias das instituições financeiras quanto a criação de espaços compartilhados, nos quais diferentes bancos podem oferecer atendimento sem precisar manter unidades independentes.
A Tecban já testa o formato de agências multimarcas em Cuiabá e pretende encerrar este ano com três unidades em funcionamento. A meta é chegar a dez espaços até o fim do primeiro trimestre de 2027.Como os projetos ainda estão em fase experimental, os modelos de remuneração e os investimentos necessários por unidade não estão definidos. Em cidades maiores, o aporte pode chegar a R$ 1 milhão ou mais, segundo o executivo.
A expansão busca diversificar as receitas em um momento de transformação dos serviços financeiros, marcado pela digitalização e pela redução do uso de dinheiro em espécie. ATecban estima que o volume sacado em seus terminais e nas agências bancárias seja de aproximadamente R$ 2 trilhões por ano, o equivalente a 15% do Produto Interno Bruto (PIB) brasileiro.
A expectativa da empresa é que, até 2030, esse volume caia pela metade. As transações em dinheiro também poderão representar de 2% a 3% do total de operações dos meios de pagamento. Ainda assim, Vannucci avalia que a demanda por numerário não desaparecerá e que a eficiência operacional será determinante para preservar as margens.
“Somos supercéticos e realistas: a tendência é de continuidade da queda. Só que não acaba. Nós acreditamos que o dinheiro perde relevância, mas sempre vai existir uma parte da população que precisa desse acesso”, afirma.
Nesse cenário, a companhia aposta no compartilhamento de estruturas para reduzir custos. A lógica é semelhante à darede Banco24Horas, que permite a diferentes instituições financeiras dividir despesas com equipamentos, aluguel, manutenção e transporte de valores.
A empresa também vê potencial em ampliar os serviços oferecidos nos terminais, que podem executar outras funções para além do saque de dinheiro, incluindo contratação de empréstimos, desbloqueio de chips e troca de senhas.
Mercado de crédito
A mais recente captação ocorreu em um momento desafiador para o mercado de crédito privado brasileiro, afetado pela abertura dos spreads e pelos resgates em fundos de crédito.
De acordo com Vannucci, a baixa alavancagem financeira da Tecban foi determinante para atrair investidores. A companhia encerrou a operação com uma relação entre dívida líquida e EBITDA, o lucro antes de juros, impostos, depreciação e amortização, de 1,5 vez.
“Nosso nível de endividamento atual é muito saudável. Foi isso que permitiu essa colocação”, diz o CFO.
A demanda superou o valor inicialmente pretendido. Segundo o executivo, investidores se ofereceram para ampliar a operação em R$ 200 milhões, elevando a captação potencial a R$ 735 milhões. A empresa, porém, manteve o volume em R$ 535 milhões por não precisar aumentar o endividamento.
A operação também ampliou a base de investidores, com a entrada de novas casas independentes e assets de grandes bancos. Para Vannucci, além dos indicadores financeiros, a apresentação do plano estratégico da companhia ajudou a despertar o interesse do mercado. A oferta foi coordenada pelo UBS BB e pelo Bradesco BBI.
A Tecban não prevê uma nova emissão no curto prazo. Com a dívida alongada e a geração operacional de caixa direcionada aos investimentos, a próxima captação está planejada para 2029, segundo o executivo.Eleições e o futuro do Pix
A empresa afirma que os planos de investimento não dependem do resultado das eleições presidenciais. Questionado sobre o cenário político e o debate em torno do Pix, Vannucci disse que as decisões da companhia partem da expectativa de continuidade da digitalização dos serviços financeiros.
“Nós somos agnósticos em relação à política. O que acreditamos é que a tecnologia veio para ficar e que nosso plano estratégico e nossos negócios futuros estão lastreados na continuidade da digitalização”, afirma.
Segundo o CFO, a Tecban define seus investimentos com base em uma gestão conservadora do endividamento e em cenários de juros considerados tanto favoráveis quanto adversos. A companhia projeta encerrar 2026 com receita líquida de R$ 3,3 bilhões, crescimento de cerca de 10% em relação ao ano anterior.
Os novos negócios devem avançar 30%, enquanto a meta é manter a margem EBITDA em aproximadamente 24% pelos próximos três anos.