
Eles fizeram o Pix parcelado virar um negócio de R$ 520 milhões e cresceram 400% no último ano
Motor proprietário da fintech considera mais de 100 variáveis e toma uma decisão em até três segundos; cliente pode fazer uma compra parcelada sem cartão de crédito
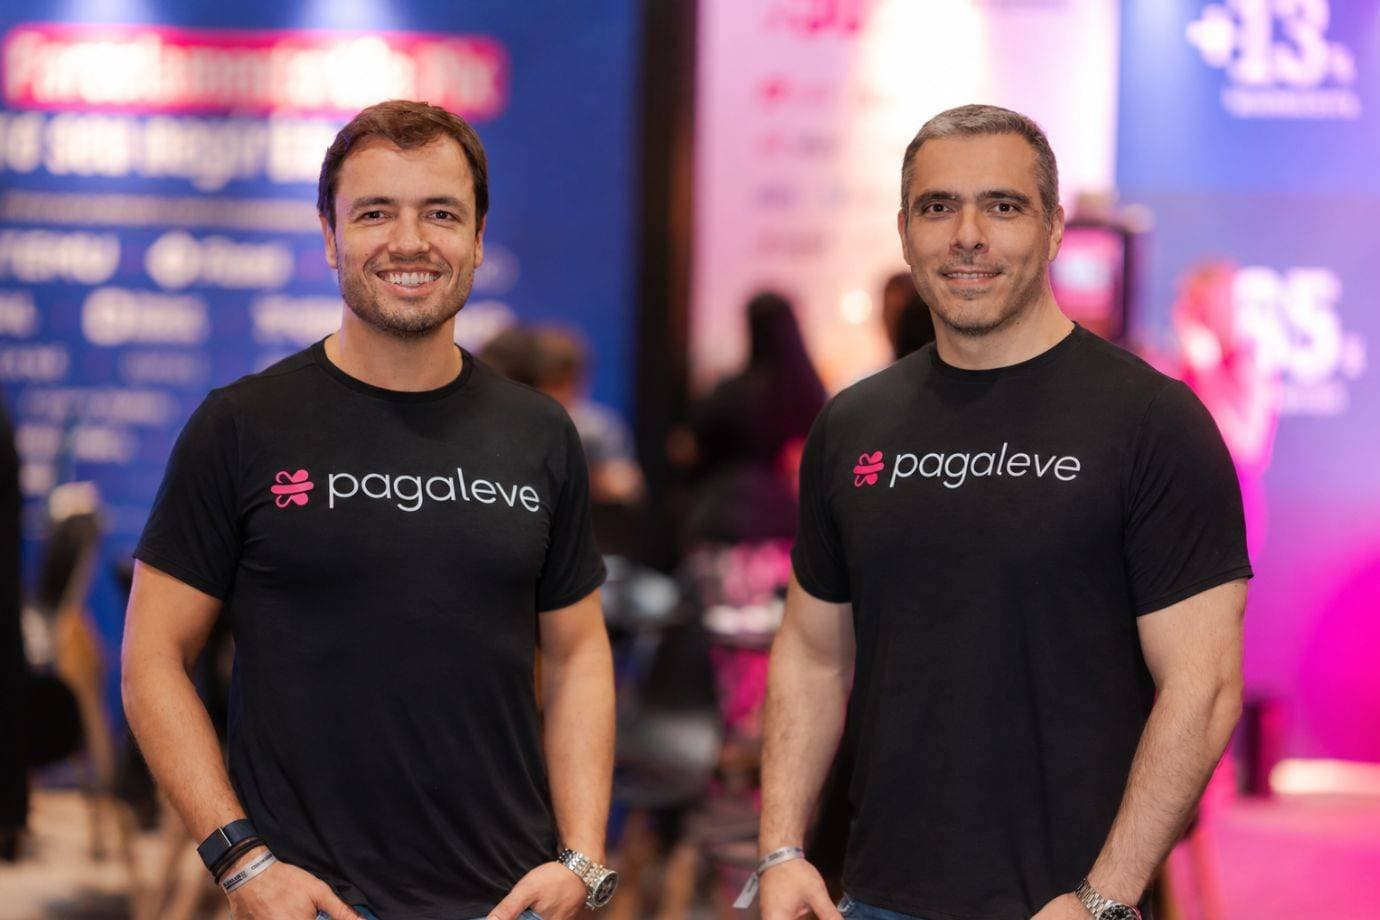
A fintech Pagaleve cresceu 400% em 2025 fazendo justamente o que ficou mais difícil no Brasil de juros altos e de dívidas nas alturas: liberar crédito.
A startup aposta em um modelo em que cada compra é analisada separadamente, sem depender apenas do histórico financeiro do consumidor. E sem usar cartão de crédito.
Criada em 2021, a empresa transformou o parcelamento via Pix em um negócio com receita anualizada de 100 milhões de dólares, cerca de 520 milhões de reais, em julho. No caminho, entrou no checkout das operações onlines de varejistas como Shein, Raia, Drogasil, Reserva e New Balance.
Agora, a Pagaleve tenta levar esse modelo para outro ambiente. A empresa começou a estruturar uma operação mais ampla em lojas físicas, ao mesmo tempo em que acaba de receber autorização do Banco Central para atuar como instituição de pagamento.
“A nossa visão é que a Pagaleve tem que estar dentro da automação comercial do lojista. Ela tem que fazer parte da jornada do atendente para que ele consiga oferecer de forma fluida”, diz Eduardo Zucareli, CCO da Pagaleve.
A expansão acontece enquanto a empresa tenta sustentar o ritmo de crescimento.
A Pagaleve projeta alcançar 200 milhões de dólares de receita anualizada nos próximos meses. Para chegar lá, pretende continuar crescendo no comércio eletrônico, mas começa a olhar para uma fatia muito maior do varejo: as compras feitas no balcão e no caixa de lojas físicas.
Como a Pagaleve quer entrar nas lojas físicas
A Pagaleve já funciona em algumas unidades físicas de varejistas parceiros, segundo Zucareli. A diferença agora é de escala. A empresa começou a estruturar um time voltado para esse mercado e está desenvolvendo integrações com os sistemas usados pelos lojistas.
O plano evita uma solução separada, como um aplicativo adicional ou uma tela que obrigue o vendedor a interromper o atendimento para consultar se determinado cliente pode receber crédito. Na avaliação de Zucareli, esse tipo de jornada cria um problema especialmente em operações com grande fluxo, como farmácias e lojas de departamento.
“O atendente está lá com a jornada no sistema do lojista. Ele ter que parar para ir para um outro sistema, ver se vai gerar um crédito e depois voltar gera frustração, fricção e aumenta o tempo de atendimento”, diz.
Por isso, a empresa busca se integrar às chamadas automações comerciais, os sistemas que concentram venda, pagamento e outras etapas da operação da loja.
É também onde aparece um dos desafios da nova etapa. No comércio eletrônico, o produto nasceu integrado ao checkout. Na loja física, a fintech depende de diferentes sistemas, processos de caixa e fornecedores de tecnologia para repetir uma experiência parecida.
Como funciona a Pagaleve
O principal argumento da Pagaleve para convencer varejistas é que ela consegue aprovar consumidores que poderiam ficar de fora de outras formas de parcelamento.
Em vez de olhar apenas para um histórico de crédito e determinar um limite que valerá para diferentes compras, a empresa afirma analisar cada transação separadamente. O motor proprietário da fintech considera mais de 100 variáveis e toma uma decisão em até três segundos. Entre os fatores estão informações da compra, do consumidor e do contexto em que aquela transação está sendo realizada.
“O que a gente percebeu é que, muitas vezes, o próprio produto define a própria inadimplência”, diz Zucareli.
Na prática, uma mesma pessoa pode receber respostas diferentes ao tentar comprar produtos diferentes, em horários distintos ou em situações consideradas mais ou menos arriscadas pelo sistema.
A empresa afirma aprovar, em média, 65% das transações submetidas ao seu modelo.
No quarto trimestre de 2025, a inadimplência da operação estava em torno de 2%, segundo Zucareli. E a Pagaleve assume o risco da operação.
Para o varejista, a compra é aprovada e o recebimento segue o plano contratado com a fintech. O lojista não fica exposto à inadimplência do consumidor e, segundo a empresa, também não assume o risco de chargeback, o estorno de uma compra contestada.
Tese vai além da substituição do cartão
O argumento da Pagaleve é que colocar outra forma de parcelamento no checkout não serve apenas para substituir o cartão de quem já faria aquela compra. Em alguns casos, pode fazer uma venda acontecer.
Um dos exemplos usados pela empresa é a rede de farmácias Pague Menos.
A parceria começou em 2023. Cerca de um ano depois, um estudo realizado com a varejista indicou que 82% dos consumidores que haviam comprado na rede utilizando Pagaleve nunca tinham feito uma compra anteriormente na Pague Menos, segundo Zucareli.
A hipótese da fintech é que parte dessas pessoas já chegava ao site, mas não encontrava uma forma de pagamento que permitisse concluir a compra.
A empresa também diz observar diferença no valor das compras. Na Pague Menos, o ticket médio das transações com Pagaleve é 40% superior ao registrado nos demais meios de pagamento. Na Reserva, a diferença é de 15%, segundo dados fornecidos pela fintech.
Há uma explicação simples para parte desse comportamento. Quem precisa pagar uma compra inteira naquele momento tende a estar limitado ao dinheiro disponível na conta. O parcelamento aumenta o valor que pode ser gasto naquela transação.
Hoje, a Pagaleve está presente em varejistas como Shein, Temu, Raia, Drogasil, Vivara, Farm, Reserva, Cobasi, Hering e New Balance.
Segundo a companhia, mais de 80% da receita vem de consumidores recorrentes e dois terços dos usuários aprovados fazem outra compra em até 90 dias. No último trimestre, 1,3 milhão de pessoas usaram o serviço pela primeira vez.
Como a empresa quer crescer com o Pix parcelado
Durante o auge de crescimento da empresa, o Banco Central aprovou o Pix parcelado, possibilitando que instituições financeiras pudessem oferecer o serviço.
Num primeiro momento, poderia parecer uma ameaça direta para uma fintech construída justamente em torno dessa modalidade. Zucareli argumenta que as jornadas são diferentes.
No desenho descrito por ele, no modelo protocolado pelo Banco Central, um consumidor pode escolher o Pix como forma de pagamento e, já dentro do aplicativo de seu banco, receber uma oferta de crédito para parcelar aquele valor. Para o executivo, o problema está no momento em que a oferta aparece.
"Quando alguém escolhe pagar por Pix, a decisão de usar dinheiro disponível na conta já foi tomada. Ela sabe que já tem dinheiro", diz o executivo.
Na Pagaleve, a opção de parcelamento aparece antes, junto de cartão, Pix e outros meios de pagamento no checkout. O consumidor escolhe a modalidade já sabendo que fará uma compra parcelada.
Para a fintech, portanto, a disputa passa por convencer o varejista de que o parcelamento precisa aparecer no momento da decisão de compra, e não depois que o consumidor já escolheu como pagar.
Autorização para ser uma instituição de pagamento
A nova fase coincide com a autorização recebida pela Pagaleve para atuar como emissora de instrumento de pagamento pós-pago e iniciadora de transação de pagamento.
Para quem compra em um varejista parceiro, pouco muda. A diferença acontece nos bastidores. A fintech passa a integrar formalmente o Sistema de Pagamentos Brasileiro e fica submetida à supervisão do Banco Central.
Isso envolve exigências de capital, governança, controles internos, gerenciamento de riscos, prevenção à lavagem de dinheiro, ouvidoria e envio periódico de informações ao regulador.
A empresa diz ter Ebitda positivo desde o fim de 2024 e resultado líquido positivo, embora não divulgue os valores. A operação tem cerca de 200 funcionários.
A autorização chega quando a companhia tenta dar um salto de tamanho. O e-commerce continuará sendo parte central do negócio, mas a próxima fronteira está justamente onde a Pagaleve ainda tem menos presença. O caixa da loja física.