
Escritórios voltam a acender as luzes em SP, mas FIIs ainda amargam desconto de 22%. Chegou a hora de comprar?
Retomada do trabalho presencial e oferta restrita de novos empreendimentos impulsionam o mercado de escritórios, diz BTG Pactual
Com empresas retomando o trabalho presencial e poucas construções novas no horizonte, o mercado de escritórios comerciais de alto padrão (A+) em São Paulo voltou a atrair inquilinos e a reduzir espaços vagos, com cada vez mais prédios acendendo as luzes.
Na bolsa, porém, as cotas dos fundos imobiliários (FIIs) que investem nesse segmento ainda não recuperaram as perdas acumuladas desde a pandemia de covid-19 e seguem negociando com desconto em relação ao valor patrimonial.
E é justamente essa diferença entre a melhora dos imóveis e o desempenho dos papéis na B3 que chama a atenção do BTG Pactual.
Em relatório assinado pelo analista Caio Nabuco de Araújo, o banco apontou que os fundos de lajes corporativas são negociados, em média, a 0,64 vez o valor patrimonial (P/VP), abaixo da média de 0,82 vez.
Na prática, isso representa um desconto de aproximadamente 22% em relação ao patamar histórico do setor.
Para o BTG, essa combinação de fundamentos operacionais mais favoráveis e preços descontados pode abrir espaço para valorização das cotas. A recuperação, contudo, não deve acontecer de maneira uniforme, segundo a instituição.
Luzes acesas!
Fato é que o retorno ao trabalho presencial tem impulsionado a procura por espaços corporativos. Grandes organizações já tomaram a decisão de voltar às salas físicas, como Uber, Nubank (ROXO34) e outras.
Nesse contexto, a cidade de São Paulo concentra o principal mercado de lajes comerciais de alto padrão (A+) do país e funciona como referência para a formação de preços e a liquidez das locações.
Segundo dados compilados pelo BTG, a absorção líquida do setor na capital paulista alcançou 106,8 mil metros quadrados (m²) no terceiro trimestre de 2026 (3T26). Um ano antes, estava em 60,6 mil m², o que representa um salto de 76,2%.
A absorção líquida, cabe destacar, mostra a diferença entre a área ocupada e a devolvida pelos inquilinos e ajuda a dimensionar a evolução da demanda.
No centro desse movimento também estão nomes como Itaú Unibanco (ITUB4) e Amazon (AMZO34), que protagonizaram algumas das maiores operações de locação entre julho e setembro e ajudaram a impulsionar o segmento.
O banco, por exemplo, ocupou 45,4 mil metros quadrados (m²) da Torre A do Complexo Esther Towers, localizado na região da Chucri Zaidan, enquanto a companhia voltada ao marketplace ficou com 39,2 mil m² do Edifício Biosquare, na Rebouças.
Estoque e vacância em pauta
O relatório também mostrou que, mesmo com a expansão de 175 mil m² no estoque de escritórios de alto padrão ao longo de um ano na Terra da Garoa, a vacância (imóveis sem inquilinos) recuou de 16%, em setembro de 2025, para 13,8%, no mesmo mês deste ano.
Entre as inúmeras regiões da capital paulista, o desempenho foi ainda mais expressivo em alguns eixos. Em Pinheiros, a vacância caiu de 16,6% para 6,1% em 12 meses. Já na Chucri Zaidan, o indicador saiu de 17,7% para 12,9%.
Faria Lima e Paulista também seguem com níveis de espaços vagos de um dígito, de 7,4% e 5,7%, respectivamente, de acordo com o BTG.
Ocorre que nem todos os bairros acompanham o mesmo ritmo. Na Chácara Santo Antônio, a vacância saltou de 33,3% para 42,3% em um ano, influenciada pela entrega do complexo multiuso Alta das Nações, que possui área construída de aproximadamente 317 mil metros quadrados.
Na Vila Olímpia, o indicador subiu de 14,3% para 17,7%.
A avaliação do banco é que a dinâmica de preços pedidos reforça a hierarquia das regiões: na Faria Lima, os valores superam em mais de duas vezes a média da cidade, movimento que segue redirecionando parte da demanda para Pinheiros, Berrini e Chucri Zaidan — justamente onde se concentrou a absorção líquida do 3T26.
Aluguéis sobem, mas ainda estão longe de recuperar perdas
Outro sinal positivo aparece nos preços pedidos pelos proprietários. No mesmo nicho de escritórios A+ em São Paulo, o aluguel médio chegou a R$ 141,20 por metro quadrado entre julho e setembro, um avanço de 16,3% em relação aos R$ 121,40 registrados um ano antes.
É importante destacar que, apesar da retomada, o preço atual, quando corrigido pela inflação desde 2013, representa uma queda superior a 50%, segundo o BTG.
Essa trajetória, de acordo com o banco, evidencia que a recuperação dos aluguéis não acompanhou a evolução dos custos da construção.
“O movimento reflete um período marcado pela expansão da oferta, por níveis elevados de vacância e pelos efeitos da pandemia sobre a ocupação dos escritórios”, pontou o relatório.
“Agora, a retomada da demanda, favorecida pelo retorno ao trabalho presencial, combinada à baixa atividade construtiva, pode contribuir para a continuidade da recuperação dos aluguéis”, acrescentou.
Desconto dos FIIs pode abrir espaço para valorização
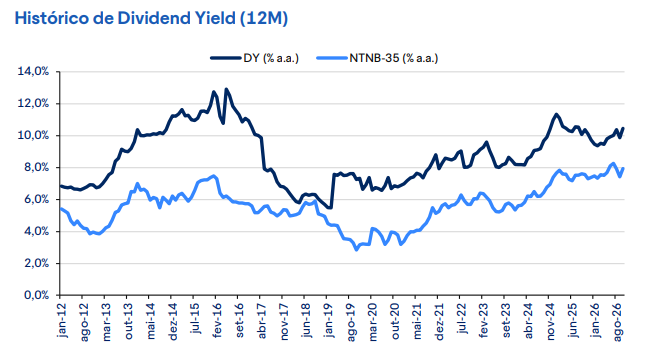
No caso específico dos fundos imobiliários de lajes corporativas, o BTG destacou que, além de negociarem abaixo do valor patrimonial, os veículos apresentam dividend yields (retorno em dividendos) elevados em perspectiva histórica: cerca de 8% atualmente, contra uma média próxima de 6%.
O banco, no entanto, recomenda cautela na interpretação dos rendimentos, destacando que, em um setor ainda em recuperação, a capacidade de distribuição varia conforme a ocupação dos imóveis, o perfil dos contratos de locação e o estágio de reocupação de cada portfólio.
Na prática, isso significa que o investidor não deve olhar apenas para os proventos repassados pelos FIIs, mas também avaliar a qualidade da carteira e a sustentabilidade das receitas de cada veículo.
Além disso, segundo o relatório, uma eventual desaceleração econômica pode reduzir a absorção de novos espaços e adiar a recuperação dos aluguéis, limitando a geração de caixa dos fundos.
“De forma geral, os fundamentos operacionais indicam um ambiente favorável ao segmento de lajes comerciais, embora com diferenças entre regiões e imóveis”, afirmou o BTG. “Nesse contexto, os descontos podem oferecer oportunidades de valorização, cuja concretização dependerá da evolução dos juros, da dinâmica de ocupação e das características de cada portfólio.”