
ETF é o ativo que mais cresceu entre a pessoa física em um ano, mas ainda há travas para deslanchar. O que falta?
Percentual de crescimento dos ETFs superou o Tesouro Direto, os CDBs e as ações, mas indústria ainda não chegou a 1 milhão de CPFs
Crescimento de 34% em um ano. Essa foi a alta no número de investidores pessoas físicas nos fundos de índice, conhecidos pela sigla em inglês ETF (Exchange Traded Fund). Segundo dados divulgados pela B3 nesta quarta-feira (16), esse tipo de ativo já se aproxima de 1 milhão de brasileiros, com 862 mil pessoas até o primeiro semestre deste ano.
De acordo com a “dona da bolsa”, os ETFs foram o investimento que mais cresceu entre os investidores pessoas físicas. Confira o ranking com os cinco ativos com maior avanço em número de CPFs:
- ETFs: 34% - 862 mil;
- Tesouro Direto: 16% - 3,5 milhões;
- Fundos listados: 15% - 3,4 milhões;
- Ações: 8% - 4,3 milhões;
- CDB e RDB: 7% - 106,2 milhões.
Porém, apesar do avanço dos ETFs, a representatividade em relação à indústria de fundos brasileira ainda é bastante pequena.
Por enquanto, o valor investido nos fundos de índice representa somente 1% do patrimônio dos fundos tradicionais.
É praticamente consenso no mercado que os ETFs têm potencial para crescer expressivamente devido às vantagens: baixo custo com ausência de IOF (Imposto sobre Operações Financeiras) e come-cotas, praticidade e liquidez.
A expectativa da gestora Galapagos, por exemplo, é de que esses ativos alcancem o valor de R$ 1 trilhão antes de 2030 – estimativa que é compartilhada por diferentes especialistas.
Mas ainda há algumas travas para um crescimento mais consistente dos ETFs no Brasil, principalmente quando comparados à maior indústria de fundos de índice do mundo, os Estados Unidos, que tem valor de mais de US$ 10 trilhões.
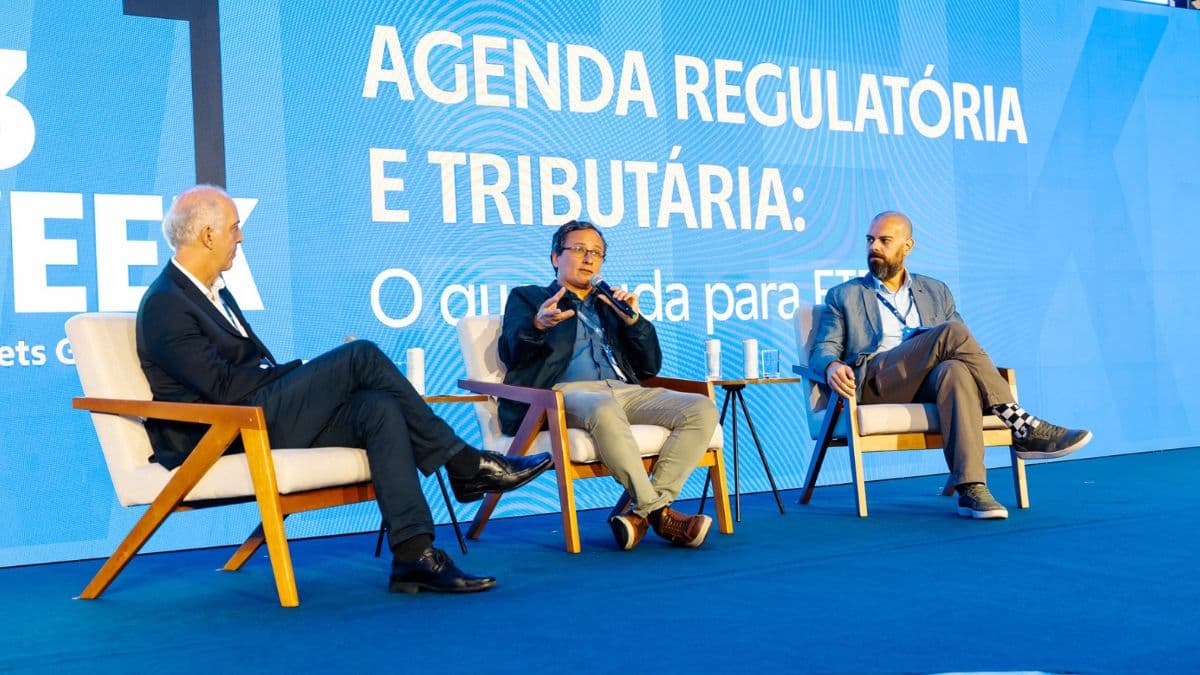
Durante o ETF Day, evento realizado nesta quarta-feira (16) pela B3 na B3 Week 2026, Filipe de Deus, especialista da área tributária da B3, defende que a defasagem nas regras de impostos para os investimentos no Brasil é um dos entraves para um crescimento ainda maior dos fundos de índice.
Daniel Maeda, diretor jurídico da B3, também diz que há a necessidade de um avanço regulatório, que poderia impulsionar o mercado.
O que falta na regulação?
Maeda defende que o ETF é um ótimo produto para a democratização dos investimentos devido à transparência, eficiência e baixo custo. Porém, na visão dele, existe uma demanda gigante para a indústria crescer: a liberação de ETFs de gestão ativa.
Atualmente, o que é autorizado no mercado brasileiro são os ETFs de gestão passiva, que replicam na íntegra um índice de mercado.
Já no exterior, existem os ETFs de gestão ativa: listados em bolsa, mas os gestores podem fazer a seleção da carteira.
Para Maeda, uma regulação que permite esse tipo de investimento no Brasil poderia dar mais flexibilidade para a indústria e gerar um crescimento.
“Não são só as estratégias passivas que deveriam aproveitar do benefício dessa infraestrutura mais moderna”, defende.
Outro gargalo regulatório é a liberação de produtos que hoje são proibidos pela Comissão de Valores Mobiliários (CVM) nas carteiras dos ETFs. Segundo o executivo, o mercado internacional possui uma variedade muito maior de fundos de índice.
Devido à facilidade de acesso dos brasileiros às plataformas internacionais, o investidor local consegue alocar o dinheiro nesses ativos no exterior – o que deixa o Brasil defasado nesse sentido.
“A gente está em um momento em que a norma precisa se aproximar do que os outros mercados já oferecem. Senão, ficamos irreversivelmente para trás.”
Tributação precisa de revisões
Para Filipe de Deus, a legislação tributária brasileira ainda tem falhas nos ativos financeiros. Na visão dele, há um descompasso entre as regras fiscais e as inovações do mercado.
Para o especialista, as regras tributárias são muito baseadas em normas criadas nos anos 2000, o que, para ele, faz cada vez menos sentido diante do aumento da variedade de produtos disponíveis aos investidores.
No caso dos ETFs, de Deus diz que os fundos de índice de renda fixa são penalizados com os impostos.
Embora os ETFs de renda fixa sejam, em sua maioria, mais baratos do que investir nos títulos tradicionais, o especialista acredita que há espaço para melhorias.
Os fundos de índice de renda variável têm uma alíquota fixa de 15%, enquanto os de renda fixa possuem três faixas de Imposto de Renda: 15%, 20% e 25%, que variam de acordo com o prazo médio da carteira do fundo:
- 25% se a carteira do fundo tiver até 180 dias;
- 20% para prazo médio de 181 e 720 dias; e
- 15% para prazo acima de 720 dias.
Para ele, esse modelo engessa o desenvolvimento dos fundos. ETFs de crédito privado, por exemplo, dificilmente terão portfólios abaixo de 720 dias para não se enquadrar nas alíquotas mais elevadas.
Por isso, para de Deus, é preciso ter uma revisão tributária nesse sentido.
Especialistas gringos também enxergam espaço para avanços
Embora ainda precise de ajustes, o potencial dos ETFs no Brasil é reconhecido por especialistas locais e até mesmo por parte dos gringos.
Para Joseph Markovitch, da provedora de índices VettaFi, e Rohan Reddy, da gestora Global X, o mercado brasileiro possui um espaço grande para o crescimento da indústria de fundos de índice.
Eles acreditam que o Brasil pode se inspirar no movimento que houve nos Estados Unidos. Por lá, os ETFs deixaram de ser apenas uma ferramenta de investimento passivo e hoje são utilizados para acessar temas específicos, gerar renda, investir em mercados internacionais e implementar estratégias mais sofisticadas.
“O ETF hoje é muito mais do que um produto passivo. Para muitos investidores, ele se tornou a principal forma de acessar determinados mercados e estratégias”, afirmou Markovitch durante painel do evento.