
Eztec (EZTC3) sobe forte na bolsa após ‘cheque gordo’ do Itaú (ITUB4); analistas estimam dividendo de até 25% para o papel
As ações da construtora e incorporadora Eztec (EZTC3) operam em forte alta nesta sexta-feira (18), um dia após o anúncio de que o Itaú Unibanco (ITUB4) fechou um contrato de locação para ocupar a integralidade do empreendimento Esther Towers, desenvolvido pela companhia. Por volta das 11h (horário de Brasília), os papéis da empresa avançavam 3,40% […]
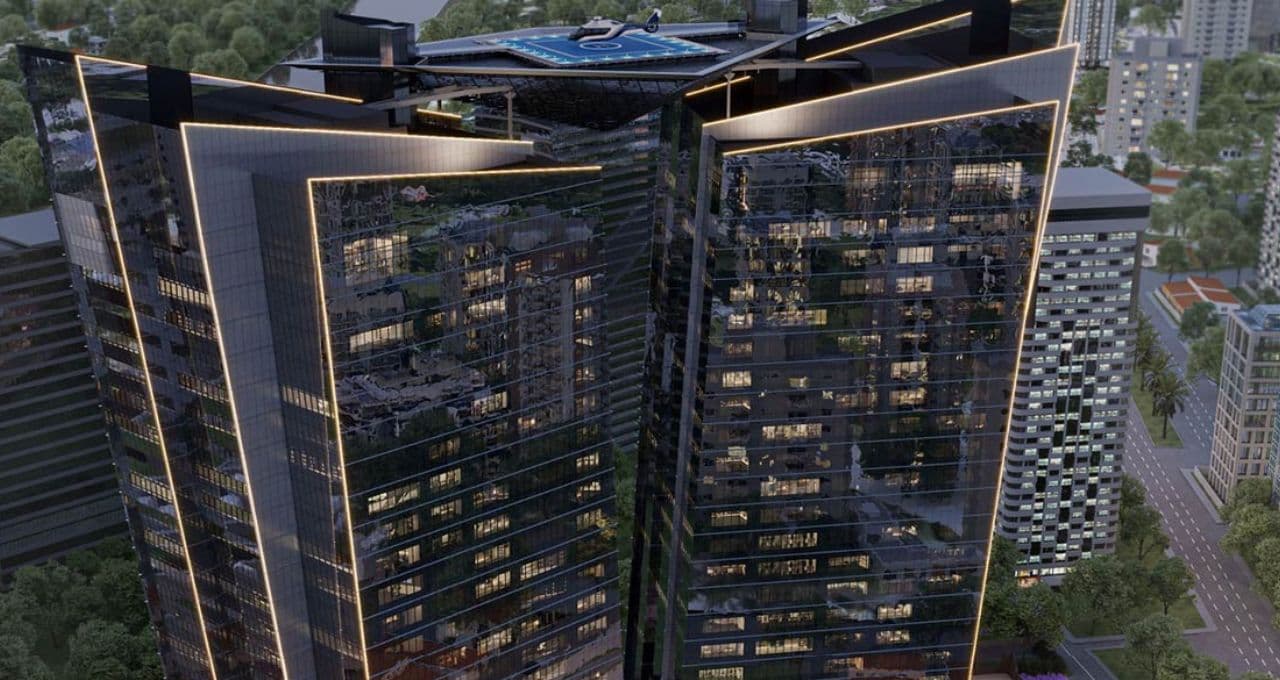
As ações da construtora e incorporadora Eztec (EZTC3) operam em forte alta nesta sexta-feira (18), um dia após o anúncio de que o Itaú Unibanco (ITUB4) fechou um contrato de locação para ocupar a integralidade do empreendimento Esther Towers, desenvolvido pela companhia.
Por volta das 11h (horário de Brasília), os papéis da empresa avançavam 3,40% na bolsa de valores (B3), negociados a R$ 13,39. Há um mês, eram cotados a R$ 10,37, o que representa uma valorização de quase 30% no período.
O ‘cheque gordo’ do Itaú
Segundo o fato relevante divulgado na véspera (17), o contrato foi celebrado pela Mairiporã Incorporadora, subsidiária da EZ Inc, com o Itaú.
No início do mês, cabe lembrar, a incorporadora já havia informado que estava em negociações avançadas com um potencial locatário.
O Esther Towers possui aproximadamente 91,4 mil metros quadrados (m²) de área locável, distribuídos em duas torres de pouco mais de 45 mil m² cada.
Apesar dos valores do aluguel não estarem claros, o acordo prevê receita de aproximadamente R$ 1,17 bilhão para a Eztec nos primeiros 10 anos. A receita anual, portanto, é de R$ 117 milhões.
Para efeito de comparação, a construtora vale atualmente cerca de R$ 3,59 bilhões na B3. Assim, a receita contratada representa cerca de um terço do valor de mercado.
O contrato com o Itaú tem prazo justamente de 10 anos, mas com possibilidade de prorrogação por mais cinco. A vigência será iniciada de forma escalonada, conforme cada torre do empreendimento seja entregue.
A entrega da primeira torre está programada para o final de 2026 e a da segunda, para o primeiro semestre de 2027.
Além disso, o valor da locação será corrigido anualmente pelo IPCA, índice oficial de inflação do Brasil.
Dividendo à vista?
Pelos cálculos do BTG Pactual, o negócio implica um aluguel mensal de aproximadamente R$ 107 por metro quadrado.
Em relatório, os analistas do banco avaliam que o Esther Towers pode gerar valor para a Eztec de duas formas: por meio da geração de receita operacional ou de uma eventual venda do empreendimento.
Na primeira hipótese, e mais conservadora, o BTG calcula que os cerca de R$ 117 milhões de NOI (resultado operacional líquido) adicional por ano representa aproximadamente 20% da estimativa de lucro do banco para a Eztec em 2027.
Com isso, o múltiplo preço sobre lucro (P/L) da companhia poderia chegar a cerca de 5 vezes.
Já o maior potencial de valorização para as ações da construtoraestaria em uma eventual venda das torres.
Pelas contas do BTG, considerando uma taxa de capitalização (cap rate) de 8%, a Esther Towers deveria ser avaliada em R$ 1,45 bilhão, equivalente a cerca de 40% do enterprise value (EV) da Eztec.
De acordo com o banco, caso a incorporadora distribua aos acionistas a totalidade líquida obtida com eessa possível venda, os analistas calculam que o negócio poderia gerar um dividend yield adicional de aproximadamente 20%.
Nesse cenário, as ações seriam negociadas a múltiplos de cerca de 4 vezes o P/L e 0,6 vez o P/VP.
O BTG mantém recomendação de compra para os papéis EZTC3, com preço-alvo de R$ 21, o que representa potencial de valorização de aproximadamente 56,8% em relação à cotação atual,
As contas do Safra
O Safra também calcula que as receitas contratadas implicam um aluguel mensal médio de cerca de R$ 107 por m², aproximadamente 7% abaixo da estimativa anterior do banco, de R$ 115 por m².
Considerando uma taxa de capitalização de saída (exit cap rate) de cerca de 8%, a casa estima um valor potencial de venda do empreendimento de R$ 1,4 bilhão.
Com custos totais estimados em aproximadamente R$ 1,2 bilhão — dos quais cerca de 85% já foram incorridos —, o Safra calcula um lucro líquido potencial de R$ 134 milhões.
O valor equivale a cerca de 21% da estimativa de lucro do banco para a Eztec em 2027 e a aproximadamente 4% do atual valor de mercado da construtora.
“Embora a locação integral aumente significativamente a visibilidade sobre a futura monetização do Esther Towers, acreditamos que grande parte do impacto positivo já havia sido antecipada, contribuindo para o recente desempenho superior das ações [que sobem quase 30% em um mês]”, afirmou o Safra.
“No entanto, assumindo um cronograma de vendas conservador de dois anos, estimamos um VPL (Valor Presente Líquido) de cerca de R$ 895 milhões, o que poderia se traduzir em um dividend yield extraordinário de 25%”, acrescentou.
O Safra mantém recomendação outperform (equivalente à compra) para EZTC3, com preço-alvo de R$ 21,50, o que indica potencial de valorização de aproximadamente 61%.
Adeus, home office?
O Itaú já era apontado como potencial inquilino do Esther Towers. Segundo o portal Metro Quadrado, a operação é a maior locação de escritórios já registrada na capital paulista.
O novo aluguel vai ampliar a presença física do Itaú em São Paulo. O banco mantém sua sede no Jabaquara, em um complexo construído na década de 1980, e também ocupa escritórios na Avenida Faria Lima.
O objetivo do Itaú é levar os funcionários de volta aos escritórios. A partir de 2028, o trabalho presencial passará a ser de três dias por semana. Hoje, são oito dias por mês.