FIIs vivem melhor momento pós-pandemia, mas têm desconto de crise na Bolsa, diz Kinea
Carlos Martins, sócio e gestor dos fundos imobiliários de equity da Kinea, aponta vacância em mínimas desde a pandemia e vê espaço para valorização das cotas com a queda dos juros
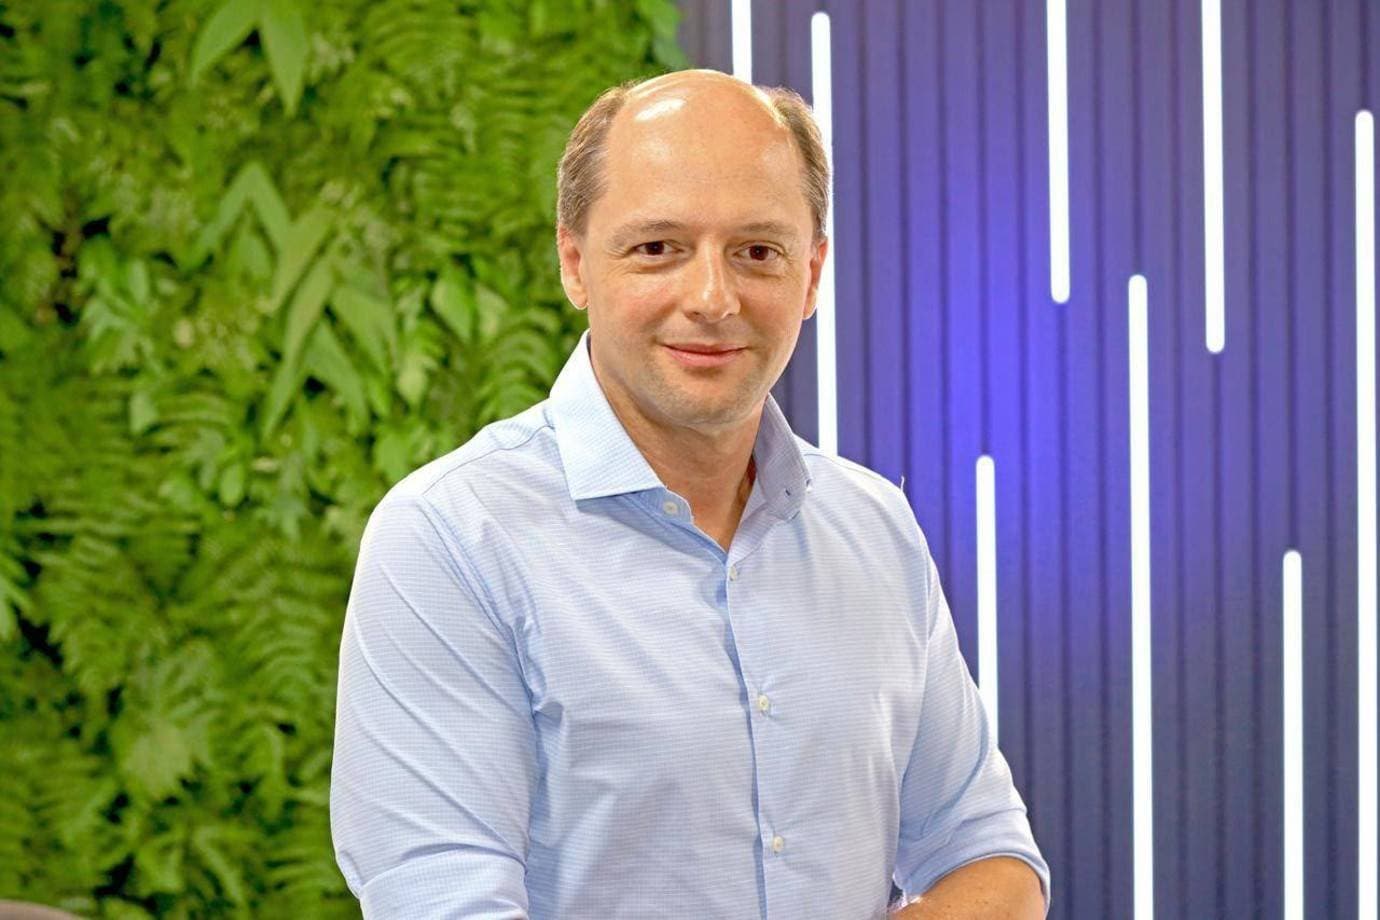
Os fundos imobiliários de tijolo vivem um dos melhores momentos operacionais desde a pandemia, mas continuam negociados na Bolsa com descontos próximos aos registrados durante a crise sanitária, de acordo com Carlos Martins, sócio e gestor dos fundos imobiliários de equity da Kinea Investimentos. Martins vê uma oportunidade de entrada no segmento diante da melhora dos fundamentos dos imóveis e da desvalorização das cotas no mercado secundário.
"Quando olhamos o nível de desconto hoje, estamos próximos dos níveis da pandemia, quando não sabíamos se o mundo ia acabar, se nos setores de tijolo, nos escritórios, haveria mais alguém trabalhando ou se os shoppings ficariam fechados. Estamos com um nível de desconto próximo daquele", afirmou.
As avaliações fazem parte das perspectivas da Kinea para 2027, apresentadas pelos sócios durante a gravação de um programa da gestora nesta segunda-feira, 16, acompanhada pela EXAME. Criada em 2007, a Kinea administra R$ 155 bilhões.
A análise de Martins parte da diferença entre o desempenho dos imóveis e o das cotas na Bolsa. Segundo o gestor, escritórios, galpões logísticos e shopping centers apresentam fundamentos operacionais mais favoráveis do que durante os anos da pandemia, mas essa melhora ainda não se reflete integralmente nos preços dos ativos.
Um dos principais indicadores dessa recuperação é avacância, que representa a parcela dos imóveis disponíveis para locação. "Independentemente da atividade econômica, vemos cada vez mais empresas grandes demandando espaços. Como tinha essa dúvida se os escritórios iam ou não sobreviver, produziu-se muito pouco escritório. Então, o momento hoje é muito favorável", disse.
A combinação de maior demanda e oferta limitada contribuiu para reduzir a vacância dos escritórios. Na avaliação do gestor, esse cenário tende a favorecer os proprietários dos imóveis, uma vez que a menor disponibilidade de espaços, diante de uma procura maior, abre caminho para reajustes nos aluguéis.
Nos galpões logísticos, a dinâmica também é positiva. A expansão do comércio eletrônico ampliou a demanda por imóveis próximos aos consumidores, capazes de viabilizar entregas mais rápidas. Segundo Martins, os grandes portais de comércio eletrônico estão entre os principais tomadores de áreas e continuam buscando imóveis de qualidade e bem localizados.
O segmento também registra a menor vacância de sua história, de acordo com o gestor. Há ainda uma limitação importante do lado da oferta: mesmo quando uma incorporadora decide construir um novo imóvel, o prazo entre aprovação, licenciamento e construção pode chegar a cinco anos. "Mesmo que eu hoje tome a decisão de produzir um ativo novo, demora cinco anos para eu entregar um prédio. Isso demanda tempo", afirmou.
Para Martins, essa diferença entre oferta e demanda ajuda a explicar por que osfundamentos dos fundos imobiliários estão melhores, apesar da pressão sobre as cotações. O principal fator por trás da desvalorização, segundo o gestor, está no ambiente de juros, que afeta a precificação dos rendimentos distribuídos pelos fundos em comparação com as alternativas de renda fixa.
O descompasso aparece também na comparação entre o valor de mercado das cotas e o patrimônio dos fundos. O valor patrimonial é uma estimativa de quanto valem os imóveis da carteira e serve de referência para medir o desconto das cotas.
"Estamos num dos melhores momentos desde a pandemia para escritórios, logística e mesmo para shopping. Os fundos de escritório, de tijolo de forma geral, do ponto de vista micro, estão indo muito bem. O que eles estão sofrendo é um momento de Bolsa", disse.
Isso não significa, porém, que qualquer fundo imobiliário esteja barato ou represente uma oportunidade. Martins ressalta que o investidor precisa entender os motivos por trás do desconto de cada carteira. Em alguns casos, a desvalorização pode refletir problemas específicos dos ativos, como vacância elevada. Nos fundos de recebíveis, também é necessário observar a qualidade do crédito que compõe a carteira.
"Tem que olhar e entender por que aquele fundo especificamente tem mais desconto ou menos desconto. Às vezes, o fundo tem desconto não é por causa da taxa de juros, mas porque o ativo é ruim, ele tem um problema de vacância. Se for no caso de crédito, pode ter fundos com problema de crédito na carteira", afirmou.
Por isso, a preferência do gestor é por fundos maiores, com histórico mais longo e maior facilidade para negociar as cotas. A recomendação é que o investidor acompanhe os relatórios dos fundos e avalie se a estratégia e os ativos que compõem a carteira fazem sentido, sem necessidade de realizar compras de uma só vez.
"Vemos isso, na verdade, como uma oportunidade. Não precisa comprar tudo rápido, vai olhando devagar, vai acompanhando, mas aqui tem uma oportunidade super grande", afirmou.
CEO da Kinea troca o CDI por inflação e dólar como referência
Além da visão positiva para parte do mercado imobiliário, o CEO e sócio-fundador da gestora, Marcio Verri, destacou que o próximo ano vai exigir uma mudança de postura de gestores e investidores.
"Em 2027, a indústria de gestão vai ter que se preocupar menos em vender rentabilidade e mais em como preservar o patrimônio dos clientes nesse ambiente", afirmou Verri.
Para o CEO, o cenário combina juros elevados, inflação, mudanças tributárias e incertezas tanto no Brasil quanto no exterior. Nesse contexto, a capacidade de preservar o capital deve ganhar importância na escolha dos investimentos.
O primeiro passo, segundo Verri, é entender a necessidade de liquidez de cada investidor, ou seja, quanto dinheiro precisará estar disponível no curto prazo. Só depois dessa definição é que faz sentido avaliar as oportunidades de mercado. "Vão ser muitas oportunidades, mas nada supera a liquidez que o investidor precisa. Então, qual é a parcela de liquidez que ele precisa ter? A partir daí, olhar as oportunidades", afirmou.
O fundador da Kinea também recomenda que aanálise dos investimentos vá além da rentabilidade nominal. O investidor precisa considerar o retorno depois de impostos, taxas e, principalmente, inflação, que pode corroer parte dos ganhos.
Na carteira pessoal, o CEO afirma que utiliza a inflação e o dólar como referências para avaliar a preservação do patrimônio no longo prazo, em vez de considerar o CDI como um parâmetro suficiente.
"Eu olho os meus investimentos com esse viés: o que eu vou entregar para as próximas gerações? Então, eu não consigo pensar em CDI como algo que vai proteger o meu investimento. Eu só penso em inflação e em dólar. Esse é o meu benchmark", disse.