
Fleury compra Unilab e acelera em cidades no entorno de SP. Entenda a estratégia
Rede de Atibaia custou R$ 55 milhões e é a 23ª compra do grupo desde 2017
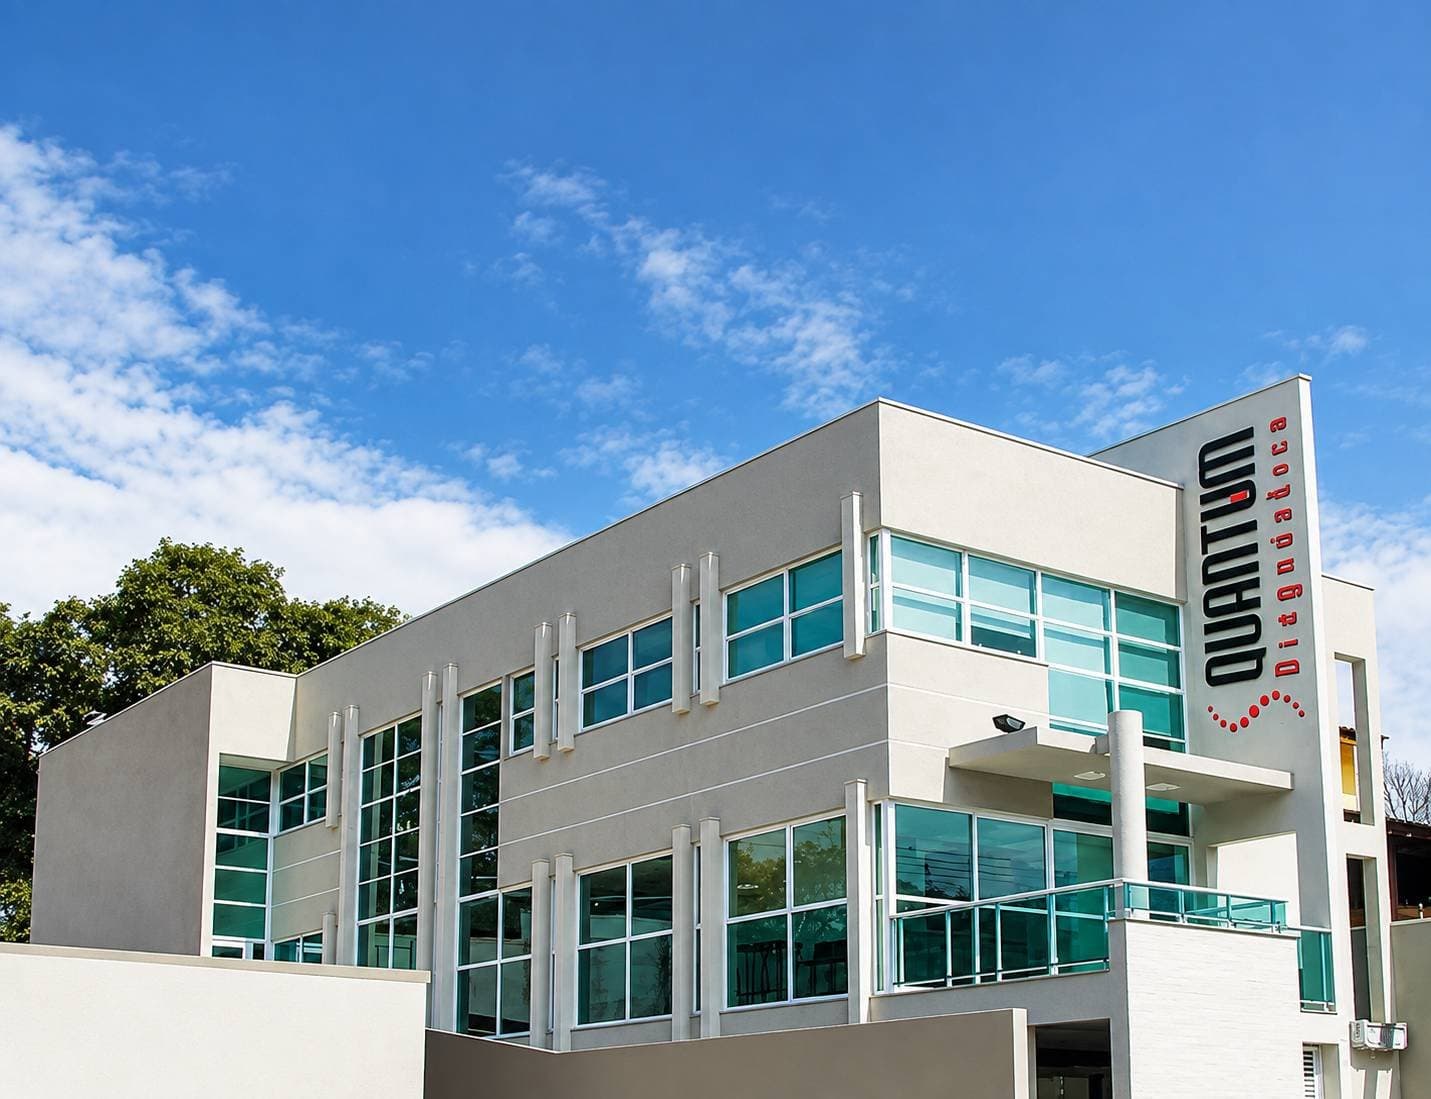
O Grupo Fleury (FLRY3) anunciou na noite de ontem, 1, a compra de 100% da Unilab, rede de análises clínicas com sede em Atibaia (SP), por R$ 55 milhões em valor de firma (enterprise value), sujeito a ajustes e retenções previstos em contrato. A Unilab teve receita bruta de R$ 65 milhões nos 12 meses encerrados em maio, menos de 1% dos R$ 9,5 bilhões que o Fleury faturou nos últimos quatro trimestres.
O tamanho reduzido esconde um movimento que o grupo vem repetindo há quase dois anos. A Unilab, que também opera a marca Quantum Diagnóstico, tem 11 unidades em Atibaia, Bragança Paulista, Itatiba, Jarinu, Bom Jesus dos Perdões, Piracaia, Aparecida e Pindamonhangaba, além de Extrema, já em Minas Gerais. Em análise, a XP observa que a maior parte dessas cidades fica a cerca de 100 km da capital paulista.
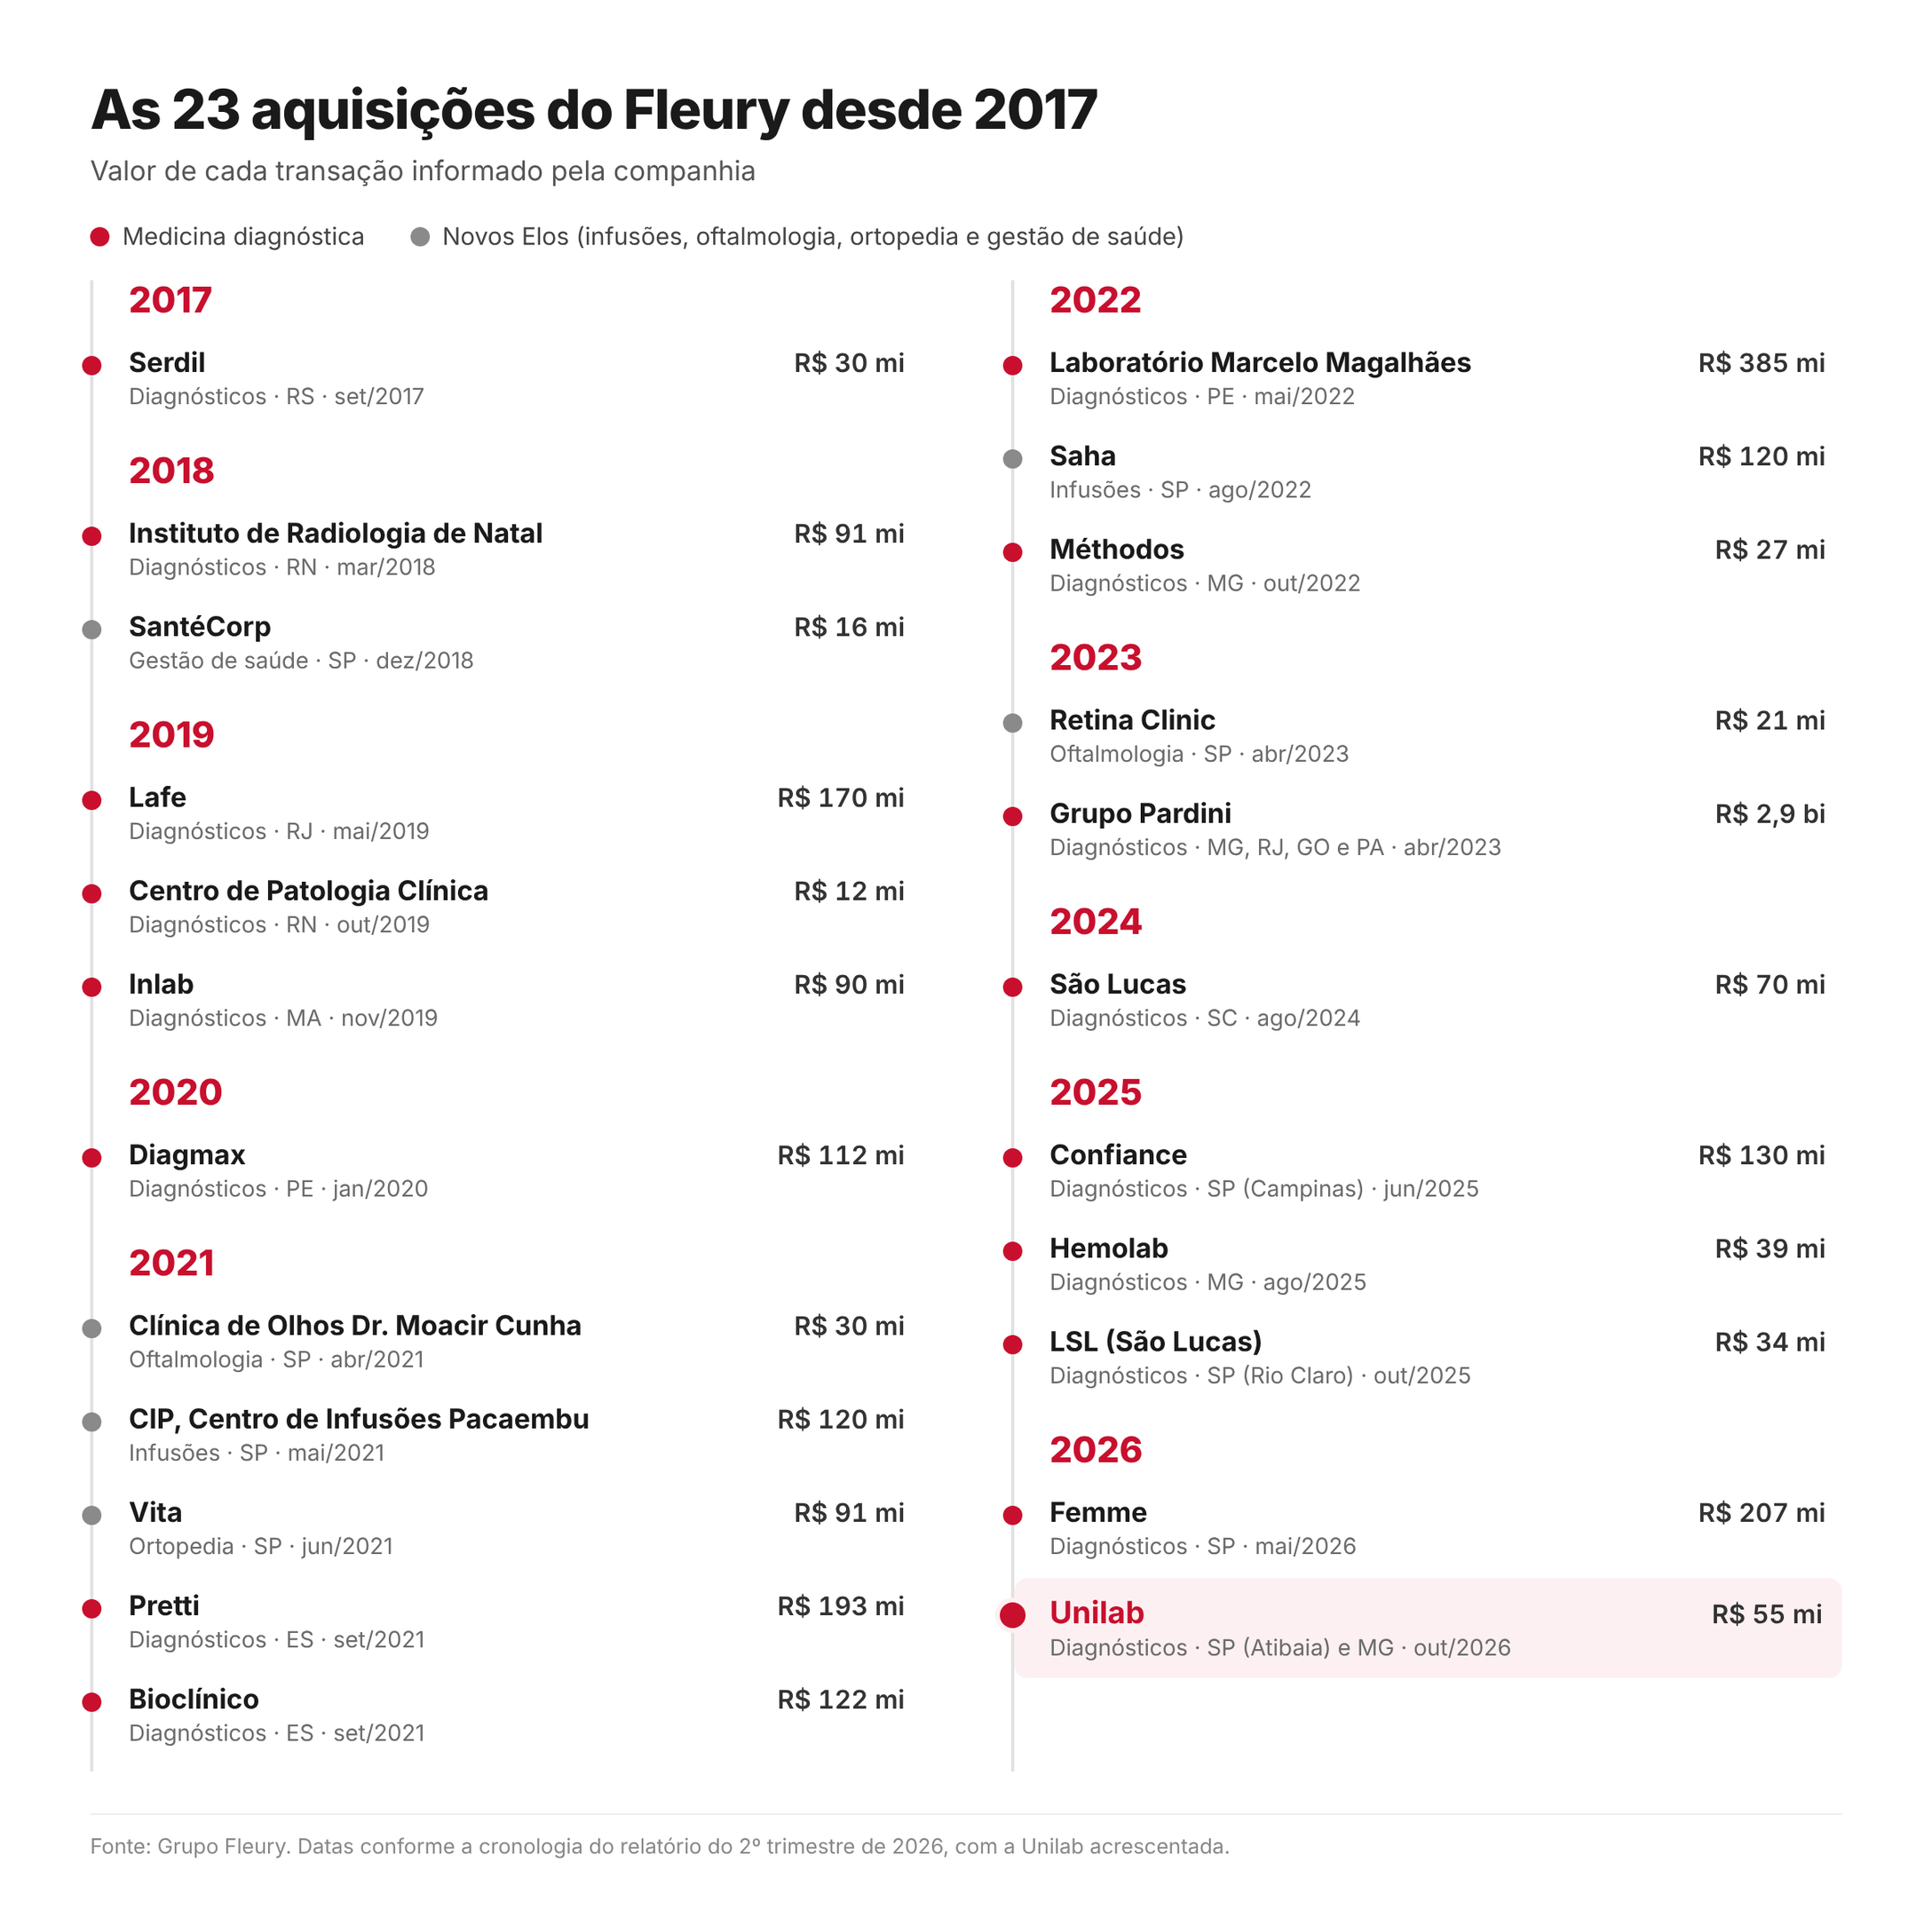
Pelas contas da própria companhia, que soma 16 aquisições em medicina diagnóstica e seis em Novos Elos desde 2017, a Unilab é a 23ª compra do período. É também a primeira aquisição anunciada desde o laboratório Femme, acertado em novembro de 2025 e concluído em maio deste ano. No intervalo, o Fleury chegou a entrar, em março, nas negociações da Porto com a Oncoclínicas para criar uma nova empresa de oncologia, com aporte conjunto de R$ 500 milhões, mas desistiu da operação.
Um cinturão em volta da capital
A Unilab se junta a uma sequência de compras no interior e na Grande São Paulo. Em junho de 2025, o Fleury concluiu a aquisição do Confiance, com 25 unidades em Campinas e região, por R$ 130 milhões. Em outubro, anunciou o LSL, de Rio Claro, por R$ 34 milhões. Em maio deste ano, fechou a compra do Femme, rede focada em saúde da mulher com 12 unidades, por R$ 207,5 milhões. Os números do Femme passam a ser consolidados a partir do terceiro trimestre.
O efeito das demais aquisições já apareceram no balanço do segundo trimestre. A receita bruta da divisão que a empresa chama de Demais Marcas SP, que reúne todas as bandeiras paulistas exceto a Fleury, cresceu 27,7%, para R$ 373,1 milhões. Desse avanço, 12,9 pontos vieram de crescimento orgânico e o restante das aquisições recentes. A Marca Fleury, que completa cem anos em 2026, cresceu 12,0% no mesmo período.
Com a Unilab, o grupo estende essa presença pelo eixo da Rodovia Fernão Dias, até Extrema, e pelo Vale do Paraíba. A XP classifica a transação como parte da estratégia de adensamento da companhia no estado.
Comprar barato o que a bolsa paga mais caro
O preço chama atenção. O Fleury pagou 4,3 vezes o Ebitda dos últimos 12 meses da Unilab, múltiplo que cai para 3,5 vezes considerando as sinergias esperadas. O Ebitda (lucro antes de juros, impostos, depreciação e amortização) é uma medida aproximada do dinheiro que a operação gera, e o múltiplo indica quantos anos dessa geração o comprador está pagando no valor da empresa, incluindo as dívidas. Quanto menor o número, mais rápido o investimento tende a se pagar e mais barata é considerada a compra.
A comparação mais usada é com o múltiplo do próprio comprador. Segundo a XP, o Fleury negocia na bolsa a cerca de 6 vezes o Ebitda projetado para 2026. Na prática, cada real de Ebitda comprado no interior custa menos do que o mercado atribui ao Ebitda da companhia, e ao ser incorporado ao grupo passa a ser avaliado pelo múltiplo maior.
O padrão se repete. No Confiance, o múltiplo foi de 5,3 vezes o Ebitda, ou 4,1 vezes com sinergias. No Femme, a companhia estimou 3,3 vezes após as sinergias.
Os múltiplos divulgados implicam um Ebitda na casa de R$ 13 milhões para a Unilab, ou margem próxima de 20% sobre a receita bruta, em linha com a estimativa da XP. A corretora calcula a margem do Fleury em cerca de 25% e projeta que ganhos em logística, compras e despesas administrativas levem a da Unilab para perto de 24%.
O desembolso também é pequeno diante do balanço. O valor equivale a menos de 3% dos R$ 2 bilhões que o Fleury tinha em caixa no fim de junho, e a alavancagem estava em 1,1 vez a dívida líquida sobre o Ebitda, distante do limite de 3 vezes previsto nos contratos de dívida. Diferentemente do Confiance e do Femme, que passaram por assembleia de acionistas, a compra da Unilab foi aprovada apenas pelo conselho de administração, sem direito de recesso aos acionistas.
O exame mais barato que melhora a margem
A Unilab atua sobretudo em análises clínicas, tipo de exame que vem ganhando peso no mix do Fleury. No segundo trimestre, a receita bruta por exame nas unidades de atendimento do grupo, que somam todas as marcas voltadas ao paciente final, caiu 2,3%, para R$ 37,90.
O volume compensou. O número de exames nas unidades cresceu 17,7%, para 46,7 milhões, e os atendimentos subiram 17,2%, para 4,7 milhões. A margem bruta avançou 1,73 ponto percentual, para 27,8%, com ganho de 1,13 ponto só na linha de pessoal e serviços médicos, efeito da diluição de custos fixos.
É nesse ponto que aquisições como a da Unilab ganham peso. Segundo a XP, cerca de 70% dos custos do Fleury são fixos, o que faz cada exame adicional contribuir mais para o resultado. No B2B, a lógica é a mesma, com a receita por exame recuando 7,4% enquanto o volume subiu 21,2%, puxado por exames básicos.
E os dividendos?
A ausência de aquisições durante a maior parte de 2026 havia alimentado no mercado a expectativa de distribuições maiores, inclusive extraordinárias, segundo a XP. A corretora avalia que a compra da Unilab não muda esse quadro e mantém a projeção de dividend yield de cerca de 7% em 2026.
A geração de caixa ajuda. O fluxo de caixa operacional somou R$ 695,8 milhões no segundo trimestre, alta de 42,9%, em parte porque o capex caiu 46,5%, para R$ 75,7 milhões. Os investimentos em tecnologia, que sustentaram a integração com o Hermes Pardini, recuaram 77,2%, enquanto os gastos com novas unidades e expansão de oferta subiram 40,6%. Junto com o balanço do segundo trimestre, a empresa aprovou R$ 217,8 milhões em juros sobre capital próprio, com pagamento previsto para esta sexta-feira (2).
O que ainda segura a XP
Mesmo avaliando a transação de forma positiva, a XP mantém recomendação neutra para a ação. Segundo a corretora, o papel negocia a 15 vezes o lucro projetado para 2027, praticamente o mesmo nível da Rede D'Or, com perspectivas de crescimento que considera menos atrativas.
A XP também vê risco de que parte da aceleração recente não seja estrutural. Uma desaceleração no número de beneficiários de planos de saúde, segundo a análise, pode moderar o crescimento orgânico que sustenta os resultados do Grupo Fleury.