
Fundos imobiliários de shoppings: 6 são compra para o BTG; veja recomendações e retorno de dividendos
O BTG Pactual recomenda postura seletiva entre os fundos imobiliários de shopping centers, com preferência por veículos que tenham portfólios dominantes, valuation atrativo e maior sustentação dos dividendos pelo resultado recorrente, segundo relatório sobre o segmento. Entre os FIIs sob sua cobertura, o banco tem recomendação de compra para BPML11, GZIT11, HGBS11, HSML11, PMLL11 e […]
O BTG Pactualrecomenda postura seletiva entre os fundos imobiliários de shopping centers, com preferência por veículos que tenham portfólios dominantes, valuation atrativo e maior sustentação dos dividendos pelo resultado recorrente, segundo relatório sobre o segmento.
Entre os FIIssob sua cobertura, o banco tem recomendação de compra para BPML11, GZIT11, HGBS11, HSML11, PMLL11 e VISC11, enquanto possui indicação neutra para XPML11.
Segundo os analistas Matheus Oliveira e Caio Araujo, responsáveis pelo documento, o múltiplo preço sobre valor patrimonial (P/VP) dos fundos de shoppings segue abaixo de seu registro histórico, com o setor negociando próximo de 0,85 vez, ante uma média ao redor de 0,93 vez.
De acordo com a dupla, esse desconto reflete um ambiente ainda desafiador, marcado pelo custo de capital elevado e pela atratividade da renda fixa, além de sinais de moderação do consumo das famílias.
Por outro lado, o relatório aponta que a desaceleração da atividade e a melhora da inflação abrem espaço para a continuidade do ciclo de cortes da taxa Selic. Nesse contexto, uma redução mais consistente dos juros e dos prêmios domésticos pode favorecer a reprecificação do segmento.
Dividendos elevados
Os analistas também destacaram que o dividend yield (retorno em dividendos) dos FIIsde shopping permanece em patamar historicamente elevado.
No entanto, avaliaram que parte desse rendimento deve ser vista com parcimônia diante da participação de resultados não recorrentes na composição das distribuições.
“Em um cenário de enfraquecimento gradual do varejo, entendemos que parte do yield atual deve ser analisada com cautela, já que eventos não recorrentes — como ganhos de capital com vendas de ativos — vêm sustentando parte dos rendimentos”, escreveram.
“Nos FIIs sob nossa cobertura, o resultado distribuído está, na média ponderada pelo valor de mercado, cerca de 13% acima do resultado recorrente (FFO), indicando que a leitura do dividend yield, isoladamente, pode superestimar a capacidade estrutural de geração de renda dos fundos”, acrescentaram.
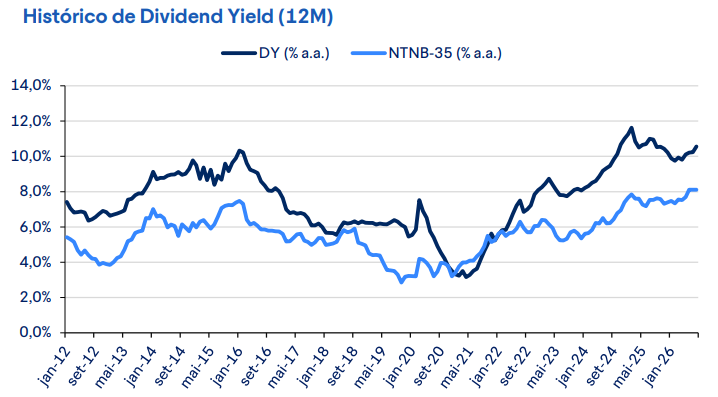
Mesmo assim, a dupla ponderou que os FIIs de shoppings apresentam fundamentos imobiliários ainda saudáveis, embora os dados mais recentes do varejo tenham indicado desaceleração das vendas.
Vacância e vendas
De acordo com o BTG, a vacância do setor permanece em patamares historicamente baixos, mesmo após a trajetória de queda nos últimos anos.
Segundo o banco, apesar de ter sofrido alguma oscilação recente, a mediana segue próxima de 4% a 5%, indicando boa ocupação dos ativos e resiliência operacional do segmento.
A casa também afirmou que o tráfego permanece em “níveis razoáveis”.
Por outro lado, o BTG ponderou que as vendas dos shoppings vêm perdendo fôlego, com desaceleração do crescimento nominal e desempenho real pressionado pela inflação.
Na avaliação do banco, o movimento reforça os sinais de enfraquecimento do consumo, em um ambiente de juros elevados, crédito mais restritivo e maior comprometimento da renda das famílias.
Inadimplência e custo de ocupação
Apesar desse cenário, os analistas afirmam que a inadimplência dos FIIs de shopping sob cobertura avançou apenas marginalmente nos últimos meses em relação aos níveis observados em 2024 e 2025.
Mesmo com a piora recente, pontuam que “os indicadores ainda permanecem distantes dos picos observados no início da série (2021)”.
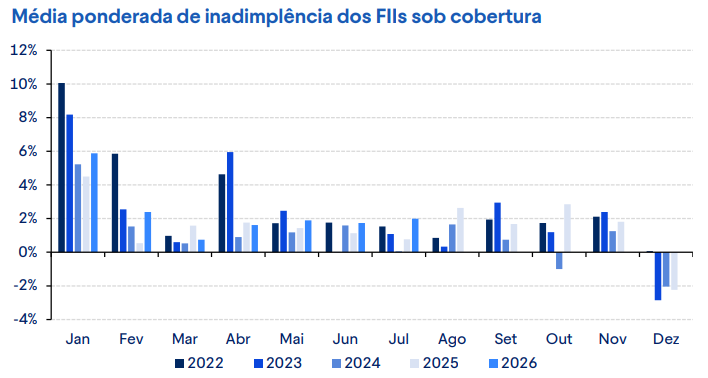
A dupla também ponderou que o custo de ocupação dos lojistas permanece relativamente estável, próximo aos níveis observados nos últimos anos, mesmo diante de um ambiente mais difícil para o varejo.
Segundo eles, a ausência de uma elevação mais acentuada sugere que aluguéis e demais encargos continuam compatíveis com a geração de vendas, reduzindo, por ora, o risco de uma pressão mais relevante sobre a ocupação dos shoppings.
“Nossa leitura é que os shoppings continuam atraindo consumidores, mas estão convertendo esse tráfego em vendas com menor intensidade. Até o momento, essa desaceleração não foi observada nos indicadores operacionais mais sensíveis, como inadimplência e custo de ocupação, que permanecem em níveis controlados”, escreveram Oliveira e Araujo.
“A inadimplência, contudo, é um indicador mais tardio e pode reagir somente após um período prolongado de enfraquecimento das vendas. Caso essa divergência persista, poderá pressionar, na margem, os aluguéis percentuais, os spreads das renovações e a capacidade de repassar reajustes reais”, acrescentaram.
Reforma Tributária em monitoramento
O banco também chamou atenção para os efeitos da Reforma Tributária sobre os FIIs. Isso porque, a partir de 2027, a CBS (Contribuição sobre Bens e Serviços) entra em seu regime integral, enquanto o IBS (Imposto sobre Bens e Serviços) permanece com alíquota de transição.
Segundo o BTG, nas operações de locação sujeitas ao regime regular, porém, a legislação prevê redução de 70% das alíquotas de IBS e CBS.
“Os fundos listados que atendam aos requisitos relativos ao número e à concentração de cotistas não serão automaticamente contribuintes, mas poderão optar, de forma irretratável, pelo regime regular do IBS e da CBS”, diz o relatório.
“Caso permaneça fora do regime, o fundo não recolherá os tributos sobre a receita de locação, mas também não poderá aproveitar créditos sobre despesas e investimentos. Em shopping centers — ativos com custos relevantes de energia, segurança, limpeza, manutenção, publicidade e obras —, os tributos pagos ao longo da cadeia podem se transformar em custos definitivos”, acrescenta.
FIIs recomendados: BPML11
Entre os FIIs de shoppings com recomendação de compra, o BTG afirma que, no caso do BTG Pactual Shopping Centers (BPML11), mantém visão positiva para a tese classificando-a como uma oportunidade de longo prazo.
“O principal destaque está no desconto em relação ao valor patrimonial, aliado a um dividend yield de dois dígitos. Vale ressaltar, porém, que o atual nível de distribuição ainda é beneficiado por resultados não recorrentes, o que deve ser considerado na avaliação da sustentabilidade dos rendimentos ao longo do tempo”, diz.
GZIT11
Para o Gazit Malls (GZIT11), a casa mantém uma leitura construtiva diante de um cenário de recuperação da indústria.
De acordo com o banco, o fundo combina ativos bem localizados, elevada ocupação e desconto patrimonial relevante.
“Enxergamos uma tese de valor apoiada na localização do portfólio, condicionada à conclusão das obras e à recomposição das receitas do Internacional Shopping, com atenção adicional à pressão sobre a geração de caixa decorrente das obrigações de dívida.”
HGBS11
No caso do Hedge Brasil Shopping (HGBS11), a casa pontua que o veículo combina portfólio maduro, forte presença em São Paulo e uma estratégia ativa de reciclagem de ativos.
“Embora enxerguemos potencial de valorização, mantemos atenção à geração de caixa, uma vez que o resultado operacional recorrente ainda não sustenta integralmente o patamar das distribuições recentes”, pondera, no entanto.
Além disso, diz o BTG, a posição atual de caixa, combinada ao cronograma de obrigações financeiras, pode exigir capital adicional no médio prazo, seja por meio de novos desinvestimentos ou de uma reestruturação das dívidas.
HSML11
Já para o HSI Malls (HSML11), o BTG mantém viés positivo e destaca, entre as principais avenidas de valor, a recente venda parcial do Shopping Pátio Maceió.
Segundo a casa, a operação combina a realização de ganho de capital com a redução do endividamento e das despesas financeiras, contribuindo para elevar o patamar de rendimentos do fundo.
PMLL11
No caso do Pátria Malls (PMLL11), o relatório avalia positivamente as aquisições recentes, que favorecem a qualificação do portfólio e ampliam a exposição ao estado de São Paulo, com maior presença em empreendimentos consolidados.
Como ponto de atenção, o BTG destaca que a utilização predominante de cotas como forma de pagamento nas aquisições pode gerar pressão sobre o mercado após a conclusão das operações.
VISC11
Para o Vinci Shopping Centers (VISC11), os analistas mantêm viés positivo, apoiado na diversificação do portfólio e no bom desempenho operacional dos shoppings.
Recomendação neutra
Quanto à indicação neutra para o XP Malls (XPML11), o BTG reconhece a “elevada qualidade do portfólio e a avaliação positiva sobre a gestão”, mas afirma que o principal ponto de atenção é que o resultado recorrente permanece abaixo do valor distribuído.
Segundo o banco, embora as reservas ofereçam suporte no curto prazo, a manutenção dos atuais R$ 0,92 por cota depende de novos desinvestimentos com ganho de capital ou de uma recuperação mais consistente da operação.
“Assim, a qualidade dos imóveis sustenta a atratividade da tese, mas acompanhamos a execução das vendas e a evolução do resultado recorrente, já que o consumo das reservas pode exigir ajustes nos proventos.”
Confira as recomendações:
| Ticker | Preço atual | P/VPA | DY anualizado | Recomendação do BTG | Preço justo* |
|---|---|---|---|---|---|
| BPML11 | R$ 86,89 | 0,73x | 12,7% | Compra | R$ 100,00 |
| GZIT11 | R$ 36,90 | 0,42x | 11,7% | Compra | R$ 43,00 |
| HGBS11 | R$ 18,62 | 0,92x | 11,0% | Compra | R$ 21,00 |
| HSML11 | R$ 84,30 | 0,85x | 10,7% | Compra | R$ 94,50 |
| PMLL11 | R$ 103,13 | 0,86x | 11,6% | Compra | R$ 121,00 |
| VISC11 | R$ 102,70 | 0,89x | 9,8% | Compra | R$ 123,50 |
| XPML11 | R$ 98,00 | 0,89x | 11,3% | Neutro | R$ 102,00 |
*Segundo o BTG Pactual