
Gestores dizem que CDI vale pouco em dólar e defendem alocação no exterior
Com mais de 900 BDRs na B3 e remessas mais baratas, gestores dizem que já não há desculpa para deixar a carteira só no Brasil
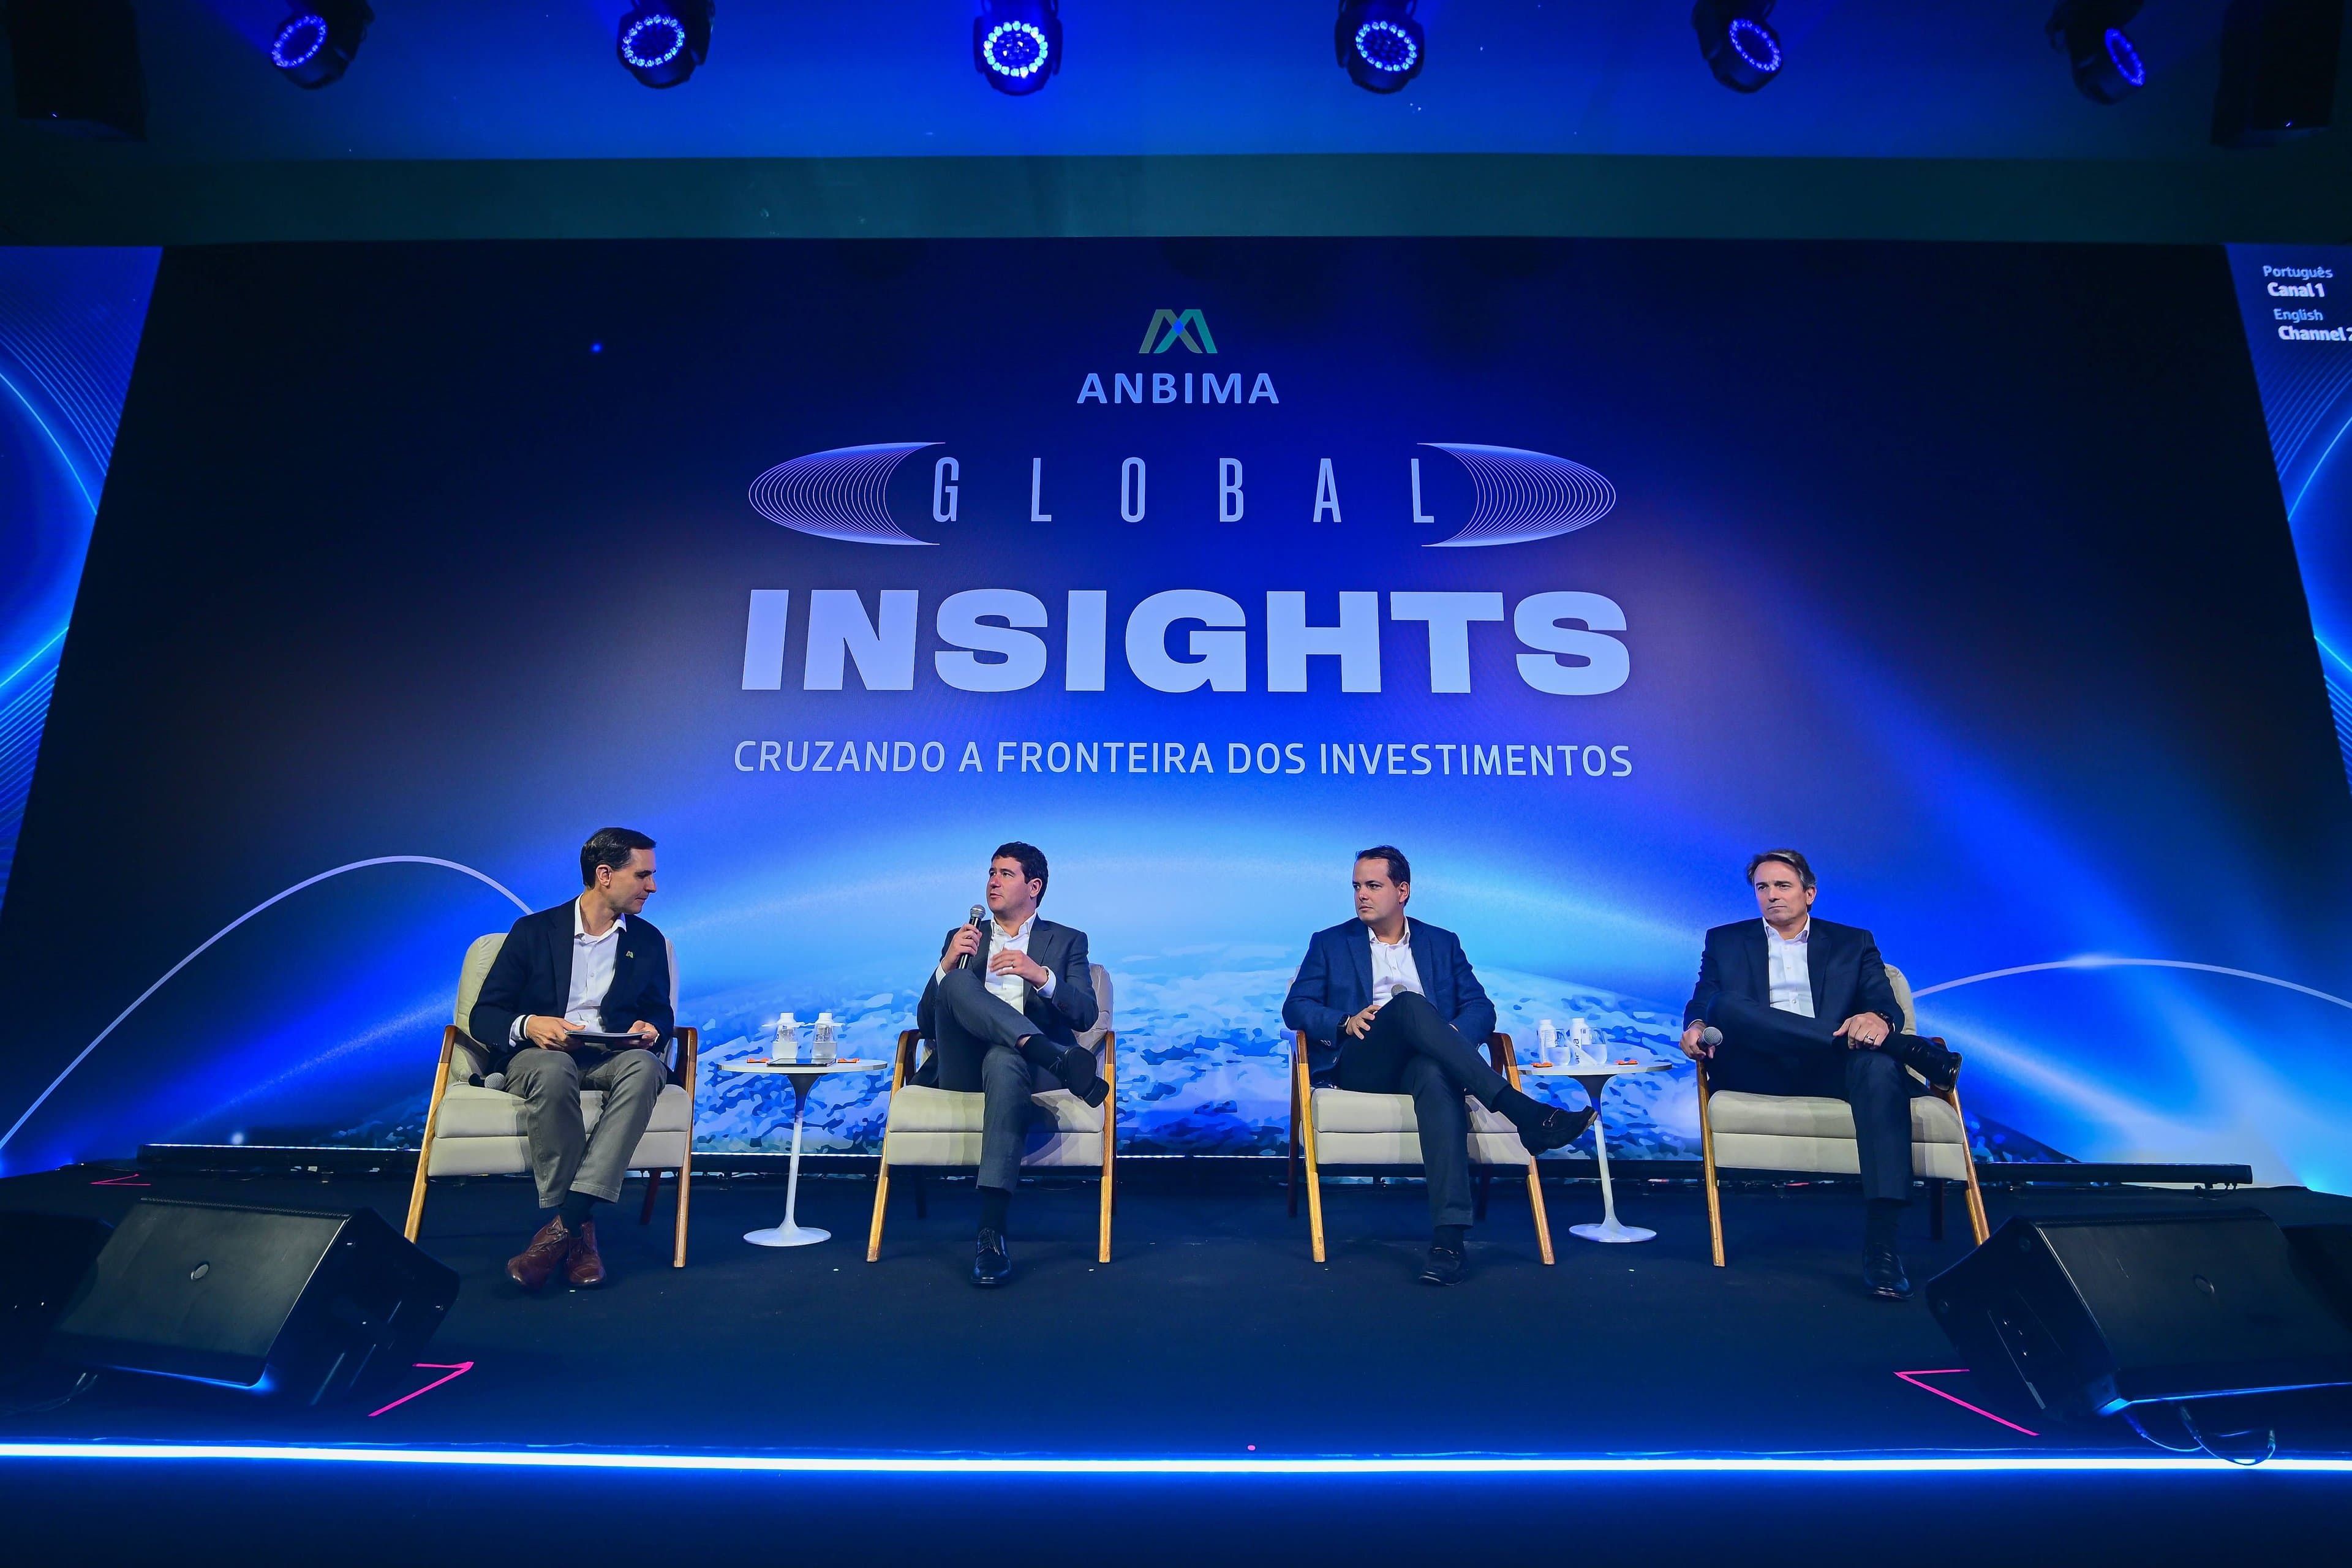
Participaram do debate Aquiles Mosca, CEO da BNP Paribas Asset Management, Cristiano Castro, diretor da BlackRock, Daniel Popovich, gestor de portfólio da Franklin Templeton, e Marcelo Santucci, CIO do BTG Pactual (do mesmo grupo controlador da EXAME). O tema foi como os gestores brasileiros montam a alocação global e como essa estratégia chega aos assessores e ao investidor final.
O CDI visto em dólar
Para Castro, esse retorno muda a sensação de segurança que a renda fixa local transmite ao investidor.
"Se você olhar no futuro, estruturalmente, muitas vezes o CDI não é legal", afirmou Castro. Na avaliação dele, o hábito de comparar qualquer aplicação com o CDI deixa o brasileiro com uma visão "unidimensional" da carteira, que ignora a volatilidade e o risco da moeda.
O especialista reconheceu que o CDI ainda oferece um retorno atrativo e que o crédito no Brasil paga bem. Mas Popovich propôs um exercício. "Se a gente troca a renda variável do Brasil por renda variável global, mesmo montando a proteção cambial, o cenário fica muito diferente", disse.
Ele citou a carteira de referência mais comum no exterior, com 60% em ações e 40% em renda fixa, e criticou um comportamento frequente por aqui. Quando decide diversificar, o investidor brasileiro costuma migrar para o crédito privado, que continua atrelado ao próprio CDI.
Quanto investir no exterior
Para Santucci, a primeira decisão é estratégica. O investidor deve definir um alvo de exposição a moedas fora do real e acompanhar a carteira em relação a ele. O exemplo citado no painel foi de 40%. Só depois de atingir esse patamar faz sentido ficar acima ou abaixo dele de forma tática, conforme o momento do mercado.
O caminho até o alvo também importa. "A ideia é ir gradualmente, não é fazer de uma vez", afirmou Santucci.
Outro argumento foi a composição da bolsa brasileira. "A nossa bolsa não está tão exposta à tecnologia. Isso está muito mais lá fora", disse o CIO do BTG Pactual. Por isso, segundo o executivo, ações globais funcionam como complemento à carteira local, e não como substituto.
Uma meta de retorno em dólar
Santucci defendeu que o investimento no exterior seja visto como forma de manter ou ampliar o poder de compra global, ou seja, o acesso a bens e serviços cotados em dólar. "Ter uma parte ligada à moeda dólar e a ativos de renda em dólar é fundamental", afirmou.
Como referência, ele sugeriu mirar algo como a inflação americana mais 4% ao ano, o que equivale a um retorno nominal em dólar na faixa de 6% a 6,5%. Segundo o CIO, chegar lá exige mais do que títulos de crédito e passa por uma parcela relevante em renda variável e em investimentos alternativos.
A BlackRock, por exemplo, defende 50% em renda variável, 30% em outras classes de ativos e 20% em investimentos alternativos.
Os participantes também lembraram que a escolha de quanto colocar em cada classe de ativo é o fator que mais pesa no retorno de longo prazo, acima da seleção de ativos e da tentativa de acertar o momento de entrada. "A decisão de alocação é, provavelmente, o mais importante para o retorno de longo prazo", disse Castro.
Mais caminhos para investir lá fora
A oferta de produtos mudou bastante nos últimos cinco anos, segundo Castro. O investidor que antes dependia de uma conta no exterior hoje encontra na B3 mais de 900 BDRs e mais de 300 BDRs de ETFs, com estratégias ativas e passivas. Ao mesmo tempo, as remessas ficaram mais baratas, e fundos alternativos e estruturas como trustees, antes restritos a investidores de alta renda, passaram a aceitar aplicações menores.
Como exemplo, Castro lembrou que abrir uma conta no exterior podia levar pelo menos sete dias úteis, exigir um aporte mínimo de US$ 50 mil e envolver taxas superiores a US$ 1 mil. Hoje, segundo ele, o processo pode ser concluído em poucos minutos. "Acesso já não é mais desculpa", afirmou.