
Investidor rejeita resultado das urnas e bolsa tem pior semana pós-eleição em 37 anos
Reeleição de Lula desmonta apostas em uma mudança fiscal, mas analistas apontam que a queda também reflete o excesso de otimismo que levou o Ibovespa a recordes antes da votação
RESUMO +
O Ibovespa caminha nesta sexta-feira, 30, para o pior desempenho de uma primeira semana pós-eleição presidencial desde 2002, após cair 17,50% nos últimos quatro pregões, até esta quinta-feira, 29, em reação à reeleição de Lula. Especialistas atribuem a queda do Ibovespa à reversão das apostas na vitória de Flávio Bolsonaro e ao temor fiscal com a trajetória da dívida pública.
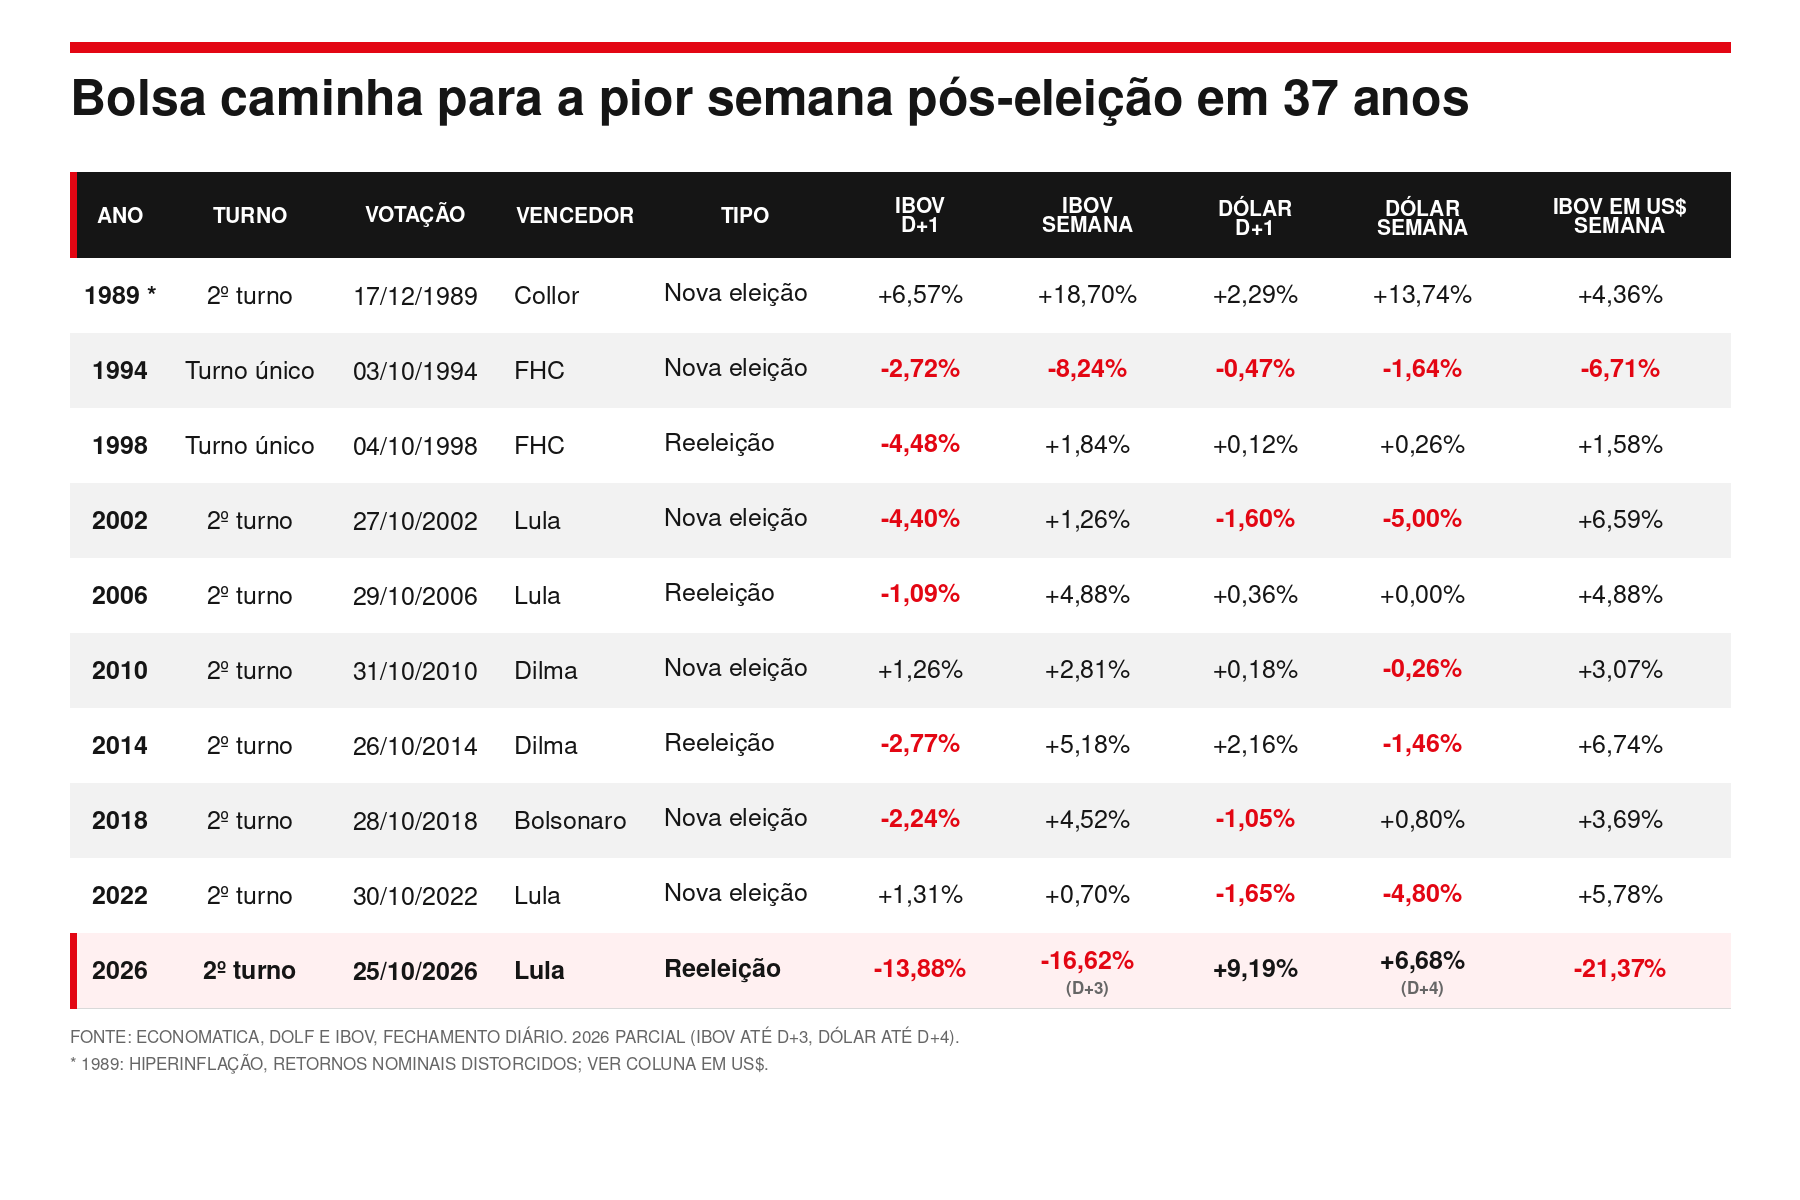
A Bolsa brasileira caminha para encerrar esta sexta-feira, 30, com o pior desempenho em uma primeira semana pós-eleição presidencial desde 1989, ano da primeira eleição direta para presidente após 21 anos de ditadura militar.
O movimento ocorre depois de o Ibovespa registrar, na segunda-feira, 26, a maior queda diária em seis anos, em uma reação à reeleição de Luiz Inácio Lula da Silva (PT) que também levou o dólar à maior alta diária desde 1999 e acionou o mecanismo de interrupção das negociações da B3, o circuit breaker, pela primeira vez desde a pandemia. As sessões seguidas também marcadas por quedas.
A dimensão da correção contrasta com o comportamento dos ativos nas semanas anteriores à votação.Desde o primeiro turno, em 4 de outubro, o mercado havia ampliado as apostas em uma alternância de poder, associada à expectativa de uma política fiscal mais favorável à redução dos juros e do custo de capital das empresas representada na figura do senador Flávio Bolsonaro (PL), derrotado por Lula nas urnas no último domingo.
Na segunda-feira, 5, após Flávio ter passado à frente de Lula na primeira volta, oIbovespa disparou 7,70%, aos 206.911,89 pontos, e renovou recordes de fechamento e de máxima intradiária.
Mas reeleição de Lula, numa virada histórica com 51,75% dos votos válidos, ante 48,25% do senador, desfez parte dessas expectativas. Na segunda-feira seguinte ao segundo turno, o principal índice da B3 despencou 13,88%, aos 176.608,23 pontos, enquanto o dólar subiu 8,21%, para R$ 5,4027. Na quarta-feira, 28, o Ibovespa caiu mais 2,68%, aos 171.006,10 pontos, acumulando uma perda de aproximadamente 17,50% desde o fechamento anterior à eleição.
O movimento coloca em xeque uma regularidade observada nas seis eleições presidenciais anteriores. De 1989 até este ano, ocorreram 10 eleições. Em oito delas, o Ibovespa terminou a primeira semana após o segundo turno em alta, mesmo quando a reação inicial havia sido negativa.
Apenas em 1994, na eleição de Fernando Henrique Cardoso (FHC), a bolsa recuou 8,24% na semana. Mas essa quarto mandato do governo Lula caminha para uma queda ainda maior de, até esta quinta, 17,5%.
Mas o que explica uma reação tão intensa? E até que ponto o tombo da Bolsa representa uma deterioração das perspectivas econômicas ou apenas a retirada de uma melhora que os investidores haviam antecipado antes de ela se concretizar? Para os especialistas ouvidos pela EXAME, a resposta passa pela diferença entre o que o mercado esperava e o que efetivamente aconteceu, e pela trajetória da dívida pública.Uma reação sem precedentes na série histórica
O levantamento compilado pela Economatica a pedido da EXAME mostra que as reações iniciais negativas à eleição presidencial não são exclusividade de governos de esquerda. Entre 1989 e 2022, o Ibovespa caiu no primeiro pregão após o segundo turno em seis das nove eleições: 2,72% em 1994; 4,48% em 1998; 4,40% em 2002, 1,09% em 2006, 2,77% em 2014 e 2,24% em 2018.
Nas três exceções, a Bolsa avançou 6,57% após a eleição de Fernando Collor de Mello; 1,26% após a eleição de Dilma Rousseff (PT), em 2010, e 1,31% após a eleição de Lula, em 2022.
O comportamento da primeira semana, porém, foi consistente. O índice acumulou alta de 18,70%, o que dá em dólares considerando a hiperfinflação e os retornos distorcidos, 4,39%. Enquanto também subiu
1,84% em 1998; 1,26% em 2002; 2,81% em 2006; 2,74% em 2010; 5,18% em 2014; 3,15% em 2018 e 3,16% em 2022.
As maiores valorizações semanais ocorreram justamente em 1998, com Collor, e 2014, quandoa reeleição de Dilma era amplamente associada à aversão de parte do mercado financeiro.
"Mas as chances, na época, de Aécio Neves [adversário de Dilma no 2° turno ganhar as eleições] eram de cerca de 45%, e o mercado não exagerou na precificação da bolsa, porque não precificava a vitória dele como certa", lembra o economista Pedro Paulo Silveira, o analista da Rerra Investimentos, conhecido no mercado como Pepa.
Neste ano, contudo, a intensidade do ajuste inicial foi muito superior à observada nos pleitos anteriores. O Ibovespa perdeu 13,88% em uma única sessão.
Mercado foi 'afoito' nas apostas sobre Flávio Bolsonaro
Parte importante da explicação está no rali eleitoral que antecedeu a votação. Entre o último pregão antes do primeiro turno e a sexta-feira, 23, véspera do segundo turno, o Ibovespa avançou 6,75%, de 192.115 pontos para 205.082,56 pontos. No período, empresas de varejo, construção civil, consumo e educação concentraram algumas das maiores altas.
O Magazine Luiza (MGLU3), por exemplo, acumulou valorização de 66,75% entre os turnos. A MRV (MRVE3) subiu 46,18%, enquanto a Smart Fit (SMFT3) avançou 41,35% e a Vamos (VAMO3) ganhou 35,23%.
Essas companhias têm em comum uma sensibilidade maior às condições financeiras domésticas. Os juros futuros mais baixos tendem a reduzir o custo de financiamento, favorecer o consumo e elevar o valor presente dos lucros esperados. E foi justamente essa melhora que parte dos investidores passou a antecipar diante da possibilidade de alternância de poder.
Mas o resultado eleitoral desmontou a aposta. Na segunda-feira, 26, as ações do Magazine Luiza despencaram 58,23%, enquanto Vamos caiu 56,79% e Hapvida (HAPV3) recuou 54,93%. O movimento também atingiu fundos de investimento que registraram com perdas superiores a 20% e, em alguns casos, a 30%.
Para Pepa, a intensidade da queda precisa ser analisada em conjunto com a alta anterior. No mercado financeiro desde 1983, o economista e especialista em investimento avalia que os investidores haviam incorporado aos preços uma probabilidade excessivamente elevada de vitória de Flávio Bolsonaro.
"O mercado foi afoito. Todo dia eu me perguntava 'o que o mercado está vendo que eu não estou vendo?'. E agora a bolsa está caindo demais porque ela subiu demais", afirma. "O mercado fez uma aposta muito forte na vitória do Flávio. Os preços refletiam uma probabilidade do ganhar de 90%", acrescenta.
Pepa afirma que o avanço dos ativos brasileiros não começou apenas depois do primeiro turno. na avaliação do economista, a bolsa já acumulava uma valorização expressiva desde o fim de 2023, em um movimento que também refletia ointeresse de investidores estrangeiros por mercados emergentes e a entrada de recursos após um período de menor participação dos investidores locais.
Mas apesar de avaliar que o mercado exagerou na probabilidade atribuída à vitória do senador e filho do ex-presidente Jair Bolsonaro, o analista da Rerra Investimentos ressalta que a correção posterior ao segundo turno não é, necessariamente, um movimento emocional ou irracional. "É um reposicionamento racional e proporcional", diz.
A leitura de Luciano França, sócio e gestor de renda variável da Paramis Avantgarde, também coloca o posicionamento dos investidores no centro da explicação, embora o especialista dê mais peso à concentração das apostas e à mecânica dos mercados.
"Foi a combinação, e a ordem importa. O fator principal foi o posicionamento. O mercado não estava apenas otimista, estava posicionado em um único resultado, com o índice perto da máxima histórica e os papéis mais sensíveis a juros carregando a maior parte da alta. Quando o resultado contraria uma posição tão concentrada, todo mundo tenta sair pela mesma porta ao mesmo tempo, e o circuit breaker é o resultado disso", afirma.
Para França, a surpresa amplificou a queda, mas não explica sozinha sua dimensão. O economista ressalta que umadisputa eleitoral apertada não tornava a vitória de Lula um cenário impossível e que o risco fiscal já existia antes da votação.
"Para mim, a explicação dominante é técnica e de assimetria. O cenário favorável estava inteiro no preço, e o desfavorável não estava em lugar nenhum", diz.
O gestor considera que parte da valorização anterior refletia uma melhora esperada das condições financeiras, e não necessariamente uma revisão positiva dos lucros das empresas.
"O que subiu antes da eleição foi múltiplo, não lucro. Ninguém revisou para cima o resultado de varejistas ou construtoras por causa de pesquisa eleitoral. O mercado pagou antecipadamente por um cenário de juros longos mais baixos, e esse cenário saiu de cena. Devolver um prêmio não é o mesmo que projetar uma recessão", diz o gestor.
A distinção ajuda a entender por que a queda de uma ação não significa que os resultados da empresa já tenham piorado na mesma proporção. O preço de mercado reflete também as expectativas sobre o futuro, incluindo o custo de financiamento, a demanda e a rentabilidade esperada.O que o mercado teme na política fiscal
Se o posicionamento explica parte da velocidade da queda, a preocupação com as contas públicas ajuda a explicar por que os investidores exigem uma mudança de perspectiva para voltar a comprar ativos brasileiros.
O temor é que a continuidade do governo Lula não seja acompanhada de medidas suficientes para estabilizar a trajetória da dívida pública. Em um cenário de despesas elevadas e pouco espaço orçamentário, a percepção de risco fiscal pode manter os juros longos pressionados, encarecendo o financiamento de empresas, famílias e do próprio governo.Pepa descreve um cenário em que o aumento da dívida e do custo de financiamento alimenta um ciclo de deterioração. Segundo o economista, juros reais elevados tornam menos atrativos os investimentos produtivos, porque as empresas passam a comparar o retorno esperado de seus projetos com a remuneração oferecida pelos títulos públicos.
Ele projeta que a dívida pública brasileira pode chegar a 100% do Produto Interno Bruto (PIB) entre 2030 e 2031. Em sua simulação, o analista da Rerra Investimentos parte de uma dívida de R$ 11 trilhões, equivalente a 82,46% do PIB, e considera um crescimento econômico de 1,9% neste ano, 1,5% em 2027 e 2% ao ano nos períodos seguintes.
O cálculo também pressupõe um déficit primário de 0,6% do PIB inicialmente, que diminui gradualmente até se transformar em superávit de 0,6%. Mas, mesmo com essa melhora do resultado primário, a dívida chegaria ao equivalente a toda a produção anual do país em cerca de cinco anos, segundo o economista.
"Quando uma empresa avalia um investimento, compara o retorno esperado do projeto com a taxa de juros dos títulos do governo. Se eu espero ganhar 15% ao ano construindo uma nova ferrovia, por exemplo, preciso comparar esse retorno com o que ganharia aplicando o dinheiro em títulos públicos. Se os juros estiverem muito altos, o investimento pode deixar de valer a pena", afirma.
O resultado, segundo Pepa, é que projetos deixam de sair do papel enquanto o custo de capital permanecer elevado. A redução dos investimentos, por sua vez, pode afetar o emprego, a renda e o consumo, em um efeito que se propaga para o restante da economia.O problema fiscal também pode restringir a atuação do Banco Central. Caso o governo pressione pela redução dos juros em um ambiente de desconfiança sobre a dívida, os investidores podem interpretar a medida como uma ameaça à estabilidade monetária, exigindo uma remuneração maior para financiar o país.
Pepa avalia que o mercado teme uma trajetória da dívida que se torne insustentável ao longo dos próximos anos. Para ele, a resposta passa por medidas de controle de gastos, capazes de reduzir a necessidade de financiamento do governo e recuperar a confiança dos investidores.
A preocupação também aparece na análise de Gabriel Mollo, analista da Daycoval Corretora. Na visão desse especialista, a dificuldade de aprovar medidas impopulares para enfrentar o desequilíbrio das contas públicas é um dos principais fatores por trás da reação negativa."Nós estamos com uma situação fiscal muito complicada. Precisamos urgente de um ajuste fiscal e esse ajuste fiscal ele vai demandar muitas medidas impopulares, e o mercado acredita que o presidente Lula não tomará essas medidas impopulares e isso acaba se refletindo no preço, fazendo com que a curva de juros abra, o dólar suba e a bolsa caía", explica Mollo.
Na avaliação do analista da Daycoval Corretora, os investidores devem permanecer cautelosos até que o governo apresente sinais mais concretos sobre a equipe econômica e as medidas para enfrentar a dívida.
"Por enquanto, o mercado devido toda a toda essa incerteza, não vai tomar risco. Ele vai esperar a divulgação de quem vai ser o ministro da Fazenda e quais serão os próximos passos para conseguir solucionar esse problema da dívida".O analista ressalta, porém, que a reação pode mudar se o governo apresentar medidas que sejam consideradas viáveis. "Se os sinais que o governo emitir forem concretos e possíveis de execução para resolver esse problema, essa maré de mau humor deve acabar, o mercado deve tomar risco e aí o dólar cai, a bolsa sobe e a curva de juros fecha".
O que o tombo da Bolsa muda na vida de quem não investe?
Adesvalorização das ações não significa, porém, que a economia brasileira tenha encolhido 14% em um dia, como no pregão da última segunda. Mas a persistência de juros elevados e de um câmbio pressionado pode produzir efeitos que vão além do patrimônio de quem investe na Bolsa.
Cristiane Quartaroli, economista-chefe do Ouribank, avalia que a maior parte do movimento inicial foi uma correção de expectativas e de posições financeiras. Ainda assim, a especialista alerta para os canais pelos quais o estresse pode atingir a atividade econômica.
"Juros mais altos, por mais tempo, acabam encarecendo capital e pesam sobre investimento, consumo, principalmente em setores que são mais sensíveis a juros, que foram justamente os que mais caíram", diz Quartaroli.
"Se o dólar e os juros mais longos permanecerem elevados, o efeito deixa de ser só financeiro e passa a aparecer nos dados de atividade econômica. Mas, por enquanto, eu leria essa repreficação como um um sinal de alerta, mas não como uma afirmação de que teremos uma recessão, por exemplo", complementa.Luciano França também diferencia a perda de valor dos ativos de uma contração imediata da atividade. Para o sócio e gestor de renda variável da Paramis Avantgarde, a principal preocupação é o encarecimento do financiamento da economia, que pode comprometer investimentos e o consumo ao longo dos próximos trimestres.
"Isso não quer dizer que a economia encolheu 14% num dia. A queda mostra que ficou mais caro financiar a economia, não que ela parou", afirma.
França destaca que a bolsa é uma das formas pelas quais as empresas captam recursos para ampliar suas operações. Quando o mercado de ações perde valor e o custo de capital aumenta, projetos podem se tornar menos atraentes, reduzindo o investimento e, potencialmente, a geração de empregos.
"Quem não tem um real em ações sente o efeito pelos juros e pelo câmbio, que andaram junto com a bolsa. Um dólar 8% mais caro chega ao combustível, ao pão e ao eletrônico em algumas semanas. Juros futuros quase dois pontos acima encarecem o financiamento da casa, o crediário e o capital de giro do pequeno comerciante. A queda da bolsa é o termômetro. Quem sente a febre é o crédito", diz.O gestor avalia, contudo, que a situação exige atenção sobretudo se a piora das condições financeiras persistir. Empresas mais endividadas ficam expostas ao aumento das despesas financeiras; construtoras enfrentam condições mais difíceis para financiar projetos e consumidores; e varejistas podem sofrer com o encarecimento do crédito e o comprometimento da renda das famílias.
Esses efeitos podem levar de seis a 12 meses para aparecer nos indicadores de atividade, desde que os juros permaneçam elevados. Uma sinalização fiscal crível, que permita uma redução dos juros futuros, poderia limitar parte dos danos.
Pepa acrescenta outro canal de transmissão: o impacto do preço das empresas sobre as decisões de investimento produtivo. Quando uma companhia listada fica mais barata na bolsa, comprar uma operação já existente pode se tornar relativamente mais atraente do que construir uma nova empresa ou ampliar a capacidade instalada.
O economista explica que os preços de ações podem cair rapidamente, enquanto os custos de terrenos, salários, aluguéis e outras despesas necessárias para iniciar um empreendimento não recuam na mesma proporção. Isso altera a comparação entre comprar uma empresa pronta e investir na criação de uma nova operação.
O efeito pode ser uma redução dos investimentos em capacidade produtiva, ou capex, com consequências para a expansão da economia. "A bolsa precisa ir bem porque o investimento é a única força capaz de fazer a economia crescer", afirma Pepa.
Historicamente, o presidente Lula defende o crescimento econômico impulsionado pelo consumo de massa e pela microeconomia como principal alternativa a cortes drásticos de gastos sociais para conter a dívida pública, como inclusive destacou ao longo de sua campanha eleitoral.
Mas para uma parcela dos agentes financeiros, embora o consumo financiado por dívidas possa sustentar a atividade por algum tempo, ele não substitui de maneira duradoura a expansão do investimento.
"Quando o consumo é financiado por dívida, há um estímulo inicial à atividade econômica, mas esse efeito tende a se dissipar quando os consumidores precisam começar a pagar os empréstimos. Nesse momento, o consumo diminui na proporção dos recursos destinados ao pagamento das dívidas", diz o economista.
É uma punição política ou uma cobrança fiscal?
A intensidade da reação dos investidores na bolsa alimentou críticas políticas ao governo reeleito, mas os especialistas ponderam que o desempenho da Bolsa não deve ser interpretado isoladamente como um julgamento sobre a orientação ideológica de um presidente.
França destaca que o Ibovespa já teve anos positivos e negativos durante o atual ciclo de governo Lula. O índice subiu 22,28% em 2023, caiu 10,36% em 2024 e avançou 34,1% em 2025. Em 2026, também vinha acumulando valorização antes da reversão pós-eleitoral.Para o gestor, essa trajetória mostra que fatores como os juros americanos, o fluxo de capital estrangeiro, as commodities e a credibilidade fiscal ajudam a explicar os movimentos da Bolsa. A política afeta os ativos principalmente quando altera essas variáveis.
"Eu não chamaria isso de ideologia. O mercado precifica o prêmio de risco fiscal, e esse prêmio tinha sido comprimido com base num cenário específico. A leitura do mercado pode estar certa ou errada, mas ela é sobre a trajetória da dívida, não sobre preferência política", afirma.
O gestor, contudo, considera que o episódio atual tem uma particularidade: a reversão foi dominada por fatores domésticos, com perdas concentradas em empresas mais dependentes das condições financeiras brasileiras.
Quartaroli também ressalta que a dimensão do movimento foi excepcional. Para a economista-chefe do Ouribank, três elementos se combinaram: a expectativa de alternância de poder, o posicionamento concentrado dos investidores e um ambiente externo que já apresentava fragilidades, com petróleo em alta e estresse no setor de tecnologia dos Estados Unidos.
"Quando o posicionamento está concentrado de um único lado, o ajuste tende a ser mais brusco do que a notícia em si justificaria", afirma.
A economista acrescenta que os próximos sinais do governo serão importantes para determinar se a reprecificação representa uma mudança duradoura na percepção de risco ou um movimento passageiro. A composição da equipe econômica, a apresentação de uma âncora fiscal e a capacidade de articulação com o Congresso estão entre os pontos que os investidores devem acompanhar.O que pode interromper a queda
A experiência de eleições anteriores mostra que uma reação inicial negativa não impede uma recuperação rápida. Em 2014, por exemplo, a Bolsa terminou a primeira semana em alta de 5,18%, em meio à expectativa de mudança na condução da política econômica e à elevação dos juros pelo Banco Central.
Mas os especialistas ressaltam que uma recuperação não depende apenas do tempo. Ela exige sinais que alterem as expectativas sobre o futuro. Para França, três elementos poderiam ajudar a reverter parte da queda: a definição de nomes para a equipe econômica, uma medida fiscal concreta e verificável e uma comunicação do Banco Central capaz de ancorar as expectativas.
O gestor também avalia que parte da queda recente pode ter sido amplificada pela liquidação forçada de posições e pela falta de liquidez em um dia de estresse. Esse componente técnico pode se dissipar com mais facilidade, mas não elimina as preocupações fiscais que motivaram a revisão dos preços.
"Então não leio [essa forte queda do Ibovespa] como punição [ao governo], leio como cobrança. Se o governo apresentar algo crível e mensurável, não apenas intenções, a segunda camada pode ser devolvida mesmo sem qualquer mudança no cenário político", diz o gestor.
Mollo, do Daycoval, tem avaliação semelhante. Para o analista,a definição da equipe econômica e a divulgação das providências para enfrentar o problema da dívida serão determinantes para que os investidores voltem a assumir riscos.