
Itaú aluga prédio inteiro da Eztec por R$ 1,17 bi e reforça aposta na Chucri Zaidan
Esther Towers tem 91,4 mil metros quadrados de área locável e contrato de 10 anos; BTG e Safra veem operação como destravadora de valor para incorporadora
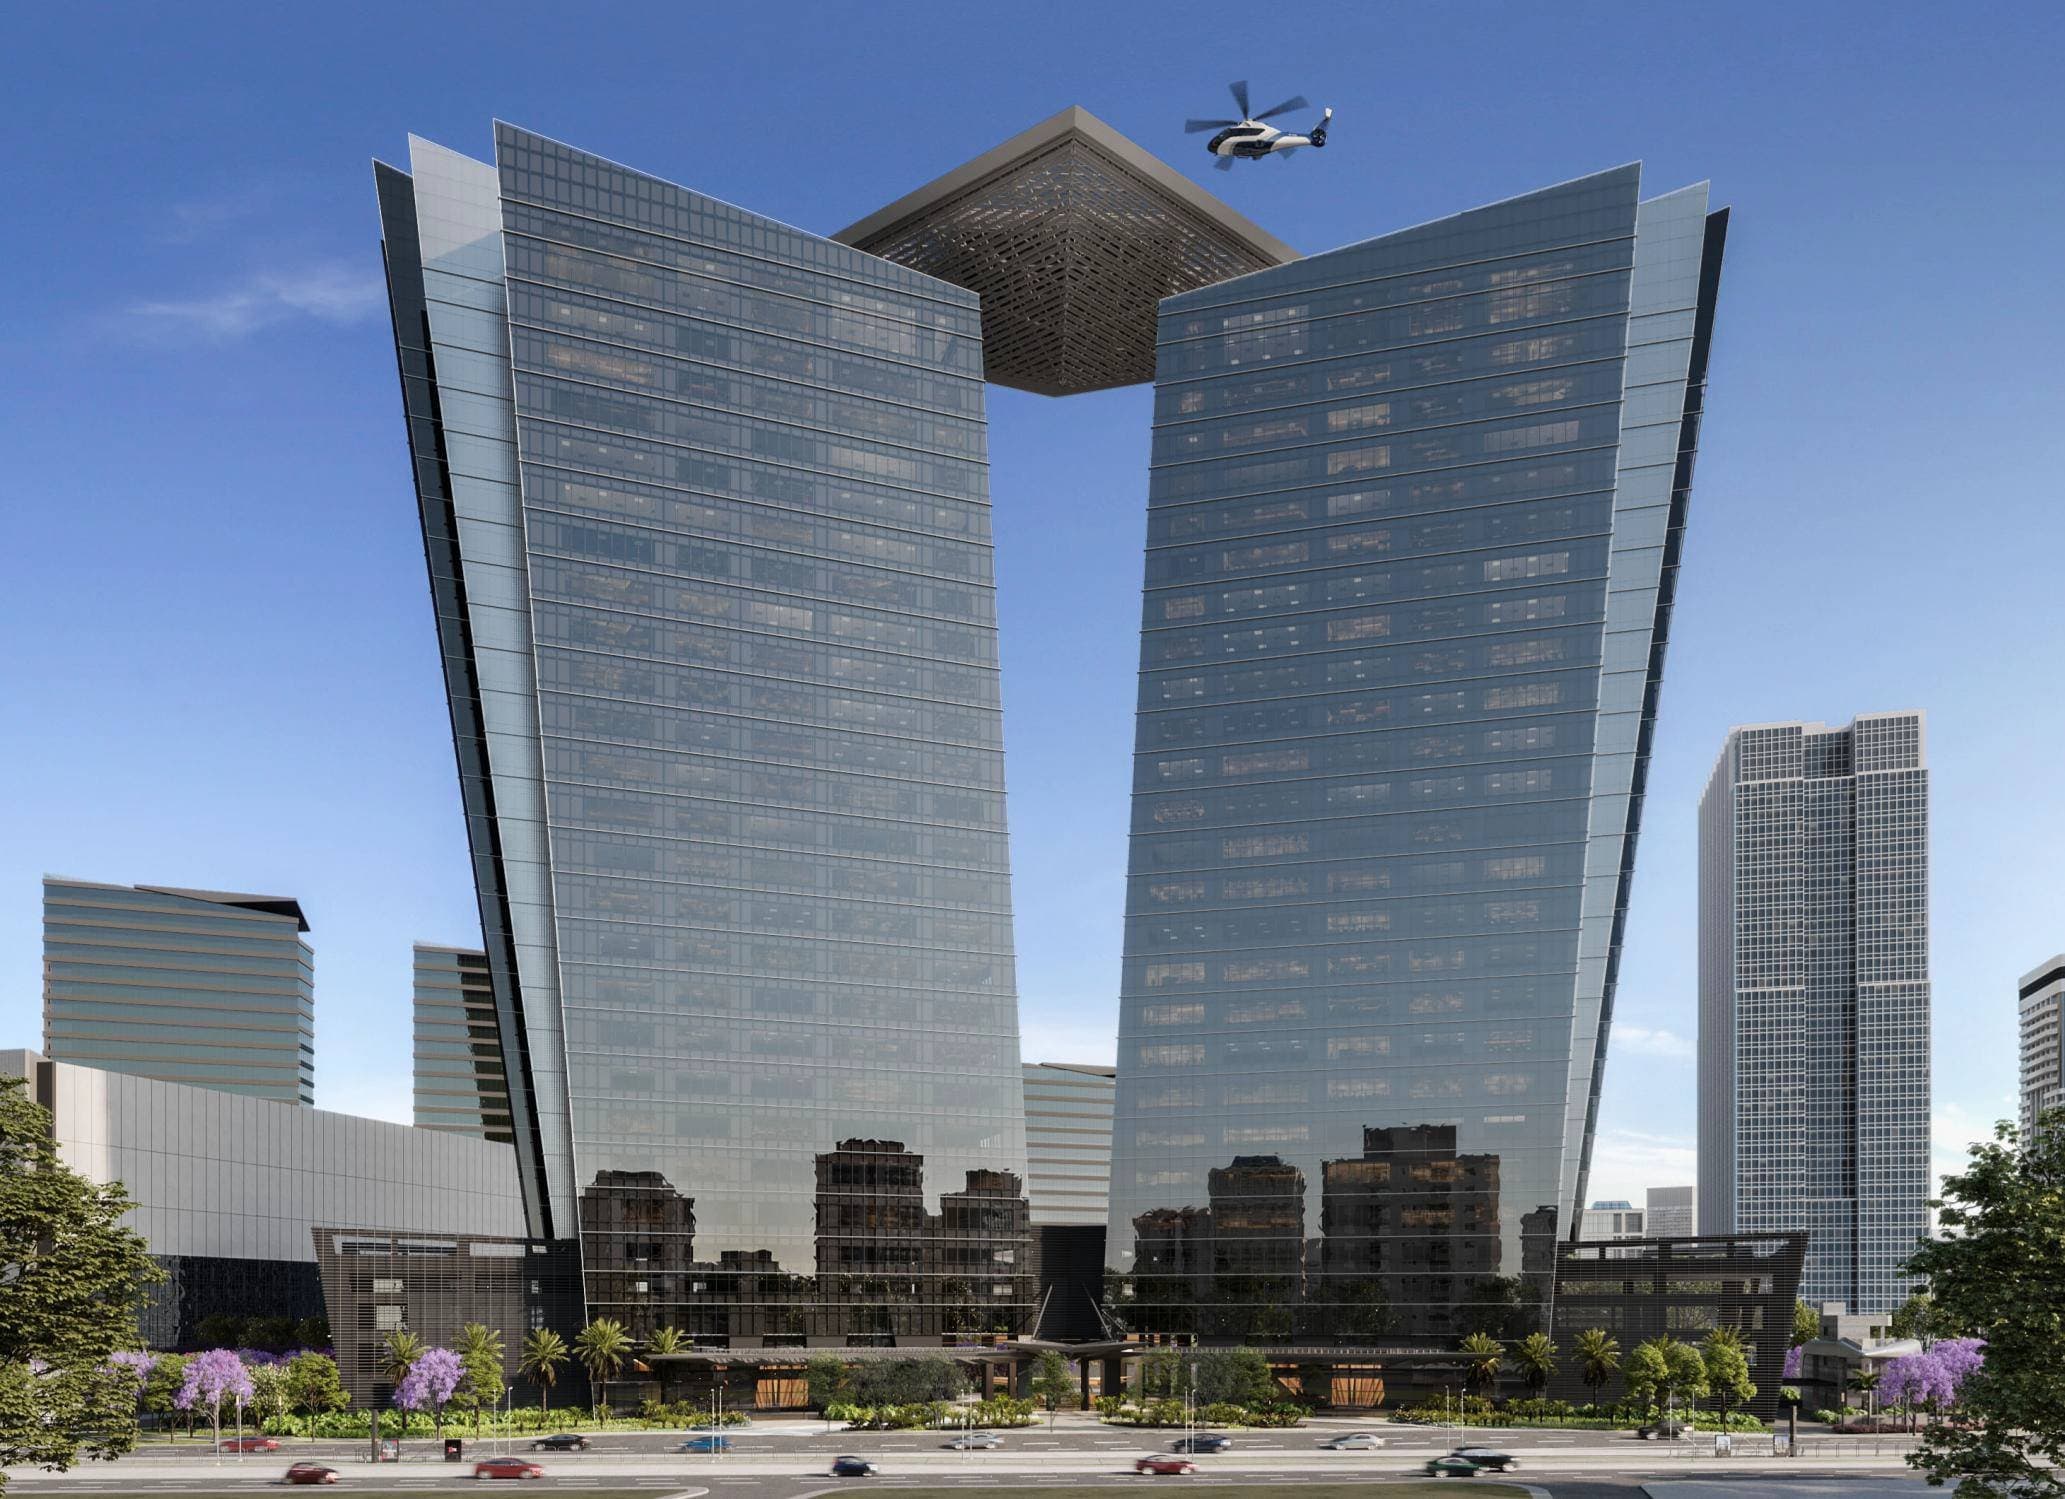
O Itaú Unibanco fechou um dos maiores movimentos recentes do mercado imobiliário corporativo de São Paulo ao alugar integralmente o Esther Towers, empreendimento da Eztec na região da Chucri Zaidan, na Zona Sul da capital paulista.
O contrato envolve as duas torres do complexo, com aproximadamente 91,4 mil metros quadrados de área locável, e prevê uma relação de longo prazo entre as empresas. O acordo terá prazo inicial de 10 anos, com possibilidade de renovação por mais cinco anos.
Segundo comunicado divulgado pela Eztec, a operação deve gerar uma receita de locação de aproximadamente R$ 1,17 bilhão nos primeiros dez anos, considerando os valores atuais. O contrato terá reajuste anual pelo IPCA.
Para o mercado financeiro, a locação representa mais do que um novo inquilino para um edifício corporativo: ela muda a percepção sobre um ativo que ainda estava em fase de desenvolvimento e pode destravar valor para a Eztec.
O Esther Towers é formado por duas torres corporativas de padrão AAA, com entrega escalonada. Segundo o BTG Pactual, a primeira torre está prevista para ser concluída até o fim de 2026, enquanto a segunda deve ser entregue no primeiro semestre de 2027.
Com a locação integral, o contrato implica um aluguel médio de aproximadamente R$ 107 por metro quadrado ao mês, considerando a área total do empreendimento.
A operação reforça a presença do Itaú na região da Chucri Zaidan, um dos principais polos corporativos de São Paulo, que nos últimos anos passou a disputar espaço com regiões tradicionais como a Faria Lima. A avenida ganhou força com a expansão de edifícios corporativos de alto padrão e pela proximidade com importantes eixos de transporte, além da disponibilidade de terrenos maiores para novos empreendimentos.
Bancos veem ganho de valor
A avaliação dos bancos de investimento converge em um ponto: o contrato com o Itaú aumenta a previsibilidade de receita da Eztec e reduz uma das principais incertezas em torno do Esther Towers.
Tanto BTG Pactual (do mesmo grupo controlador da EXAME) quanto Safra destacam que a locação integral do empreendimento representa um destravamento de valor para a incorporadora, principalmente pela geração de renda recorrente e pela possibilidade de uma monetização futura do ativo.
O BTG Pactual calcula que a receita anual estimada de aproximadamente R$ 117 milhões representa cerca de 20% da projeção de lucro da Eztec para 2027. O banco também avalia que uma eventual venda do empreendimento, considerando uma taxa de capitalização (cap rate) de 8%, poderia levar o ativo a um valor próximo de R$ 1,45 bilhão.
Já o Safra chega a uma estimativa semelhante para uma possível transação futura, calculando um valor potencial de aproximadamente R$ 1,4 bilhão para o Esther Towers. Considerando os custos totais estimados em cerca de R$ 1,2 bilhão, o banco projeta um lucro líquido de aproximadamente R$ 134 milhões com uma eventual venda.
A principal diferença entre as análises está na interpretação do impacto da notícia sobre a ação da Eztec.
Para o BTG, o contrato abre espaço para uma reavaliação positiva da companhia. O banco afirma que o projeto pode reduzir o múltiplo de negociação da empresa e estima que uma venda futura poderia gerar um dividendo extraordinário relevante aos acionistas.
O Safra, por outro lado, avalia que parte desse movimento já havia sido incorporada pelo mercado. Segundo o banco, a expectativa de locação do Esther Towers já havia contribuído para a valorização recente da ação da Eztec, reduzindo o impacto adicional do anúncio.
Ainda assim, o Safra estima que uma eventual venda do ativo em um horizonte conservador de dois anos poderia gerar um valor presente líquido de aproximadamente R$ 895 milhões, com potencial para representar um dividend yield extraordinário de cerca de 25%.
Enquanto o BTG mantém uma visão mais voltada ao potencial de reprecificação da companhia após a operação, o Safra destaca que o principal ganho agora está na maior visibilidade sobre a monetização futura do empreendimento.