
Magalu volta a lucro de R$ 13,9 mi e dobra crescimento das lojas em meio à crise da Casas Bahia
O Magazine Luiza voltou ao lucro líquido ajustado no terceiro trimestre, enquanto acelerou o ganho de participação no varejo físico após o fechamento de unidades de concorrentes
O Magazine Luiza (MGLU3) voltou a registrar lucro líquido ajustado no terceiro trimestre de 2026, de R$ 13,9 milhões, depois de dois trimestres consecutivos de prejuízo. O resultado, porém, representa uma queda de 34,6% em relação aos R$ 21,2 milhões registrados no mesmo período do ano passado. Pelo critério contábil, que considera também os efeitos não recorrentes, a varejista teve prejuízo líquido de R$ 10,7 milhões, revertendo o lucro de R$ 84,6 milhões de um ano antes.
A diferença entre os dois resultados foi de R$ 24,6 milhões, referente a efeitos não recorrentes negativos no trimestre, que incluem provisões para riscos, despesas de reestruturação e ajustes relacionados a arrendamentos. Para o CFO do Magalu, Roberto Bellissimo, esses itens não representam o desempenho habitual da operação. “De forma recorrente, demos R$ 14 milhões de lucro”, afirmou o executivo, em entrevista à EXAME.
Mesmo com a queda do lucro ajustado na comparação anual, a companhia conseguiumanter praticamente estável o resultado operacional.
Entre julho e setembro, o Ebitda ajustado, indicador que mede o resultado da operação antes de juros, impostos, depreciação e amortização, somou R$ 710,1 milhões, ante R$ 711,4 milhões no terceiro trimestre de 2025. A margem Ebitda ajustada permaneceu em 7,9%, mesmo patamar de um ano antes.
Bellissimo atribuiu parte da redução do lucro ao aumento de R$ 17 milhões nas despesas de depreciação e amortização, decorrente de investimentos realizados anteriormente. A estabilidade do Ebitda e da margem, por outro lado, é um dos sinais que a administração usa para sustentar que a operação tem conseguido preservar sua rentabilidade mesmo com o varejo de bens duráveis pressionado por juros elevados, endividamento das famílias e retração do consumo.
Segundo o CFO, o Magalu mantém a margem Ebitda ajustada próxima de 8% há cinco trimestres consecutivos, apoiado na preservação da margem bruta e no controle das despesas operacionais.
Pelo critério contábil, o Ebitda foi de R$ 687,9 milhões, com margem de 7,7%, ante R$ 807,4 milhões e margem de 8,9% no mesmo período do ano passado.
A receita líquida somou R$ 8,94 bilhões, recuo de 0,9% na comparação anual, quando havia alcançado R$ 9,03 bilhões. A receita bruta totalizou R$ 11,27 bilhões, queda de 0,5%. O resultado consolidado, porém, esconde desempenhos bastante diferentes entre os canais de venda, enquantoas lojas físicas avançaram, o comércio eletrônico ainda registrou retração.
Fechamento de lojas concorrentes impulsionou o Magalu
O volume bruto de vendas (GMV) chegou a R$ 14,55 bilhões, queda de 3,6% em relação ao terceiro trimestre de 2025. As lojas físicas foram o principal destaque positivo, com crescimento de 10%, para R$ 5,21 bilhões.Já o e-commerce recuou 9,8%, para R$ 9,34 bilhões. Desse total, R$ 5,9 bilhões vieram das vendas de estoque próprio, o chamado 1P, e R$ 3,5 bilhões do marketplace. A receita de serviços, por sua vez, avançou 7%, para R$ 1,15 bilhão.
A diferença entre os canais ajuda a explicar uma das principais apostas donovo ciclo estratégico do Magalu de recuperar o crescimento do e-commerce sem deixar de aproveitar a capilaridade das lojas físicas. A companhia afirma que já começou a ganhar participação de mercado nos dois ambientes, mas o avanço tem sido mais acelerado nas lojas — movimento que, segundo Bellissimo, ganhou força nos últimos meses.
O CFO reconhece que a situação de empresas comoa Casas Bahia, que declarou recuperação judicial em agosto, contribuiu para acelerar esse movimento nos meses de setembro e outubro, aberto por meio de fato relevante da companhia. O diretor financeiro ressalta, porém, que o Magalu já vinha conquistando mercado antes mesmo dessa reorganização do setor, inclusive sobre concorrentes regionais.
“Quando crescíamos 8% [em agosto], já estávamos ganhando participação de mercado tanto dos principais concorrentes quanto dos menores, regionais. Mas esse movimento se acelerou nos últimos dois meses, e o ritmo de crescimento dobrou, de 8% para 16%”, afirmou.
Ao declarar RJ, o Grupo Casas Bahia fechou 298 lojas, cerca de 28,7% a 29% de sua rede física, como parte de um plano de reestruturação para conter a sua mais grave crise financeira da história. E, de acordo com o diretor financeiro do Magazine Luiza, esse crescimento das lojas físicas "está muito relacionado ao ganho de market share, ao espaço ocupado, principalmente em lojas fechadas, esse espaço deixado pelos nossos maiores concorrentes", disse.
"No fim do dia, estamos ganhando share de quase todos os concorrentes, mas naturalmente acaba ganhando mais share onde as lojas são fechadas".
Margem preservada e pressão nas despesas financeiras
A estabilidade do resultado operacional ocorreu em um trimestre no qual a companhia também conseguiu conter custos. O custo das mercadorias vendidas (CPV) caiu 1,1%, para R$ 6,12 bilhões. Com isso, o lucro bruto ficou em R$ 2,83 bilhões, recuo de 0,6%, enquanto a margem bruta avançou 0,1 ponto percentual, para 31,6%. O desempenho foi impulsionado principalmente pelas margens das operações de serviços financeiros.
As despesas operacionais ajustadas somaram R$ 2,12 bilhões, o equivalente a 23,7% da receita líquida. As despesas com vendas chegaram a R$ 1,68 bilhão, mas tiveram diluição de 0,4 ponto percentual em relação à receita. Já as despesas gerais e administrativas recuaram 3,1%, para R$ 344,5 milhões. O controle desses gastos contribuiu para manter a margem operacional em um momento de vendas ainda fracas no e-commerce.
A principal pressão veio das provisões para devedores duvidosos (PDD), que avançaram 47,9%, para R$ 166,6 milhões. Bellissimo relacionou a alta à migração da carteira de crédito originada no varejo para a nova financeira do grupo, a MagaluPay. A carteira antiga está em processo de redução e recebeu reforço de provisões, enquanto os novos financiamentos passaram a ser originados pela financeira a partir de maio.
O resultado financeiro líquido ajustado também continuou pesando sobre o lucro, com despesa de R$ 482,6 milhões. Ainda assim, o CFO destacou que o valor foi o menor do ano e ficou abaixo do registrado no mesmo período de 2025. A melhora, segundo o executivo, reflete a redução do endividamento, a evolução do capital de giro e a geração de caixa — fatores importantes para uma varejista que ainda enfrenta o custo elevado do crédito.
No encerramento de setembro, o Magalu tinha R$ 5,66 bilhões em caixa total, considerando R$ 2,05 bilhões em disponibilidades e aplicações financeiras e R$ 3,62 bilhões em recebíveis de cartão. A dívida bruta era de R$ 5,16 bilhões, queda de 13,2% em relação a setembro de 2025. A dívida líquida contábil somava R$ 3,11 bilhões, recuo de 28,8% na mesma comparação.
Quando considerados também os recebíveis de cartão, a companhia encerrou o trimestre com caixa líquido ajustado positivo em R$ 503,8 milhões. A relação entre caixa líquido ajustado e Ebitda ajustado dos últimos 12 meses ficou em 0,2 vez, ante 0,5 vez um ano antes.
A geração de caixa operacional foi de R$ 332,5 milhões, abaixo dos R$ 534,6 milhões registrados no terceiro trimestre de 2025. Depois de investimentos de R$ 194,7 milhões em imobilizado e intangível, o fluxo de caixa livre ficou positivo em R$ 137,8 milhões, ante R$ 262 milhões um ano antes.
A redução do endividamento, porém, continuou depois do fechamento do trimestre. Bellissimo afirmou que o Magalu pagou R$ 1 bilhão em dívidas em outubro. Com isso, a dívida bruta passou a aproximadamente R$ 4 bilhões, ante R$ 7,5 bilhões três anos atrás. A estratégia é continuar reduzindo o custo financeiro e preservar a liquidez, sem depender de uma queda rápida dos juros para melhorar a estrutura de capital.
Novo ciclo busca ganhar mercado sem ampliar a estrutura
É nesse contexto de controle de custos, redução do endividamento e preservação de caixa que a administração situa o novo ciclo estratégico iniciado em 2026. Depois de uma década marcada pela transformação digital e pela construção de seu ecossistema, a companhia passou a concentrar esforços em consolidar sua posição nas categorias em que já tem escala,ampliar a distribuição por plataformas parceiras e reformular a experiência de compra no aplicativo.
A aposta é que o Magalu consiga crescer mesmo com o mercado de bens duráveis em retração, conquistando espaço de concorrentes sem precisar expandir na mesma proporção sua estrutura física ou seus investimentos.
Segundo o CFO, o Magalu estima ter conquistado cerca de três pontos percentuais de participação de mercado nas lojas físicas. No comércio eletrônico, o ganho informado pela administração foi de 1,5 ponto percentual. Aaceleração das vendas presenciais é especialmente relevante porque ocorre em um momento de retração do mercado brasileiro de bens duráveis e de reorganização de concorrentes tradicionais.
Para o executivo, a estrutura já montada pelo grupo é um dos fatores que permitem avançar mesmo em um ambiente macroeconômico mais difícil. A combinação de lojas físicas, operação digital, financiamento próprio, sortimento e capacidade logística dá à companhia condições de disputar consumidores sem depender de uma recuperação generalizada do setor.“Por mais que a taxa de juros ainda esteja alta e deva continuar alta por algum tempo, o Magalu tem conseguido crescer ganhando market share. Pelas próprias iniciativas, pela própria tendência de consolidação do mercado. Então, isso deixa a gente mais resiliente em relação a um cenário macroeconômico relativamente mais desafiador”, disse.
A estratégia, por isso, não passa neste momento por uma expansão física de grande porte. A administração pretende extrair mais produtividade dos ativos existentes, aumentar as vendas nas mesmas lojas e melhorar a rentabilidade e a geração de caixa.
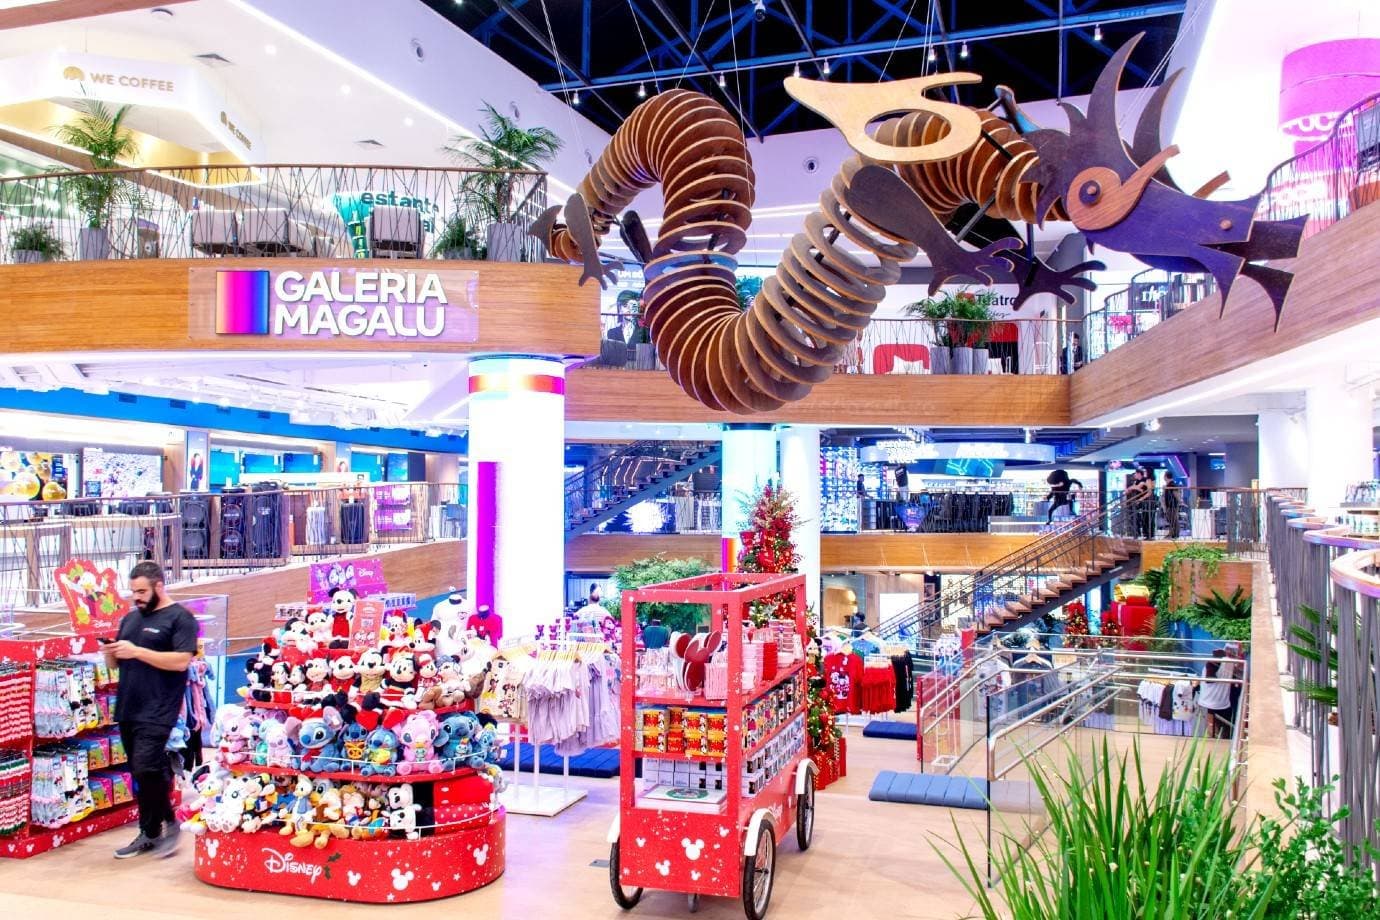
Bellissimo afirmou que a companhia pode reformar algumas unidades no conceito da Galeria Magalu, inaugurada no fim de 2025, que reúne diferentes marcas do grupo em lojas maiores e com mais experiências para os consumidores. Algumas novas unidades nesse formato também devem ser abertas no quarto trimestre, mas não há um plano de expansão física amplo anunciado.
“Nosso foco agora é ganhar market share com as lojas atuais. É ganhar produtividade e aproveitar desse parque de lojas que a gente já tem em quase todo o Brasil. Estoque, investimento, capital de giro, logística, tudo isso a gente está preparado para ganhar muito market share com os ativos atuais”, afirmou.
Parcerias tentam acelerar retomada do e-commerce
Se as lojas físicas já apresentam crescimento mais forte, a recuperação do comércio eletrônico ainda é um dos desafios do grupo. Para acelerar as vendas online, o Magalu passou a ampliar sua presença em plataformas de terceiros.
Depois dos acordos com Amazon, Mercado Livre e Shopee, a companhia entrou em outubro no marketplace da Shopee. As parcerias aumentam o alcance dos produtos da varejista, sobretudo em categorias nas quais o grupo já tem força, sem que seja necessário abrir mão do estoque próprio e da operação logística.
Bellissimo atribui a melhora recente do canal a uma combinação de iniciativas nos ambientes próprios, entrada nas plataformas parceiras e ganhos de participação diante da redução de investimentos de concorrentes tradicionais no comércio eletrônico.
Segundo o executivo, o Magalu saiu de uma retração de aproximadamente 12% nas vendas online no primeiro semestre, até agosto, para um crescimento de 14% em outubro. A mudança representa uma melhora de 26 pontos percentuais no desempenho.As vendas nas plataformas parceiras já estão acima das expectativas iniciais da companhia e contribuíram para essa aceleração, embora o CFO não tenha detalhado a participação de cada iniciativa. A empresa também observa uma redução no custo de aquisição de clientes por mídia digital, em razão da menor presença de concorrentes nos leilões de anúncios. Com isso, as vendas diretas pelo aplicativo, site e desktop voltaram a crescer, enquanto as parcerias ampliaram o alcance para novos consumidores.