
'Não elegemos Thatcher, nem Kirchner', diz André Esteves sobre reação dos mercados às eleições
Chairman do BTG diz que bolsa exagerou na euforia e na correção pós-eleição
As fortes oscilações do mercado financeiro brasileiro durante o período eleitoral não refletem, necessariamente, as perspectivas econômicas do país. A avaliação é de André Esteves, chairman e sócio sênior do BTG Pactual (do mesmo grupo de controle da EXAME), que considerou exageradas tanto a valorização dos ativos após o primeiro turno quanto a correção registrada com a reeleição do presidente Luiz Inácio Lula da Silva.
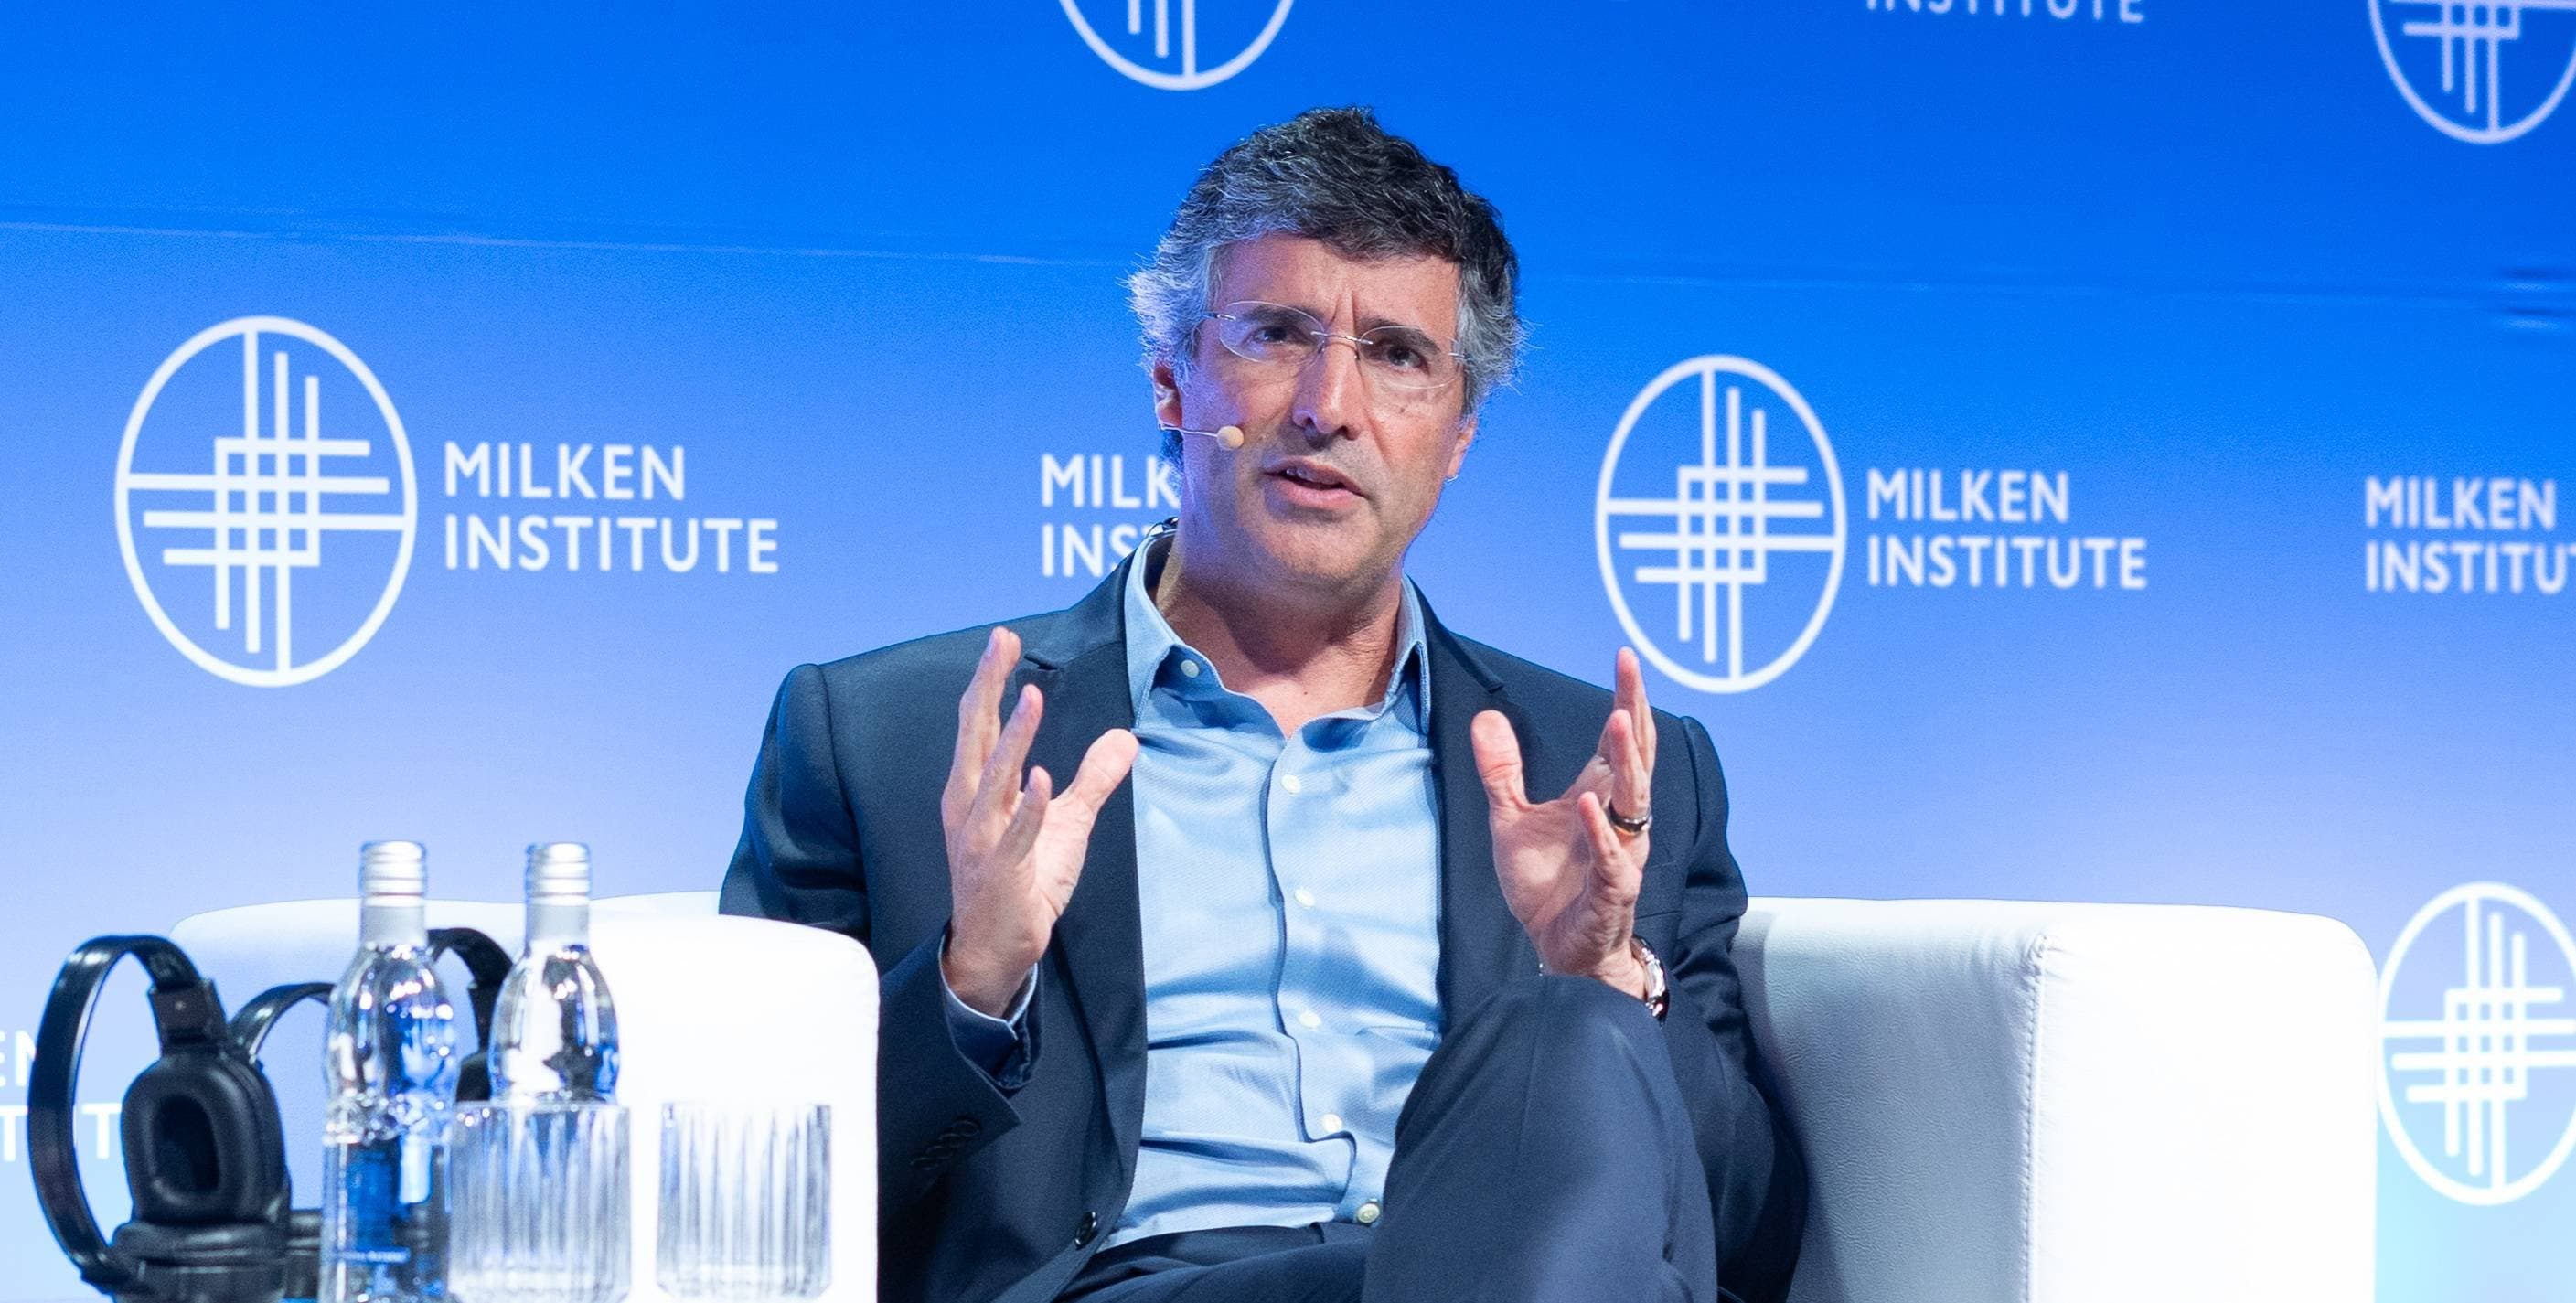
Durante participação no Global Dialogues, evento promovido pelo Milken Institute, em São Paulo, Esteves recorreu a uma comparação entre duas figuras políticas internacionais para ilustrar a reação dos investidores ao resultado das urnas.
“Outubro foi um mês muito volátil no Brasil. Tivemos uma alta normal, como se tivéssemos eleito Margaret Thatcher, e depois houve uma grande correção, como se tivéssemos eleito Cristina Kirchner”, afirmou. “Acho que provavelmente nada disso é verdade. Não tivemos a chance de eleger Thatcher, e não acho que tenhamos uma Kirchner governando o país.”
Com a analogia, Esteves destacou o contraste entre o otimismo observado nos mercados após o primeiro turno e o pessimismo que se seguiu ao resultado final da eleição. Para o executivo, nenhuma das duas reações corresponde integralmente à realidade econômica brasileira.
Na avaliação do chairman do BTG Pactual, a reeleição de Lula representa um cenário de continuidade, sem expectativa de mudanças profundas na condução da política econômica.
“Não o vejo seguindo por essa direção populista, e nem o que eu acho que deveríamos fazer com a força que poderíamos em termos de ajustes econômicos”, observou.
Situação fiscal é o principal desafio
Apesar da volatilidade dos mercados, Esteves destacou que o Brasil apresenta fundamentos econômicos relativamente sólidos, com reservas internacionais de aproximadamente US$ 370 bilhões, baixo desemprego, fluxo consistente de investimentos estrangeiros diretos e um mercado de capitais ativo.
Segundo ele, diferentemente de outros momentos da história econômica brasileira, o país enfrenta hoje um desafio mais específico, concentrado na necessidade de equilibrar as contas públicas.
“Agora não é difícil. Precisamos corrigir um problema simples, um tópico específico, todos os outros estão relativamente bem.”
Esteves ressaltou que o ajuste fiscal poderia abrir espaço para uma redução expressiva das taxas de juros, criando condições mais favoráveis ao investimento e ao crescimento econômico.
“O que precisamos entender é que, se conseguirmos o equilíbrio fiscal, as taxas de juros podem ir para 6%, 7% ou 8% relativamente rápido, e isso é viável”, afirmou.