
Nem galpão, nem escritório: o imóvel que entrou numa corrida de R$ 300 bi com a IA
Fundos estruturam investimentos para construir data centers no Brasil, enquanto demanda por IA pressiona a oferta
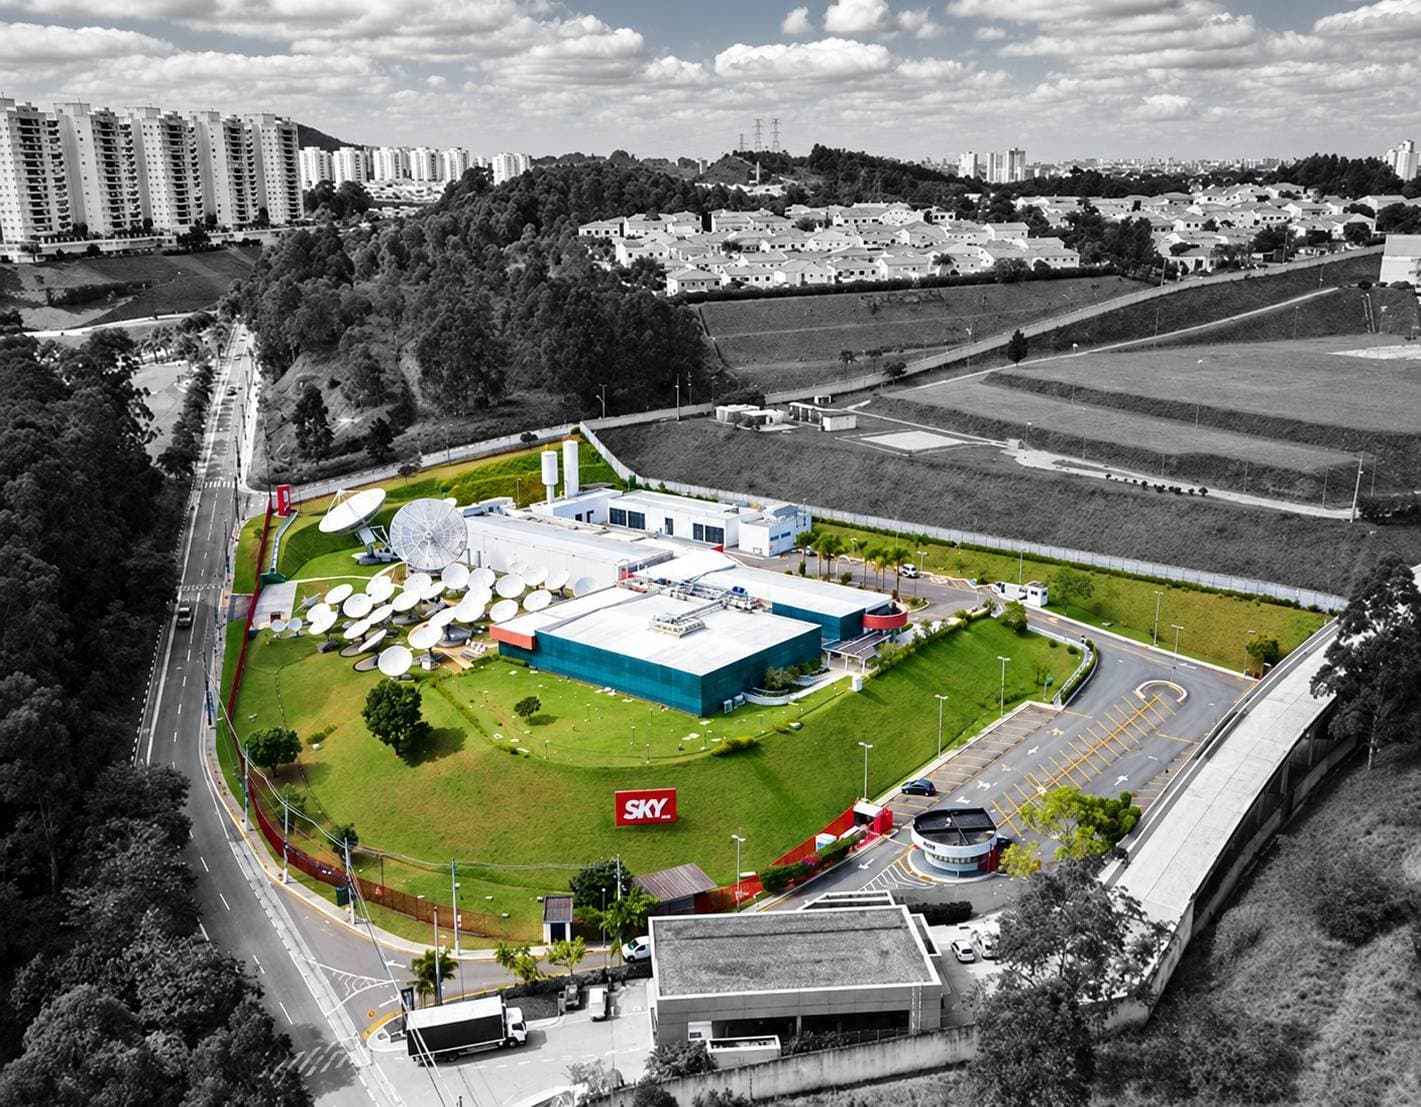
Dois dos sete galpões de um condomínio logístico que a Alianzacomprou perto de São Paulo, em 2018, estavam em obras para virar data centers. O detalhe obrigou a gestora a estudar um mercado que, oito anos depois, está no centro de uma disputa imobiliária movida pela inteligência artificial.
Gestoras como Arch Capital, Alianza e AZ Quest, passaram a estruturar fundos para construir, comprar e alugar os prédios que abrigam infraes computação em nuvem e a IA. Em comum, apostam que o espaço disponível no Brasil não acompanha a demanda.
A corrida já aparece nos números. A capacidade dedata centers em operação em São Paulo, principal polo da América Latina, quase dobrou em um ano, de 623 MW para 661 MW no primeiro semestre de 2026, segundo o relatório Americas DC Update 1H 2026, da Cushman & Wakefield.
Mesmo com a expansão, sobra pouco espaço. A vacância é de 4,1%, a capacidade em construção passou de 148 MW para 250 MW e há mais de 2 GW em projetos planejados.
Para o mercado imobiliário, a conta é peculiar. O setor mede os projetos pela potência de energia disponível, em megawatts, e não pela área construída. A relação entre os dois, porém, é direta: cada 10 MW demandam entre 8.000 e 10.000 metros quadrados construídos, segundo Roberto Miranda de Lima, CEO da Arch Capital.
Os terrenos costumam ser maiores do que o prédio inicial, já que os projetos precisam prever novas fases de expansão ao longo dos anos.
A escala brasileira ainda é pequena diante da americana. Os Estados Unidos concentram 94,1% dos 50,3 GW em operação nas Américas, cerca de 47,3 GW, uma capacidade aproximadamente 72 vezes maior que a de São Paulo. Hubs regionais como Portland/Eastern Oregon, com cerca de 3,6 GW, Phoenix, Dallas e Atlanta superam individualmente o mercado paulista.
A diferença abre espaço para novos mercados. Os grandes polos globais enfrentam restrições de energia e maior rigor regulatório. Nas Américas, o custo médio de construção por MW subiu cerca de 21% desde o fim de 2024, pressionado por transformadores, geradores e sistemas elétricos.
Com isso, operadores e investidores passaram a buscar regiões com novas áreas, energia disponível e condições mais competitivas.
O fundo que constrói do zero para as big techs
A Arch Capital, por meio da 247 Data Centers, aposta no desenvolvimento de grandes instalações para os chamados hyperscalers, empresas globais de tecnologia que demandam capacidade elevada de processamento.
O veículo escolhido foi um Fundo de Investimento em Participações (FIP), com perfil de private equity, que investe diretamente na desenvolvedora e, por meio dela, nos projetos.
“Nosso fundo investe diretamente na 247. Nós vamos desenvolver esses projetos do zero e ocupá-los com um desses grandes provedores de nuvem. É um modelo diferente de fundos imobiliários, que olham ativos muito menores”, afirma Miranda de Lima, que também é fundador da 247.
A tese começou a ser estudada em 2020, após a aceleração da digitalização durante a pandemia. Segundo o executivo, a gestora identificou que a infraestrutura brasileira estava alguns anos atrás de outros mercados e montou uma equipe especializada antes de criar a 247, em 2024.
A estimativa da Associação Brasileira de Data Centers (ABDC) é que o mercado brasileiro de data centers voltados aos grandes provedores de nuvem possa chegar a 5,1 GW de capacidade nos próximos dez anos.
Para viabilizar essa infraestrutura, seriam necessários cerca de US$ 55 bilhões em investimentos (o equivalente a quase R$ 300 bilhões) na construção física dos data centers. O valor não inclui os equipamentos instalados pelos clientes, como servidores, chips e GPUs, que podem demandar investimentos de cinco a sete vezes superiores ao custo do prédio.
Hoje, a 247 tem dois projetos em desenvolvimento, que somam 156 MW de potência. Pela proporção entre energia e espaço, o portfólio equivale a uma área construída estimada entre 124.800 e 156.000 metros quadrados.
Data center na bolsa
A tese não está restrita ao capital institucional. A Alianza estruturou duas frentes para capturar o crescimento do setor: uma voltada ao investidor do mercado de capitais e outra a projetos em desenvolvimento.
Ambas nasceram daquele condomínio logístico de 2018. “Em 2018 a gente estava comprando um condomínio de galpões de logística e esse condomínio tinha sete galpões. Dois dos galpões estavam sendo convertidos para data centers. E aí, por causa disso, a gente começou a ter que estudar o assunto”, afirma Fábio Carvalho, sócio da Alianza.
A primeira frente está dentro do Alianza Renda Imobiliária (ALZR11), fundo listado na B3. Nele, a gestora criou o Alianza Digital, veículo dedicado a data centers já prontos e com geração de receita.
“Ali só vão entrar data centers prontos, com a renda rolando. Ali dentro não vai ter nada de obra”, afirma o executivo. O modelo abre o setor ao investidor pessoa física por meio da bolsa.
O portfólio atual reúne dois data centers: um alugado para a Sky e outro operado pela Scala, que atende uma das sete maiores empresas globais de tecnologia. Juntos, somam cerca de 6 MW e representam aproximadamente 13% do patrimônio do ALZR11.
A segunda frente, com capital institucional, investe em ativos que ainda precisam de obras e novas fases de ampliação.
Um dos projetos em andamento começou com investimento de aproximadamente R$ 250 milhões e cerca de 20 MW de capacidade. Após duas expansões adicionais, pode chegar a R$ 750 milhões.
“Os data centers modernos você faz com uma capacidade X e depois tem duas, três fases de expansão que vão triplicar a capacidade. Não é crescer 20%, é crescer 200%”, afirma o executivo.
Imóveis da Scala para o investidor de varejo
A Scala, que opera um dos data centers do ALZR11, também está no centro da estratégia de outra gestora. A AZ Quest, que optou por não participar da reportagem, estreou no setor com um fundo imobiliário voltado à pessoa física.
O AZ Quest Panorama Data Centers FII captou R$ 482 milhões com mais de 7.000 investidores. A oferta, coordenada pela XP, saiu no teto: o volume mínimo previsto era de R$ 291 milhões.
Com o dinheiro, o fundo comprou quatro ativos da Scala Data Centers, controlada pela americana DigitalBridge, no modelo de sale and leaseback. Nele, a operadora vende os imóveis ao fundo e continua neles como inquilina, com contratos de dez anos.
O principal ativo é um data center em Fortaleza, com uma subestação de energia, que responde por cerca de 60% do valor da operação. Os demais são subestações em Tamboré e em Jundiaí, em São Paulo.
O que muda com o Redata
A entrada de capital ocorre em paralelo a mudanças regulatórias. A aprovação do Redata, regime especial de tributação para data centers, reduziu impostos sobre equipamentos usados na infraestrutura, como servidores, chips e outros componentes tecnológicos.
Para as gestoras, o impacto mais relevante está no custo do “recheio” dos data centers, e não necessariamente na construção física.
Segundo Miranda de Lima, equipamentos que custavam cerca de US$ 1 milhão nos Estados Unidos poderiam chegar ao Brasil a aproximadamente US$ 1,6 milhão após impostos.
“O Redata reduz para mais ou menos US$ 1,2 milhão. E se tiver a isenção do ICMS, iguala praticamente o custo com os Estados Unidos”, afirma.
O setor ainda aponta desafios, entre eles a expansão da transmissão de energia, a formação de mão de obra especializada e questões regulatórias ligadas ao processamento de dados.
“O Brasil gera muita energia, mas ela fica empossada em regiões. Ela não necessariamente chega onde precisa. Então a gente precisa melhorar nosso sistema de transmissão e distribuição”, afirma Lima.
Para a Alianza, o país tem vantagens competitivas importantes, como matriz energética renovável, conectividade por cabos submarinos e um grande mercado consumidor interno.
“A variável mais importante de tudo isso em data center é a energia. O Brasil tem energia abundante disponível, de boa qualidade, estável e de bom custo”, afirma o executivo da Alianza.