
O americano ex-Uber que se impressionou com o Pix no Brasil e criou uma fintech de R$ 1 bilhão
Empresa oferece contas e serviços para brasileiros que recebem, guardam ou movimentam dinheiro em outras moedas, e esperam a mesma agilidade do Pix
RESUMO +
A fintech de transferências internacionais Ruvo, fundada em abril de 2025 por Alec Howard e Mike Mason, multiplicou por 4,1 seu volume mensal de transações nos últimos cinco meses. Com mais de 3 mil clientes, a empresa espera superar R$ 1 bilhão em volume anualizado até o fim de 2026 e prepara operações via SWIFT, em euro e em libra.
Mandar dinheiro de um país para outro ainda pode envolver bancos diferentes, conversão de moeda, taxas e etapas de compliance. É um contraste com o que aconteceu dentro do Brasil, onde o Pix tornou uma transferência de dinheiro uma operação de poucos segundos.
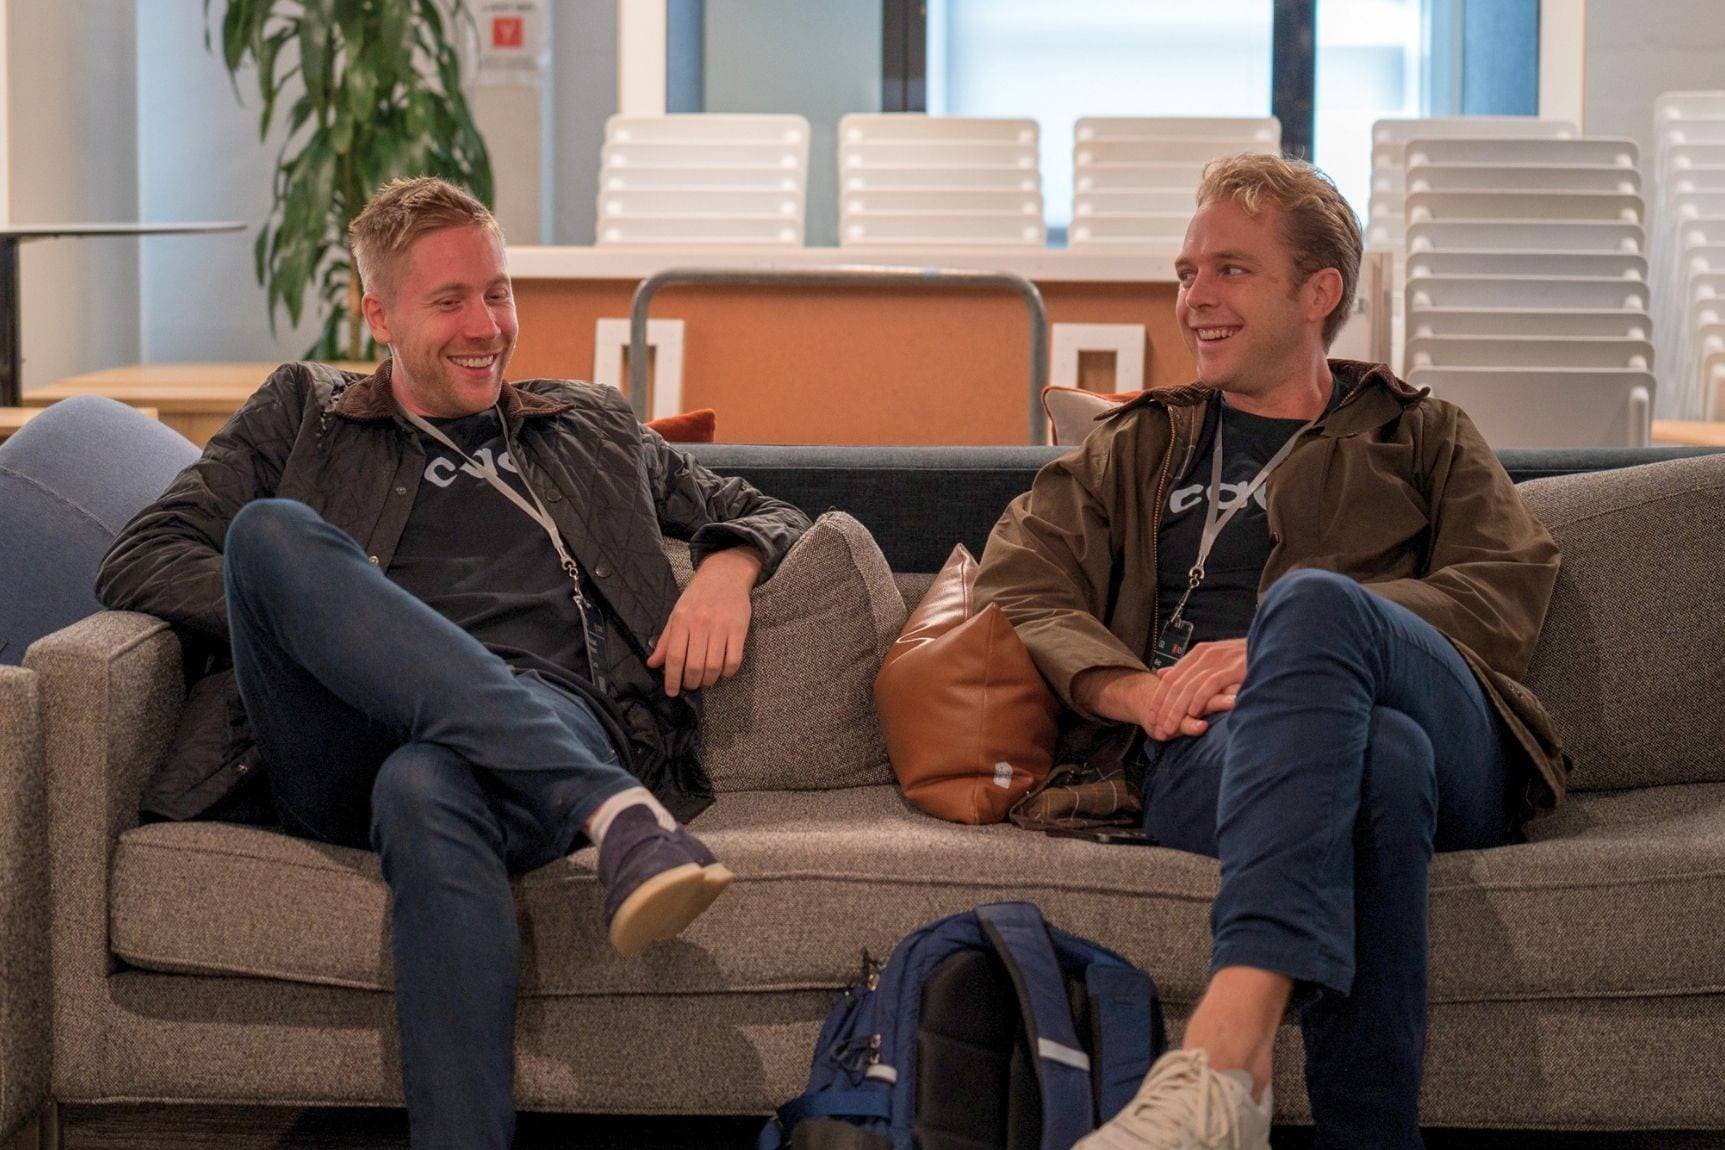
Foi nesse intervalo entre a experiência brasileira e as transferências internacionais que o americano Alec Howard encontrou espaço para criar a Ruvo.
O empreendedor, que trabalhou naexpansão da Uber no Brasil antes da Olimpíada do Rio de Janeiro, fundou a fintech em abril de 2025 ao lado de Mike Mason. A empresa oferece contas e serviços para brasileiros que recebem, guardam ou movimentam dinheiro em outras moedas, e esperam a mesma agilidade do Pix.
Pouco mais de um ano depois, a empresa entrou em uma fase de crescimento mais acelerado. Nos últimos cinco meses, o volume mensal de transações da Ruvo cresceu 4,1 vezes.
A fintech atende mais de 3.000 clientes e espera encerrar 2026 com mais de 1 bilhão de reais em volume anualizado de transações.
“Estamos crescendo muito rápido e isso vem praticamente todo de indicações e boca a boca. As pessoas ouvem sobre nós por amigos e colegas que tiveram boas experiências”, diz Howard.
Agora, a Ruvo quer ampliar o número de operações que esses clientes conseguem fazer sem sair da plataforma.
A empresa prepara transferências internacionais pela rede SWIFT, sistema usado por bancos para enviar informações sobre pagamentos entre países, além de recebimentos e pagamentos em euro e libra. A estratégia é aumentar a presença entre trabalhadores remotos e avançar sobre empresas que movimentam recursos entre Brasil e exterior.
Como nasceu a Ruvo
A relação de Howard com o Brasil começou cerca de uma década antes da Ruvo.
Ele veio ao país pelaUber e participou da expansão da empresa em diferentes cidades antes da Olimpíada de 2016. Na época, uma das discussões era como adaptar os pagamentos da plataforma ao mercado brasileiro.
Entre os projetos estava a integração de boletos ao aplicativo.
Howard passou anos sem retornar ao país. Quando voltou, em 2025, encontrou uma infraestrutura de pagamentos diferente daquela que havia conhecido. E uma cena na praia chamou sua atenção.
“Alguém comprou um coco para mim com Pix e eu fiquei muito impressionado. Não conseguia acreditar no quanto as coisas tinham mudado”, diz Howard.
Na passagem anterior pelo Brasil, compras desse tipo ainda dependiam muito de dinheiro em espécie, segundo o empreendedor.
A experiência coincidiu com outro problema vivido dentro do próprio negócio. Mason, seu atual sócio e CTO da Ruvo, contratava engenheiros brasileiros e precisava enviar pagamentos dos Estados Unidos para o Brasil por meio de bancos tradicionais.
“Ele estava sentindo na prática a dificuldade de mandar dólares dos Estados Unidos para o Brasil”, diz Howard.
Os dois já se conheciam havia cerca de 15 anos e tinham trabalhado juntos em outros negócios ligados a pagamentos. Segundo Howard, sistemas desenvolvidos anteriormente pela dupla chegaram a processar bilhões de dólares por ano.
A partir dali, passaram a estudar uma empresa dedicada ao fluxo de dinheiro entre os dois países.
A aposta começou pelos programadores
A Ruvo decidiu começar por um público específico: desenvolvedores de software brasileiros que trabalham para companhias no exterior.
A escolha não foi apenas pelo tamanho desse mercado.
Para Howard, esse grupo funcionaria como um teste para o produto. Desenvolvedores estão acostumados a experimentar novas ferramentas e tendem a comparar preço, velocidade e funcionamento de diferentes serviços financeiros.
“Se conseguíssemos vencer no segmento mais competitivo, teríamos muito espaço para crescer em outros mercados com problemas parecidos”, afirma Howard.
A estratégia lembra, segundo ele, a trajetória da Stripe, empresa americana de infraestrutura de pagamentos que ganhou escala inicialmente entre desenvolvedores.
No caso da Ruvo, o público inicial também permitiu observar necessidades de pequenas empresas brasileiras. Muitos desses profissionais trabalham como pessoa jurídica e precisam receber pagamentos vindos de fora do país.
A fintech passou então a adicionar outros serviços.
O cliente pode manter saldo em dólar, converter reais, fazer pagamentos com cartão Visa internacional e transferir recursos. As taxas para determinadas operações de conversão e transferências começam em 0,3%, segundo a empresa.
Uma das diferenças que Howard destaca é a possibilidade de manter o dinheiro em dólar após o recebimento.
“Há plataformas em que, no minuto em que você recebe os dólares, é obrigado a convertê-los. Nossos clientes podem querer esperar até que a cotação esteja melhor ou simplesmente organizar seus próprios fluxos financeiros”, diz Howard.
Qual é o plano de expansão
O crescimento começou a levar a Ruvo além dos trabalhadores remotos.
A empresa passou a atender negócios de importação e exportação, comércio eletrônico e companhias com operações financeiras entre Brasil e Estados Unidos. Segundo Howard, alguns clientes corporativos movimentam milhões de dólares por mês.
A Ruvo também atende empresas que captaram recursos no exterior e precisam trazer esse dinheiro para o Brasil. Entre os casos citados pelo fundador estão negócios com holdings nas Ilhas Cayman e investidores brasileiros que recebem capital estrangeiro.
“Uma parte grande do nosso negócio tem sido trazer capital para o Brasil”, afirma Howard.
Essa mudança amplia também o grau de dificuldade da operação.
Uma transferência internacional não depende apenas de movimentar dinheiro de um ponto a outro. Operações empresariais podem exigir documentos sobre origem e destino dos recursos e verificações para atender às regras financeiras de cada mercado.
Howard diz que a empresa investe em suporte justamente para acompanhar clientes durante esses processos. “Precisamos ser rápidos, oferecer os melhores custos e entregar uma boa experiência para o cliente”, diz Howard.
Os próximos passos
Apesar de ter sido criada nos Estados Unidos, a Ruvo diz que seu foco de expansão permanece no Brasil.
Howard argumenta que outras empresas internacionais oferecem produtos financeiros no país como mais um mercado dentro de uma operação global. A Ruvo tenta montar os serviços a partir dos fluxos usados pelos brasileiros.
A próxima etapa dessa estratégia é ampliar o número de moedas disponíveis.
A fintech prepara o recebimento e envio de euros e libras, além da integração com transferências via SWIFT. A demanda veio principalmente dos clientes corporativos, segundo a empresa.
A ideia é fazer com que uma companhia que recebe dólares, paga fornecedores em outra moeda e mantém despesas no Brasil consiga concentrar mais dessas movimentações em uma mesma plataforma.
Ao mesmo tempo, a Ruvo estuda novas fontes de receita.
Hoje, a companhia ganha dinheiro em operações como compra de stablecoins, criptoativos desenhados para acompanhar o valor de uma moeda como o dólar, gastos realizados pelo cartão e taxas sobre determinados produtos financeiros.
Howard cita crédito e antecipação de recebíveis como áreas nas quais a empresa já identifica demanda, embora não tenha anunciado prazo para lançar esses produtos.
O desafio agora é manter o ritmo de crescimento enquanto a companhia amplia o público atendido.
Mais de 50% da base atual chegou por indicação, segundo a empresa. Esse modelo ajudou a Ruvo a crescer com pouco investimento em marketing, mas a entrada em clientes maiores exige produtos diferentes dos usados pelo desenvolvedor que recebe um salário em dólar.
Howard aposta que a experiência construída com esse público servirá de base para essa expansão.
“Trabalhamos com um segmento muito específico em relação a custo, velocidade e confiabilidade. Se conseguimos construir o produto para essas pessoas, podemos levar essa estrutura para empresas muito maiores”, afirma Howard.
A meta mais próxima será um teste dessa tese. Depois de multiplicar por 4,1 o volume mensal de transações em cinco meses, a Ruvo espera chegar ao fim de 2026 processando mais de 1 bilhão de reais em volume anualizado.