
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
Juros mais altos e incerteza fiscal mudaram o clima da festa, mas a qualidade dos imóveis e os descontos nas cotas também precisam ser consideradas
O mercado chegou às eleições como quem chega a um casamento com a festa praticamente garantida. Os juros futuros recuavam, os ativos brasileiros se valorizavam e os fundos imobiliários recuperavam terreno. Parte dos investidores já estava com a taça na mão, esperando apenas que as urnas autorizassem o brinde.
Faltou combinar o roteiro com os organizadores. Quem assistiu a Game of Thrones sabe que uma mesa farta e um salão animado oferecem poucas garantias em Westeros. No Casamento Vermelho, a música mudou e a celebração virou uma emboscada.
Guardadas as proporções, o resultado eleitoral também trocou a trilha sonora dos mercados. A preocupação com as contas públicas voltou a pesar, os juros subiram e o vermelho tomou conta das cotações. A festa que vinha sendo antecipada nos preços terminou antes do brinde.
Para quem investe em FIIs, o susto exige uma revisão das expectativas. Mas, depois de baixar a taça e olhar ao redor, é preciso avaliar o que mudou na capacidade dos fundos de gerar renda — e quanto dessa piora já está refletida no preço das cotas.
- Leia também: Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
A preocupação fiscal retorna à cena
A mudança de música no mercado tem uma explicação conhecida: a preocupação com a trajetória das contas públicas. O histórico recente de expansão dos gastos alimenta a preocupação com o equilíbrio fiscal e levou o mercado a estimar juros maiores para financiar o país.
O cenário definitivamente não é favorável ou simples. A dívida pública já se encontra em patamar elevado e sua trajetória é ainda mais preocupante. Até aqui, o governo nem ao menos sinalizou qualquer comprometimento com essa questão.
Além de impulsionar as questões desafiadoras que a economia já atravessa, envolvendo desaceleração de demanda e elevado endividamento das famílias, por exemplo, a maior inclinação da curva também pressiona a precificação dos ativos de risco. Em termos de fluxo, a renda fixa passa a oferecer uma remuneração mais competitiva.
O movimento encontra um mercado que vinha se recuperando. A valorização recente dos FIIs, favorecida pela redução dos juros futuros e pela melhora das expectativas, abriu espaço para realização de lucros e revisão de carteiras, fazendo com que os FIIs retomassem o território negativo no ano.
A depender das comunicações do governo, este movimento pode continuar no curto prazo.
A que patamar de preço chegamos?
O ponto de partida dos preços, porém, merece atenção. O IFIX negocia próximo de 0,8 vez o valor patrimonial. Em uma conta simplificada, equivale a pagar R$ 80 por uma participação em um patrimônio líquido avaliado em R$ 100.
É um desconto de aproximadamente 20%, embora o valor patrimonial precise ser interpretado com cuidado. Ele serve como referência e não assegura quanto o fundo conseguiria obter pela venda dos imóveis, nem garante a renda que será distribuída ao cotista.
Desconto P/VP dos FIIs em perspectiva histórica
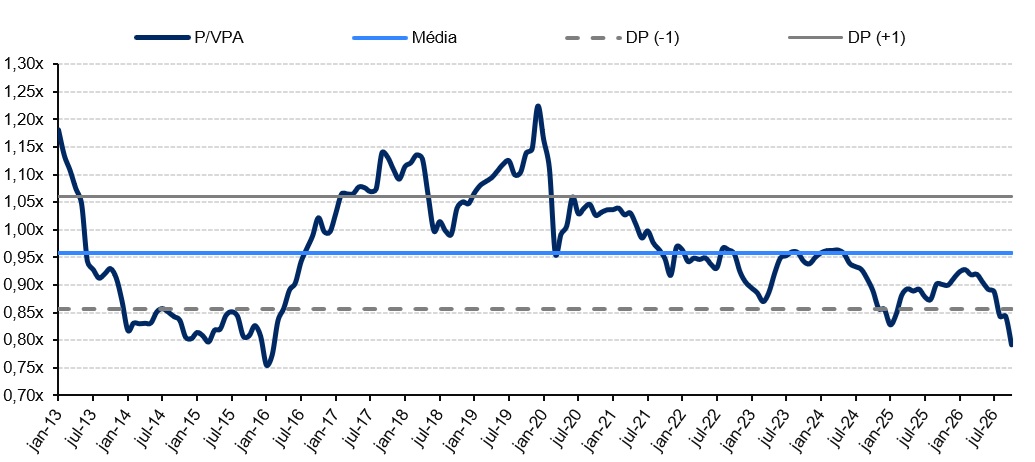
Ainda assim, trata-se de uma margem de segurança interessante e comprar com desconto faz diferença para o retorno de longo prazo.
Se a operação permanecer saudável e as condições financeiras melhorarem — o que não é o cenário base, é bem verdade —, o investidor pode se beneficiar tanto dos rendimentos quanto de uma recuperação das cotas.
No último mandato presidencial, embora a performance de curto prazo tenha sido negativa, os FIIs saltaram no período de 12 meses, em alguns casos na casa de dois dígitos.
Outro indicador popular é o dividend yield do índice, que está próximo de 12,5% ao ano no levantamento. Esse indicador relaciona os rendimentos distribuídos ao preço das cotas. Trata-se de um patamar próximo das máximas históricas.
Os imóveis continuam trabalhando
A festa desandou nas cotações, mas a rotina dos imóveis ajuda a colocar o susto em perspectiva. Apesar da instabilidade, o desempenho operacional dos principais setores dos FIIs permanece em patamar saudável.
No segmento de escritórios, que sofreu uma das maiores correções nos últimos dias, a demanda por espaços de qualidade permanece consistente, influenciada pela redução do home office.
Com a atividade construtiva na mínima histórica, estimamos que a taxa de vacância permaneça próxima de um dígito em regiões consolidadas, com possibilidade de continuidade dos reajustes de aluguel acima da inflação.
Na logística, a ocupação elevada, a demanda resiliente e o crescimento dos aluguéis sustentam um momento operacional favorável.
Já os shoppings convivem com um ambiente de consumo mais desafiador, mas empreendimentos de qualidade e uma base diversificada de lojistas oferecem alguma proteção às receitas.
Os fundos de recebíveis exigem outro tipo de análise. Nas carteiras de crédito de melhor qualidade, chamadas de high grade, a resiliência depende da situação dos devedores, das garantias e da estrutura das operações. Esses veículos tendem a oscilar menos, embora também sintam os efeitos da piora das condições financeiras.
Já no crédito high yield, que envolve operações mais complexas do ponto de vista financeiro, o cenário, que já não era tranquilo, me parece mais nebuloso.
E se o pior acontecer?
Uma dívida pública que cresce sem perspectiva de estabilização alimenta dúvidas sobre a solvência do Estado no longo prazo. Esse processo pode pressionar os juros, enfraquecer a moeda e aumentar o risco de inflação.
Nesse ambiente, a exposição a ativos reais ganha relevância como instrumento de preservação patrimonial. O valor econômico de um imóvel está ligado à sua utilidade e à capacidade de gerar renda.
Galpões bem localizados e empreendimentos comerciais competitivos continuam atendendo às necessidades da economia, enquanto seus aluguéis podem ser recompostos ao longo do tempo, oferecendo alguma proteção contra a perda do poder de compra da moeda.
Essa proteção é parcial. Uma crise fiscal prolongada também pode reduzir a atividade, elevar a vacância e comprometer a capacidade de pagamento dos inquilinos.
Por isso, a qualidade dos imóveis e uma estrutura financeira pouco dependente de refinanciamento são decisivas.
Nos FIIs, são essas características que ajudam a sustentar a renda e a preservar o patrimônio durante períodos de maior fragilidade das contas públicas.
Qualidade antes de pressa
Em termos de alocação, faz sentido preservar o equilíbrio entre fundos de tijolo e de recebíveis. Os primeiros oferecem exposição a imóveis e potencial de valorização em um eventual ciclo de queda dos juros. Os fundos de crédito de melhor qualidade podem contribuir para a geração de renda das carteiras e para o controle de risco.
Para quem já está alocado, o resultado eleitoral pede uma revisão das premissas da carteira, sem mudanças bruscas motivadas apenas pela oscilação de um pregão.
Se os fundamentos estiverem preservados, quedas mais intensas podem permitir, inclusive, a montagem ou o reforço de posições com horizonte de longo prazo.
Esse potencial depende de condições que podem demorar a se materializar. Um fundo descontado pode ficar ainda mais barato se os juros subirem ou se seus resultados piorarem. O preço precisa ser analisado junto com a qualidade do portfólio e a capacidade de gerar caixa.
A atenção deve ser maior com fundos excessivamente alavancados ou concentrados em poucos imóveis ou locatários. Juros mais altos e menor liquidez tornam essas fragilidades mais difíceis de administrar.
Além disso, ficaria de olho nos fundos cuja distribuição se apoia principalmente em resultados não recorrentes.
Ou seja, depois do susto, as próximas alianças merecem mais cuidado. Na carteira de FIIs, isso significa escolher fundos com patrimônio de qualidade e capacidade de sustentar a renda ao longo do tempo.
Na última semana, publicamos no E+ um relatório extenso sobre alocação de portfólio após as urnas, com recomendações para o novo cenário.
A seleção inclui alguns papéis do mercado imobiliário que se enquadram na proposta acima. Fica aqui o convite para conhecer a área do assinante, com acesso gratuito por período limitado.
Um abraço,
Caio