
O desconto dos FIIs de shopping conta toda a história? Entenda os riscos e veja um fundo imobiliário do segmento para investir agora
Os FIIs de shopping preservam fundamentos saudáveis e negociam com desconto, mas a desaceleração do consumo exige uma análise mais criteriosa dos dividendos
Existem hoje duas fotografias possíveis do mesmo shopping. Na primeira, os corredores continuam movimentados, a praça de alimentação segue ocupada e a vacância permanece próxima das mínimas históricas.
Na segunda, as vendas reais perdem força e os lojistas enfrentam um ambiente de crédito mais restritivo e maior comprometimento da renda das famílias.
As duas imagens são verdadeiras. Juntas, mostram um setor operacionalmente saudável, mas ainda bastante sensível ao ciclo econômico. É essa combinação — operação resiliente, vendas mais fracas e preços descontados na Bolsa — que define a análise dos fundos imobiliários (FIIs) de shopping.
Um setor defensivo e com perfil “beta”
A indústria brasileira tem escala: segundo a Abrasce, são 658 shopping centers, 18,3 milhões de metros quadrados de área bruta locável, cerca de 471 milhões de visitantes por mês e faturamento de R$ 200,9 bilhões em 2025.
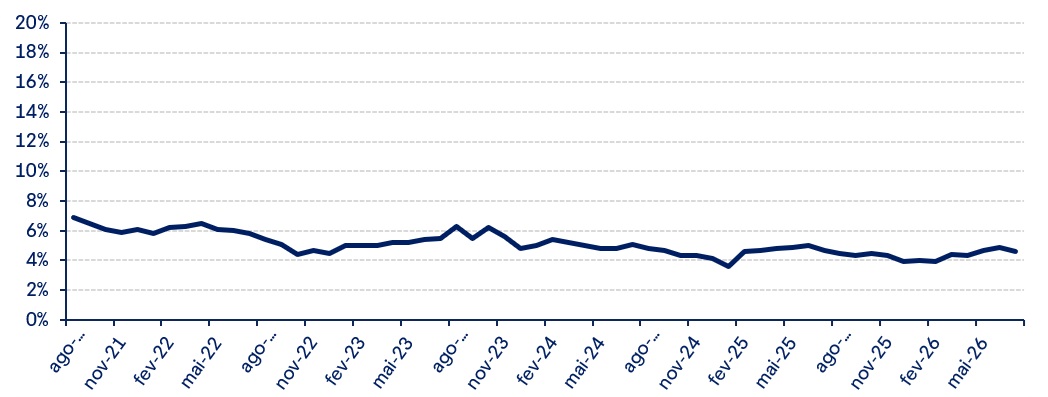
Do ponto de vista imobiliário, os ativos reúnem características defensivas. A diversificação da base de lojistas e a pulverização entre segmentos reduzem os riscos de crédito e de vacância.
Mediana de vacância dos shoppings do Brasil
Em ambientes favoráveis, contratos reajustados e aluguéis percentuais permitem capturar crescimento real. É justamente aí que aparece o “beta”: vendas, receitas variáveis e negociações de aluguel respondem ao consumo, à renda, ao emprego e à confiança das famílias.
A proteção existe, mas não é infinita
Por outro lado, as vendas dos lojistas vêm apresentando perda de fôlego há algum tempo. O movimento reforça os sinais de enfraquecimento do consumo, em um ambiente de juros elevados, crédito mais restritivo e maior comprometimento da renda das famílias.
Segundo estudo da Abrasce, mais da metade dos motivos de visita está ligada a experiências e serviços, como lazer, alimentação, cinema e eventos. Essa transformação ajuda a explicar por que o tráfego pode permanecer firme mesmo quando o varejo desacelera.
Até o momento, essa desaceleração não foi observada nos indicadores operacionais mais sensíveis, como inadimplência e custo de ocupação, que permanecem em níveis controlados.
A inadimplência, contudo, é um indicador mais tardio e pode reagir somente após um período prolongado de enfraquecimento das vendas.
Caso essa divergência persista, poderá pressionar, na margem, os aluguéis percentuais, os spreads das renovações e a capacidade de repassar reajustes reais.
Os níveis de vacância, custo de ocupação e inadimplência oferecem proteção no curto prazo, mas não eliminam a sensibilidade do segmento à desaceleração do consumo. Com isso, a estimativa é que o crescimento dos resultados fique mais próximo da inflação.
Em 2027, a Reforma Tributária entra na conta
Há ainda uma variável que ganhará relevância em 2027. A CBS (Contribuição sobre Bens e Serviços) entra em regime integral, enquanto o IBS (Imposto sobre Bens e Serviços) permanece com alíquota de transição. Para as operações de locação sujeitas ao regime regular, a legislação prevê redução de 70% das alíquotas de IBS e CBS.
Fundos listados que atendam aos requisitos relativos ao número e à concentração de cotistas não serão automaticamente contribuintes, mas poderão optar, de forma irretratável, pelo regime regular.
Ficar fora significa não recolher os tributos sobre a receita de locação, mas também não aproveitar créditos sobre despesas e investimentos.
Para shopping centers — ativos intensivos em energia, segurança, limpeza, manutenção, publicidade e obras —, os tributos pagos ao longo da cadeia podem se transformar em custos definitivos. Optar pelo regime regular permite aproveitar créditos, mas traz incidência sobre as receitas.
Não existe uma resposta única: a estrutura de custos, o volume de capex, a capacidade de aproveitar créditos e o eventual repasse aos lojistas determinarão o efeito sobre o resultado distribuível.
Desconto não é tudo
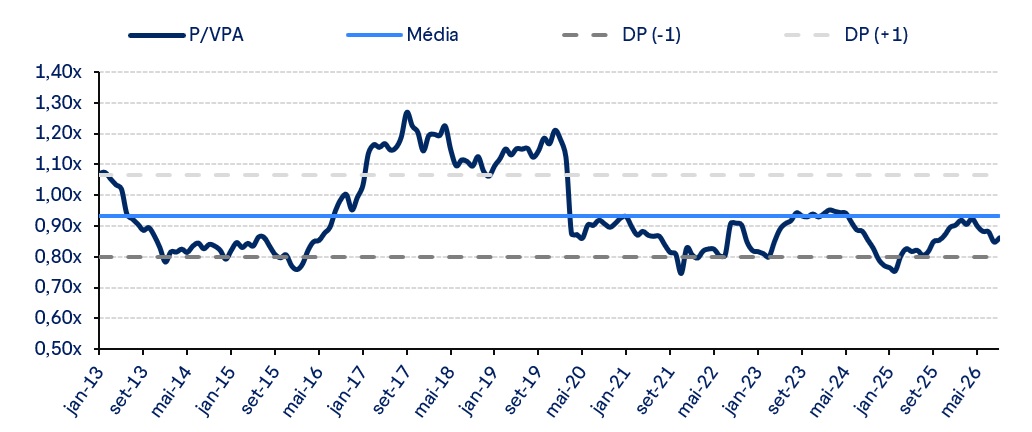
Na Bolsa, a fotografia parece convidativa. Os FIIs de shopping sob cobertura negociam perto de 0,85 vez o valor patrimonial, abaixo da média histórica de aproximadamente 0,93 vez.
A combinação de custo de capital elevado, atratividade da renda fixa e moderação do consumo ajuda a explicar o desconto. Se a queda dos juros e dos prêmios domésticos ganhar consistência, existe espaço para reprecificação.
FIIs de Shopping Centers: histórico P/VP
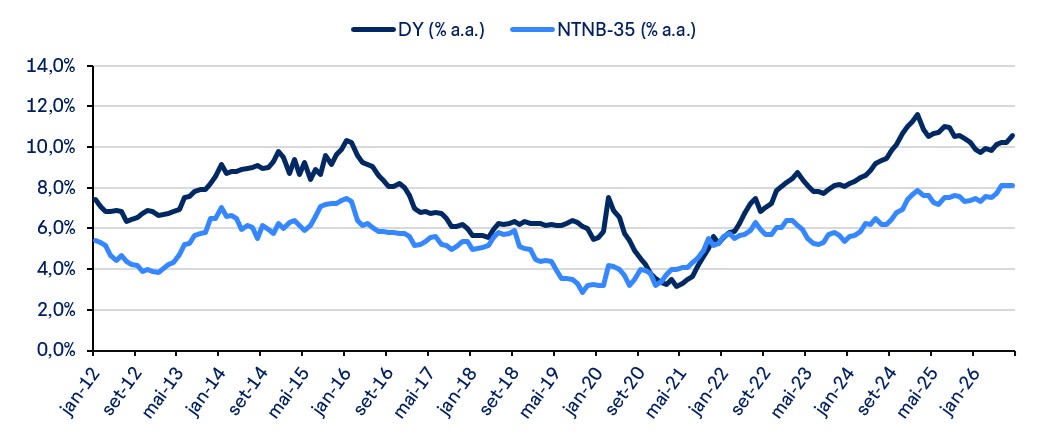
O dividend yield também mostra atratividade, mas exige uma segunda leitura. Embora permaneça em patamar historicamente elevado, parte dos proventos recentes foi sustentada por receitas não recorrentes, como ganhos de capital com vendas de ativos.
Na média ponderada pelo valor de mercado, o resultado distribuído pelos fundos analisados está cerca de 13% acima do resultado recorrente, medido pelo FFO (Funds From Operations). O yield de tela, portanto, pode superestimar a renda estrutural que o portfólio é capaz de gerar.
FIIs de Shopping Centers: histórico de Dividend Yield (12M)
O momento pede seletividade: portfólios dominantes, baixa vacância, custo de ocupação equilibrado, valuation atrativo e dividendos cobertos pelo resultado recorrente.
O desconto pode representar uma oportunidade, especialmente se os juros caírem, mas o curto prazo permanece sob observação, sobretudo na ponta dos rendimentos.
Em relatório especial no Empiricus+, atualizamos a cobertura dos fundos do setor e apontamos nossas preferências, com portfólios de qualidade e potencial de captura de valor por meio de ganhos de capital e/ou distribuição de rendimentos. O resumo de um deles está disponível abaixo.
VISC11: momento favorável
O Vinci Shopping Centers (VISC11) é um fundo de shopping centers gerido pela Vinci Compass, com participação em 32 empreendimentos distribuídos por 15 estados e pelo Distrito Federal, totalizando aproximadamente 310 mil m² de ABL própria.
O portfólio combina diversificação geográfica e exposição a diferentes administradoras, com gestão ativa voltada à aquisição, à exploração e à reciclagem de ativos.
O desempenho operacional permanece favorável, enquanto a gestão avançou na ampliação da participação no Midway Mall e na reciclagem do portfólio.
- Leia também: VISC11 quer mais caixa e menos alavancagem: entenda por que o FII de shoppings buscou uma ‘gordurinha extra’
A venda de participações em cinco shoppings e a potencial alienação de participações em nove empreendimentos somam cerca de R$ 830 milhões, com ganho líquido estimado de R$ 3,04 por cota, condicionado à conclusão da segunda transação e à monetização das cotas recebidas. Esses movimentos reforçam a flexibilidade financeira e o potencial de distribuição do fundo.
VISC11: Distribuição de rendimentos
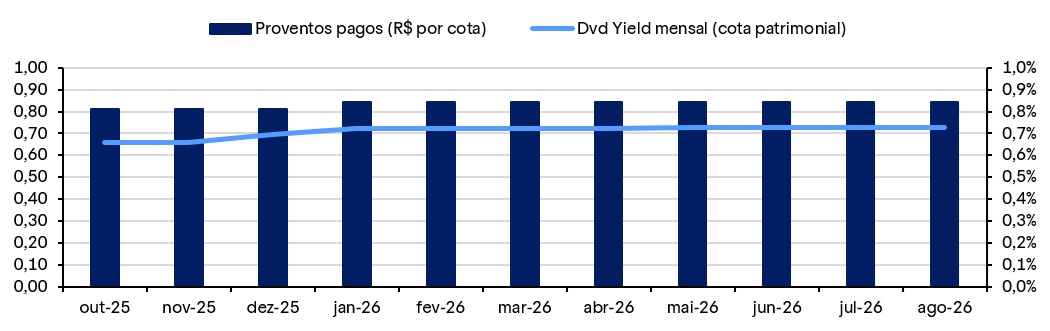
Mantemos um viés positivo para o VISC11, apoiado na diversificação do portfólio e no bom desempenho operacional dos shoppings.
Entre as principais avenidas de valor, destacamos a potencial captura dos resultados decorrentes das aquisições recentes e a reciclagem de ativos, que pode combinar ganhos de capital com maior flexibilidade financeira, contribuindo para elevar o patamar de rendimentos.
Um abraço,
Caio