
O mercado está otimista com a nova safra de algodão — e a guerra tem a ver com isso
Brasil deve renovar recordes de produção e exportação em um cenário de oferta global mais apertada e poliéster mais caro
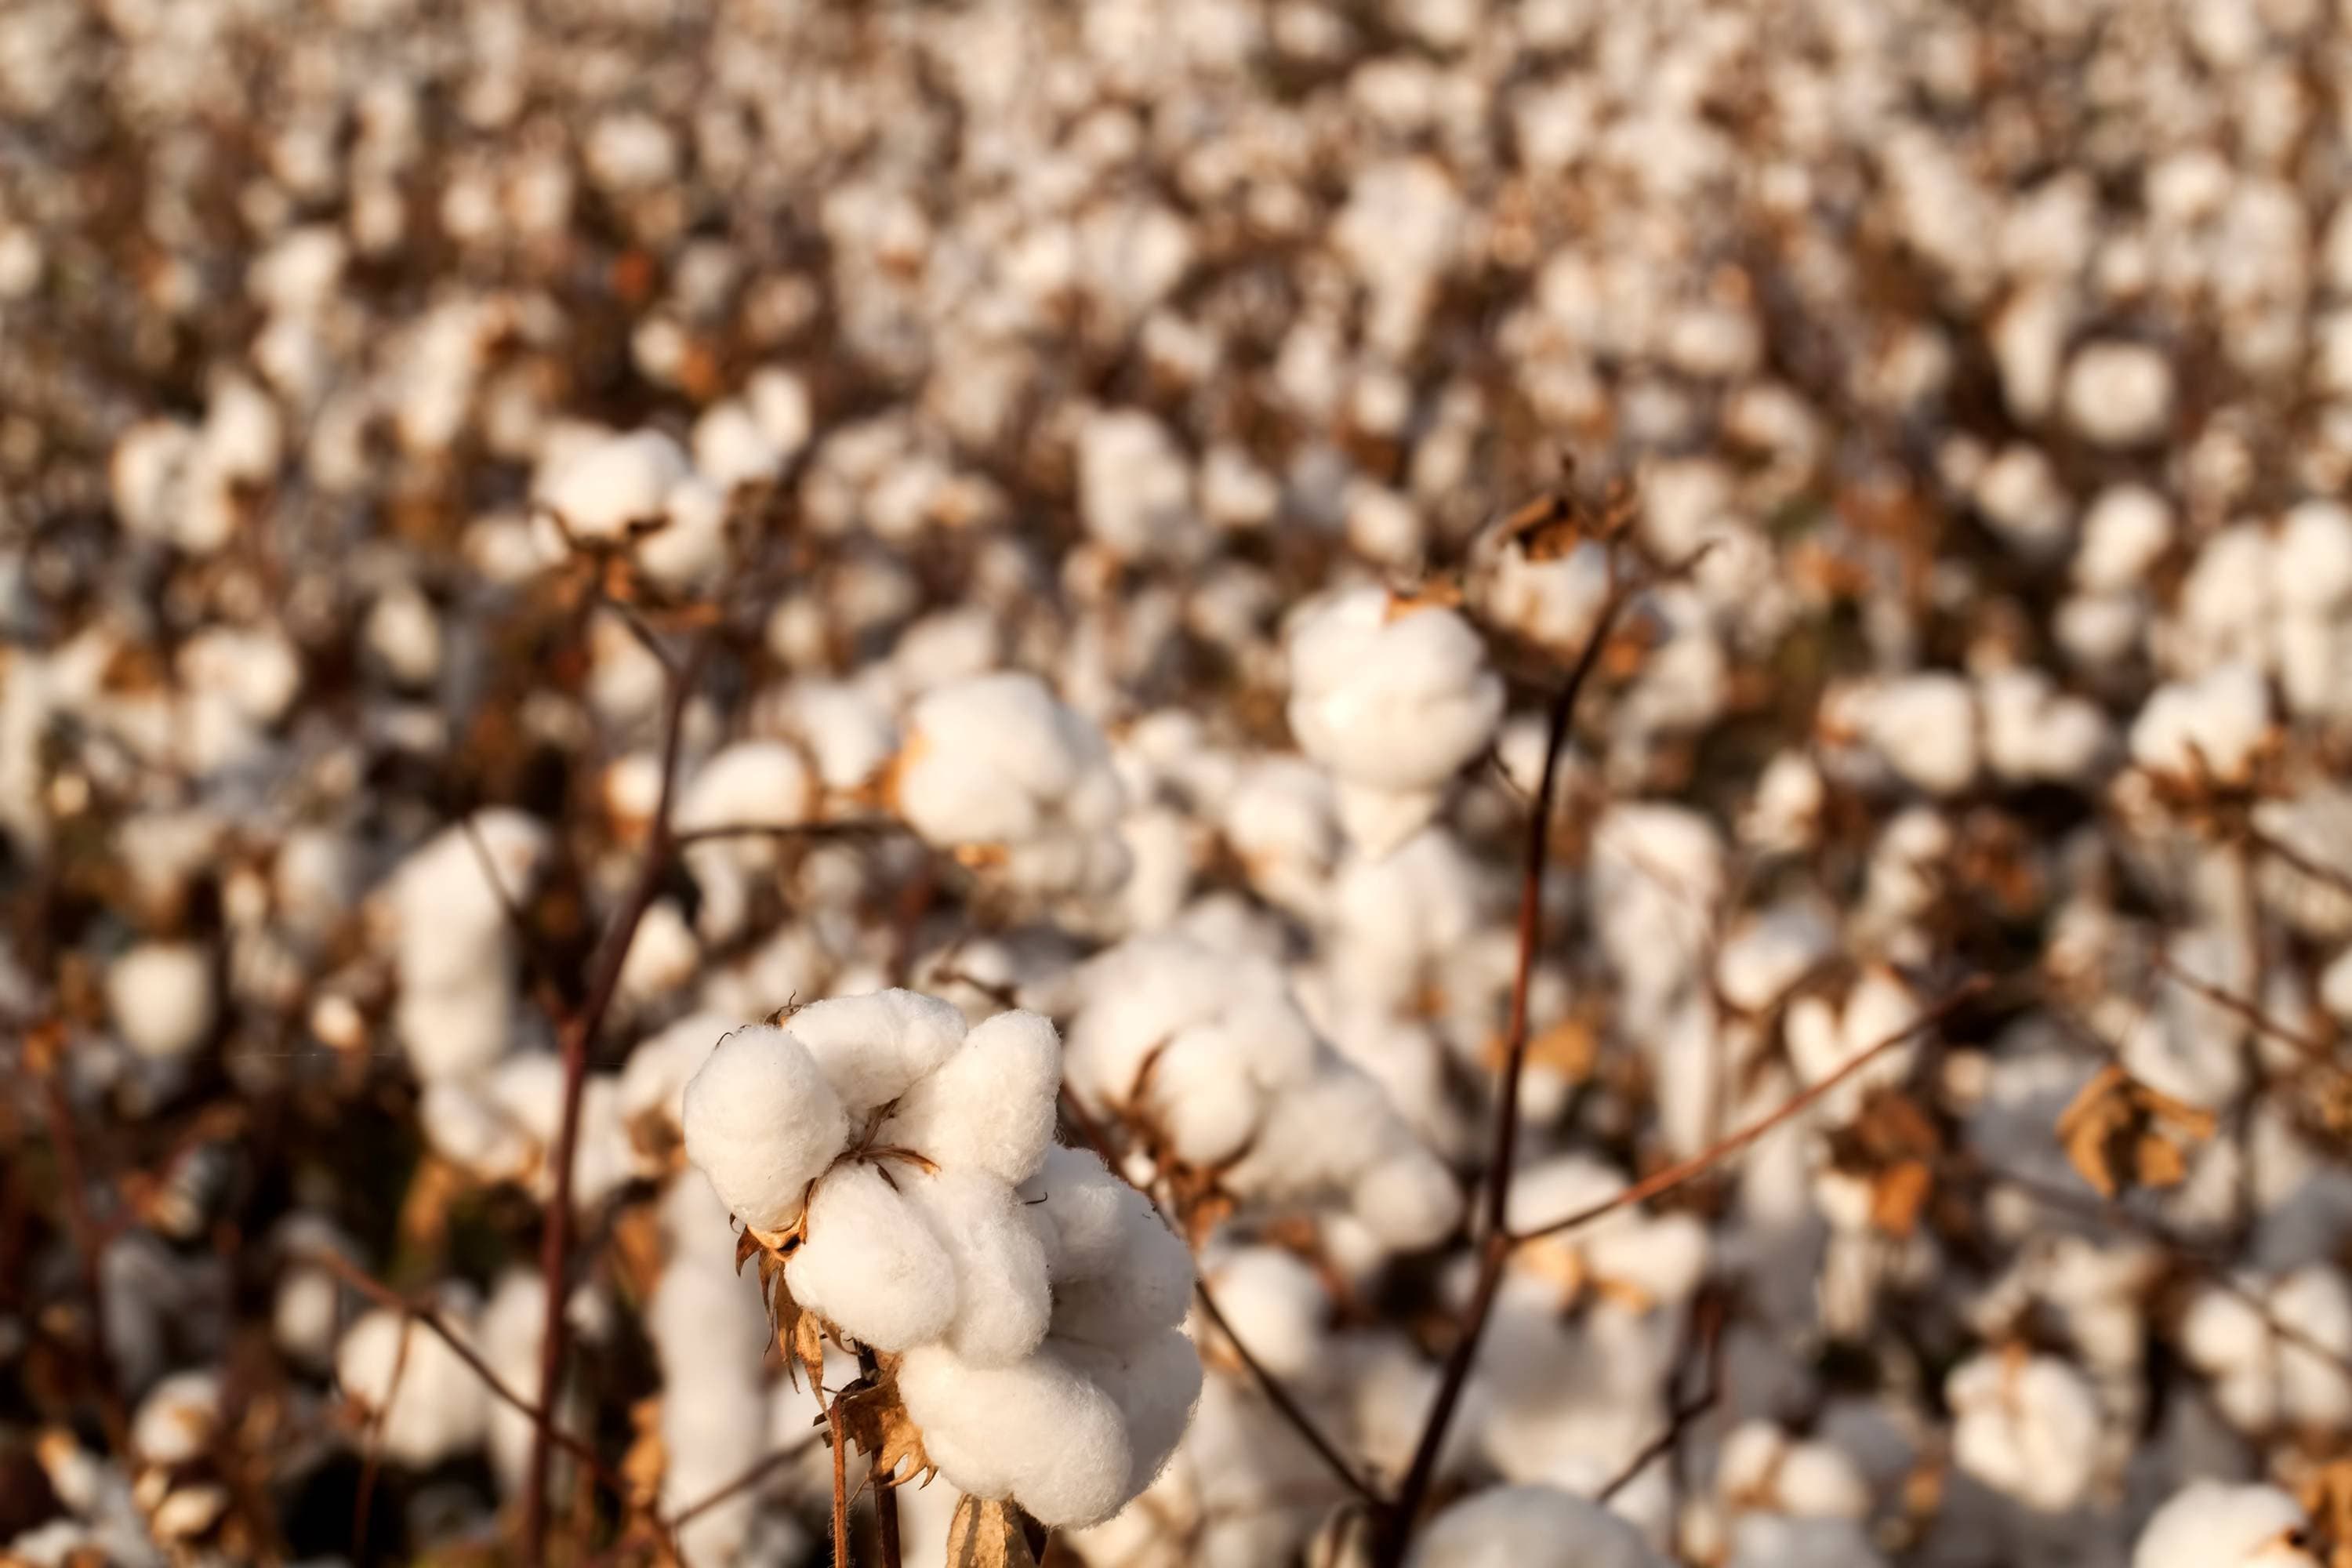
BELO HORIZONTE* — O mercado brasileiro de algodão entrou na safra 2026/27 com uma combinação rara de fatores favoráveis. De um lado, o país deve ampliar novamente a produção e as exportações da fibra. Do outro, a menor oferta global e os efeitos da guerra no Oriente Médio sobre o petróleo aumentaram a competitividade do algodão diante do poliéster, principal concorrente da fibra natural.
As projeções do Departamento de Agricultura dos Estados Unidos (USDA) apontam para uma produção brasileira de cerca de 4,2 milhões de toneladas de algodão na próxima safra. As exportações devem alcançar aproximadamente 3,3 milhões de toneladas da pluma, mantendo o Brasil entre os principais fornecedores globais da fibra.
Para André Pessôa, CEO da Agroconsult, o cenário brasileiro caminha na direção oposta ao de importantes concorrentes internacionais.
“Quase todos os nossos concorrentes estão com alguma dificuldade nesse momento. O Brasil está meio que na contramão do mercado internacional, com aumento da área e aumento da produção brasileira”, afirma.
Segundo o executivo, a expectativa é de que o mercado global opere com um déficit entre oferta e demanda na próxima temporada, cenário que tende a dar sustentação aos preços do algodão nas bolsas internacionais.
“A expectativa que a gente tem para o mercado internacional esse ano é de um déficit entre a produção esperada e o consumo. Algo entre 500 mil a 600 mil toneladas de diferença”, diz.
Segundo Pessôa, nesse ambiente, o Brasil aparece como um dos poucos países com capacidade de ampliar a oferta da fibra, principalmente pelo aumento esperado de produtividade.
Um dos fatores que alteraram as perspectivas para o algodão foi a alta do petróleo provocada pela guerra no Oriente Médio, em curso desde o final de fevereiro. Como o poliéster é produzido a partir de derivados do petróleo, o aumento dos custos da energia elevou a competitividade relativa da fibra natural.
Durante o período de maior tensão no mercado internacional, o petróleo Brent chegou a se aproximar de US$ 118 por barril, enquanto o preço do poliéster na China avançou para cerca de 58 centavos de dólar por libra-peso, segundoPessôa.
O movimento reduziu a diferença de preço entre as fibras e criou um ambiente mais favorável para o algodão.
“Na medida em que ficou mais cara a fibra sintética, aumentou a posição relativa de competitividade do algodão brasileiro, do algodão americano e do algodão australiano. Com isso, tem um efeito muito positivo da geopolítica pelo mercado de petróleo, de encarecimento do concorrente”, afirma.
Para Francisco Queiroz, analista de grãos do Itaú BBA, o ciclo 2026/27 começa em uma situação mais favorável do que a temporada anterior.
“A safra 26/27 começa muito melhor do que começou a 25/26. Tínhamos preços mais pressionados. Tivemos um benefício do petróleo, da guerra, do petróleo alto ajudando também os preços do algodão, porque tem essa correlação com a fibra sintética”, afirma.
Para o analista, além do efeito geopolítico, os fundamentos do mercado também apontam para um cenário de menor disponibilidade da fibra.
“Tem um panorama de fundamentos por si, que aponta para um mercado mais apertado e eventualmente até deficitário, no sentido de que o mundo vai consumir mais do que vai produzir”, diz.
Segundo Queiroz, o algodão saiu de um patamar inferior a 70 centavos de dólar por libra-peso e passou a operar acima de 80 centavos, refletindo a combinação entre menor oferta global e maior competitividade diante do poliéster.
Apesar do efeito positivo sobre a competitividade do algodão, a alta do petróleo também representa um risco para a demanda global pela fibra.
Segundo Pessôa, alguns dos principais compradores do algodão brasileiro possuem forte dependência de combustíveis fósseis, o que aumenta a pressão sobre a indústria têxtil desses países.
Em Bangladesh, por exemplo, cerca de 66% da matriz energética depende de gás natural e 22% de petróleo. No Paquistão, o gás representa aproximadamente 28% da matriz energética e o petróleo responde por 11%.
Com custos maiores de energia, a indústria têxtil pode reduzir o ritmo de produção e, consequentemente, diminuir as compras de algodão.
“Em Bangladesh tem já sinais de racionamento de energia e indústria sendo paralisada por falta de gás e por falta de petróleo. Isso é ruim porque a indústria têxtil é a principal indústria desses países e, se eles não têm energia, não tem como continuar produzindo produto têxtil ou importando algodão”, afirma.
Exportação brasileira
O cenário internacional mais favorável ocorre em um momento deconsolidação do Brasil como um dos principais fornecedores mundiais da fibra.
Desde a safra 2024/25, o país passou a superar os Estados Unidos nas exportações de algodão, ampliando sua participação no comércio global.
Para Pessôa da Agroconsult, uma das vantagens brasileiras é a regularidade dos embarques ao longo do ano.
“O Brasil conseguiu uma característica muito importante de mercado: todos os meses do ano a gente tem volume significativo de algodão saindo dos portos brasileiros. Isso para o consumidor lá fora é uma característica muito relevante, que é a constância de produto”, afirma.
Na safra 2025/26, a China permaneceu como principal destino do algodão brasileiro, com cerca de 770 mil toneladas importadas da pluma nacional, segundo dados da Agroconsult.
Apesar da concentração no mercado chinês, as exportações brasileiras estão mais diversificadas. Bangladesh aparece na sequência, com 583 mil toneladas, seguido por Turquia (442 mil toneladas), Paquistão (414 mil toneladas), Vietnã (393 mil toneladas), Índia (345 mil toneladas) e Indonésia (202 mil toneladas).
“A gente passou os Estados Unidos já por duas safras consecutivas e estamos indo para a terceira. Nessa safra que encerrou agora em julho, nós já estamos com 27% a mais de exportação do que os americanos”, afirma Pessôa.
Do lado dos produtores, a expectativa também é de melhora nas condições de mercado. Para Aurélio Pavinato, CEO da SLC, o algodão deve entrar na próxima temporada em um cenário mais favorável de preços.
“A expectativa nossa é de preços melhores para a próxima safra. Os preços saíram de 65 centavos para 80 centavos. Então a expectativa nossa é que esses preços se mantenham nesse patamar para a próxima safra”, afirma.
Segundo o executivo, a redução dos estoques globais e uma oferta inferior ao consumo ajudaram a mudar o patamar das cotações.
“A oferta está sendo menor do que a demanda nesse ano. Isso também gerou uma redução de estoques a nível mundial. Então a questão da oferta e demanda está gerando uma mudança no patamar de preço, além da questão da guerra e do preço do poliéster mais caro”, diz.
Apesar do otimismo, o setor mantém atenção sobre os riscos climáticos. A Agroconsult estima crescimento de 7% da área plantada, para 2,2 milhões de hectares, mas destaca que o comportamento do Super El Niño, que deve chegar até o final deste mês, será um dos principais fatores de acompanhamento ao longo do ciclo.
* O repórter viajou a convite da Associação Brasileira dos Produtores de Algodão (Abrapa)