
On, a 'suíça que cobra caro', mira US$ 7 bilhões em vendas até 2029
Dona de tênis premium quer quase dobrar receita sem abrir mão de margem
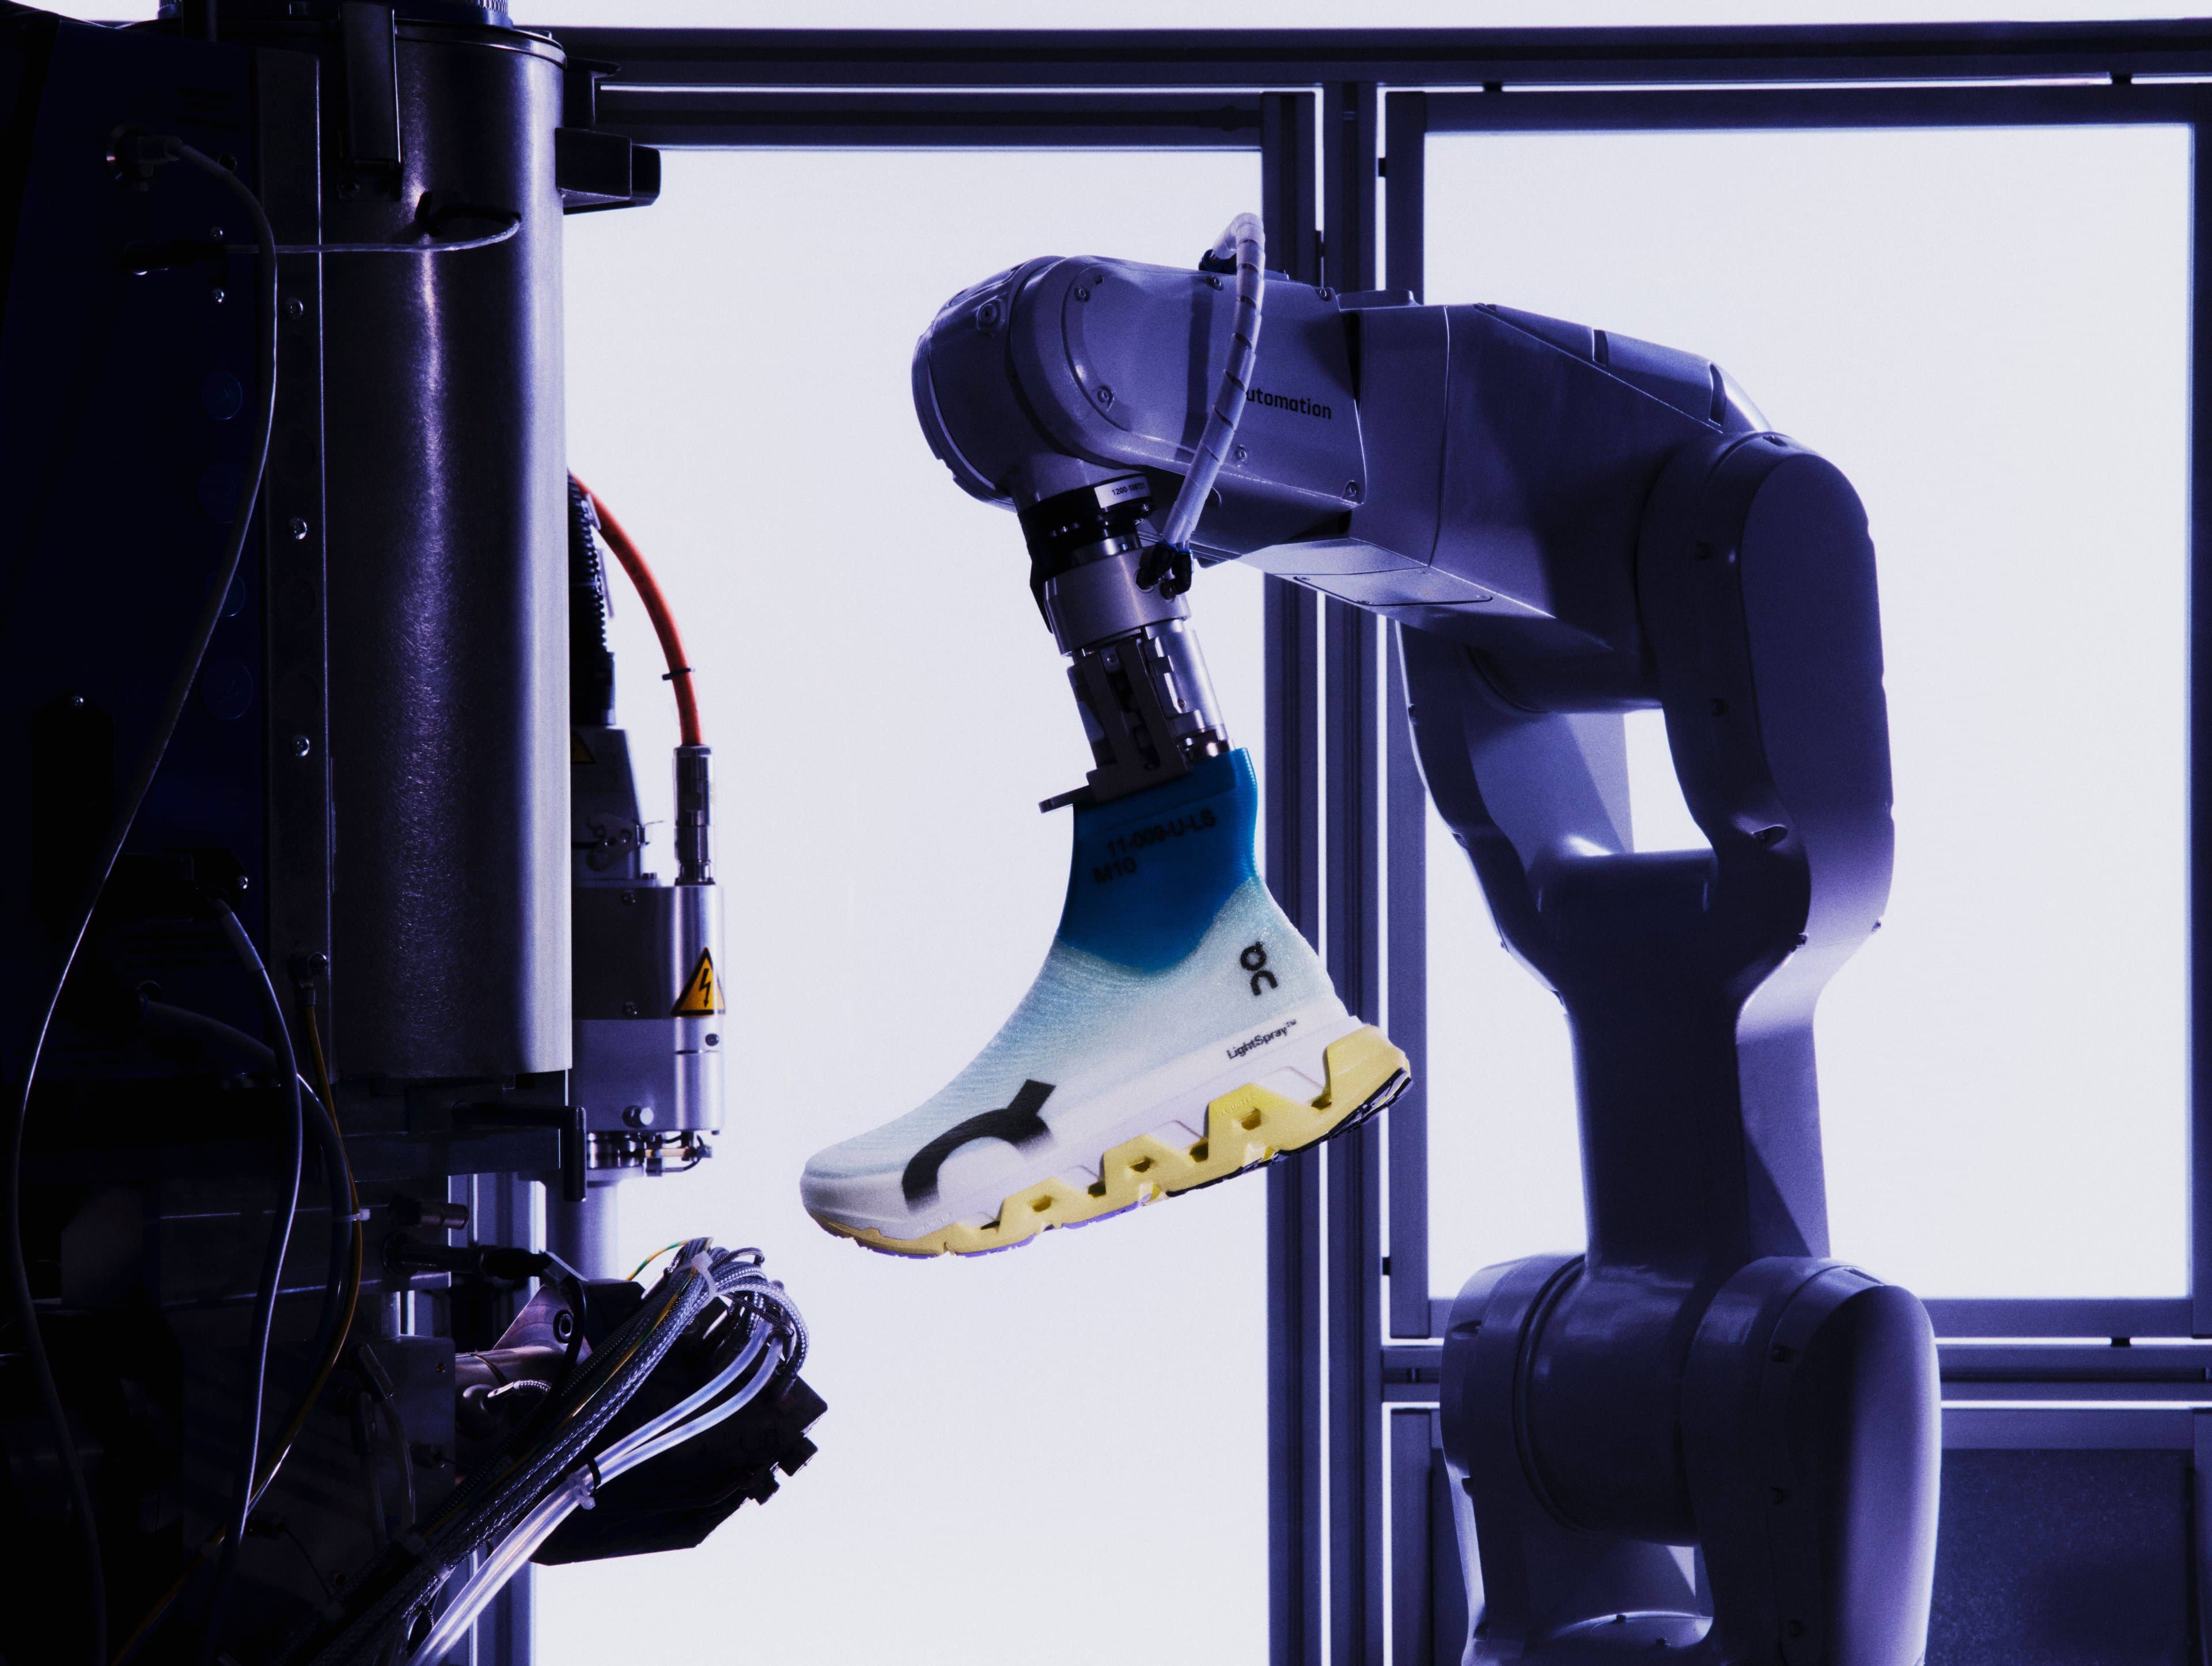
Enquanto gigantes do setor esportivo enfrentam pressão sobre estoques, promoções e margens, uma marca suíça tenta seguir pelo caminho oposto: vender menos por volume e mais por valor. A On Holding, dona dos tênis de corrida que ganharam espaço entre atletas e consumidores de alto poder aquisitivo, apresentou uma estratégia para quase dobrar de tamanho até 2029 mantendo uma das maiores margens do setor.
Durante o Investor Day 2026, realizado em Zurique, a companhia estabeleceu a meta de alcançar pelo menos 5,6 bilhões de francos suíços em vendas líquidas até 2029, o equivalente a cerca de US$ 7 bilhões nas taxas de câmbio atuais. A cifra representa uma aceleração significativa para uma empresa que encerrou 2025 com receita próxima de 3 bilhões de francos suíços, segundo dados divulgados anteriormente pela companhia.
A estratégia, batizada de On Premium Playbook, tem como objetivo ampliar a presença da marca em novas categorias esportivas e manter uma posição premium no mercado.
“Estamos no caminho certo para superar significativamente nossas metas estabelecidas no último Investor Day em 2023. Para o período até 2029, estamos nos comprometendo com o segmento premium como o nosso norte”, afirmou Caspar Coppetti, fundador e co-CEO da On.
A principal aposta da On para crescer sem abandonar seu posicionamento premium está na capacidade de preservar margens superiores às das maiores empresas esportivas do mundo.
A companhia pretende manter uma margem de lucro bruto de pelo menos 65% até 2029. O patamar já está próximo do desempenho atual: no primeiro semestre de 2026, a On registrou margem bruta de 64,8%, chegando a 65,4% no segundo trimestre, segundo o balanço da companhia.
O nível supera o de concorrentes tradicionais. No primeiro semestre de 2026, a Adidas registrou margem bruta de 51,8%. Já a Nike encerrou seu ano fiscal de 2026, finalizado em maio, com margem bruta de 42,9%, segundo os balanços das empresas.
A diferença mostra a estratégia da On em um setor marcado por competição de preço e promoções. Enquanto grandes marcas trabalham com escala e volume, a suíça aposta em produtos considerados premium e em uma parcela maior de vendas a preço cheio (full-price).
Segundo a companhia, o crescimento da receita e a expansão da margem não são objetivos conflitantes. “São resultados complementares do nosso Premium Playbook”, afirmou Coppetti.
Além da margem bruta, a empresa estabeleceu como meta alcançar uma margem Ebitda ajustada de 22% ou mais até 2029.
Entrada no futebol
A On construiu sua marca principalmente no segmento de corrida, mas agora quer ampliar sua atuação para outras categorias. O plano prevê expansão em corrida, sneakers, vestuário, futebol e golfe.
Aentrada no futebol coloca a companhia em uma das categorias mais disputadas do mercado esportivo, dominada historicamente por marcas como Nike, Adidas e Puma.
O Brasil aparece como um mercado relevante para essa disputa por causa da força cultural do futebol e do tamanho do consumo de produtos ligados ao esporte.
A companhia, porém, não detalhou no anúncio seus planos específicos para o mercado brasileiro, como lançamentos locais, parcerias com atletas ou estratégia de varejo.
A expansão da On está baseada em uma mudança no comportamento do consumidor que a empresa chama de movement class.
A tese é que roupas e produtos esportivos deixaram de ser apenas itens funcionais para se tornarem parte da identidade das pessoas, influenciando como elas se vestem, compram e se relacionam com marcas.
“Estamos nos propondo a conectar a inovação dos nossos On Labs em Zurique a uma crescente população de fãs globais para quem o movimento não é mais utilidade, mas identidade”, afirmou David Allemann, fundador e co-CEO da companhia.
A estratégia envolve cinco pilares: desenvolvimento de produtos inovadores, validação por atletas, experiências premium para consumidores, captura de lucros de alta qualidade e investimento contínuo em inovação.
On prepara recompra de US$ 1 bilhão
Além do crescimento operacional, a companhia anunciou sua primeira recompra de ações. O conselho de administração autorizou um programa de até US$ 1 bilhão em ações ordinárias Classe A, com conclusão prevista até dezembro de 2029.
A medida ocorre em um momento em que a empresa afirma ter fortalecido sua geração de caixa e balanço financeiro. Segundo o CFO Frank Sluis, a combinação entre crescimento das vendas, expansão de canais e ganho de produtividade deve permitir uma evolução consistente dos resultados.
“Nossa perspectiva estabelece firmemente a On como uma empresa que compõe lucros de alta qualidade”, afirmou.
Tarifa dos EUA deve gerar impacto positivo temporário
A companhia também atualizou suas projeções para 2026. A On espera crescimento das vendas líquidas em moeda constante pouco abaixo de 20%, margem bruta de pelo menos 65% e margem EBITDA ajustada entre 19,5% e 20%.
As projeções excluem o impacto de reembolsos de tarifas. A empresa espera receber até US$ 65 milhões no terceiro trimestre de 2026, com efeito positivo sobre o lucro bruto reportado no período.
Para o terceiro trimestre, a expectativa é de expansão de vendas de aproximadamente 17% em moeda constante, impulsionada pelo atacado e pelo canal próprio de vendas diretas ao consumidor (direct-to-consumer, ou DTC).
Nova liderança no conselho
Durante o Investor Day, a On também anunciou a nomeação de Laura Miele como diretora independente principal (Lead Independent Director) do conselho.
Miele integra o conselho e o comitê de auditoria da empresa desde 2024. Atualmente, é presidente de desenvolvimento corporativo da Electronic Arts (EA), onde lidera estratégias de crescimento.
A mudança faz parte da estrutura de governança da companhia enquanto a On busca ampliar sua escala global.