
Onde investir na renda fixa com Lula reeleito: Tesouro Selic, prefixado ou IPCA+?
Pós-fixados ganham força com juros altos por mais tempo, enquanto prefixados e IPCA+ longos podem oscilar com a incerteza fiscal do novo mandato
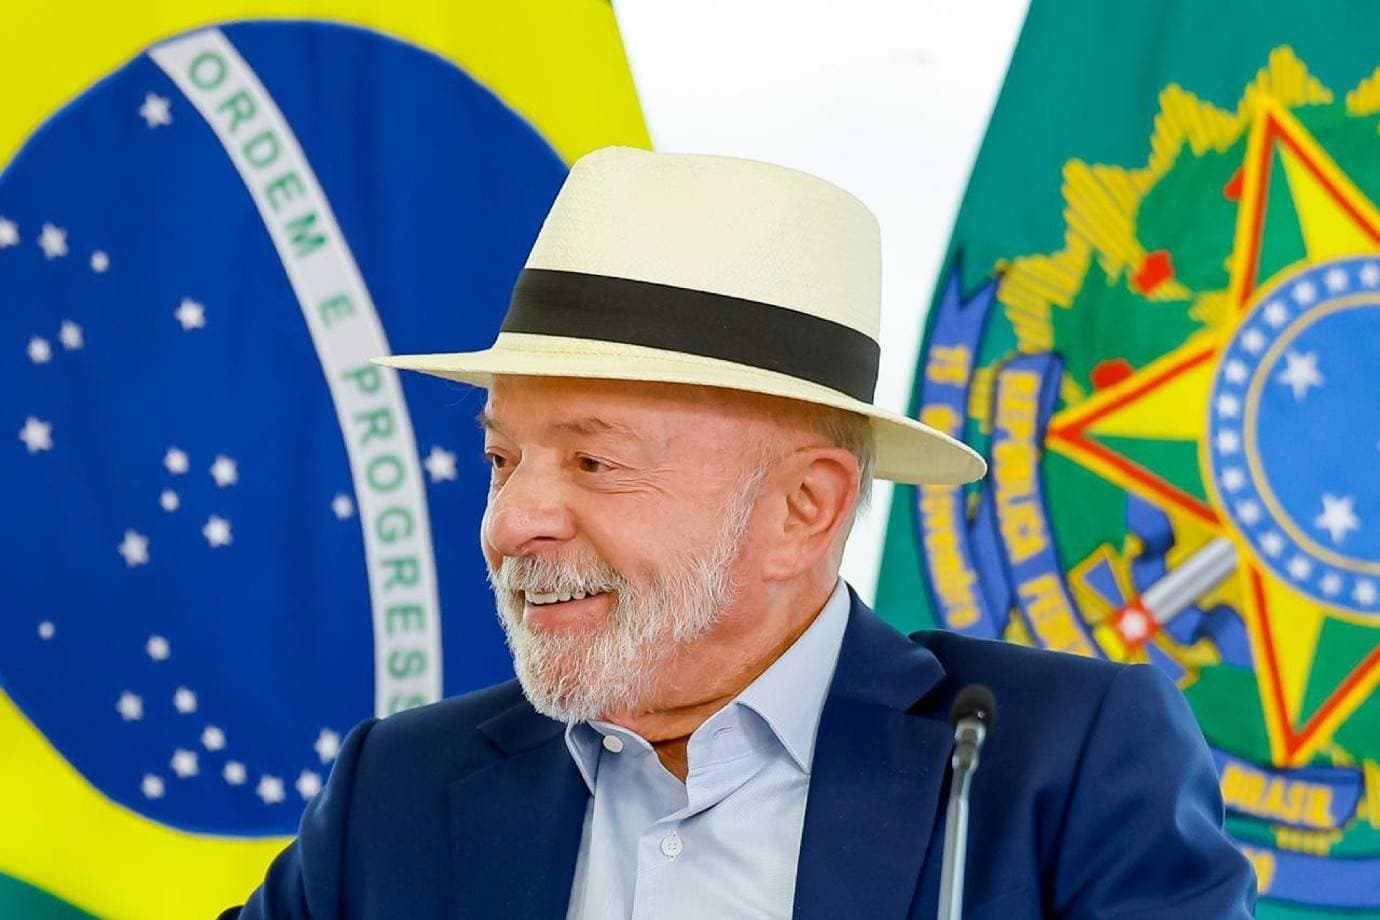
A reeleição de Luiz Inácio Lula da Silva (PT) para um quarto mandato à frente do Palácio do Planalto deve colocar a renda fixa brasileira no radar dos investidores nesta segunda-feira, 26, primeiro pregão após o segundo turno das eleições, segundo especialistas consultados pela EXAME.
Com o resultado definido, o mercado passa a avaliar as perspectivas para os juros e o comportamento dos títulos públicos de longo prazo, em meio às expectativas sobre a condução da política fiscal nos próximos anos.
O resultado também pode levar a uma revisão das expectativas formadas após o primeiro turno, quando parte dos investidores passou a considerar com maior intensidade a possibilidade de vitória de Flávio Bolsonaro (PL) e de uma política de maior contenção dos gastos públicos.
Com a reeleição de Lula, a perspectiva de continuidade da política econômica pode influenciar as expectativas do mercado para os juros futuros, com possíveis impactos sobre os preços dos títulos prefixados e atrelados à inflação. A intensidade desse movimento, porém, ainda é incerta.Nesse cenário, os especialistas ouvidos pela reportagem avaliam que aplicações pós-fixadas, como Tesouro Selic e Certificado de Depósito Bancário (CDBs) vinculados ao Certificado de Depósito Interbancário (CDI), tendem a se tornar mais atrativas, enquanto os títulos de longo prazo exigem cautela diante de oscilações.
Pierre Souza, professor de finanças da Fundação Getulio Vargas (FGV), avalia que a perspectiva de manutenção de juros elevados favorece os investimentos pós-fixados.
"A gente tende a continuar com juros reais relativamente altos, então acaba favorecendo aqueles investimentos pós-fixados, ainda que o comportamento das taxas dependa também de outros fatores econômicos", disse o docente à EXAME.
O que esperar dos juros após a reeleição de Lula?
Entre os pontos de atenção dos investidores está a capacidade do governo de conciliar a manutenção dos programas sociais e dos investimentos públicos com o equilíbrio das contas públicas e o controle das despesas.
O professor também destaca que a composição do Congresso Nacional será importante para a condução da política econômica. Sem maioria própria no Legislativo, Lula precisará negociar apoio para aprovar reformas e medidas relacionadas à trajetória da dívida pública.
Segundo Souza, mesmo que o governo tenha a intenção de promover um ajuste fiscal, a necessidade de negociação com o Congresso poderá tornar a implementação das medidas mais complexa. "Mesmo tendo essa intenção, a gente sabe que pode não ser tão fácil", pontuou.
O especialista ressalta, porém, que a composição do Congresso não representa necessariamente um obstáculo à aprovação das propostas econômicas do governo, já que o posicionamento dos partidos pode variar conforme as negociações.
Entre os fatores que podem influenciar a trajetória dos juros está a capacidade do governo de apresentar medidas que reforcem a confiança dos investidores na condução das contas públicas."Quanto mais sinalizações de ajuste fiscal, de redução de gastos, de uma política um pouco mais apertada, tem a tendência de queda de juros", explica o professor da FGV.
Na avaliação do especialista, a trajetória dos juros dependerá menos do resultado eleitoral em si e mais das medidas econômicas adotadas ao longo do novo mandato, especialmente em relação à política fiscal.
Tesouro Selic e CDBs podem se beneficiar?
Entre as alternativas de renda fixa, os investimentos pós-fixados aparecem como os principais beneficiados pela perspectiva de manutenção dos juros elevados. Essas aplicações acompanham a Selic ou indicadores próximos a ela, como o CDI, e tendem a oferecer uma remuneração maior em um cenário de juros altos por mais tempo.
Souza, da FGV, explica que a continuidade de juros reais elevados favorece os investidores que mantêm recursos em papéis indexados à Selic. "A expectativa é que em uma continuidade aqui de governo tenha ainda os títulos pós-fixados com rendimentos relativamente altos", esclareceu.
Segundo o professor, Tesouro Selic e CDBs atrelados ao CDI tendem a se beneficiar de um ambiente no qual aqueda dos juros ocorre de forma mais lenta. "Esses pós-fixados, como Tesouro Selic ou CDBs, acabam sendo um pouco mais vantajosos, porque pagam juros maiores por mais tempo."
Entretanto, o especialista ressalta que o cenário de juros elevados não significa necessariamente que todos os investimentos de renda fixa apresentarão ganhos. Papéis prefixados e indexados à inflação, sobretudo aqueles com vencimentos mais longos, poderão enfrentar oscilações.
Governo terá desafio de conciliar gastos e ajuste fiscal
Sidney Lima, analista da Ouro Preto Investimentos, avalia que a reeleição de Lula mantém os investidores atentos às perspectivas para a política econômica e à condução das contas públicas.
"Com a reeleição de Lula, que foi uma relativa surpresa, o mercado passa a trabalhar com a continuidade de uma política econômica que prioriza programas sociais, investimentos públicos e maior participação do Estado na economia", segundo Lima.
Para o analista, um dos desafios do quarto mandato será conciliar os compromissos sociais e os investimentos públicos com medidas que contribuam para a estabilidade das contas públicas e da dívida.
"Se o governo não conseguir controlar o crescimento das despesas, os investidores poderão exigir taxas mais elevadas para financiar a dívida pública", disse.
Uma eventual elevação dos prêmios de risco poderia pressionar os juros futuros e provocar oscilações nos preços dos títulos públicos. Entretanto, ele ressalta que o resultado eleitoral não determina, por si só, a trajetória das taxas.
"Essa reeleição de Lula não impede uma trajetória de queda dos juros, mas torna ainda mais importante a apresentação de medidas fiscais concretas", explica.
Para Lima, os investidores devem acompanhar as propostas do governo para as contas públicas, incluindo medidas relacionadas às despesas obrigatórias, à arrecadação e à trajetória da dívida.
Prefixados e IPCA+ podem registrar perdas?
Embora os investimentos pós-fixados sejam considerados alternativas mais defensivas, os títulos prefixados e atrelados à inflação podem apresentar maior volatilidade diante das oscilações dos juros futuros, por causa da chamada marcação a mercado.
Quando os juros futuros sobem, os preços dos títulos já emitidos tendem a cair.
Por outro lado, uma redução das taxas provoca valorização desses papéis. Lima, da Ouro Preto Investimentos, explica que eventuais preocupações com a trajetória das contas públicas podem pressionar principalmente os títulos de vencimento mais longo.
Segundo o analista, os prefixados exigem atenção adicional, tendo em vista que uma piora nas expectativas fiscais pode elevar as taxas de mercado e provocar desvalorizações.
Os títulos do Tesouro IPCA+, por sua vez, oferecem rentabilidade vinculada à inflação, acrescida de uma taxa real contratada. Para quem mantém os papéis até o vencimento, essa estrutura preserva a remuneração real prevista, mas os preços podem oscilar significativamente no curto prazo.
O analista recomenda atenção ao prazo das aplicações e à necessidade de liquidez, uma vez que a venda antecipada de títulos longos em momentos de volatilidade pode resultar em perdas.
Juros podem voltar a subir após a eleição?
Maria Carolina Luchesi, analista de investimentos da Hike Capital, avalia que a condução das contas públicas será um dos principais pontos de atenção dos investidores no novo mandato de Lula. Entre os fatores observados pelo mercado estará a proposta de Orçamento de 2027, elaborada pela equipe econômica.
"A leitura do mercado é de um governo com preferência por gastos, mas que reconhece a necessidade de medidas fiscais", afirma Luchesi.
Caso os investidores identifiquem dificuldades para equilibrar despesas e receitas ou para aprovar medidas fiscais, os juros futuros poderão subir. Na avaliação de Luchesi, esse movimento pode provocar perdas na marcação a mercado dos títulos prefixados e IPCA+ de prazo mais longo.
Mas medidas que reforcem a confiança na sustentabilidade das contas públicas poderão reduzir os prêmios de risco exigidos pelos investidores. A analista destaca que o nível de endividamento público aumenta a importância de iniciativas voltadas à estabilidade fiscal.
IPCA+ pode oferecer oportunidades, mas exige cuidado
A possibilidade de alta dos juros futuros também pode abrir oportunidades para investidores interessados em contratar taxas mais elevadas. Luchesi destaca que títulos IPCA+ de vencimento curto e intermediário podem oferecer uma combinação de proteção contra a inflação e remuneração real atrativa.
Essa proteção pode ganhar importância em cenários de maior pressão inflacionária. Entretanto, a analista recomenda cautela com títulos de vencimento muito longo, como os de 2050 e 2060, que apresentam maior sensibilidade às oscilações dos juros.
Esses papéis podem sofrer desvalorizações expressivas caso o mercado passe a exigir taxas mais elevadas. Luchesi também lembra que parte dos investidores acumulou ganhos com a queda dos juros após o primeiro turno.
Uma eventual reversão desse movimento pode reduzir parte dos ganhos registrados anteriormente. A analista ressalta, porém, que oscilações no preço de mercado não significam necessariamente prejuízo para quem mantém os títulos até o vencimento.
Prefixados podem chegar a 15% ao ano?
Felipe Passero, sócio da Jaguaretê Investimentos, avalia que a reeleição de Lula pode provocar uma reação mais intensa no mercado de juros futuros, diante das preocupações dos investidores com a trajetória fiscal.
O especialista considera possível que as taxas dos títulos públicos indexados à inflação cheguem a IPCA mais 8% ao ano em um cenário de estresse. Já os prefixados podem oferecer remunerações próximas de 14,5% ao ano, com possibilidade de alcançar 15%.
Esses patamares representariam uma elevação relevante das taxas disponíveis para novas aplicações, mas também provocariam desvalorização dos títulos comprados anteriormente com remunerações menores.
Passero também chama atenção para o crescimento das despesas com juros da dívida pública. Para o investidor, ele considera que a manutenção de recursos atrelados ao CDI pode representar uma alternativa mais defensiva no primeiro momento após a eleição.
Posteriormente, caso as taxas subam de forma expressiva, o investidor poderá avaliar oportunidades nos títulos prefixados com vencimentos em 2029 e 2030 e nos papéis IPCA+ de 2033 e 2035.Quem já investe em renda fixa deve mudar a carteira?
Os especialistas recomendam cautela antes de realizar mudanças significativas na carteira. Souza, da FGV, ressalta que as decisões precisam considerar o prazo e o objetivo de cada aplicação.
Para quem adquiriu títulos prefixados ou IPCA+ com foco na aposentadoria, por exemplo, oscilações temporárias no preço dos papéis não necessariamente justificam uma venda antecipada.
O professor da FGV lembra também que as expectativas iniciais poderão mudar ao longo do mandato. "Então, essa incerteza vai dar volatilidade nesses títulos no curto prazo."
Segundo Lima, o principal será acompanhar como Lula organizará a equipe econômica, quais medidas apresentará para o Orçamento de 2027 e como pretende negociar o ajuste fiscal com o Congresso.
Luchesi, da Hike Capital, defende uma reorganização gradual dos investimentos, mantendo os pós-fixados como uma base mais defensiva da carteira e ajustando a exposição aos títulos longos conforme os objetivos de cada investidor.
Passero, da Jaguaretê Investimentos, também avalia que investimentos atrelados ao CDI podem oferecer maior proteção no curto prazo, enquanto uma eventual elevação das taxas dos prefixados e IPCA+ poderá criar oportunidades de entrada.