
Ozempic para de crescer na Raia Drogasil, mas BTG vê ação dobrar
Para o banco, a queda recente da ação da varejista farmacêutica abriu oportunidade para montar posição
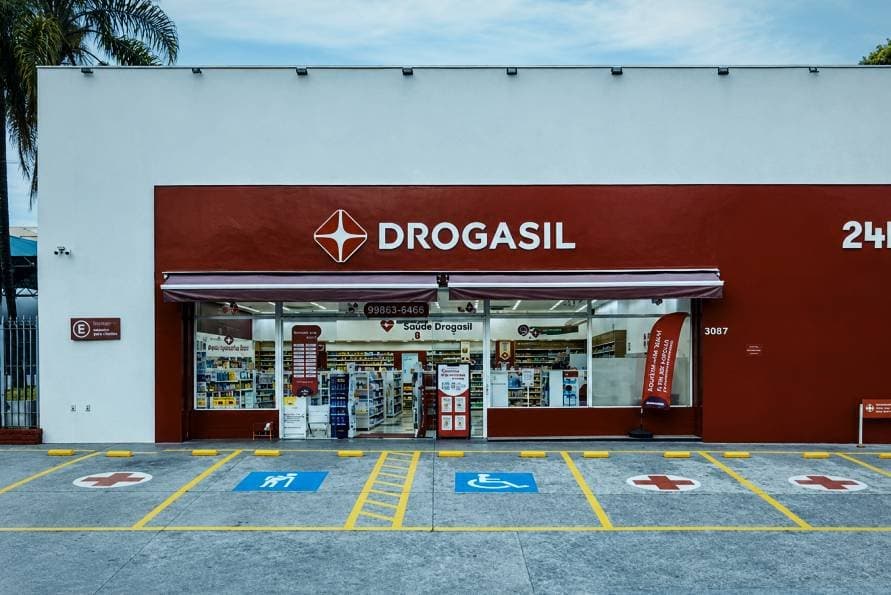
De cada R$ 8 que entram no caixa das farmácias da RD Saúde (RADL3), dona da Raia e da Drogasil, cerca de R$ 1 vem das canetas emagrecedoras. A fatia, no entanto, parou de crescer. Os medicamentos da classe GLP-1 estão estáveis em cerca de 12% das vendas desde o fim de 2025, segundo o BTG Pactual.
O freio aparece no ritmo da receita. No terceiro trimestre de 2026, a receita bruta da companhia somou R$ 13,2 bilhões, alta de 16% na comparação anual. No segundo trimestre, o avanço havia sido de 18,3% e, no primeiro, de 20,4%.
Para o BTG, a desaceleração não muda a tese. Em relatório divulgado nesta terça-feira, 3, o banco manteve a recomendação de compra e o preço-alvo de R$ 30 para os próximos 12 meses, ante cotação de R$ 14,86 considerada no documento. O potencial de valorização é de 101,9%.
A mudança no mercado de canetas começou com o fim da patente da semaglutida no Brasil, em março de 2026. Desde então, a Agência Nacional de Vigilância Sanitária (Anvisa) aprovou versões nacionais, como oOzivy, da EMS, e registrou em agosto o primeiro genérico em caneta do país.
No balcão, o efeito foi de preços menores e volumes maiores. Segundo o BTG, as novas alternativas de semaglutida ampliaram o acesso ao tratamento, e o volume vendido compensou a queda relevante no preço médio, mesmo com a oferta da indústria ainda limitada.
Com isso, os medicamentos de marca, categoria em que estão as canetas, cresceram 19,8% no trimestre. Os genéricos avançaram 11,7%, os medicamentos isentos de prescrição, 10,8%, e higiene e beleza, 13,4%.
As canetas também mudaram o peso dos canais de venda. A RD estendeu às lojas físicas os descontos em GLP-1 antes concentrados no digital. As vendas online somaram R$ 3,8 bilhões, alta de 27,2% em um ano, e passaram a representar 29,4% da receita do varejo, recuo de 1,6 ponto percentual em relação ao trimestre anterior.
O avanço das canetas tem um custo para as margens, já que esses remédios rendem menos por real vendido. Ainda assim, a margem bruta ficou em 28,8%, alta de 0,1 ponto percentual, sustentada por acordos comerciais melhores e menores perdas de estoque, segundo o banco.
O crescimento além das canetas
As vendas nas mesmas lojas, indicador que considera apenas unidades abertas há pelo menos um ano, cresceram 10,1%. Nas lojas maduras, com mais de três anos de operação, a alta foi de 8,4%, 5,6 pontos percentuais acima do reajuste de 2,8% autorizado pela Câmara de Regulação do Mercado de Medicamentos (CMED).
Para o BTG, a diferença indica expansão real de volume, e não apenas repasse de preços. A participação de mercado nacional da RD chegou a 19,1%, ganho de 1,1 ponto percentual em um ano, com avanço em todas as regiões.
O dado que mais chama a atenção do banco é que, mesmo sem as canetas, o ganho de participação ficou pouco abaixo de 1 ponto percentual. No estado de São Paulo, a fatia da rede é de 33%. O maior avanço foi no Centro-Oeste, onde a participação subiu 1,9 ponto, para 24,8%.
A expansão física segue no ritmo. A companhia abriu 92 farmácias e fechou nove no trimestre, encerrando setembro com 3.770 unidades.
O lucro líquido ajustado somou R$ 439 milhões. O Ebitda ajustado, que mede o lucro antes de juros, impostos, depreciação e amortização, chegou a R$ 1,02 bilhão, alta de 14,7%, com margem de 7,8%.
Pesaram nas despesas os aumentos de remuneração e benefícios dos funcionários feitos no fim de 2025, além de gastos maiores com segurança e entregas. A geração de caixa livre caiu para R$ 160 milhões, ante R$ 616 milhões um ano antes, com mais recursos destinados a capital de giro e investimentos.
Por que o BTG vê a ação dobrar
Apesar dos números sólidos, a ação não acompanhou a operação. Nos últimos meses, os papéis das farmácias listadas também sentiram a entrada do Mercado Livre na venda de remédios com receita.
Para o BTG, a queda recente das ações abriu um ponto de entrada. A RD negocia a 13 vezes o lucro projetado para 2027, múltiplo que o banco considera atrativo para a empresa que classifica como a de maior qualidade de longo prazo entre as que acompanha.
Os analistas descrevem a companhia como uma compounder, termo usado no mercado para empresas que acumulam crescimento de lucro de forma consistente ao longo dos anos. Também a apontam como um dos investimentos mais defensivos do varejo brasileiro.
Na visão do banco, o ganho contínuo de mercado, a rentabilidade resiliente, a geração de caixa e o espaço para abrir lojas justificam que a RD negocie com prêmio em relação ao restante do setor. A alavancagem segue baixa, com dívida líquida equivalente a 0,8 vez o Ebitda.
Para os próximos trimestres, o BTG aponta três pontos de atenção. O primeiro é a capacidade da rede de manter o crescimento das vendas nas mesmas lojas acima de dois dígitos e acima da inflação, agora que o efeito das canetas passa a ter uma base de comparação mais alta.
Os outros dois são a evolução da margem bruta, em um ambiente mais competitivo e com maior peso de higiene e beleza no mix, e a capacidade da gestão de compensar essas pressões com produtividade, negociações comerciais e redução de perdas nas lojas.
Ao mesmo tempo, o banco vê as canetas deixarem de ser um efeito passageiro para se tornarem uma oportunidade estrutural. A expectativa é que os genéricos de semaglutida ampliem o acesso, aumentem a penetração do tratamento e sustentem um volume maior de prescrições nos próximos anos.