Por que o brasileiro ama tanto ir ao shopping — e o que mudou neste setor de R$ 200,9 bilhões
Alimentação se aproxima da moda em participação nas vendas, enquanto lojas antigas perdem receita real; levantamento ajuda a explicar a transformação dos empreendimentos
Em março deste ano, o MorumbiShopping, empreendimento da Multiplan na zona sul de São Paulo, inaugurou uma expansão com 40 novas lojas. O projeto, que recebeu R$ 400 milhões entre ampliação e revitalização, reservou um terceiro piso para um rooftop gastronômico, com iluminação natural, paisagismo e acesso independente.
A Iguatemi S.A. segue uma aposta semelhante no Iguatemi São Paulo, na Avenida Brigadeiro Faria Lima. A companhia prepara um terraço com 4.900 metros quadrados de área bruta locável, que reunirá restaurantes, bares, lojas e espaços para eventos.
As propostas permitem que os empreendimentos sejam destino de um jantar mesmo quando a visita não inclui uma passagem pelas vitrines — e ajudam a ilustrar uma mudança recente nos shoppings brasileiros.
Restaurantes e operações de alimentação passaram de 13,7% para 17,1% das vendas entre 2021 e 2025, segundo levantamento da Group Software. Aproximaram-se do vestuário, que respondeu por 17,9% no ano passado. A refeição ganha importância no caixa de espaços que precisam oferecer ao consumidor mais motivos para sair de casa.
“O shopping tem modificado o perfil dele para ser essa coisa de vizinhança”, diz Dennison de Souza Coelho, diretor de Negócios Shopping da Group Software. Com 32 anos de experiência no setor e participação na implantação de cinco empreendimentos, o executivo vê a combinação de conveniência, conforto e segurança como parte da explicação para a presença desses centros comerciais na rotina brasileira.
Essa relação sustenta um mercado que faturou R$ 200,9 bilhões em 2025. Os indicadores disponíveis da Associação Brasileira de Shopping Centers (Abrasce) apontam 658 empreendimentos e um fluxo de 471 milhões de visitas mensais — contagem que inclui os retornos de uma mesma pessoa.
Por trás dessa dimensão, porém, há um desafio: o crescimento dos shoppings convive com a perda de vendas de parte dos lojistas.
O Data Shopping, plataforma de indicadores lançada pela Group Software, mostra que os mesmos empreendimentos venderam 0,9% mais de janeiro a setembro de 2026, descontada a inflação, enquanto as mesmas lojas recuaram 1,3%.
A transformação que ajuda a manter o shopping relevante ainda precisa se traduzir em recuperação para quem ocupa suas vitrines.
Como o shopping virou uma extensão do bairro
Na avaliação de Coelho, parte da resposta está do lado de fora dos empreendimentos. Trânsito, deslocamentos demorados e preocupação com segurança favorecem lugares capazes de reunir diferentes atividades em uma única parada. “Os deslocamentos têm ficado mais longos e mais difíceis”, diz.
Nesse contexto, uma consulta, uma refeição ou uma atividade física criam razões para frequentar um shopping independentemente da necessidade de comprar um produto. Para a administração, são oportunidades de inserir o empreendimento na agenda da semana, além das compras de fim de mês e das datas comemorativas.
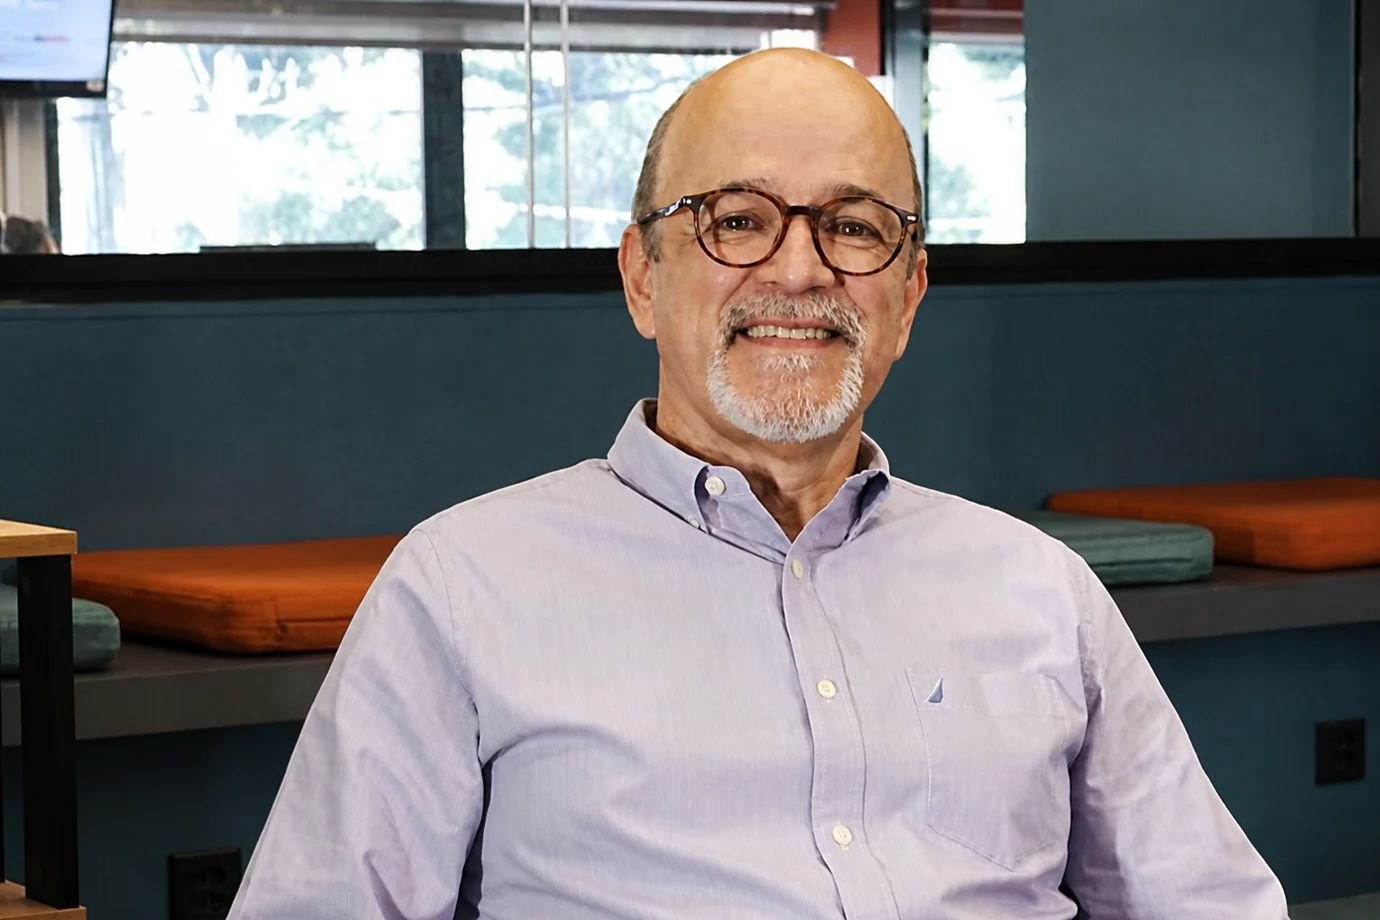
Dennison de Souza Coelho, diretor de Negócios Shopping da Group Software: conveniência e proximidade ajudam a inserir os empreendimentos na rotina dos bairros (Group Software/Divulgação)
No BarraShopping, no Rio de Janeiro, essa combinação tem uma história anterior à pandemia. Seu centro médico funciona há mais de três décadas e reúne cerca de 150 médicos em 40 clínicas e laboratórios. Segundo a gestão do empreendimento, mais de 10 mil pessoas circulam diariamente pela área. A presença de pacientes e acompanhantes cria um fluxo associado a compromissos que continuam existindo quando o consumidor adia a troca do celular ou a compra de uma roupa.
A proximidade também pode estar ligada ao transporte coletivo. Na zona leste de São Paulo, os shoppings Metrô Tatuapé e Metrô Boulevard Tatuapé são interligados pela passarela da estação. Juntos, oferecem 13 salas de cinema, duas praças de alimentação e restaurantes, combinando o destino de compras com atividades acessíveis a quem passa pela região.
São exemplos de como o shopping pode se encaixar em diferentes rotinas urbanas. O estudo da Group Software não mede os motivos declarados pelos visitantes nem permite atribuir o desempenho à segurança ou à conveniência. Seus números registram, contudo, uma redistribuição do consumo compatível com a transformação descrita pelo executivo.
Como comida e saúde estão mudando o negócio
O avanço da alimentação é uma das mudanças mais visíveis. Entre 2021 e 2025, sua participação nas vendas aumentou 3,4 pontos percentuais. No mesmo período, o grupo classificado no levantamento como compras em lojas passou de 64,3% para 61,2%. Cinema, parques e games ampliaram a fatia de 1,4% para 2,2%.
Participação nas vendas não equivale à parcela da área ocupada nem ao número de visitantes. Ainda assim, a mudança mostra que uma parte maior do dinheiro registrado pela base passou a ser gasta em atividades realizadas durante a visita.
Para Coelho, a oferta de gastronomia, serviços e entretenimento ajuda a construir uma relação que vai além de uma compra pontual. “Isso cria vínculo”, diz.
Em Curitiba, a expansão do ParkShoppingBarigüi reuniu 75 novas lojas, 13 restaurantes no Park Gourmet, um centro médico com 25 clínicas e um parque infantil de 425 metros quadrados. Na mesma ampliação, o empreendimento criou motivos para visitas com objetivos distintos: comer, cuidar da saúde, levar uma criança para brincar ou comprar.
Os números do Data Shopping mostram que a recuperação também é desigual entre os segmentos. Na comparação de 2025 com 2019, apenas três dos 11 setores analisados venderam mais nas mesmas lojas, em valores corrigidos pela inflação: perfumaria, cosméticos e farmácia, com alta de 13,4%; alimentação, com 5%; e serviços, com 4,2%.
No outro extremo, vestuário ficou 9,2% abaixo do patamar anterior à pandemia; calçados, 9,6%; e eletro e telefonia, 15,3%.
O grupo de perfumaria, cosméticos e farmácia também se destaca na produtividade do espaço. Em 2025, a venda mensal por metro quadrado da loja típica, medida pela mediana, foi de aproximadamente R$ 3.300, ante R$ 1.400 no vestuário.
Para o administrador, esse indicador ajuda a avaliar a capacidade de geração de vendas de uma área. Não representa, por si só, maior lucro: margens, estoques, pessoal e outras despesas variam entre as atividades. Mas ajuda a entender por que a composição de lojas se tornou uma decisão central para o negócio.
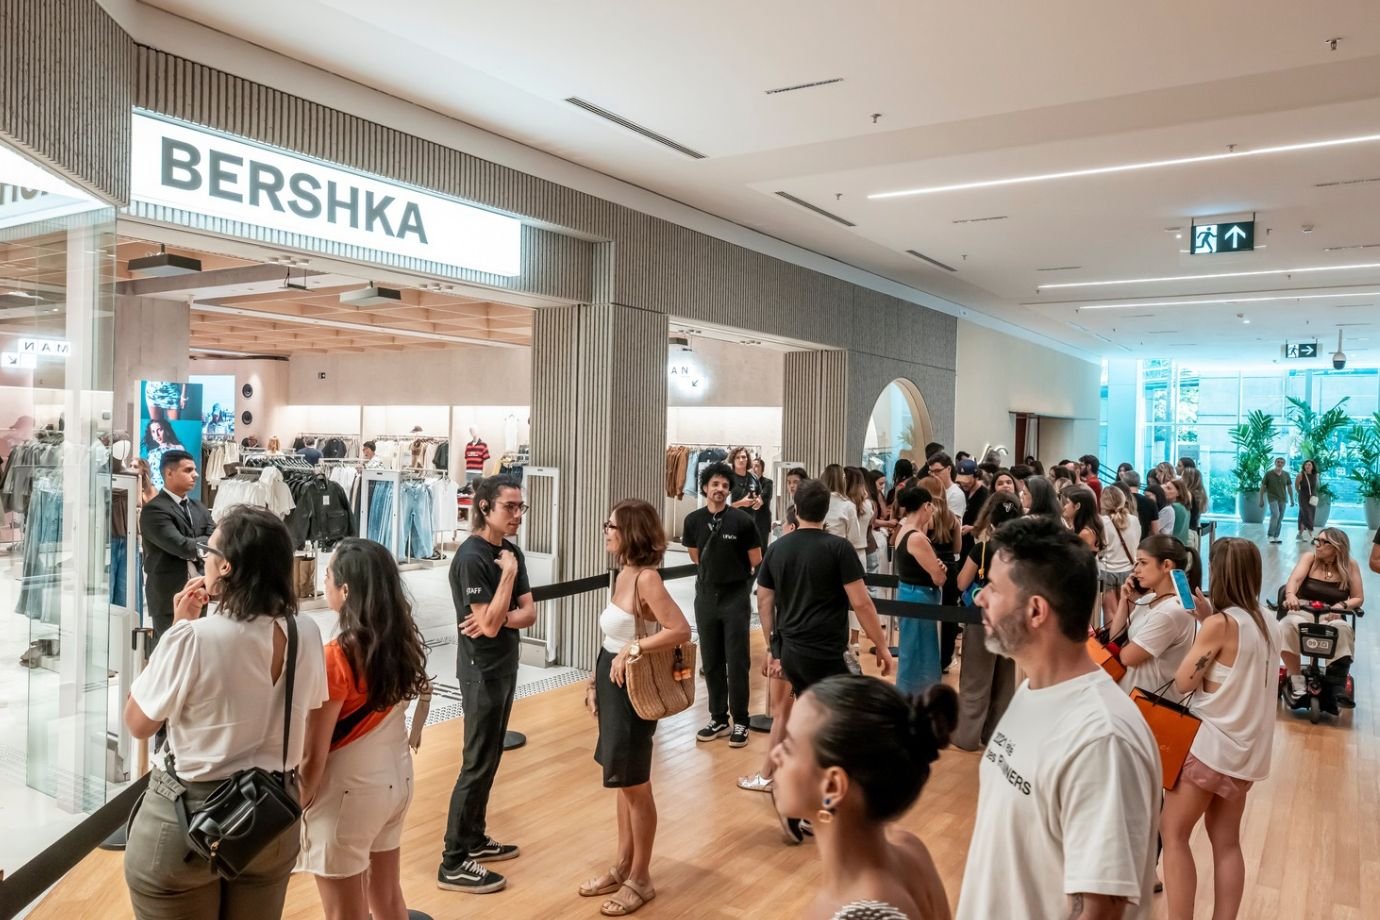
Crescimento: novas operações ajudam os shoppings a avançar enquanto lojas antigas perdem vendas reais (Multiplan/Divulgação)
Como o shopping cresce quando a loja vende menos
O contraste entre o desempenho do empreendimento e o de seus lojistas aparece com clareza em 2025. Na base analisada, os mesmos shoppings tiveram crescimento real de 5,5% sobre 2024. As mesmas lojas, consideradas aquelas que operavam nos dois períodos com o mesmo contrato, registraram queda de 2,1%.
A diferença está associada à entrada de operações e à renovação da oferta. A média mensal de lojas com vendas informadas nos mesmos empreendimentos aumentou 5,7% naquele ano. Ou seja, o shopping passou a contar com mais operações contribuindo para o resultado, enquanto o conjunto de lojas mantidas nos dois períodos perdeu vendas.
O levantamento reúne mais de 85 shoppings de todas as regiões, com maior presença no Sudeste, e uma série histórica iniciada em 1998. Em 2025, sua base tinha mais de 9 mil lojas com vendas informadas e movimentou cerca de R$ 20 bilhões. As comparações são feitas entre os mesmos empreendimentos ou as mesmas lojas, com correção pelo IPCA. O painel retrata essa amostra e não deve ser confundido com o faturamento total divulgado pela Abrasce.
A distinção importa porque a recuperação parece muito mais intensa quando se observa apenas o dinheiro nominal que passou pelos caixas. Em 2025, as vendas dos mesmos shoppings estavam 45% acima de 2019 em reais correntes. Descontada a inflação, o avanço era de 3,5%.
Nas mesmas lojas, o resultado de 2025 ainda estava 6,3% abaixo do nível anterior à pandemia.
A mudança na composição dos empreendimentos ajuda, portanto, a sustentar o crescimento, mas não resolve automaticamente a situação de quem já estava instalado. Coelho aponta justamente essa frente de trabalho: entender “o que elas podem fazer para poder acompanhar esse ritmo”.
Cinema e lazer mostram como é preciso observar mais de um período. O segmento liderou a expansão das vendas nas mesmas lojas entre janeiro e setembro de 2026, com alta real de 10%. Ainda assim, encerrou 2025 com vendas 33,7% inferiores às de 2019. O crescimento recente acontece sobre uma base que sofreu uma perda profunda.
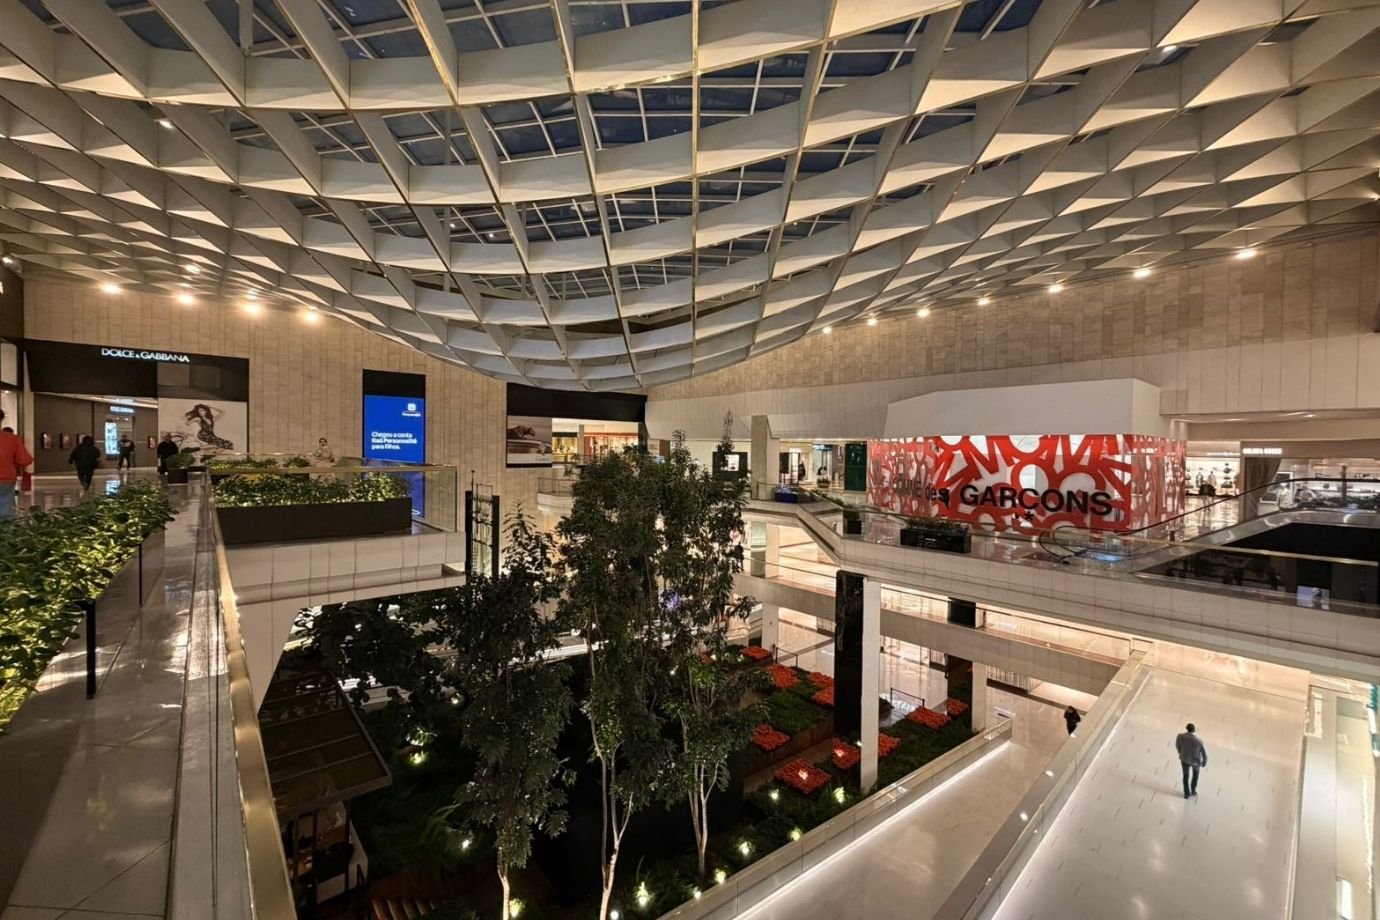
Além das vitrines: gastronomia, saúde e serviços ampliam os motivos para visitar os shoppings (Guilherme Gonçalves/Exame)
Por que a comparação com os Estados Unidos exige cuidado
A presença do shopping na vida brasileira costuma ser contraposta às imagens de corredores vazios e lojas fechadas nos Estados Unidos. Os indicadores recentes do mercado americano, porém, mostram diferenças entre os formatos.
Segundo o painel de indicadores do ICSC, entidade do setor de centros comerciais nos Estados Unidos, a ocupação dos malls, os shoppings fechados tradicionais, caiu 0,9 ponto percentual entre o segundo trimestre de 2025 e o mesmo período de 2026. Nos centros comerciais a céu aberto, houve avanço de 0,9 ponto. No conjunto dos shopping centers, a ocupação aumentou 0,6 ponto.
Há, assim, uma mudança na distribuição da demanda entre tipos de empreendimento. O mesmo painel aponta redução da participação do varejo na área locável dos centros comerciais e avanço de alimentação e outros serviços. A busca por usos adicionais também está presente naquele mercado.
Coelho considera que o setor americano alcançou um estágio de maturidade diferente do brasileiro, embora também esteja se atualizando. No Brasil, sua avaliação é que ainda há espaço para aproximar os empreendimentos das necessidades de quem vive no entorno.
Os exemplos brasileiros sugerem que essa adaptação assume formas variadas. Pode aparecer em um rooftop com funcionamento independente, em clínicas integradas ao centro comercial ou na conexão com uma estação de metrô. A conveniência depende tanto do que existe dentro do shopping quanto da relação com o bairro.
Isso ajuda a explicar a permanência do modelo, mas não permite concluir que qualquer shopping encontrará demanda apenas por acrescentar restaurantes ou serviços. Localização, público e capacidade de consumo continuam determinando quais operações conseguem se sustentar.
O que ainda é preciso entregar para os lojistas
A chegada de novas atividades acontece com os lojistas ainda atentos às despesas de permanecer no shopping. Em 2025, aluguel, condomínio e fundo de promoção representaram 13,3% das vendas no empreendimento típico da amostra, ante 15,3% em 2019.
É uma redução no custo proporcional de ocupação, mas a conta não inclui todas as despesas de uma operação. Folha de pagamento, mercadorias, tributos e financiamento do negócio também precisam caber na receita.
O estudo registra ainda uma melhora expressiva dos atrasos desde o auge da pandemia, acompanhada de um sinal recente de pressão. A parcela do valor cobrado que não havia sido paga até 30 dias depois do vencimento caiu de 17,3% em 2020 para 7,3% em 2025. Já o saldo em aberto passou de 3,1% em 2024 para 4% no ano seguinte.
A reta final de 2026 será relevante para esse equilíbrio. Na média de 2023 a 2025, dezembro concentrou 13,3% das vendas anuais da base. Somado a novembro, respondeu por cerca de 22%.
A plataforma projeta alta real de 1,3% nas mesmas lojas em dezembro de 2026 e queda de 3,5% em novembro. São estimativas construídas com referência no padrão de 2022, outro ano de eleição presidencial, e dependem das premissas adotadas. Um único ano de comparação não permite isolar o efeito das eleições sobre as compras.
Para além do resultado do Natal, os dados deixam um desafio: transformar os novos motivos de visita em vendas capazes de sustentar o conjunto das operações. Restaurantes, clínicas e lazer ampliam a utilidade do shopping na vida urbana. Para a loja que continua vendendo menos em termos reais, o próximo passo dessa transformação precisa aparecer no caixa.