
Quem financia a transição energética brasileira?
O papel dos bancos públicos, do mercado de capitais e por que o próximo passo é avançar na mitigação de riscos
O financiamento é um dos principais desafios para ampliar os investimentos em transição energética, sobretudo em países com baixa participação privada no crédito de longo prazo. Como as tecnologias de energia limpa são intensivas em capital e concentram grande parte dos custos no investimento inicial, juros elevados aumentam significativamente o custo final da eletricidade. De acordo com estimativas da IEA, reduzir em 1 ponto percentual a diferença de custo de capital entre as economias avançadas e as emergentes e em desenvolvimento diminuiria em cerca de US$ 150 bilhões por ano o custo de financiamento da energia limpa nesses países.
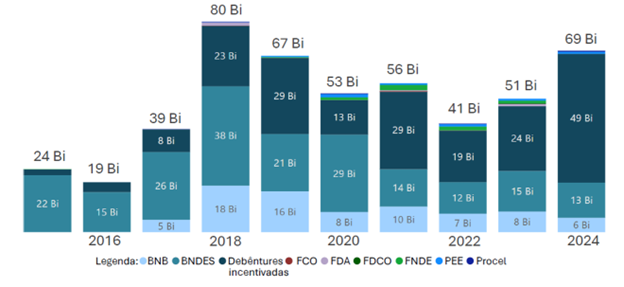
Apesar da elevada taxa de juros comparada a outros países, o Brasil conta com mecanismos que ajudam a viabilizar investimentos em transição energética. Entre 2015 e 2024, o financiamento a esses investimentos somou, em média, R$ 50 bilhões por ano (em valores nominais), conforme levantamento realizado pela EPE.
Historicamente, os bancos públicos de desenvolvimento predominam, sobretudo o Banco Nacional de Desenvolvimento Econômico e Social (BNDES), responsável por 41% do volume total financiado no período. Mais recentemente, as debêntures incentivadas ganharam relevância por conta dos benefícios tributários a elas associados: em 2024, responderam por R$ 49 bilhões dos R$ 69 bilhões destinados à transição energética.
Financiamento destinado à transição energética (R$, valores nominais)
No segmento de energias renováveis, o volume de financiamento atingiu um total acumulado de R$ 226 bilhões entre 2015 e 2024. Nas fontes eólica e solar, o BNDES e o Banco do Nordeste (BNB) somaram quase 90% da oferta de crédito. O BNDES predominou no financiamento de projetos eólicos, enquanto o BNB respondeu por cerca de metade dos recursos destinados à geração solar.
Mais recentemente, o BNDES tem utilizado o Fundo Clima para financiar projetos renováveis. Diferentemente das operações usuais do banco, cujo custo financeiro é a Taxa de Longo Prazo (TLP), o Fundo Clima oferece um custo financeiro prefixado que resulta em taxas finais usualmente mais competitivas. A relevância do instrumento aparece no orçamento, que alcançou R$ 42,5 bilhões previstos em 2026.
Ainda assim, o financiamento se concentra em tecnologias maduras. Desenvolver novos mercados exige instrumentos capazes de lidar com incerteza maior, tanto tecnológica quanto de receita, o que desloca o eixo da política de financiamento da taxa de juros para a mitigação de riscos. Os primeiros leilões de reserva de capacidade dedicados a baterias, marcados para dezembro, ilustram esse movimento.
A receita regulada assegurada pelos contratos oferecidos nos leilões cria uma âncora de longo prazo para o financiamento de uma tecnologia ainda sem histórico de crédito no país. Em outra frente, o Eco Invest Brasil enfrenta o risco cambial, oferecendo proteção contra a volatilidade do câmbio, atraindo capital estrangeiro. Ao reduzir riscos difíceis de precificar, esses mecanismos ampliam o acesso ao financiamento e reduzem seu custo, criando condições para o desenvolvimento de mercados ainda incipientes.