
Recebíveis: como comprar com mais prazo e vender com garantia
Solução CaaS da Serasa Experian conecta varejistas e fornecedores por meio dos recebíveis em operações que podem aliviar o caixa de quem compra e reduzir o risco de quem vende
Vender hoje e receber depois faz parte da rotina de muitas pequenas e médias empresas. O cliente paga com cartão de crédito, leva o produto, mas o dinheiro não entra na conta do estabelecimento naquele momento. Mas, enquanto espera o repasse, o comerciante precisa manter o negócio funcionando: pagar fornecedores, repor estoque e cobrir despesas.
O aperto aparece quando essas contas vencem antes do dinheiro chegar. Uma saída conhecida é antecipar os recebíveis, como são chamados os valores que a empresa tem a receber pelas transações realizadas. O lojista consegue o dinheiro, mas paga uma taxa por recebê-lo antes do prazo. Uma parte do que ganha é consumida pelo custo da operação e, consequentemente, reduz a margem de lucro.
É esse gasto que a Serasa Experian busca reduzir ao conectar o varejista ao fornecedor. A proposta permite usar os valores das vendas no cartão como garantia para negociar mais prazo, transferi-los como pagamento ou destiná-los à quitação de dívidas.
Segundo Leonardo Biondo, diretor de receitas da área de Credit as a Service (CaaS) da Serasa Experian, a solução procura atender aos dois lados da negociação.
O varejista precisa de mais prazo para pagar suas compras, pois ainda espera receber pelas vendas. O fornecedor pode ter condições financeiras para conceder esse prazo, mas teme que a loja não pague. Ao contar com os valores do cartão como garantia ou pagamento, ele ganha mais segurança para oferecer prazos maiores e ampliar limite de compras do cliente.
Mais tempo para pagar
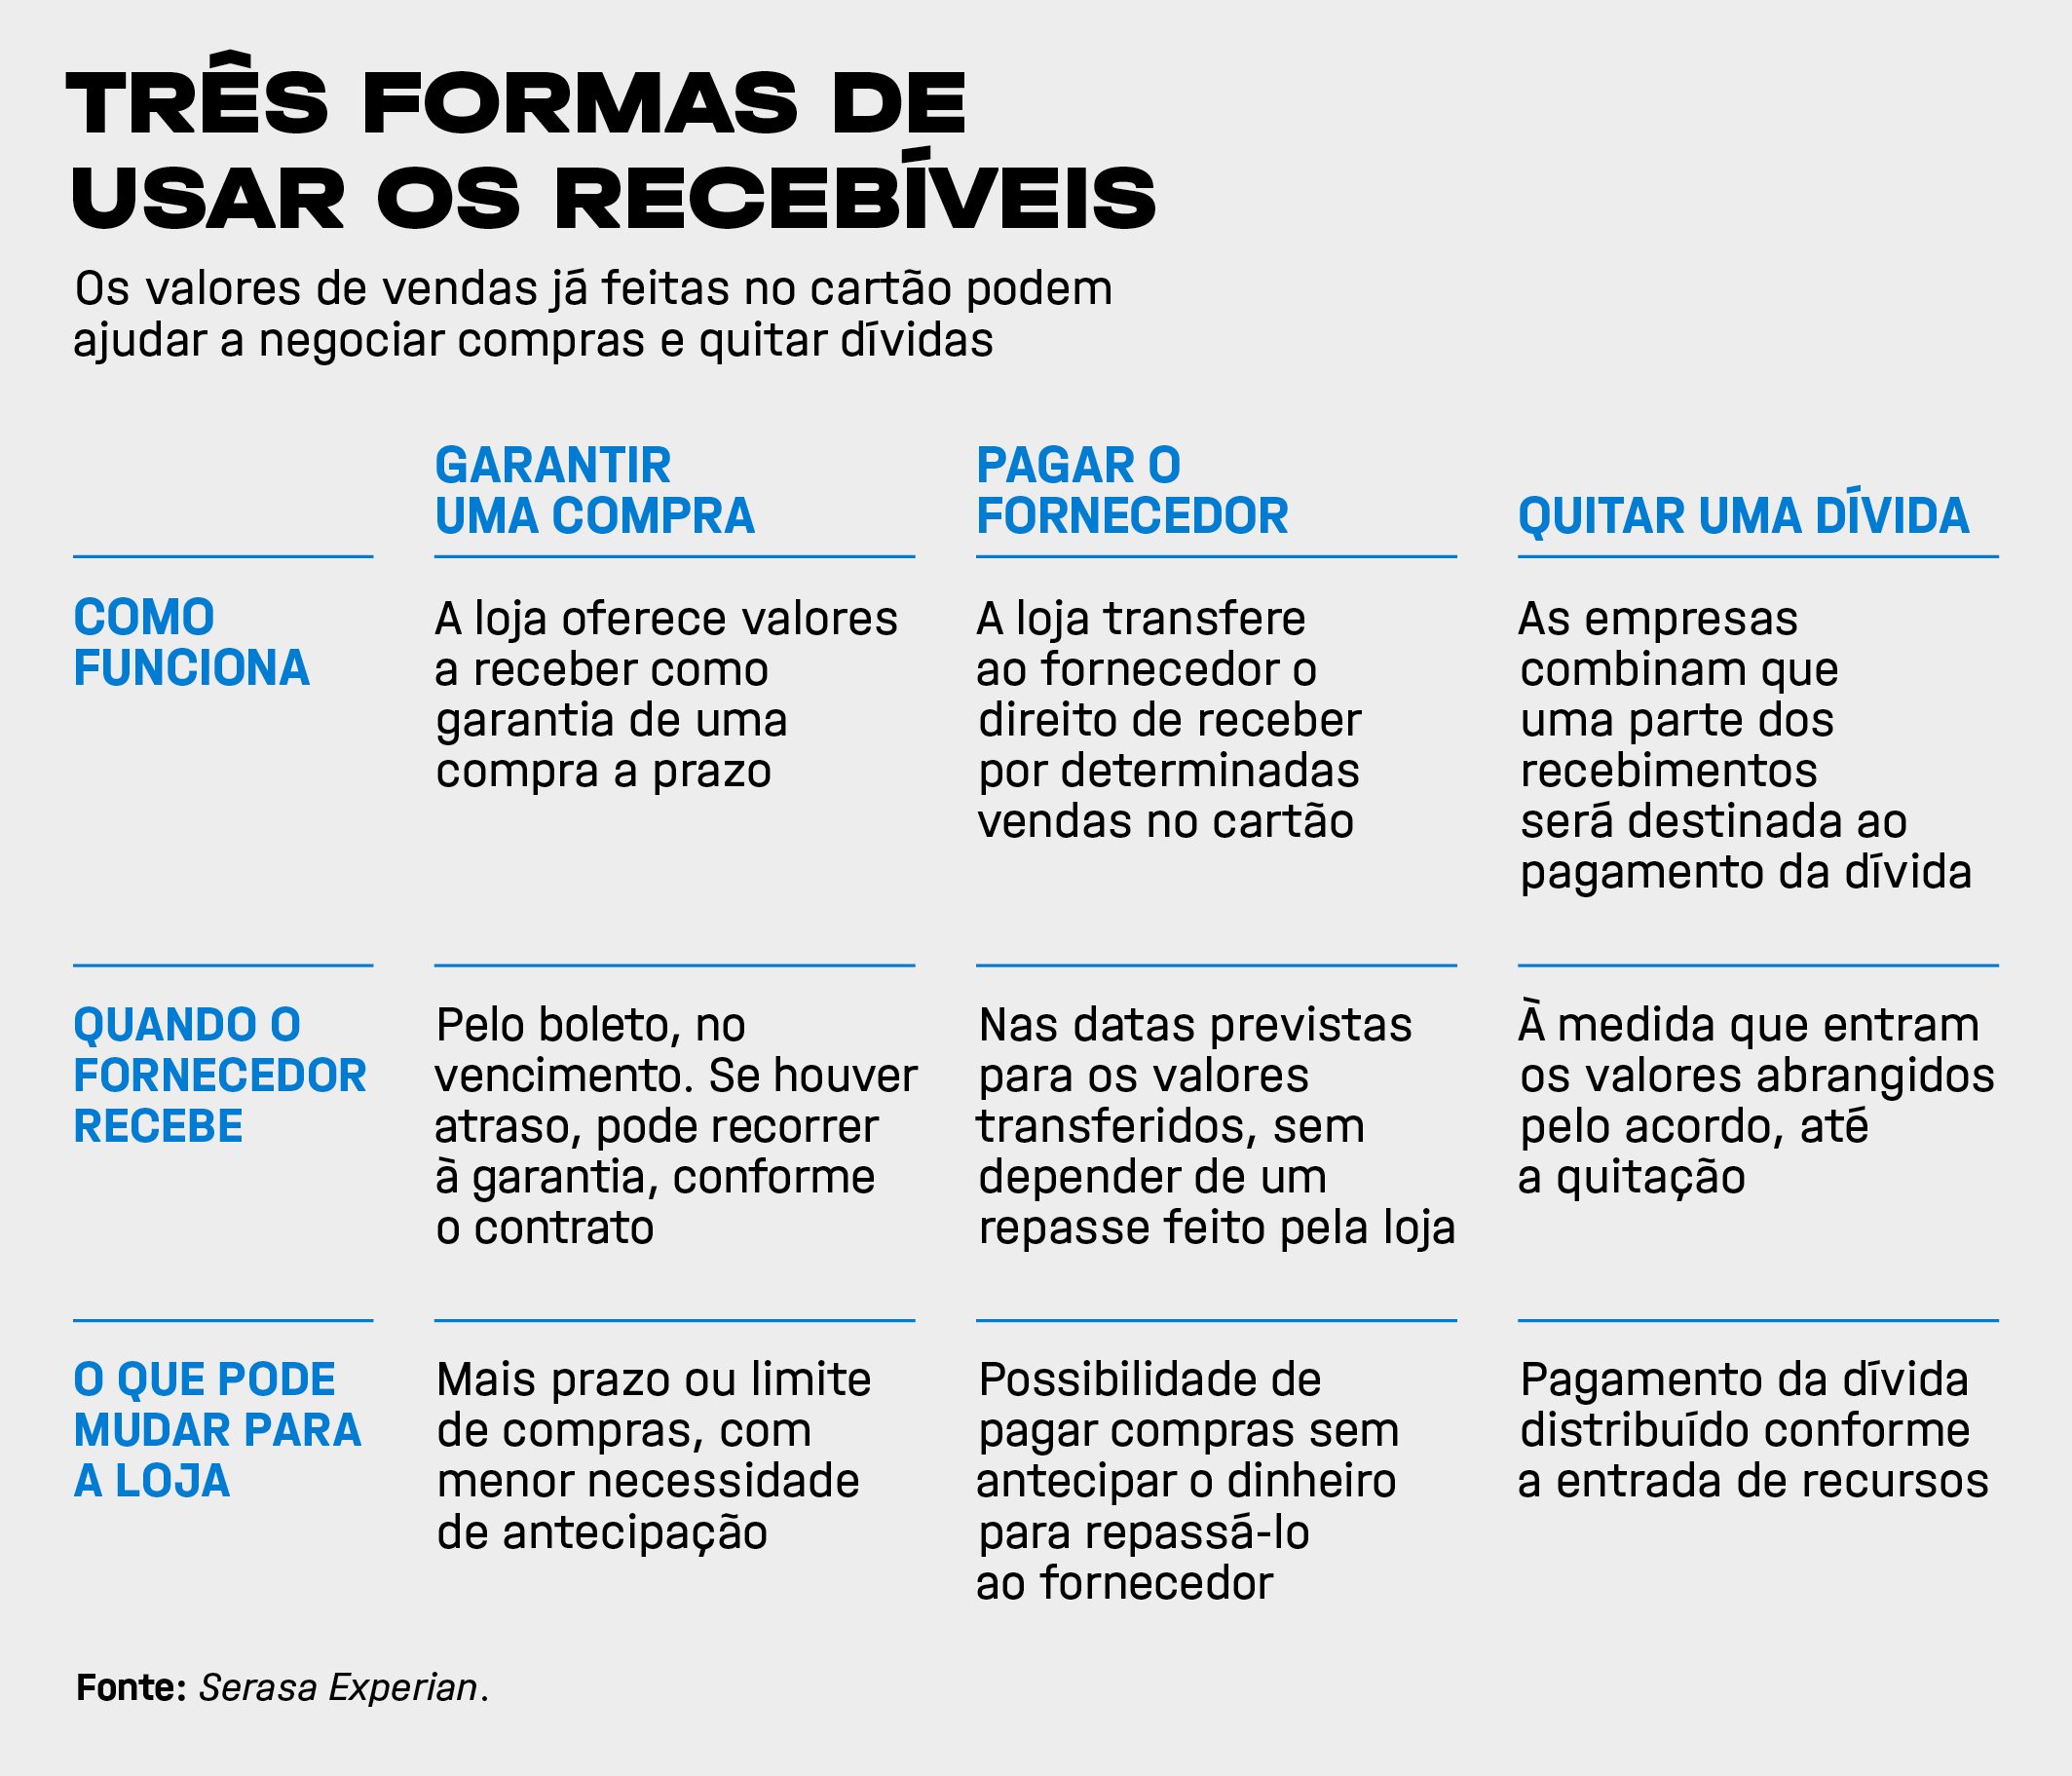
Uma das aplicações mantém a cobrança por boleto. A diferença é que parte dos valores das vendas no cartão passa a garantir o pagamento ao fornecedor. Se a loja não pagar a compra, esses recursos podem ser usados para cobrir a dívida, conforme o contrato.
Essa garantia pode permitir, por exemplo, que um fornecedor amplie de 30 para 60 dias o prazo de pagamento. Com mais tempo, o lojista tem a chance de receber pelas vendas antes do vencimento da compra, diminuindo a necessidade de antecipação.
Se a loja quitar o boleto na data combinada, continua recebendo normalmente pelas vendas e o fornecedor não precisa recorrer à garantia. O direcionamento dos recursos ao credor ocorre em caso de atraso, nas condições previstas no acordo.
Na avaliação de Biondo, essa proteção pode dar espaço para conceder mais prazo e aumentar o limite de compras. O fornecedor ganha uma condição comercial para disputar pedidos; o varejista consegue organizar melhor seus pagamentos. A definição dos prazos e limites continua sujeita à análise de crédito e ao acordo entre as partes.
A venda paga a compra
Outra possibilidade é usar os valores futuros como pagamento. Nesse caso, o varejista transfere ao fornecedor o direito de receber por determinadas vendas no cartão. A operação é chamada de cessão de recebíveis.
Uma loja que tem R$ 10 mil a pagar por uma encomenda, por exemplo, pode destinar ao fornecedor valores de vendas no cartão que somem essa quantia, nas condições negociadas. Ele receberá o dinheiro nas datas previstas para aquelas transações, sem depender de um repasse posterior feito pelo lojista.A dinâmica da operação é simples: a loja transfere a titularidade dos recebíveis para o fornecedor e assim que o pagamento for confirmado, o dinheiro entra na conta do novo titular. Mas e se a loja tentar negociar esse recebível com outra empresa? Ele já está “travado” e funciona da mesma forma para a garantia de pagamento.
Biondo compara a lógica à circulação dos antigos cheques pré-datados. Um comerciante podia entregá-los a um distribuidor para pagar uma compra. Aqui, o que passa de uma empresa a outra é o direito de receber pelas vendas realizadas no cartão, com o apoio da infraestrutura da Serasa Experian de registro e gestão da operação.
O retorno financeiro depende da negociação. O fornecedor pode oferecer uma condição comercial mais favorável, cobrar uma taxa ou usar a modalidade para ampliar vendas. A proposta é reduzir a necessidade de antecipação e permitir que comprador e vendedor negociem entre si como dividir o ganho..
Uma forma de quitar dívidas
Os valores das vendas também podem ajudar a recuperar uma relação comercial interrompida pela inadimplência. Uma loja que deve ao fornecedor pode continuar vendendo, mas não ter caixa para quitar toda a pendência em uma única data.
Nessa situação, as empresas podem combinar que um percentual dos recebimentos no cartão seja destinado ao pagamento da dívida. Em vez de concentrar a cobrança em um boleto elevado, o acordo distribui os repasses conforme o dinheiro das vendas entra.
O percentual é definido pelas partes. Se o acordo estabelecer 5%, por exemplo, a cada R$ 100 recebidos nas vendas abrangidas pela negociação, R$ 5 serão destinados ao fornecedor e R$ 95 ficarão com a loja. A definição precisa considerar quanto o estabelecimento consegue comprometer sem prejudicar as demais despesas.
Para o fornecedor, o mecanismo cria uma possibilidade de recuperar o que tem a receber e, conforme o acordo, retomar as vendas ao cliente. Para o comerciante, pode permitir a regularização da dívida com pagamentos que acompanham a entrada de recursos.
A estrutura por trás do acordo
Essas aplicações se apoiam na infraestrutura de registro de recebíveis de cartão em operação desde 2021. Segundo Biondo, a mudança regulatória ampliou as possibilidades de negociação desses valores com diferentes instituições, estimulando a concorrência na antecipação e nas operações de crédito.
A solução de Credit as a Service da Serasa Experian usa essa base para estruturar as negociações entre empresas. O executivo afirma que a família de produtos foi remodelada em 2026. Ela integra a área de crédito como serviço, que fornece a tecnologia e a estrutura operacional necessárias para outras empresas concederem e administrarem crédito.
Na solução de recebíveis, a plataforma reúne análise de risco, gestão das garantias e processamento dos pagamentos. Também faz a conciliação, ou seja, a conferência entre os valores previstos e os efetivamente pagos. Essa organização permite acompanhar quais recursos estão comprometidos e a quem devem ser destinados.
A adoção exige ajustes nos processos de faturamento, cobrança e recebimento. Por isso, segundo Biondo, a iniciativa costuma partir de uma indústria ou distribuidora que atende muitos estabelecimentos. Um grande varejista também pode contratar a solução para organizar o pagamento de seus fornecedores.
Para a pequena empresa, o benefício esperado é reduzir o custo de pagar uma compra antes de receber por uma venda. Ao colocar os valores futuros na negociação com o fornecedor, o lojista ganha uma alternativa à antecipação. O dinheiro continua tendo data para chegar, mas o direito de recebê-lo já pode ajudar a manter o negócio funcionando.