
Reforma tributária: lei feita para segurar benefícios ganhou exceção antes de completar um ano
Sancionada no mesmo dia do Redata, lei complementar livrou o regime de travas fiscais criadas para conter incentivos
A reforma tributária nasceu com a promessa de enterrar um vício antigo da economia brasileira: o benefício fiscal concedido a golpes de lobby, sem prazo, sem meta e sem prestação de contas. Passado menos de um ano de vigência da Lei Complementar nº 224/2025, a norma que tentou disciplinar essa concessão, já há exceções à norma.
O Redata, política de incentivo fiscal para data centers recém-sancionada pelo Planalto, por exemplo, ficou de fora de algumas obrigações de governança de subsídios.
O Retad, regime especial para associações esportivas ainda em análise no Senado, nasceu de uma resposta direta às mudanças da reforma para o setor.
"A simplicidade sempre foi o norte para implantar a reforma tributária, mas quando a gente olha para os regimes especiais e isenções, há adição de mais complexidade", diz Juliana de Sousa, sócia do Cunha Ferraz Advogados
Nem por isso os incentivos deixaram de existir: a própria reforma manteve vários, e a LC 224 tenta ao menos discipliná-los. “Existe um esforço mais amplo de revisão da forma como os subsídios funcionam no Brasil hoje”, diz Teresa Ruas, assessora do Instituto de Estudos Socioeconômicos (Inesc) para temas fiscais.
O sucesso, segundo o pesquisador Paolo de Renzio, da FGV, "vai depender muito de como o governo vai organizar o processo de regulamentação e fiscalização daqui para frente”.
As promessas da reforma
A Emenda Constitucional 132/2023 foi vendida, entre outras coisas, como o fim da guerra fiscal, a disputa em que estados e municípios concediam benefícios de ICMS e ISS para atrair empresas para seus territórios, com base no regime de tributação na origem.
Ao longo de décadas, isso gerou um cenário de insegurança jurídica: empresas usavam benefícios que depois eram declarados inconstitucionais pelo Supremo Tribunal Federal (STF), com cobranças retroativas na sequência.
Por exemplo, de uma vez só, em 2011, o tribunal julgou 14 leis estaduais de incentivo, o que levou muitos estados a legislarem depois para perdoar as dívidas retroativas das empresas que haviam usado esses benefícios.
Com a criação do IBS e da CBS (que substituirão ICMS, ISS, PIS e Cofins ao longo da transição até 2033), a ideia era deslocar a tributação para o destino, de modo a acabar com os incentivos voltados para a origem. Para isso, a emenda constitucional veda a instituição de "outros incentivos ou regimes específicos, diferenciados ou favorecidos" além dos já previstos no próprio texto constitucional.
“Mas ela própria traz também nas suas disposições que isso não significa a extinção de todos os incentivos", lembra Ruas, do Inesc.
A partir do artigo 8º, a Constituição já lista uma série de regimes mantidos (cesta básica, Zona Franca de Manaus, entre outros) e no artigo 9º abre espaço para novos incentivos dentro de hipóteses específicas, incluindo bens e serviços ligados a "soberania e segurança nacional".
"Os benefícios são ferramentas importantes de política pública, mas o mundo pode caber dentro desses termos", diz.
“Governança” dos subsídios
Uma tentativa da reforma de regulamentar o formato dos subsídios veio com a lei complementar 224/2025.
O texto trouxe, pela primeira vez de forma sistemática, a exigência de que qualquer novo benefício fiscal destinado a pessoas jurídicas venha acompanhado de estimativa de beneficiários, prazo máximo de cinco anos, metas de desempenho econômicas, sociais e ambientais, e mecanismos de monitoramento, sob pena de não poder ser prorrogado se as metas não forem cumpridas ou a avaliação não for feita.
A própria emenda da reforma já previa avaliação a cada cinco anos dos regimes mantidos. "É um aspecto positivo", diz Alexandre Jorge, sócio da área tributária no BBL Advogados. "Porque você não tinha ali medidores para ver como aquela renúncia estava produzindo resultado na economia local."
No entanto, De Renzio alerta que ela só cobre gastos tributários novos não os que já estão aprovados e que têm vigência indeterminada. "E eles são a maioria", afirma.
Segundo relatório do professor da FGV com Natália Rodrigues, a exclusão de subsídios mais volumosos, como a Zona Franca de Manaus, pode “transformar o teto em uma medida inócua ou mesmo incentivar o crescimento dos gastos tributários em vez da sua redução". O mesmo estudo observa que já existem decisões judiciais suspendendo a eficácia de dispositivos da lei, o que deve complicar ainda mais sua implementação.
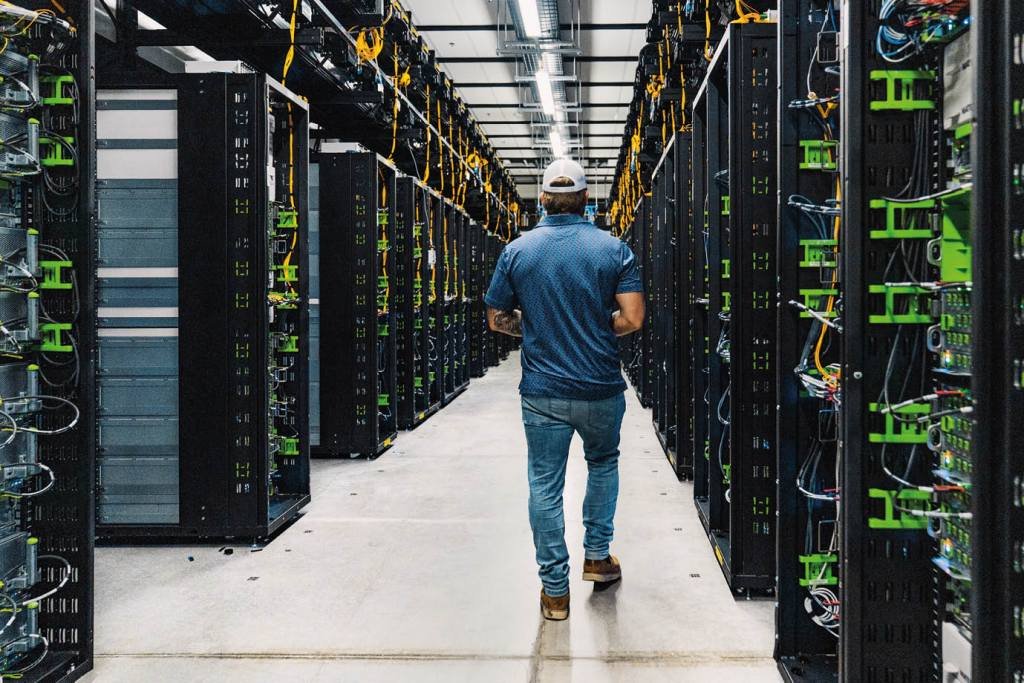
Data center: nova legislação abriu precedente para exceções a outros pontos da reforma tributária, segundo especialistas (Mikala Compton/Getty Images)
O caso Redata
O Redata, voltado aos data centers, suspende quatro tributos federais na compra de equipamentos: Imposto de Importação, IPI, PIS/Cofins e PIS/Cofins-Importação — nenhum deles IBS ou CBS. Assim, o benefício nasce com prazo de validade natural, e curtíssimo.
PIS e Cofins serão extintos no fim de 2026, substituídos pela CBS já em 2027, e a legislação do Redata não prevê nenhuma transferência automática do benefício para o novo tributo. O IPI, por sua vez, só permanece para produtos da Zona Franca de Manaus, que o Redata não alcança.
Sobra, na prática, apenas o desconto de Imposto de Importação para bens sem produção nacional equivalente. Além disso, a aplicação prática do Redata ainda depende de decreto e de instrução normativa da Receita para o procedimento de habilitação. "Até isso acontecer, é uma janela de oportunidade mínima”, diz Alexandre Jorge.
Mesmo que não seja válido para os novos tributos, o Redata abriu precedente para exceções a outros pontos da reforma tributária. Primeiro, o programa, de acordo com o texto, está excluído de parte da lei complementar que disciplina a governança dos subsídios, a LC 224.
Na prática, isso significa que o Redata foi dispensado de algumas exigências, como a criação de metas para o incentivo fiscal, a avaliação de seu custo-benefício e o próprio limite de 2% do PIB que a lei havia estabelecido como teto para o conjunto dos benefícios tributários federais. Por outro lado, foram incluídas contrapartidas e acompanhamento de dois ministérios.
Além disso, o Redata também dependeu de uma exceção na Lei de Responsabilidade Fiscal. A lei orçamentária de 2026 já previa R$ 5,2 bilhões para o Redata, mas por meio da medida provisória, que perdeu a validade. Como a nova lei é outro instrumento, sancioná-la sem uma exceção poderia violar a Lei de Responsabilidade Fiscal.
Para evitar isso, o Congresso aprovou a LC 237, que livra do rigor da LRF as renúncias já previstas no Orçamento e compatíveis com a meta fiscal em 2026.
“É um precedente perigoso”, diz Alexandre Jorge, do BBL Advogados. "Isso não foi limitado. Em que casos a gente pode dispensar a lei de responsabilidade fiscal? Todos? Não ficou claro. Se isso realmente se tornar uma prática, torna-se um risco fiscal até mesmo para o país".
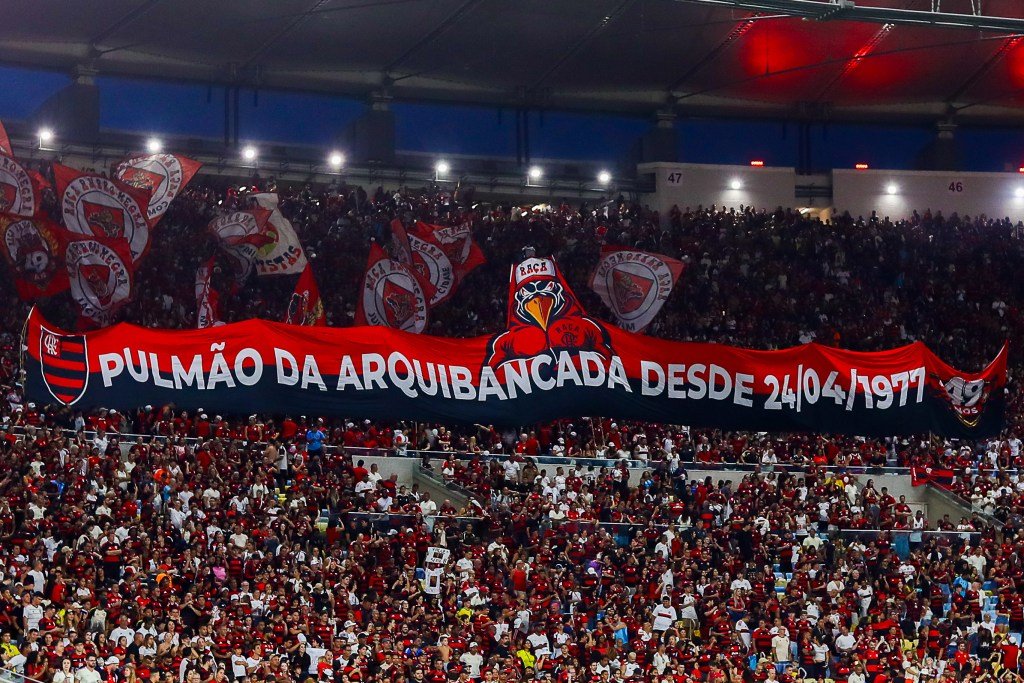
Torcida do Flamengo: presidente do clube chamou a reforma tributária de 'tiro na cabeça' das associações desportivas (Gilvan de Souza/Flamengo)
E pode vir mais…
O Congresso também está considerando um regime especial em resposta à própria reforma, o que pode abrir a porta para mais discussões de benefícios setoriais.
O Retad (Regime Especial de Tributação para Associações Desportivas), em discussão no Legislativo, vem depois de reclamações das associações em relação à reforma tributária. Luiz Eduardo Baptista, presidente do Flamengo, chegou a chamar a nova tributação de “tiro na cabeça” nas associações.
A briga nasce pois a emenda constitucional da reforma já havia definido um regime tributário diferenciado para as sociedades anônimas de futebol (SAFs): uma alíquota combinada de 6% (4% de IRPJ, CSLL e contribuição previdenciária patronal, mais 1% de CBS e 1% de IBS).
Enquanto isso, os clubes associativos, que tinham ampla isenção fiscal, tiveram suas receitas de natureza econômica (como direitos de transmissão, patrocínios e bilheteria) sujeitas ao IVA.
A tentativa de reduzir a carga dessas instituições foi derrubada por vetos presidenciais, e os clubes caíram na regra geral de serviços, que prevê uma redução de apenas 60% da alíquota padrão do IVA. Com isso, eles devem pagar uma alíquota total de 15,5%, mais que o dobro do previsto para as SAFs.
Um dos argumentos pelo Retad é que associações sem fins lucrativos são sobretudo aquelas ligadas a modalidades olímpicas e paraolímpicas, com visibilidade e patrocínios muito menores que o futebol masculino profissional.
O projeto de lei complementar que já foi aprovado pela Câmara e agora aguarda análise do Senado 5% de carga total para as associações (1% CBS + 1% IBS + 3% de IRPJ/CSLL/contribuição previdenciária), abaixo dos 6% das SAFs.
“As associações têm um forte argumento para sustentar esse regime diferenciado, pois se uma SAF pode ter esse regime, por que não as associações?", diz Juliana, do Cunha Ferraz Advogados.
"O problema é se a gente continuar adicionando mais e mais diferenciações, teremos um sistema com mais exceções do que regras binárias, o que caberia para todos."
Mas… Incentivos fiscais funcionam?
As discussões se complicam mais ainda porque a avaliação do impacto de benefícios fiscais no Brasil não é sistematizada – isto é, não é simples responder se incentivos têm impactos positivos que superam o peso da renúncia nos cofres públicos.
Para De Renzio, o Brasil carece de um órgão único responsável por centralizar e coordenar a criação de benefícios fiscais. Hoje, cada ministério setorial pode propor os seus, "e tendem a ter mais incentivos para superestimar esses benefícios com vistas a promover investimentos no seu setor", afirma o paper assinado por De Renzio e Natália Rodrigues.
A experiência internacional aponta caminhos distintos: no Canadá, um processo de revisão contínua e relatórios anuais tidos como "padrão ouro"; na Irlanda, um "passaporte" obrigatório para cada gasto tributário, com objetivo, custo e critério de avaliação definidos antes mesmo da aprovação; na Coreia do Sul, um teto legal para a razão entre gasto tributário e receita, mais avaliação obrigatória por institutos de pesquisa externos e independentes.
Hoje, no Brasil, essa avaliação fica concentrada no próprio Executivo, sem envolvimento de instituição externa equivalente.
No Ministério do Planejamento, há o Conselho de Monitoramento e Avaliação de Políticas Públicas (CMAP), criado em 2016. O CMAP já realizou 34 avaliações de gastos indiretos desde sua criação em 2019, mas nenhuma resultou, até hoje, em mudança concreta de política. “São avaliações que ficam ali, estão disponíveis ao público, mas não se faz nada com elas", diz De Renzio.
Sem o acompanhamento, também não há como separar o joio do trigo, os benefícios fiscais que ampliam desigualdades daqueles que realmente têm resultados.
Um estudo do Banco Interamericano de Desenvolvimento, por exemplo, encontrou impacto positivo da Lei do Bem sobre a intensidade de pesquisa e desenvolvimento das empresas beneficiadas.
Mas o mesmo estudo não encontrou impacto semelhante para a Lei de Informática, precursora do que hoje é o Brasil Semicon, programa regulamentado também depois da reforma tributária.
Há ainda outras formas de incentivo que também deveriam ser avaliadas. Uma delas é o crédito subsidiado, em que o Estado empresta a juros abaixo do mercado, em geral por bancos públicos como o BNDES.
Diferentemente da renúncia fiscal, o subsídio de crédito tem custo mais visível e vem atrelado a um projeto, com contrato, prazo e possibilidade de cobrar contrapartidas.
E todas essas perguntas idealmente devem ser feitas antes da implementação da política. “O Redata, por exemplo, tem algumas boas práticas, mas não um conjunto de melhores práticas”, diz De Renzio. "Não vi evidência de um processo de avaliação ex ante aprofundado que justificasse o incentivo fiscal como a melhor forma de estimular o investimento em data centers.”