
Riachuelo lucra R$ 85 milhões e vende mais que as rivais, mas 'calote' no cartão sobe
CEO vê juro alto por mais tempo e diz que empresa vai ajustar ritmo de 2027 à cautela
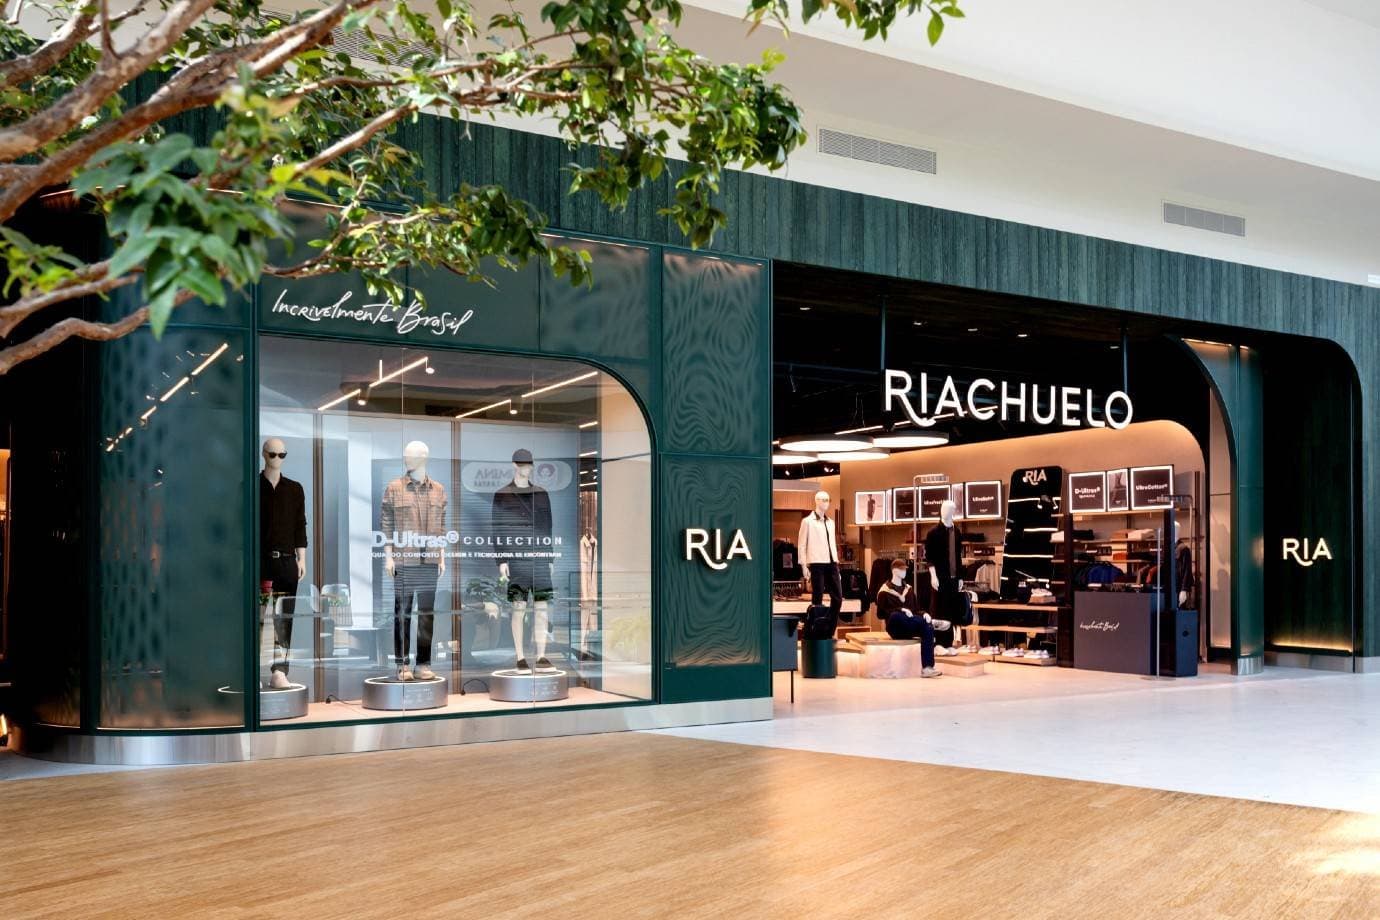
- A Riachuelo teve lucro líquido de R$ 84,9 milhões no terceiro trimestre, alta de 61,3% sobre o mesmo período de 2025 sem o Midway Mall
- As vendas de roupas nas mesmas lojas cresceram 6,5%, enquanto a Renner recuou e a C&A avançou 1%
- A margem bruta de vestuário chegou a 58,1%, recorde para um terceiro trimestre
- Na financeira, a inadimplência acima de 90 dias subiu para 19,4% e as provisões para calote avançaram 20,3%
- O CEO, André Farber, vê juros altos por mais tempo e diz que a empresa vai comprar e produzir com mais cautela para 2027
A Riachuelo (RIAA3) conseguiu vender mais roupas num trimestre em que as principais concorrentes patinaram. As vendas de vestuário nas lojas abertas há mais de um ano (SSS, na sigla em inglês) cresceram 6,5% no terceiro trimestre de 2026, o 13º avanço seguido. Na Renner, o mesmo indicador caiu 1,8% em vestuário. Na C&A, as vendas nas mesmas lojas subiram 1%.
O lucro líquido somou R$ 84,9 milhões, alta de 61,3% na comparação com o terceiro trimestre de 2025 sem os números do Midway Mall, shopping vendido em dezembro. Incluindo o shopping no resultado do ano passado, como aparece no formulário trimestral (ITR), a alta é de 15,4%, sobre R$ 73,6 milhões. O lucro também foi ajudado pela queda de 57,3% nas despesas com imposto de renda, efeito do benefício fiscal dos juros sobre capital próprio (JCP) e do uso de créditos de prejuízo fiscal.
O Ebitda, que mede o resultado operacional antes de juros, impostos, depreciação e amortização, chegou a R$ 405,4 milhões, alta de 7,9% e o maior já registrado pela companhia num terceiro trimestre. A margem Ebitda subiu 0,7 ponto percentual, para 16,2%. A receita líquida consolidada cresceu 3,5%, para R$ 2,5 bilhões.
Empresa ganha mercado
A receita de vestuário cresceu 8%, para R$ 1,61 bilhão. Segundo a companhia, foi o 14º trimestre seguido de ganho de participação de mercado, com vendas acima do índice de vestuário da Pesquisa Mensal de Comércio (PMC) do IBGE, considerando dados até agosto.
Segundo o CEO André Farber, em entrevista à EXAME, não há uma explicação única para o desempenho. "Não é uma coisa só, mas passa por muita consistência, por muita crença nas nossas iniciativas", afirmou, ao citar investimentos nos times de produto, na fábrica, em eficiência operacional e na marca.
A margem bruta de vestuário chegou a 58,1%, alta de 0,8 ponto e a 12ª expansão trimestral consecutiva. Pelos cálculos da empresa, a maior parte do ganho (0,5 ponto) veio de eficiências na fábrica e no modelo operacional. O Ebitda de Mercadorias, que exclui a financeira, somou R$ 279 milhões, alta de 8,9%, com margem de 15,4%, a maior para um terceiro trimestre em 12 anos.
O crescimento, porém, perdeu ritmo ao longo do ano. O SSS de vestuário foi de 10,1% no primeiro trimestre e de 7,8% no segundo. A companhia diz que o fluxo de clientes no terceiro trimestre foi afetado pela Copa do Mundo, em julho, e pelo clima adverso.
Fora das roupas, o desempenho foi mais fraco. A receita total de mercadorias subiu apenas 0,7%, para R$ 1,82 bilhão, com a redução do peso de eletrônicos, categoria que a empresa vem deixando de lado para priorizar a moda. O tíquete médio caiu de R$ 197 para R$ 180.
'Calote' sobe no cartão
Na Midway, braço financeiro do grupo, a receita líquida cresceu 11,7%, para R$ 689,9 milhões. A carteira de empréstimos avançou 47,2%, para R$ 1,2 bilhão, puxada por um novo produto de crédito consignado.
O avanço veio acompanhado de mais atrasos. A inadimplência acima de 90 dias subiu de 17,7% para 19,4% da carteira, e a de 15 a 90 dias passou de 6,8% para 7,6%. As provisões para perdas com crédito, descontadas as recuperações, cresceram 20,3%, para R$ 336,5 milhões.
A empresa atribui a piora ao ambiente macroeconômico e às restrições de contato com clientes durante o período eleitoral, que atrapalharam as cobranças, e afirma que os indicadores seguem dentro dos seus parâmetros de risco.
Com mais provisões, a margem da operação financeira caiu de 54,7% para 51,2%, e o Ebitda do segmento cresceu 5,8%, para R$ 126,4 milhões. A C&A seguiu o caminho oposto no trimestre, apertou a concessão de crédito e viu a inadimplência acima de 90 dias cair 2,5 pontos. O calote no cartão também pesou sobre outras empresas na temporada de balanços.
"Está chovendo mais forte"
Farber afirma que a estratégia de médio e longo prazo está mantida, mas que a empresa adotou uma postura mais conservadora para 2027. "A gente vê índices de inadimplência elevados no mercado, consumidor endividado, uma sinalização de que a taxa de juros não parece que vai cair", disse. O Copom manteve a Selic em 13,75% e interrompeu o ciclo de cortes.
Na prática, isso se traduz no planejamento de compras e de produção. "Quando você tem um cenário de mais cautela, a gente projeta que vai vender um pouco menos e não planeja produzir tudo, comprar tudo", afirmou o executivo, que comparou a situação a um dia de tempo ruim. "Está chovendo mais forte, a gente é um pouco mais conservador para sair de casa, mas a gente continua saindo de casa."
Sobre o quarto trimestre, Farber evitou previsões. Segundo ele, o período de 20 de novembro a 24 de dezembro, que inclui a Black Friday e o Natal, é o mais importante do ano para a varejista. "Qualquer discussão agora sobre o resultado de quarto trimestre é inócua, porque o que acontece em dezembro faz muita diferença", disse.
A meta de abrir de 15 a 20 lojas por ano está mantida. Em 2026, a empresa abriu nove unidades até agora, cinco no terceiro trimestre e quatro em outubro, entre elas uma loja conceito na Rua Oscar Freire, em São Paulo. Segundo o CEO, a previsão era abrir 14 lojas neste ano, mas o número deve ficar em 12, porque duas obras atrasaram e as inaugurações ficaram para janeiro.
Investimento eleva a dívida
Os investimentos somaram R$ 457,8 milhões no trimestre, quase o triplo do mesmo período de 2025. Desse total, R$ 269,7 milhões foram para a automação do centro de distribuição de Guarulhos (SP). O fluxo de caixa livre ficou positivo em R$ 44 milhões no trimestre, mas acumula saída de R$ 593,5 milhões no ano.
A dívida líquida subiu para R$ 1,35 bilhão, ante R$ 840 milhões um ano antes, e a alavancagem passou de 0,6 para 0,8 vez o Ebitda. Desconsiderando o pagamento extra de JCP feito em janeiro, o indicador fica estável em 0,6 vez. A empresa também reduziu o custo médio da dívida de CDI mais 2,40% para CDI mais 0,95% ao ano. Os estoques somaram R$ 1,85 bilhão, ante R$ 1,81 bilhão um ano antes, nível que o CEO considera dentro do planejado.
Assim como outras varejistas, a Riachuelo teve as ações castigadas depois do segundo turno da eleição. Para Farber, o movimento reflete a retração do investidor estrangeiro diante da falta de uma política fiscal bem definida. "A gente é só uma temperatura de algo muito maior que está acontecendo no corpo", afirmou.
A companhia aprovou R$ 30 milhões em JCP referentes ao trimestre, o equivalente a R$ 0,0597 por ação.