
Selic estaciona em 13,75%, mas bancos já cobram até 15% na casa própria
Copom interrompe ciclo de cinco cortes; na semana anterior, Bradesco, Itaú e Santander subiram o juro do financiamento acima do teto do SFH
O ciclo de cortes de juros que começou em março chegou a uma pausa, e o crédito para a casa própria nem esperou a decisão para ficar mais caro. O Comitê de Política Monetária (Copom) manteve a Selic em 13,75% ao ano nesta quarta-feira, 4, dias depois de ostrês maiores bancos privados do país elevarem as taxas do financiamento imobiliário.
Foi a primeira decisão do Banco Central após o segundo turno das eleições. Antes do resultado das urnas, o mercado apostava em um sexto corte seguido, de 0,25 ponto percentual. A alta dos juros futuros e a incerteza fiscal inverteram as apostas nos dias seguintes à votação.
A decisão foi unânime. No comunicado, o colegiado apontou piora do cenário de inflação no Brasil e no exterior e citou a política fiscal e o risco de desvalorização persistente do real como fatores que exigem cautela. O BC classificou a taxa atual como "substancialmente contracionista" e disse que vai acompanhar os indicadores e as expectativas de inflação antes de definir os próximos passos.
Para quem pretende financiar um imóvel, o freio veio antes do Copom. Na segunda-feira, 26, um dia depois do segundo turno, o Bradesco elevou a taxa mínima para a maioria dos clientes de 11,69% para 15% ao ano, além da Taxa Referencial (TR). O reajuste de 3,3 pontos percentuais de uma só vez foi inédito, segundo a MySide, proptech que monitora as taxas dos bancos.
O Itaú seguiu na quinta-feira, 29, com a taxa mínima passando de 11,99% para 12,95% ao ano mais TR. OSantander veio no dia seguinte, de 11,69% para 12,49% ao ano mais TR.
Com isso, as três instituições passaram a cobrar acima de 12% ao ano, o teto do Sistema Financeiro da Habitação (SFH). As operações migram para o Sistema de Financiamento Imobiliário (SFI), com taxas livres, e o comprador perde o direito de usar o Fundo de Garantia do Tempo de Serviço (FGTS) na compra.
O peso dos três no mercado é relevante. De janeiro a agosto, Itaú, Bradesco e Santander responderam por 49,2% dos R$ 132,5 bilhões concedidos em crédito imobiliário com recursos da poupança, segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip). A Caixa, líder isolada com 48,6%, ainda não anunciou mudanças.
Para Peixoto Accyoli, CEO da RE/MAX Brasil, a expectativa de manutenção da Selic não explica sozinha os reajustes. Segundo ele, os bancos olham para o custo de captar recursos e para os juros de longo prazo. "Pelo cenário que temos hoje, não vejo muito espaço para uma redução relevante dessas taxas no curto prazo", afirmou.
Com a pausa, o alívio para quem quer financiar um imóvel fica mais distante. A decisão sinaliza juros básicos altos por mais tempo e tira dos bancos um argumento para rever as taxas para baixo no curto prazo.
Mesmo quando os cortes forem retomados, o efeito no financiamento tende a ser lento. Segundo estudos citados pela Associação Brasileira do Mercado Imobiliário (ABMI), uma redução de 1 ponto percentual na Selic diminui, em média, apenas 0,43 ponto na taxa final do crédito imobiliário. O efeito leva cerca de seis meses para aparecer.
Credibilidade do BC pesa mais que a Selic
A explicação para esse descompasso entre a Selic e a taxa do financiamento está na origem do dinheiro. "O financiamento imobiliário, apesar de utilizar recursos provenientes da poupança pelo incentivo legal, capta uma parte de seus recursos do mercado aberto, que é influenciado pela curva de juros futuros, principalmente", afirmou Ronal Balena, CEO e cofundador da MySide.
Os dados do Banco Central compilados pela MySide mostram essa relação. Quando a Selic chegou a 15% ao ano, em 2025, a média da taxa do financiamento imobiliário chegou a 12,3%. Com os cortes iniciados em março, a média recuou para 11,39% em julho.
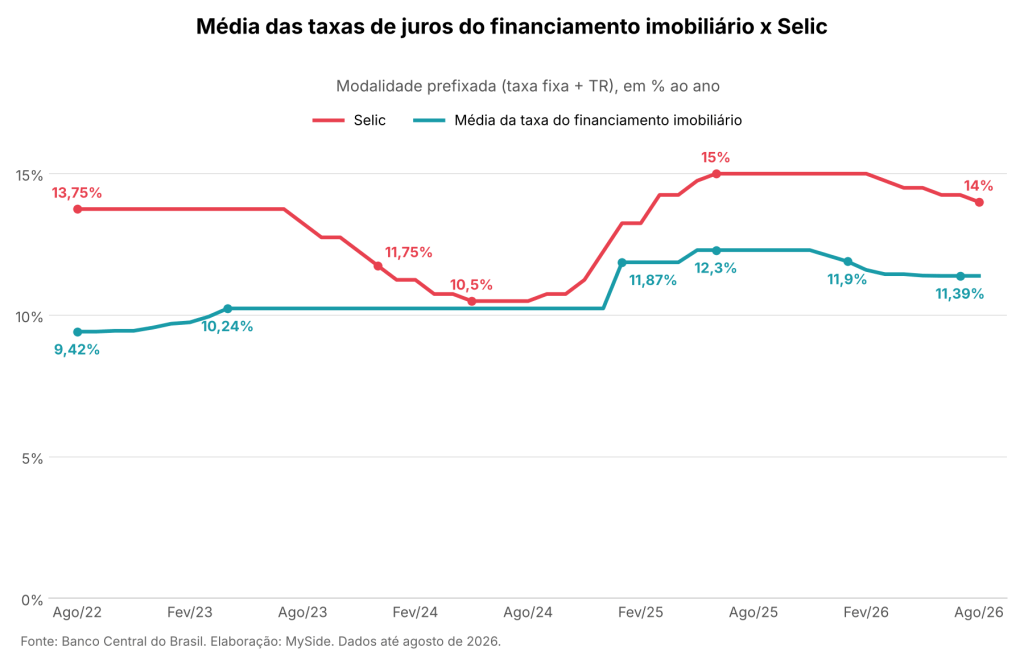
"Historicamente, conseguimos ver que há uma correlação entre juros de financiamento imobiliário e Selic, mas de forma atenuada", disse Balena.
Accyoli usa uma comparação para explicar essa diferença. "Eu comparo com o posto de gasolina. Uma coisa é o preço do petróleo. Outra é o que o consumidor paga na bomba. No financiamento imobiliário, a Selic é uma referência, mas não determina sozinha a taxa que chega ao comprador", disse.
Segundo Balena, a Selic é apenas um dos fatores que movem a curva de juros futuros. Outro peso vem das expectativas do mercado, hoje concentradas na capacidade do governo de controlar a dívida pública. Foi isso que levou os bancos privados a reajustar as taxas depois da eleição, mesmo sem mudança nos juros básicos.
"Nesse momento, acredito que a Selic é menos relevante diretamente. O mais importante é a demonstração de credibilidade do Banco Central. Quanto mais credibilidade tem o Banco Central, melhor o comportamento dos juros futuros e menor a taxa do financiamento imobiliário", afirmou.
O comprador refaz a conta
"O cenário de juros elevados e a abertura da curva de juros futuros devem trazer impactos importantes para o mercado imobiliário, principalmente porque encarecem o crédito e reduzem a capacidade de financiamento das famílias", afirmou Fabrício Schveitzer, conselheiro de estratégia do Ecossistema Sienge.
Na prática, juro alto por mais tempo significa que a mesma renda compra um imóvel menor. Pelas contas do especialista em crédito habitacional Murilo Arjona, cada ponto percentual a mais na taxa eleva a parcela entre 6,5% e 9%, para o mesmo valor financiado.
Um estudo da Associação Brasileira de Incorporadoras Imobiliárias (Abrainc) indica que cada alta de 1 ponto percentual na taxa de financiamento deixa cerca de 1,3 milhão de famílias fora do mercado imobiliário.
"Quando o comprador percebe o impacto diretamente no valor das parcelas, começa a rever seu apetite pela compra e sua capacidade de assumir um financiamento", disse Schveitzer.
Para Accyoli, quem vai contratar agora pode precisar aumentar a entrada ou rever o valor do imóvel que procura. Ele recomenda comparar propostas, avaliar o Custo Efetivo Total (CET), entender os índices de correção e negociar o preço. "Não faz sentido assumir hoje uma prestação apertada contando com uma queda de juros que ainda é incerta", afirmou.
Quem já assinou o financiamento não é afetado pelos reajustes, que valem apenas para novas operações. A taxa contratada segue a mesma, embora a prestação possa variar conforme os índices de correção e os seguros previstos no contrato.
O ponto mais sensível está em quem comprou na planta. Esse comprador só contrata o financiamento na entrega das chaves e paga a taxa vigente naquele momento, não a do dia em que fechou negócio com a incorporadora. Para Arjona, o risco se concentra nas entregas previstas para 2027, com dois caminhos para quem não conseguir crédito: o distrato ou a venda do imóvel, muitas vezes abaixo do preço de tabela.
Médio padrão freia, alto padrão negocia
O impacto não deve ser igual entre os segmentos. As linhas que ficaram mais caras usam recursos da poupança e atendem sobretudo imóveis de médio e alto padrão. O Minha Casa, Minha Vida (MCMV), com taxas subsidiadas, fica de fora.
"Esse movimento tende a frear a demanda, especialmente no médio padrão, que depende muito do crédito imobiliário tradicional", afirmou Schveitzer.
Para quem tem capital, a leitura é outra. "Por outro lado, pode abrir oportunidades para compradores com maior disponibilidade de capital, principalmente no alto padrão, que passam a ter mais margem para negociar descontos e condições favoráveis", disse.
Os imóveis usados também devem ganhar espaço. Na avaliação de Schveitzer, o segmento tende a se aquecer por oferecer opções mais acessíveis do que os empreendimentos novos.
Lançamentos revistos para 2027
Do lado das incorporadoras, a pausa nos cortes reforça a cautela na hora de tirar projetos do papel.
"Olhando para 2027, a combinação de juros elevados, inflação pressionada, dólar alto e incertezas fiscais aponta para um cenário desafiador para o setor, que já começa a refletir esse contexto na revisão e postergação de lançamentos pelas incorporadoras", afirmou Schveitzer.
Para ele, a duração desse ciclo depende de Brasília. "Esse movimento deve acontecer até que haja uma sinalização de algum grau de ajuste fiscal, de algum grau de contenção da despesa do governo", disse à EXAME. A próxima reunião do Copom, a última do ano, acontece em dezembro.
Mesmo que a Selic volte a cair, Accyoli não espera alívio rápido nas taxas dos bancos privados. "Enquanto os juros de longo prazo e o custo de captação permanecerem elevados, o espaço para oferecer um financiamento mais barato tende a continuar limitado", disse. Se as condições melhorarem, segundo ele, o comprador poderá buscar uma renegociação ou a portabilidade do financiamento, mas essa saída deve ser vista como uma oportunidade futura, não como garantia para fechar a conta agora.