Selic parada em 13,75% até metade de 2027 é certeza, diz Padovani, do BV
Economista-chefe do BV vê IPCA de 5,5%, dólar a R$ 5,50 e PIB de 0,5% em 2027
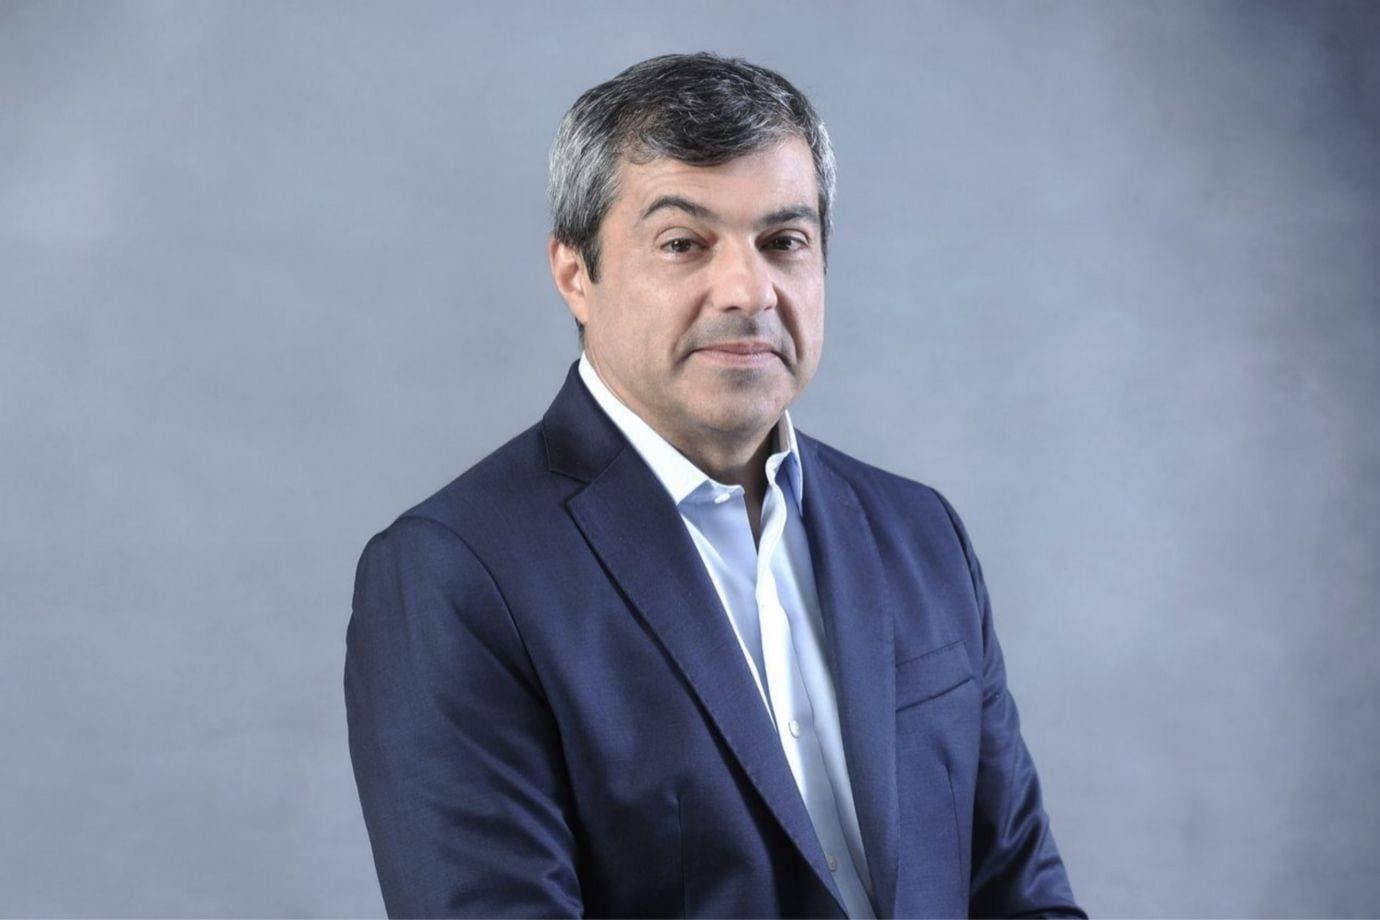
O Banco Central vai manter a Selic em 13,75% ao ano pelo menos até a metade de 2027, na avaliação de Roberto Padovani, economista-chefe do banco BV. "Na nossa visão, isso implicaria juros parados até metade do ano que vem, com certeza", afirmou nesta quarta-feira, 18, no BV Macro Day, evento promovido pelo banco.
No início de novembro, o Copom manteve a taxa em 13,75%, em decisão unânime, e interrompeu a sequência de cortes. Para Padovani, a cautela vai continuar porque a inflação não dá sinais de convergência. O BV projeta IPCA próximo de 5% em 2026 e de 5,5% em 2027.
"A gente não está falando que a inflação está fazendo uma convergência lenta em direção a 3%. A gente está falando que não há convergência da inflação", disse. Nesse cenário, o BC deve deixar os juros parados "por um bom período, até entender qual é a dinâmica de convergência da inflação".
O corte, segundo o economista, pode vir no segundo semestre. A casa trabalha com a convicção de que o governo vai reagir, reduzindo a incerteza fiscal, e de que a desaceleração da economia abrirá espaço para o BC voltar a cortar juros. "Talvez não no começo do ano, mas certamente no segundo semestre", afirmou.
Dólar a R$ 5,50 e choques de oferta
A inflação mais alta vem de uma combinação de choques. O BV trabalha com dólar de referência em R$ 5,50, por entender que as incertezas vão durar mais tempo. Somam-se a isso a instabilidade do petróleo, o clima pressionando alimentos e energia, a mudança na escala de trabalho e os efeitos da reforma tributária.
Mais à frente, Padovani vê a inflação voltando a cair, mas sem chegar ao centro da meta. "Com essa dinâmica de dívida em alta, vai ser muito difícil colocar essa inflação na média de 3%", disse. A projeção é de convergência para 4%.
Três fontes de incerteza
Padovani resume o cenário de 2027 em três frentes. A primeira, e para ele a principal, é o exterior. Os juros estão altos nos Estados Unidos, na Europa e no Japão, não só por política monetária, mas porque governos precisam rolar dívidas grandes e há excesso de oferta de títulos americanos. "A cara do mundo hoje, que era totalmente diferente há quatro anos, é uma cara de custo de capital elevado", afirmou. Isso torna os investidores mais seletivos e é um desafio para emergentes.
As outras duas são domésticas. O novo mandato começa sob tensão financeira de famílias e empresas, resultado da expansão fiscal dos últimos quatro anos, e com a dívida pública em alta. Para aliviar essa tensão, é preciso cortar juros. A dúvida é como.
O BV adota o cenário da Eurasia Group, consultora política do banco. Os sinais fiscais iniciais do governo são insuficientes para ancorar expectativas e abrir espaço para cortes. A piora da economia e a queda de popularidade pressionam o governo, que reage ao longo dos próximos seis meses com uma política econômica mais clara.
PIB de 0,5%, o pior desde a pandemia
Com juros altos por mais tempo, o crédito deve apertar. A conta do BV aponta crescimento econômico de cerca de 0,5% em 2027. "Vai ser o pior desempenho econômico desde a pandemia", disse Padovani.
O começo do ano ainda deve vir favorável, com uma safra maior, principalmente de soja, e os estímulos anunciados no período eleitoral. A piora aparece no segundo e no terceiro trimestres, quando acaba o efeito da safra e o aperto das condições financeiras fica mais claro.
Padovani, porém, rejeita o cenário de crise. "A gente não está na turma mais pessimista", afirmou. Ele vê a desaceleração como "um movimento de ciclo" e aponta três apoios para a economia. São as reformas dos últimos dez anos, bem vistas no exterior, as exportações mais relevantes da história do país, com agro e petróleo, e um mercado de trabalho com condições de renda favoráveis.
Por isso, o banco não vê risco elevado de crédito. "Não vendo recessão, a gente também não vê um risco de crédito complicado", disse.