
Soja e milho podem voltar a subir? O que está por trás da possível virada dos preços
Segundo o BTG, estoques mundiais de soja, milho e trigo devem cair na safra 2026/27, enquanto El Niño aumenta riscos de pressão sobre os preços
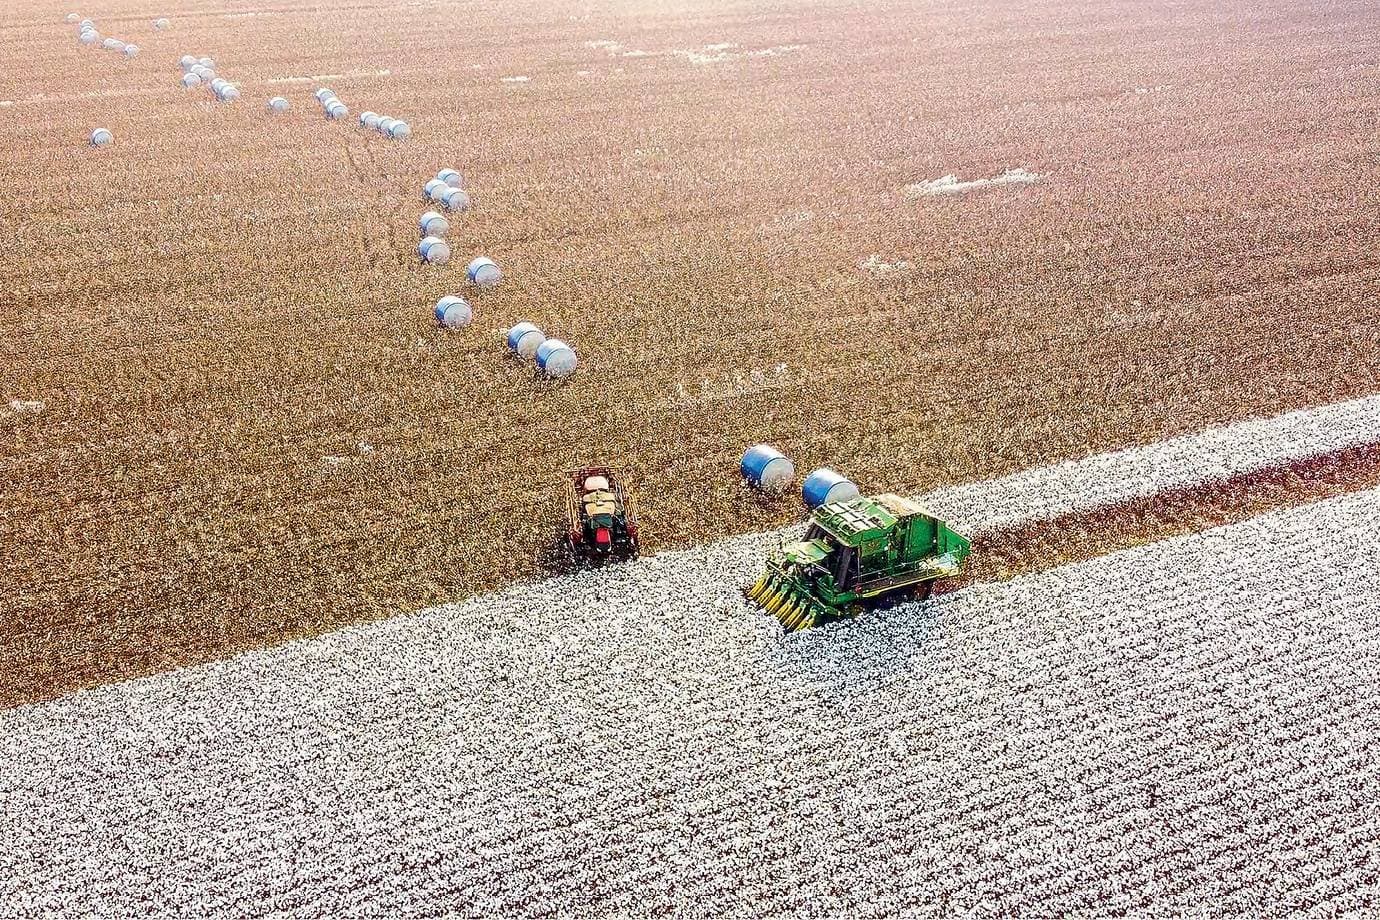
Os preços de commodities agrícolas como soja e milho podem voltar a subir após anos de margens apertadas para os agricultores. Na safra 2026/27, a produção mundial deve recuar em quatro das cinco principais culturas acompanhadas pelo BTG Pactual (do mesmo grupo de controle da EXAME), enquanto os estoques devem diminuir em todas elas.
Segundo o banco, o movimento deve abrir espaço para uma recuperação dos preços de soja, milho, algodão, trigo e arroz nos próximos anos. A perspectiva ganha força com o desenvolvimento de um El Niño mais forte, que poderá provocar problemas climáticos em importantes regiões produtoras e aumentar a pressão sobre a oferta.
“Os estoques finais e as relações entre estoques e consumo devem cair na comparação anual em todas as culturas, apontando para um ambiente de preços mais favorável, especialmente para milho, algodão e arroz”, afirmam os analistas Thiago Duarte e Guilherme Guttilla, em relatório divulgado nesta quarta-feira, 14.
Na avaliação dos analistas, os números apontam para uma mudança no equilíbrio do mercado. Ainda que a projeção do Departamento de Agricultura dos Estados Unidos (USDA), principal referência utilizada na Bolsa de Chicago (CBOT), de outubro tenha elevado ligeiramente as estimativas de estoques de algumas culturas, o cenário para a safra atual segue apontando para uma oferta mais restrita em relação ao consumo.
O maior recuo deve ocorrer no milho, cujos estoques mundiais estão projetados em 280,4 milhões de toneladas, queda de 8,7% em relação à temporada anterior. No algodão, a redução esperada é de 6,6%, seguida pelo arroz, com 2,8%, trigo, com 2%, e soja, com 0,5%.
A redução das reservas globais significa que o mercado poderá contar com uma margem menor para absorver eventuais problemas de produção.
Para os preços, isso representa um cenário mais favorável do que o observado nos últimos anos, embora a recuperação ainda dependa do comportamento da oferta, da demanda e do clima.
Preço da soja
A possível recuperação das commodities começa nas decisões tomadas pelos próprios agricultores. Depois de 2020, a retantabilidade do produtor segue apertada.
Uma combinação de fatores de cinco anos para cá levou a esse contexto, como a queda no preço das commodities e a alta na produção, enquanto os produtores fizeram grandes investimentos — mas o principal é o aumento dos custos, especialmente dos fertilizantes. Como o Brasil importa cerca de 85% desses insumos, a valorização média do dólar nos últimos anos ampliou essa pressão.
“Os preços dos grãos caíram acentuadamente desde os anos posteriores à pandemia, reduzindo a rentabilidade dos agricultores, com preços que mal cobrem os custos de produção em algumas regiões”, afirmam Duarte e Guttilla.
Segundo o BTG, esse ambiente levou os agricultores a rever suas decisões de plantio, movimento que agora começa a aparecer nas projeções globais de oferta e demanda.
A produção mundial de milho deve cair 2,8% em 2026/27, para aproximadamente 1,294 bilhão de toneladas, enquanto o consumo doméstico global deve permanecer praticamente estável. Com isso, a relação entre estoques e consumo deve recuar de 23,3% para 21,2%.
No algodão, a produção mundial está projetada em 118 milhões de fardos, queda de 3,4% em relação à temporada anterior. Os estoques finais devem diminuir para 70,7 milhões de fardos, enquanto a relação entre estoques e consumo deve passar de 62,7% para 57,4%.
O arroz apresenta dinâmica semelhante. A produção global deverá recuar 2,3%, para 533,1 milhões de toneladas, ao mesmo tempo que o consumo doméstico aumenta 1,1% e as exportações crescem 4,8%. Os estoques finais devem cair para 198,5 milhões de toneladas.
Já a produção mundial de trigo está estimada em 822,4 milhões de toneladas, retração de 2,6%. Embora os estoques iniciais mais elevados ajudem a compensar parte da redução da oferta, as reservas finais ainda devem diminuir 2% na comparação anual.
A soja é a exceção entre as cinco culturas. Sua produção mundial deverá crescer 3,1%, alcançando 442,7 milhões de toneladas.
Mesmo assim, a demanda também deve avançar, com aumento de 2,3% no consumo interno global e de 3% nas exportações, o que levaria a uma pequena redução dos estoques finais, para 124,3 milhões de toneladas.
No caso da oleaginosa, o BTG identifica um efeito dos investimentos realizados durante o último período de preços elevados no Brasil. Áreas adquiridas e preparadas para o cultivo naquela época estão entrando em produção agora, mesmo em um ambiente de rentabilidade menos favorável.
El Niño no Brasil
Se a redução dos estoques já cria condições para uma recuperação das cotações, o El Niño forte acrescenta uma variável ainda pior ao mercado uma vez que pode impactar a produção nacional do grão.
O fenômeno ganha peso porque seus possíveis efeitos ocorreriam em um momento de menor disponibilidade de estoques. Nesse cenário, eventuais perdas de produtividade em regiões importantes poderiam ampliar a pressão sobre as cotações.
“Não caracterizaríamos isso como uma previsão direta de perdas generalizadas nas safras globais, já que a relação histórica entre o El Niño e a produtividade varia significativamente conforme a cultura e a região”, afirmam os analistas.
Entre outubro e dezembro, a Administração Nacional Oceânica e Atmosférica dos Estados Unidos (NOAA) calcula em 95% a chance de um El Niño muito forte. Há ainda 69% de probabilidade de o evento estar entre os mais intensos registrados desde 1950, início da série histórica utilizada pela agência americana.
Ainda assim, a possibilidade de problemas climáticos em um mercado mais ajustado torna a relação entre risco e potencial de valorização das commodities mais favorável, na avaliação do banco.
Para os analistas, mesmo com preços à vista ainda pouco atrativos, o cenário de oferta e demanda começa a oferecer fundamentos mais construtivos para os próximas safras.