
Stuhlberger: Se Flávio ganha, será uma porrada insana na Bolsa, com dólar a R$ 4,80
Luis Stuhlberger, um dos mais tradicionais gestores do mercado, da Verde Asset, prevê uma pancada na Bolsa e queda do dólar caso o candidato do PL, Flávio Bolsonaro, vença. “Se o Flávio ganha, eu acho que vai ser uma porrada insana na Bolsa. A Bolsa me parece muito desproporcional, porque é um mercado relativamente pequeno, […]
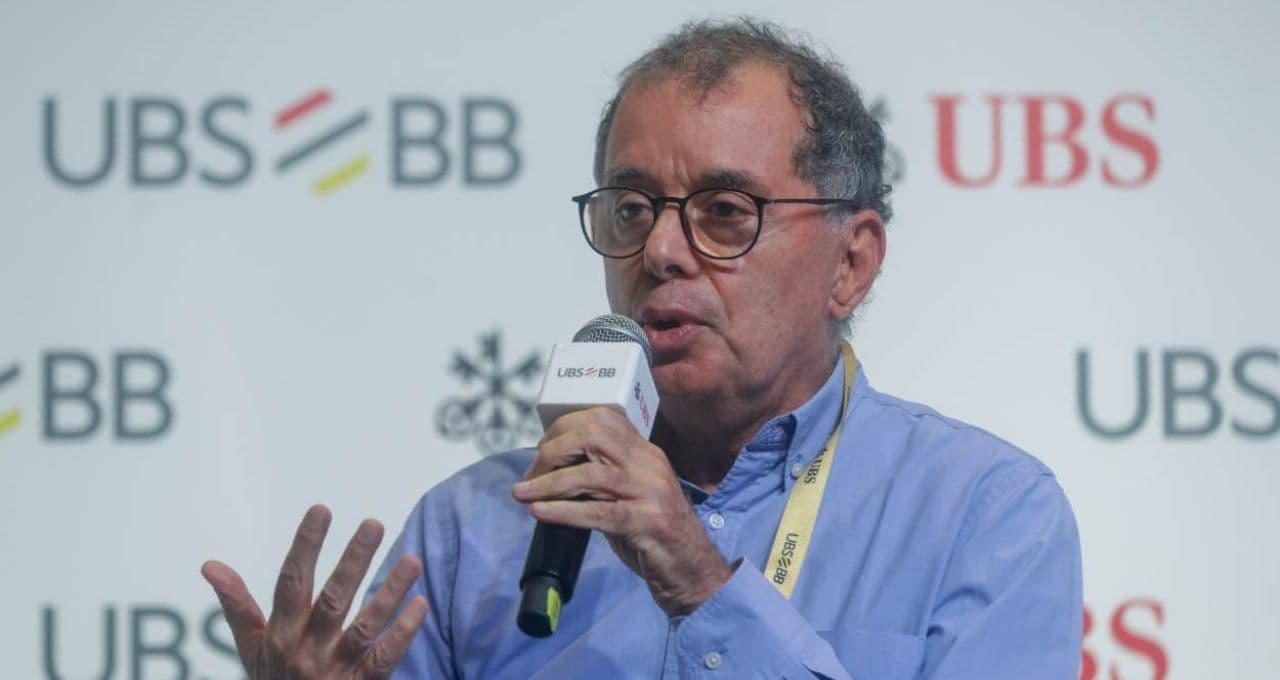
Luis Stuhlberger, um dos mais tradicionais gestores do mercado, da Verde Asset, prevê uma pancada na Bolsa e queda do dólar caso o candidato do PL, Flávio Bolsonaro, vença.
“Se o Flávio ganha, eu acho que vai ser uma porrada insana na Bolsa. A Bolsa me parece muito desproporcional, porque é um mercado relativamente pequeno, não é um mercado grande como o dólar”, diz.
A recente alta de Flávio nas últimas pesquisas deu gás para que investidores comprassem ações. Entre agosto e setembro, o Ibovespa disparou 10%. No caso do dólar, a moeda poderia cair para R$ 4,80 em caso de vitória do candidato de oposição a Lula.
Ainda segundo Stuhlberger, no agregador de pesquisas e no Polymarket, mercado de apostas nos Estados Unidos, Flávio possui chances de vitória de 60%, contra 40% de Lula, o que, em sua visão, “parece razoável”.
Inclusive, em sua última carta mensal, a Verde elevou as apostas em Bolsa de olho no trade eleitoral. Atualmente, a Verde está comprada em 13% na bolsa brasileira.
Lembrando que a Verde é praticamente o único multimercado que tem alocação permanente na Bolsa brasileira.
“A gente tem, historicamente, nos 30 anos, sempre algum percentual que variou aí entre 10% e 30% na Bolsa. Nos últimos anos, ele tem estado menor.”
Bolsa barata?
Segundo Stuhlberger, hoje a Bolsa negocia com um preço sobre lucro (P/L) de 10,5 vezes, o que está na média dos governos do PT (Partido dos Trabalhadores).
“O que eu posso ter errado não é no P/L, é no L. Se você tem uma recessão, os lucros caem. Mas, enquanto isso não acontece, quer dizer, ela parece ter, em reais, um downside (potencial de queda) de 10%, 12%, mas um upside (potencial de alta) de 30%”, calcula.
A questão por trás disso, segundo o gestor, é que o mercado acionário brasileiro é pequeno. Qualquer entrada de fluxo maior pode ser “explosiva” para os ativos.
“Ninguém tem ação. Os multimercados não têm ações. Os multiações foram dizimados. E os gringos estão muito baixos no Brasil. Se entra uma horda de gente comprando, o mercado é muito pequeno, ele sobe muito”, diz.
Pior governo Lula
Stuhlberger afirmou ainda que o terceiro mandato de Lula foi, em sua avaliação, o pior do ponto de vista fiscal entre os governos do petista.
Segundo ele, o problema não está apenas no aumento das despesas, mas na dificuldade de sustentar a trajetória da dívida pública.
O gestor destacou que o governo tem mantido um nível elevado de gastos e classificou a situação fiscal como insustentável no longo prazo. Segundo ele, a despesa do governo, considerando resultado primário e juros, chega a cerca de 47% do PIB.
“Isso é absolutamente insustentável. E com investimento baixíssimo”, disse.
O que seria de Lula 4?
Em um eventual Lula 4, ele espera que o governo adote alguma estratégia de contenção de gastos no início do mandato, justamente para evitar uma deterioração imediata das expectativas.
“Eu acho que ele vai ter, pelo menos no primeiro ano e parte do segundo ano, alguma estratégia, que eu não sei dizer qual é, de contenção”, afirmou.
Ainda assim, Stuhlberger demonstra preocupação com o que poderia acontecer caso a economia desacelere de maneira mais intensa.
Para ele, o Brasil já caminha para uma desaceleração econômica provocada pelo nível elevado dos juros, pelo endividamento das famílias e pelo aumento da inadimplência.
A combinação desses fatores com um eventual aumento das tensões políticas poderia levar o governo a responder com medidas de estímulo ao crédito, aumentando os riscos fiscais no futuro.
“A minha preocupação é que a gente está indo para uma desaceleração econômica clara, motivada pelo juro alto e pelo endividamento excessivo das famílias e aumento de inadimplência”, diz.