
‘Um ano de ajuste’: o alerta do BTG Pactual para 2027 no palco dos 10 anos do ABP-W
Em painel da Saint Paul, especialistas explicam por que o rumo dos juros passa pelo Congresso e pela nova Esplanada
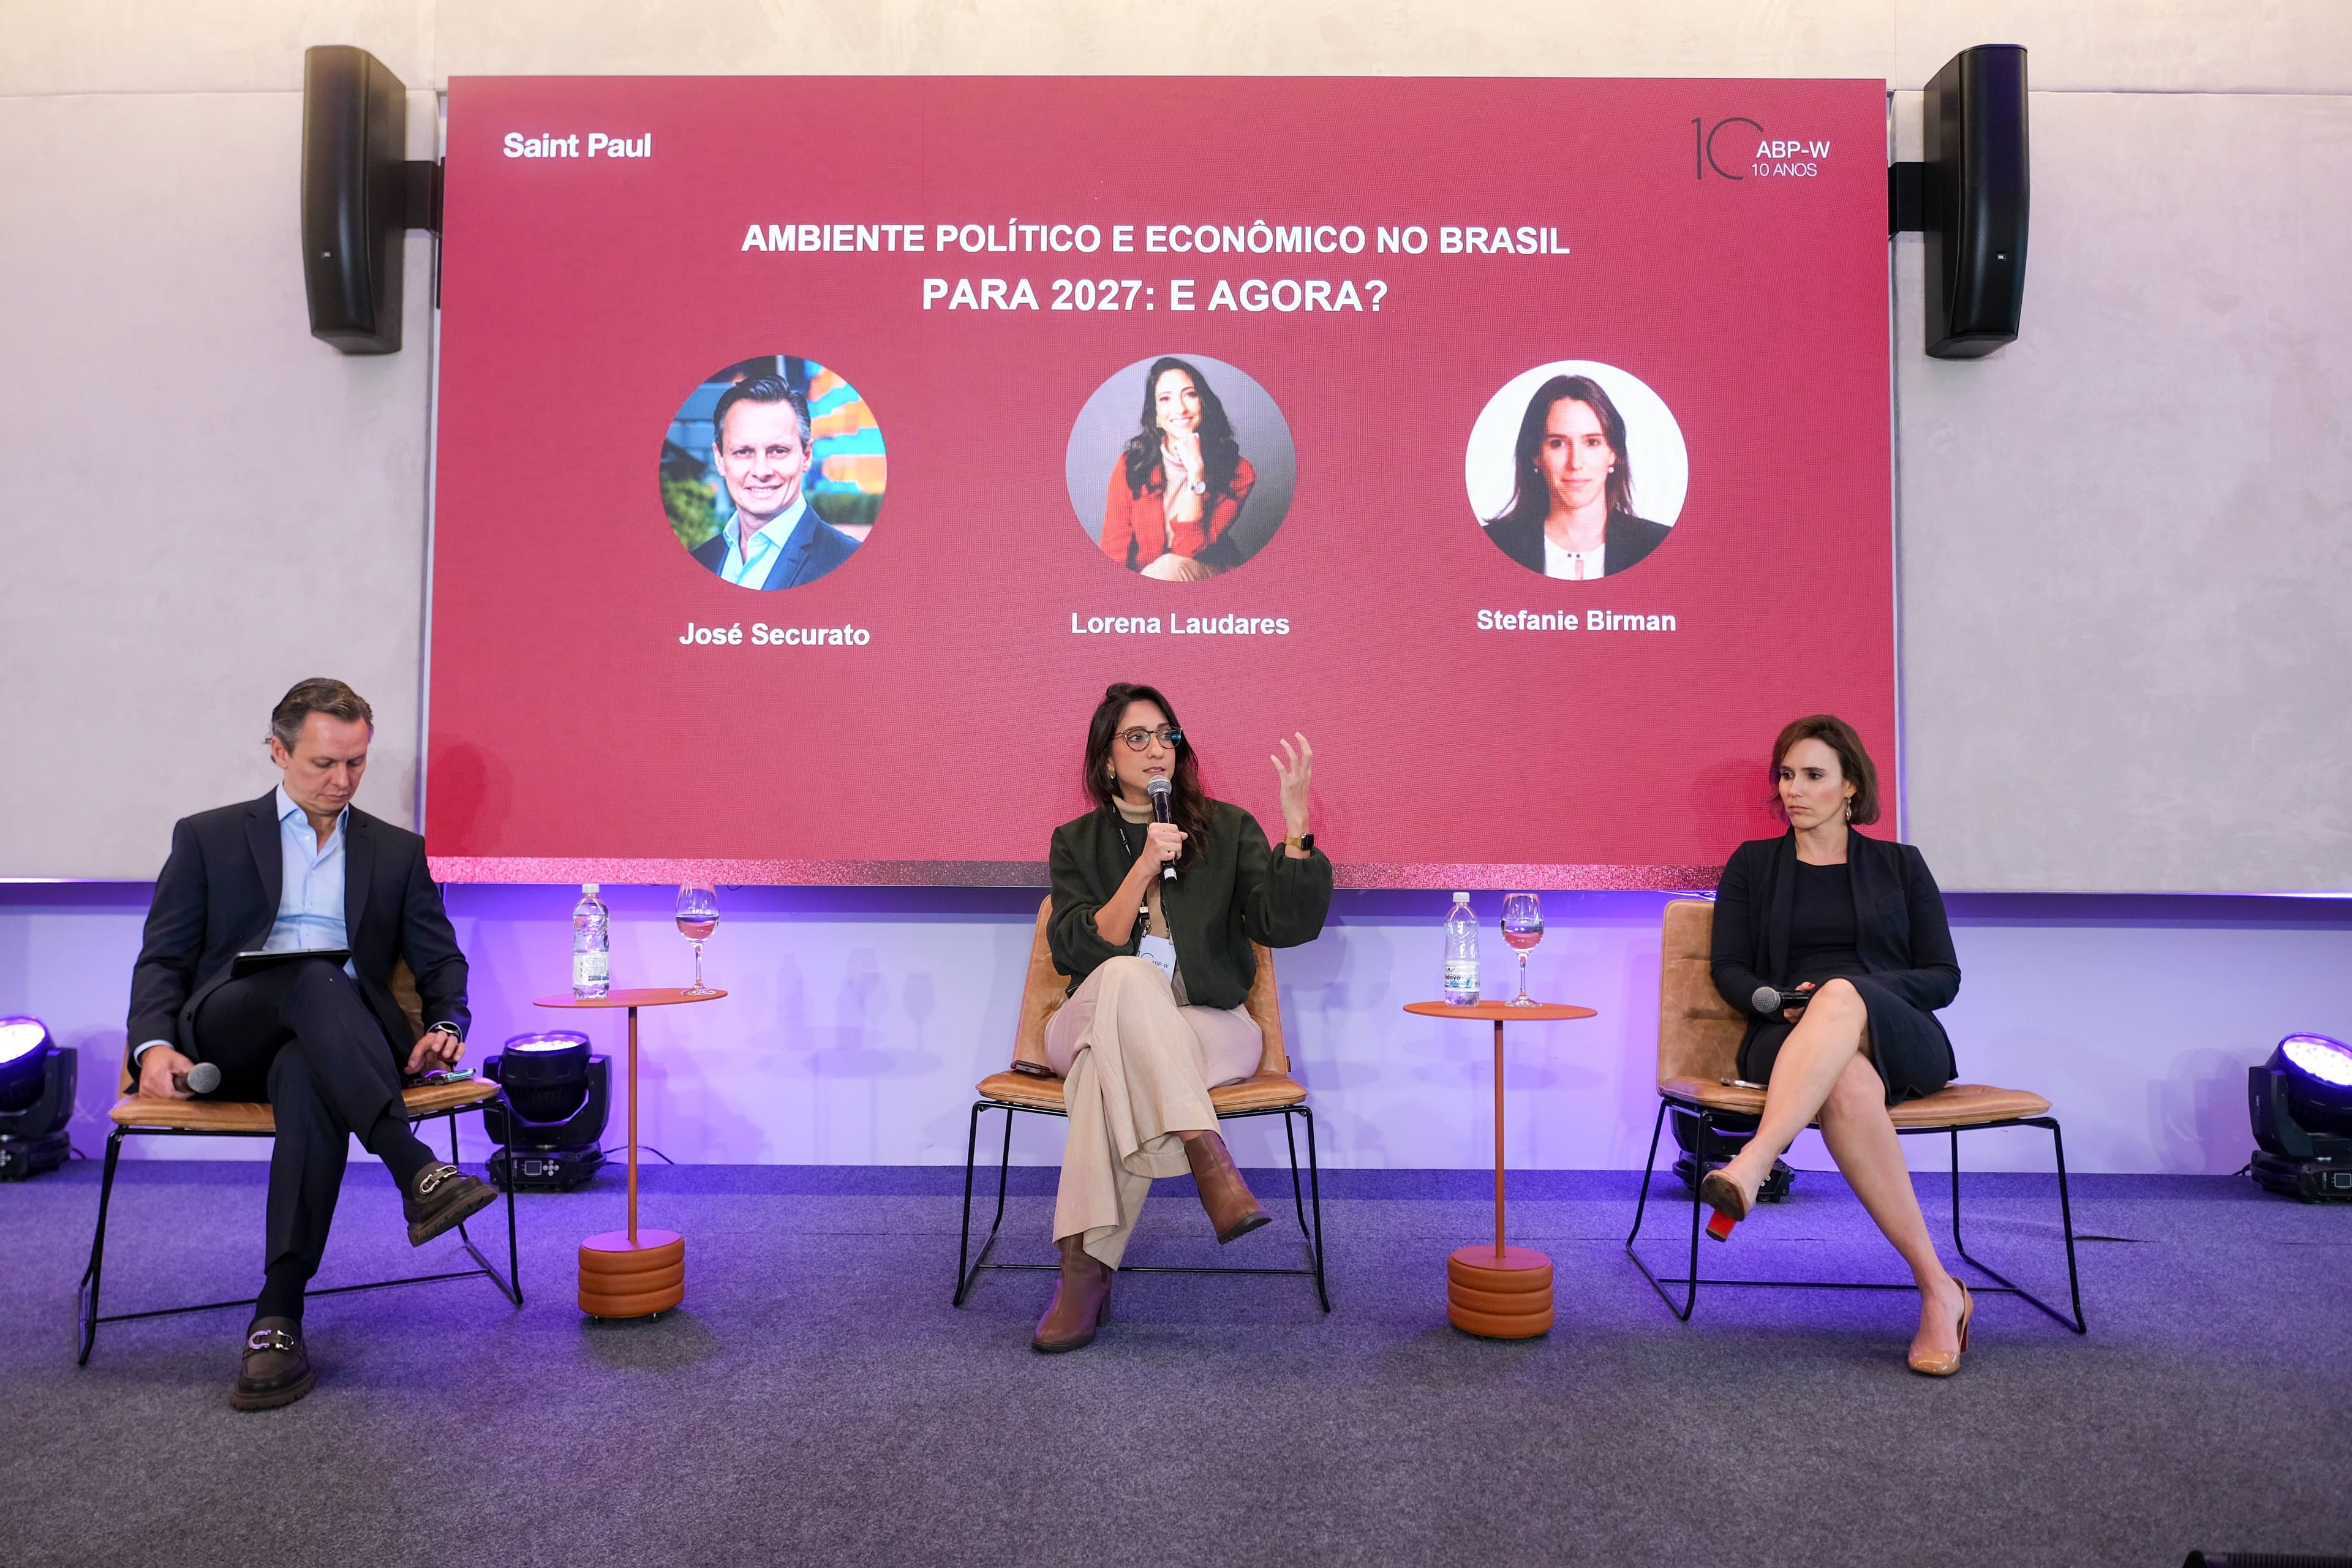
O Brasil deve atravessar 2027 com crescimento em torno de zero e Selic em 13,75% ao longo do ano, no cenário-base apresentado por Stefanie Birman, sócia do BTG Pactual, em 30 de outubro, na Saint Paul Escola de Negócios, em São Paulo. A projeção veio no painel "Ambiente político e econômico no Brasil para 2027: e agora?", no evento de 10 anos do ABP-W, programa da Saint Paul que forma conselheiras há uma década.
Cinco dias depois, o Copom manteve a Selic em 13,75% por unanimidade e interrompeu uma sequência de cinco cortes de 0,25 ponto. No palco, Birman já avaliava que o Banco Central não poderia reduzir mais os juros, com câmbio depreciado e expectativas de inflação em alta.
O painel teve mediação de José Securato, fundador da Saint Paul, e participação da cientista política Lorena Laudares, do BTG. "Faz muito tempo que eu não via o Brasil em um cenário político-econômico tão complexo", diz Securato, que acompanha a economia há 25 anos. Para ele, a solução econômica virá da governabilidade.
Como o Congresso eleito em 2026 muda a governabilidade
O presidente foi reeleito por uma margem de 4,4 milhões de votos, e a maior bancada das duas Casas ficará com a oposição: 28 dos 81 senadores e 121 dos 513 deputados.
Laudares reconhece que analistas e mercado foram surpreendidos pela mudança entre o primeiro e o segundo turno. Em 2026, como em 2022, quem disputava a reeleição concentrou cerca de 70% dos votos que estavam em aberto, diz ela.
A conta no Senado explica a dificuldade. Laudares calcula um bloco de 44 senadores à direita, acima dos 41 da maioria absoluta e abaixo dos 49 exigidos para aprovar uma emenda constitucional. Nenhum dos lados decide sozinho, e a construção de maiorias passa pelo centro.
"O executivo sozinho não consegue aprovar o que ele quiser", diz Laudares. O artigo 48 da Constituição dá ao Congresso a palavra sobre orçamento e tributos, o núcleo da política fiscal.
"O que a gente precisa saber no mercado financeiro não é quem é o presidente, mas em qual taxa o juro futuro se estabiliza", afirma.
Por que a Fazenda e a Casa Civil pesam tanto para os juros
No presidencialismo de coalizão, o principal instrumento do governo é a distribuição de ministérios. Ao levar lideranças do Legislativo para o Executivo, explica Laudares, o Planalto torna o Congresso corresponsável pelo resultado.
Ela aponta Fazenda e Casa Civil como os cargos-chave, ao lado das presidências da Câmara e do Senado. Até o fechamento deste texto, os nomes não haviam sido anunciados. Birman esperava a indicação do ministro da Fazenda para o fim de novembro.
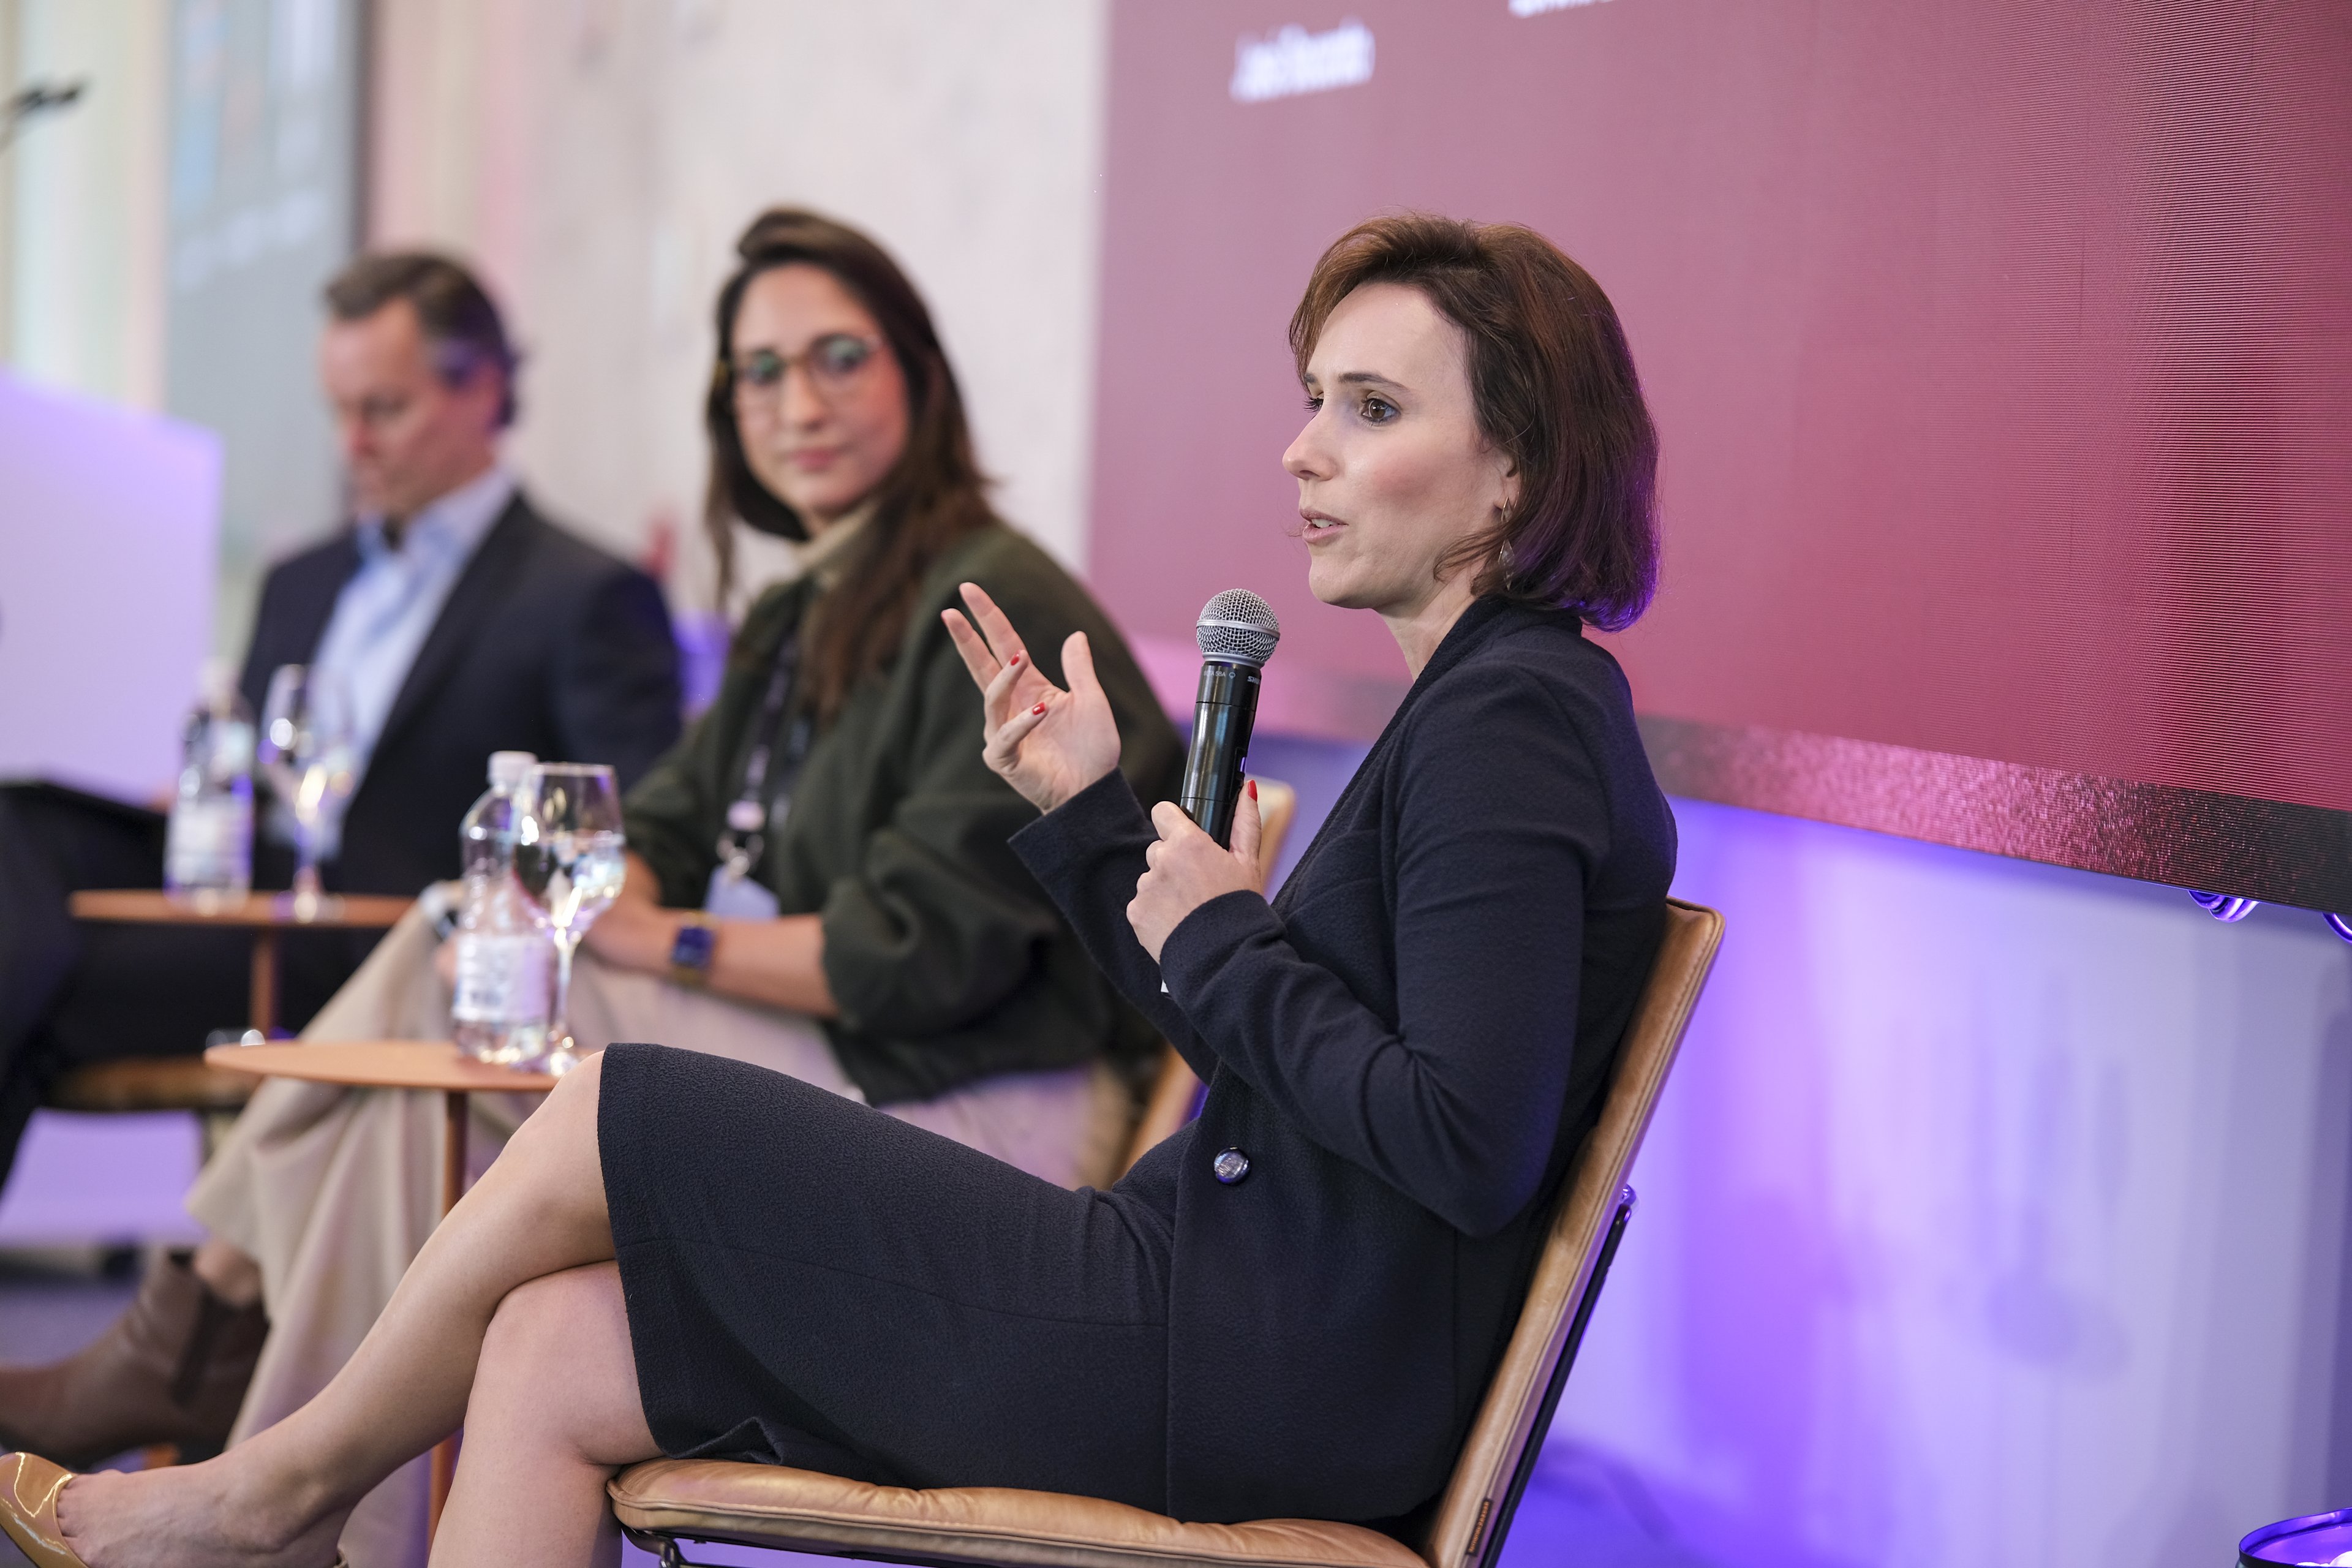
A composição, para Laudares, tende a funcionar melhor quando reflete o equilíbrio de forças saído das urnas. O tema ganha urgência, diz, porque o ponto de partida mudou: dívida mais alta e juro real na casa de IPCA+8%, patamar semelhante ao de agosto.
Qual é o tamanho do problema fiscal brasileiro
"O problema principal do Brasil é o problema fiscal", diz Birman. A dívida bruta do governo geral está em 82,9% do PIB, ou R$ 11,1 trilhões, pelos dados do Banco Central.
O FMI, que usa um conceito mais amplo de dívida, projeta 97,8% em 2026 e 100% em 2027. Em julho, a diretoria do Fundo defendeu um esforço fiscal mais ambicioso, com menos rigidez no gasto, revisão de gastos tributários ineficientes e proteção ao gasto social focalizado.
Birman relativiza a comparação com o Japão, cuja dívida é maior. O paralelo mais útil, diz, é com economias comparáveis à brasileira, com quem o país concorre por capital.
Laudares detalha dois pontos de pressão sobre o gasto. De um lado, a vinculação de benefícios previdenciários e assistenciais ao salário mínimo, que cresce em termos reais enquanto a sociedade envelhece. De outro, os pisos de saúde e educação atrelados à receita, que sobem sempre que a arrecadação aumenta.
Mudar as duas regras exige PEC: três quintos dos votos, em dois turnos, nas duas Casas, em temas sensíveis. A discussão, pondera Laudares, precisa ser feita "com maturidade, com cuidado, com exceções".
Os três cenários para Selic, câmbio e PIB em 2027
Birman trabalha com três caminhos:
- Ajuste forte. Com corte maior de despesas, a inflação cede e o Banco Central ganha espaço para reduzir juros no segundo semestre. Mesmo assim, a Selic média do ano ficaria em torno de 13,40%.
- Ajuste moderado. Baixar o limite de crescimento real do gasto de 2,5% para 1,5% ao ano renderia cerca de R$ 30 bilhões, contra R$ 200 bilhões a R$ 250 bilhões necessários para se aproximar do equilíbrio. O restante dependeria de receita, e os benefícios tributários somam 4,53% do PIB em 2026, pela estimativa da Receita Federal. A Selic ficaria em 13,75% até o fim do ano.
- Cenário mais desafiador. Com dólar entre R$ 5,75 e R$ 6, o Banco Central teria de subir juros em um momento de famílias e empresas já endividadas. Até R$ 5,50, sem novidades negativas, Birman não vê necessidade de alta. O dólar fechou a R$ 5,447 no dia do painel.
Na atividade, o BTG Pactual projeta recuo de 0,2% a 0,3% no terceiro trimestre, com quarto trimestre próximo disso. Uma recessão de 2%, como a de meados da década passada, fica fora do cenário básico, em parte porque hoje o crédito é mais disseminado.
O mercado revisou as projeções na mesma direção, com números mais moderados. O primeiro Boletim Focus após a eleição elevou o IPCA de 2027 de 4,34% para 4,76%, acima do teto da meta, de 4,5%. A Selic esperada para o fim de 2027 subiu de 11,75% para 12,50%, e a projeção do PIB caiu de 1,31% para 1,20%.
O que esse cenário muda na pauta dos conselhos
Para Laudares, instituições servem para dar previsibilidade. Ela recorre à definição de Stephen Krasner: regimes são princípios, normas, regras e procedimentos de decisão em torno dos quais as expectativas dos agentes convergem.
É essa convergência que falta ao arcabouço fiscal, avalia. Uma variação de 200 pontos-base no juro longo em uma semana, exemplifica, dificulta o planejamento das empresas. "Eu preciso ter previsibilidade de médio e longo prazo, não porque eu quero, mas porque eu preciso me planejar", diz.
Para quem senta à mesa de um conselho, a leitura passa por temas práticos. Custo de capital, perfil de dívida, exposição cambial e cronograma de investimentos dependem de votações que ainda não têm data. Um orçamento de 2027 construído com mais de um cenário tende a dar mais margem de decisão.
O calendário imediato inclui a nova reunião do Copom, em 8 e 9 de dezembro, a escolha do ministro da Fazenda e a eleição das Mesas da Câmara e do Senado. Birman resume 2027 em quatro palavras: "um ano de ajuste".
Nos conselhos, previsibilidade tende a ser um dos ativos mais valiosos do próximo ano.