
Bens de Capital: Um pouco mais construtivos
Ver Relatório CompletoAtualização setorial; elevando TUPY para Compra; sem mudanças para os demais nomes
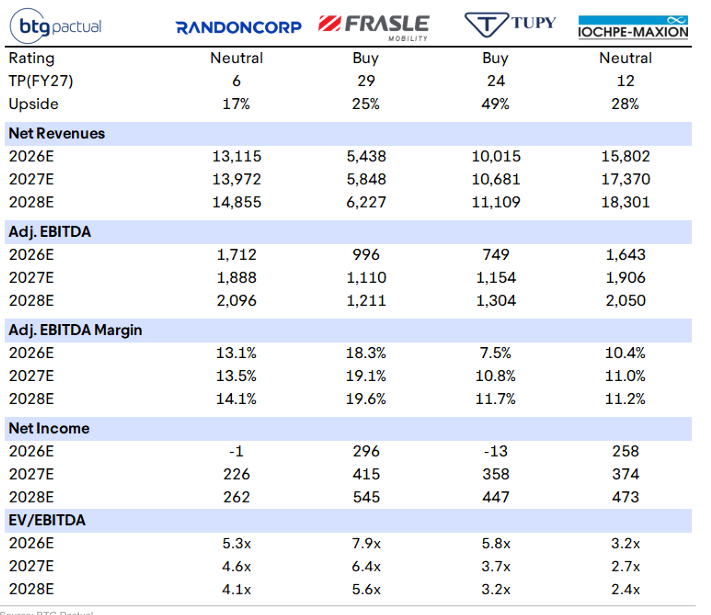
Neste relatório, atualizamos nossos modelos para a cobertura de bens de capital automotivos (ex-POMO), incorporando os resultados trimestrais mais recentes, tendências do setor e novas premissas macroeconômicas. De forma geral, nossa cobertura continua enfrentando um ambiente desafiador em meio à incerteza macroeconômica, tensões geopolíticas e tendências automotivas mistas entre as diferentes regiões. Entretanto, estamos observando alguma melhora nos Estados Unidos, especialmente no segmento de veículos pesados. Nesse contexto, elevamos TUPY para Compra, sustentados pela melhora da dinâmica da indústria e pelo progresso significativo em sua reestruturação corporativa, incluindo iniciativas de redução de custos e mudanças na gestão. Também enxergamos seu modelo de negócios como relativamente defensivo ao câmbio, enquanto o valuation atual de 3,7x EV/EBITDA estimado para 2027 oferece uma atrativa relação risco-retorno. Mantemos nossas recomendações para os demais nomes, com Compra para FRAS e Neutra para MYPK e RAPT.
TUPY passa para Compra (de Neutra), MYPK continua Neutra
Estamos elevando TUPY para Compra, de Neutra, com base em quatro fatores principais: (i) melhora da dinâmica da indústria, especialmente no segmento de veículos pesados Classe 8 na América do Norte; (ii) progresso substancial na reestruturação corporativa, incluindo otimização da malha industrial e iniciativas de redução de custos, que devem sustentar melhora da rentabilidade; (iii) perfil defensivo ao câmbio, com aproximadamente 60% da receita líquida proveniente de mercados externos; e (iv) valuation atrativo de 3,7x EV/EBITDA estimado para 2027. Em relação à MYPK, embora a companhia também esteja sendo beneficiada pela melhora do ambiente para veículos pesados na América do Norte, acreditamos que o cenário desafiador na Europa continua sendo um obstáculo importante. Além disso, enxergamos espaço mais limitado para ganhos adicionais de participação de mercado na região, considerando o crescimento significativo obtido nos últimos anos. Os veículos comerciais no Brasil também devem continuar pressionados em função do ambiente de juros elevados. Por fim, o processo antitruste em andamento na Alemanha, que estimamos poder atingir até € 25 milhões, continua sendo um desafio para a ação. Dessa forma, mantemos nossa recomendação Neutra.
Sem mudanças em nossas recomendações para FRAS (Compra) e RAPT (Neutra)
Por fim, mantemos nossa recomendação de Compra para FRAS e Neutra para RAPT. Embora a FRAS tenha apresentado crescimento orgânico mais fraco no primeiro semestre de 2026, esperamos melhora do momento operacional no segundo semestre, sustentada pela implementação da EPA27 e, consequentemente, por volumes mais fortes na América do Norte. Além disso, as sinergias da Dacomsa devem começar a aparecer gradualmente nos resultados, com sinergias identificadas totalizando agora US$ 27 milhões, acima dos US$ 15 milhões originalmente indicados. Para a RAPT, continuamos esperando um cenário desafiador para o negócio de implementos rodoviários, que segue impactado pelo ambiente de juros elevados. Embora projetemos melhora gradual do segmento de autopeças, não acreditamos que essa recuperação seja suficiente para justificar uma visão mais positiva para a ação neste momento.
| Tabela 1: Resumo das estimativas do BTG para empresas selecionadas de Bens de Capital (R$ milhões) |
 |
| Fonte: BTG Pactual. |
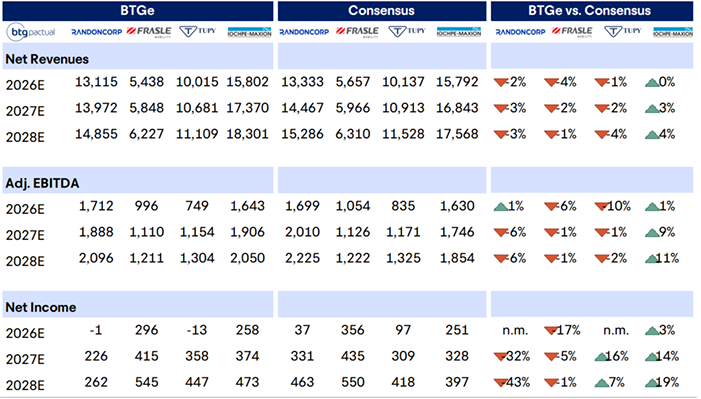
| Tabela 2: Principais estimativas do BTG Pactual versus consenso |
 |
| Fonte: BTG Pactual e Bloomberg. |
Seção 1 – Atualização sobre a indústria automotiva
Dados da indústria automotiva brasileira
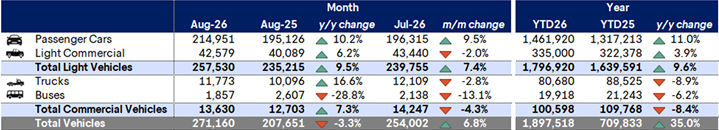
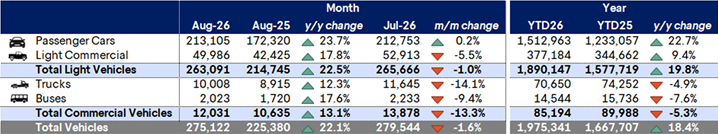
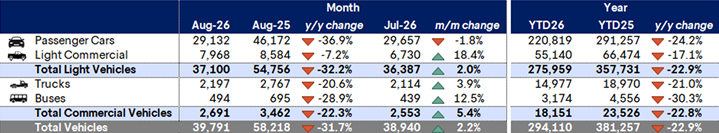
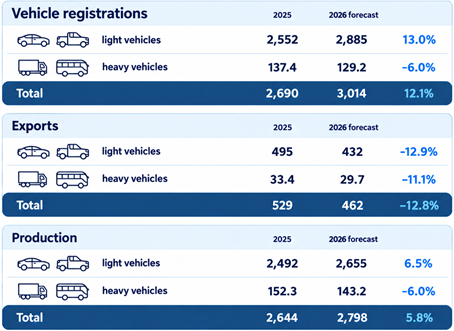
Segundo a ANFAVEA, a produção acumulada de veículos em 2026 atingiu 1,9 milhão de unidades, alta de 35% a/a, enquanto os licenciamentos somaram 2,0 milhões de unidades, crescimento de 18% a/a, com os veículos leves isoladamente alcançando 1,9 milhão de unidades, alta de 20%. Entretanto, as exportações contam uma história diferente: totalizaram 294,1 mil veículos nos primeiros oito meses do ano, queda de 23% a/a. Acreditamos que esse recuo foi parcialmente provocado pela demanda mais fraca da Argentina, juntamente com o aumento da concorrência de importados, particularmente de veículos eletrificados produzidos na China, que continuam ganhando participação no mercado brasileiro de veículos leves. Olhando para o restante do ano, espera-se agora que o Brasil alcance 2,7 milhões de veículos licenciados em 2026. Por segmento, o crescimento está concentrado em automóveis e comerciais leves, com as vendas projetadas para avançar 13%, enquanto os veículos pesados devem encerrar o ano com queda de 6%. Em produção, a ANFAVEA elevou sua projeção para crescimento de 6% em 2026 sobre 2025, implicando aproximadamente 2,6 milhões de veículos produzidos.
| Tabela 3: Produção automotiva no Brasil (unidades) |
 |
| Fonte: ANFAVEA e BTG Pactual. |
| Tabela 4: Vendas automotivas no Brasil (unidades) |
 |
| Fonte: ANFAVEA e BTG Pactual. |
| Tabela 5: Exportações automotivas no Brasil (unidades) |
 |
| Fonte: ANFAVEA e BTG Pactual. |
| Figura 1: Projeções da ANFAVEA para 2026 |
 |
| Fonte: ANFAVEA e BTG Pactual. |
Move Brasil
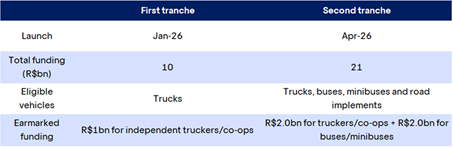
O Move Brasil é um programa federal de financiamento lançado em janeiro de 2026 para modernizar a frota de caminhões do país por meio de crédito subsidiado, com recursos operados pelo BNDES e pelo Tesouro Nacional. O programa foi criado para incentivar a renovação de frota por meio de taxas de juros menores para caminhoneiros autônomos, cooperativas e transportadoras que adquiram veículos enquadrados em critérios de sustentabilidade e conteúdo local, com orçamento inicial de R$ 10 bilhões, dos quais R$ 1 bilhão foi reservado exclusivamente para caminhoneiros autônomos e cooperativas. Em uma segunda fase lançada no final de abril de 2026, o governo mais do que dobrou o volume de crédito disponível para R$ 21,2 bilhões, ante os R$ 10 bilhões iniciais, que já haviam sido totalmente comprometidos por meio de mais de mil contratos de financiamento em pouco mais de três meses. Essa segunda fase também ampliou a elegibilidade para incluir ônibus, micro-ônibus, implementos rodoviários e reboques. O programa continuou sendo ampliado posteriormente, com novas linhas para taxistas, motoristas de aplicativos e compras de motocicletas, tornando-se um dos principais vetores de demanda apontados pela ANFAVEA para sustentar as vendas de caminhões e estabilizar parte do segmento de veículos pesados ao longo de 2026, mesmo com os licenciamentos permanecendo abaixo dos níveis do ano anterior durante boa parte do período.
| Tabela 6: Move Brasil – primeira versus segunda etapa |
 |
| Fonte: Governo Federal e BTG Pactual. |
Dados globais da indústria automotiva
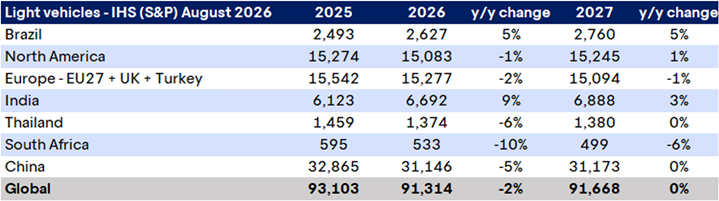
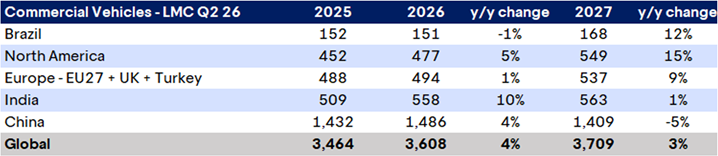
As projeções mais recentes das consultorias apontam para um cenário misto para a produção global de veículos em 2026. A produção global de veículos leves deve recuar 2% a/a, embora a queda seja de apenas 1% quando excluímos a China, destacando a influência da produção chinesa mais fraca sobre o resultado global. Regionalmente, Europa e América do Norte devem apresentar queda de 2% e 1%, respectivamente, enquanto Brasil e Índia devem crescer 5% e 9%. Para 2027, a produção global de veículos leves excluindo a China deve crescer 1%, com o Brasil avançando 5%, Índia 3%, América do Norte 1% e Europa recuando 1%. Em contraste, a produção de veículos comerciais deve crescer 4% globalmente, acelerando para 6% quando a China é excluída. Essa divergência sugere uma perspectiva mais resiliente para veículos comerciais, especialmente fora da China, sustentada pela melhora da demanda por veículos pesados. A América do Norte deverá crescer 5%, a Índia cair 5%, o Brasil avançar 1% e a Europa crescer 1%. Já para 2027, a produção global de veículos pesados excluindo a China deverá avançar 8%, com crescimento de 12% no Brasil, 1% na Índia, 15% na América do Norte e 9% na Europa.
| Tabela 7: Perspectiva de produção de veículos leves (mil unidades) |
 |
| Fonte: S&P Global e BTG Pactual. |
| Tabela 8: Perspectiva de produção de veículos comerciais (mil unidades) |
 |
| Fonte: LMC e BTG Pactual. |
Seção 2 – Randoncorp
ANFIR
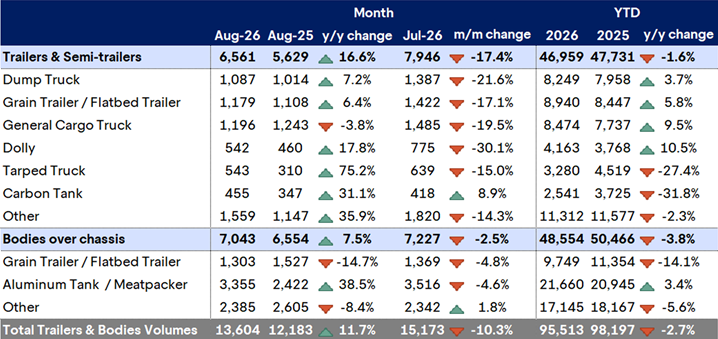
Segundo a ANFIR, foram produzidos 95,5 mil implementos rodoviários e carrocerias no acumulado do ano. Por produto, os basculantes, principal produto da Randon, registraram vendas acumuladas de 8,2 mil unidades em 2026, alta de 4% a/a. Outro produto relevante, os graneleiros, também apresentou crescimento, avançando 6% a/a para 8,9 mil unidades no acumulado de 2026.
| Tabela 9: Vendas de implementos rodoviários no Brasil (unidades) |
 |
| Fonte: ANFIR e BTG Pactual. |
Em linha com esse cenário, a Randoncorp implementou diversas iniciativas de otimização de custos, incluindo: (i) reestruturação operacional; (ii) redução da complexidade interna; (iii) novas fontes de fornecimento de matérias-primas; (iv) otimização da malha operacional; (v) venda de ativos não estratégicos (como a Delta); e (vi) revisão de especificações em determinadas linhas produtivas.
Atualização sobre o processo da OPA
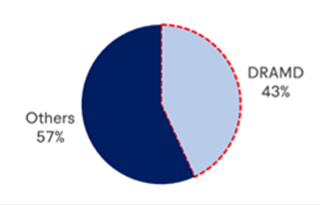
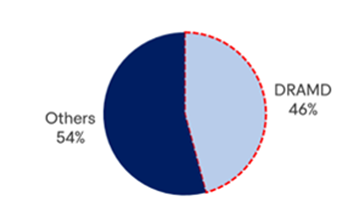
Em agosto, a Randon anunciou que sua controladora, DRAMD Participações (holding da família Randon), protocolou pedido para realização de uma oferta pública voluntária de aquisição (OPA) para potencialmente todas as ações ordinárias RAPT3 em circulação (a classe menos líquida das ações da companhia). Em vez de dinheiro, os acionistas receberão ações da FRAS3 atualmente detidas pela DRAMD, em uma relação de troca de 2,7 ações RAPT3 para 1 ação FRAS3. O valor de referência atribuído à RAPT3 é de R$ 8,52 por ação, implicando prêmio de aproximadamente 46% em relação ao preço médio ponderado por volume utilizado como referência e de 80% sobre o último fechamento antes do anúncio. É importante destacar que esta não é uma oferta para fechamento de capital, uma vez que as ações preferenciais RAPT4, mais líquidas, permanecem inalteradas. A operação está atualmente em análise pela CVM e a expectativa é de conclusão no próximo mês.
Mais detalhes sobre a oferta e algumas consequências implícitas
Vale destacar inicialmente que a oferta já conta com um apoiador importante (e nossa percepção é de que a oferta foi estruturada para dar à Previ acesso a um ativo mais líquido). Em 13 de julho, a Previ concordou em aderir com toda sua participação de 9,5 milhões de ações RAPT3, representando aproximadamente 45% das ações elegíveis para a oferta. Esse compromisso estabeleceu a relação de troca de 2,7 para 1 e dispensou a necessidade de laudo independente de avaliação sob a Resolução CVM 215, já que um acionista relevante assinou compromisso irrevogável concordando com os termos propostos. Economicamente, existem dois cenários possíveis: um em que apenas a Previ participa da oferta e outro em que outros acionistas também aderem, resultando em uma OPA mais ampla e maior aumento da participação da família Randon. RAPT e FRAS possuem propostas de valor bastante diferentes: (1) a FRAS é uma potência global de reposição negociando com prêmio de valuation; enquanto (2) a RAPT possui uma tese mais doméstica ligada ao mercado de caminhões e negocia a um valuation excessivamente descontado. Essa diferença entre as histórias das duas empresas faz com que a troca não seja necessariamente óbvia.
Os principais pontos: primeiro olhando para Frasle
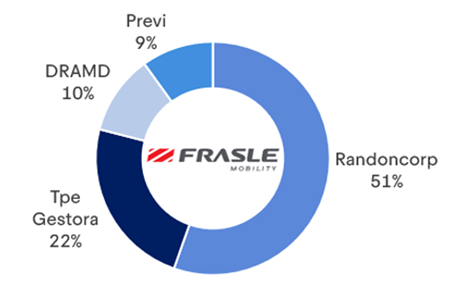
Existem alguns pontos importantes decorrentes da oferta. Primeiro, em relação ao preço de liquidação, o prêmio não é fixo porque os investidores receberão ações em vez de dinheiro, tornando o valor final dependente do comportamento relativo das ações FRAS3 e RAPT3 até a liquidação. Em relação à Frasle, também esperamos que a participação da Previ aumente após a oferta, enquanto a participação da DRAMD será diluída. Caso a Previ decida monetizar parte dessa participação ao longo do tempo, isso poderia melhorar a liquidez da FRAS3, embora isso ainda não tenha sido confirmado por nenhuma das partes. Vale lembrar que nas recentes ofertas de ações da Frasle a Previ não atuou como vendedora, mas o desempenho da FRAS3 tem sido bastante forte em comparação com pares industriais, o que pode incentivar alguma monetização.
Os principais pontos: agora olhando para Randoncorp
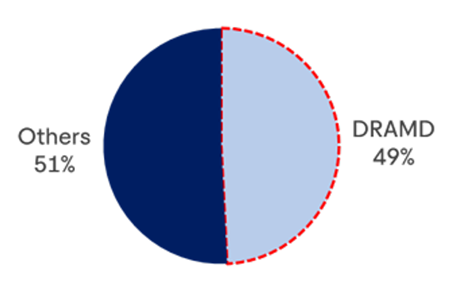
Para a Randoncorp, independentemente de apenas a Previ aderir ou todos os acionistas de RAPT3 participarem, a operação aumentará marginalmente a participação da família Randon, o que interpretamos como um importante sinal de que a família continua perseguindo o objetivo de elevar sua participação combinada em RAPT3 e RAPT4 para acima de 50%. Atingido esse patamar, acreditamos que finalmente seria possível realizar a tão aguardada unificação das classes de ações (e concretizar as promessas de melhoria de governança). Entretanto, destacamos que o limite de 50% não será alcançado nesta operação (pelos nossos cálculos, chegaria a 49%). Em nossa visão, isso reforça o comprometimento de longo prazo da família com a RAPT e corrobora movimentos estratégicos recentes, como o aumento de capital privado anunciado anteriormente.
O mercado parece inclinado para a RAPT neste momento
Vale lembrar que esta não é a primeira vez que a DRAMD troca ações da FRAS por ações da RAPT, uma vez que o recente aumento de capital privado teve estrutura semelhante (a DRAMD vendeu ações na oferta subsequente e utilizou os recursos para comprar mais ações da RAPT). Vemos isso como um uso eficiente de capital, considerando a arbitragem de valuation entre os dois ativos. Em conversas com analistas buy-side durante o fim de semana, percebemos um viés favorável à RAPT em relação à FRAS, especialmente porque as intenções finais da Previ em relação às ações recebidas de FRAS continuam indefinidas. Apesar de termos recomendação de Compra para FRAS e Neutra para RAPT, esperamos que as ações da Randoncorp apresentem desempenho superior, especialmente se os investidores passarem a precificar uma potencial melhoria de governança no futuro.
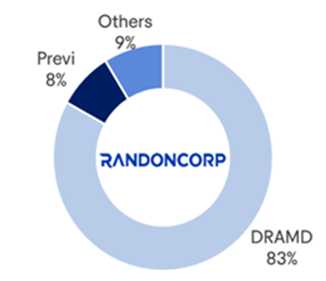
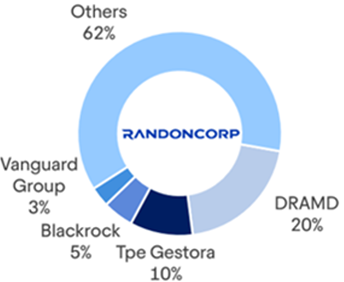
| Gráfico 1: Estrutura acionária atual da RAPT3 | Gráfico 2: Estrutura acionária atual da RAPT4 | |
 |  | |
| Fonte: Bloomberg e BTG Pactual. | Fonte: Bloomberg e BTG Pactual. |
| Gráfico 3: Estrutura acionária atual da FRAS3 |
 |
| Fonte: Bloomberg e BTG Pactual. |
| Gráfico 4: Participação da DRAMD na RAPT antes da operação | Gráfico 5: Participação da DRAMD na RAPT após a operação, assumindo adesão apenas da Previ | |
 |  | |
| Fonte: Bloomberg e BTG Pactual. | Fonte: Bloomberg e BTG Pactual. |
| Gráfico 6: Participação da DRAMD na RAPT após a operação, assumindo adesão de todo o free float remanescente |
 |
| Fonte: Bloomberg e BTG Pactual. |
Principais destaques do Investor Day da Randoncorp
Em junho, a Randoncorp realizou seu Investor Day, evento no qual obtivemos maior visibilidade sobre sua agenda para o próximo ciclo, incluindo simplificação do portfólio, disciplina financeira, desalavancagem, eficiência operacional, crescimento da frente de reposição e expansão internacional seletiva. De forma geral, saímos do evento com a percepção de que a companhia está entrando em uma fase mais disciplinada após anos de forte crescimento da receita líquida. Embora o cenário de curto prazo continue desafiador, especialmente devido aos juros elevados no Brasil que pressionam negócios ligados às montadoras, a administração destacou que está utilizando o ciclo atual para simplificar operações, melhorar a geração de caixa e capturar valor dos ativos já construídos. Abaixo reunimos os principais destaques do evento.
(1) O próximo capítulo da Randoncorp – Daniel Randon (CEO)
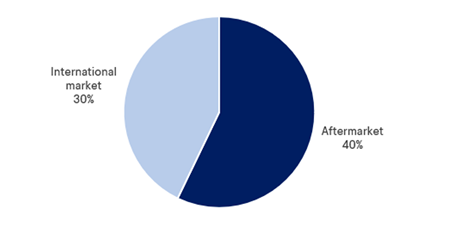
Foi destacado que a Randoncorp opera em um ambiente externo mais volátil, pressionado por juros, inflação, crescimento global, preços do petróleo, incertezas eleitorais e demanda mais fraca em determinados segmentos ligados às montadoras. Diante disso, a administração estruturou o próximo ciclo em quatro prioridades: (i) visão integrada; (ii) negócios resilientes; (iii) geração de valor; e (iv) disciplina financeira. A companhia argumenta que hoje está mais preparada para enfrentar ciclos econômicos do que no passado, já que sua receita líquida está menos concentrada, o portfólio se tornou mais amplo e a exposição internacional e à frente de reposição aumentou. Isso se explica principalmente porque a frente de reposição já representa mais de 40% da receita líquida (contra aproximadamente 30% em 2020), enquanto as receitas internacionais superam 30% (contra aproximadamente 18% em 2020).
| Gráfico 7: Abertura da receita líquida da RAPT |
 |
| Fonte: Companhia e BTG Pactual. |
(2) Execução, retorno e disciplina de balanço patrimonial – Paulo Prignolato (Vice-Presidente Executivo e CFO)
A administração enfatizou sinergias, diversificação focada e solidez financeira como os principais pilares do ciclo atual. A companhia também destacou que movimentos recentes já produziram resultados, incluindo receita líquida recorde, forte crescimento internacional, maior resiliência da margem EBITDA e investimentos em negócios rentáveis. A empresa mostrou ainda que conseguiu reduzir o impacto dos ciclos sobre o EBITDA, apesar da volatilidade presente nos mercados de caminhões e implementos rodoviários.
A administração destacou a contribuição das aquisições realizadas anteriormente, cujo EBITDA passou de R$ 97 milhões na aquisição para R$ 361 milhões no quinto ano, equivalente a um crescimento de 3,7x. Para aquisições mais recentes, incluindo EBS, AXN e Dacomsa, a expectativa é que o EBITDA aumente entre 1,5x e 2,0x ao longo de cinco anos. Ao mesmo tempo, a administração reconheceu que nem todas as iniciativas entregam resultados na mesma velocidade. Os principais desafios continuam sendo a ciclicidade dos negócios ligados às montadoras, o período de crescimento das aquisições realizadas nos Estados Unidos, a rentabilidade do portfólio e a pressão provocada pelos juros e despesas financeiras.
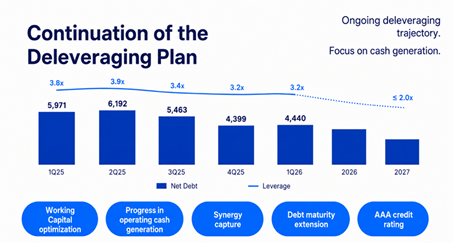
Como resposta, a companhia implementou: (i) redução superior a R$ 110 milhões em custos fixos em 2025; (ii) redução de 43% dos custos fixos 43% dos custos fixos nas operações voltadas às montadoras; (iii) otimização da malha operacional, com o encerramento de quatro operações; e (iv) aproximadamente R$ 55 milhões em economias por meio de revisão de matérias-primas e especificações desde 2024. A administração também reforçou que a desalavancagem permanece uma prioridade, com geração de caixa, captura de sinergias, alongamento da dívida e manutenção do rating como elementos centrais da estratégia.
| Figura 2: Plano de desalavancagem em resumo |
 |
| Fonte: Companhia e BTG Pactual. |
(3) Plataforma de montadoras: resiliência por meio de escala e eficiência – Ricardo Escoboza (COO) e Anderson Pontalti (CEO da Frasle)
No negócio de implementos rodoviários, a companhia destacou diversas iniciativas voltadas à melhora da rentabilidade, incluindo ajustes de pessoal, fechamento de fábricas e otimização da malha industrial. A administração espera que essa vertical passe de prejuízo para lucro, sustentada por redução de custos, geração de caixa e uma abordagem comercial mais disciplinada.
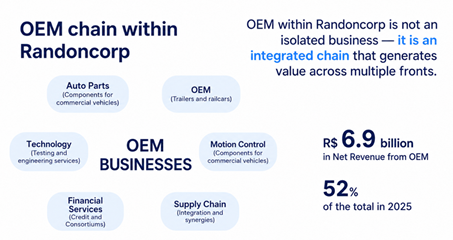
Para 2026, os potenciais catalisadores incluem a Fenatran, exportações, a segunda fase do Move Brasil e receitas adicionais vindas da operação ferroviária. O pedido de vagões ferroviários para a Arauco foi apresentado como um marco relevante, com 275 unidades previstas para entrega em 2026 e 446 em 2027. A administração também destacou crescimento das exportações para diversas geografias, incluindo África, Chile, Argentina e Indonésia.
| Figura 3: Crescimento da frente de reposição impulsionado pela expansão do portfólio e por M&A estratégicos |
 |
| Fonte: Companhia e BTG Pactual. |
(4) Reposição deve continuar sendo um compounder – Ricardo Escoboza (COO) e Anderson Pontalti (CEO da Frasle)
O consumo automotivo continua sendo uma das avenidas de crescimento mais resilientes da Randoncorp, especialmente por meio da frente de reposição. A administração destacou que o mercado global de reposição deve continuar crescendo em ritmo de um dígito médio, impulsionado pelo envelhecimento das frotas, aumento da complexidade técnica dos veículos e maior demanda por peças confiáveis. A América Latina e a Ásia-Pacífico foram apontadas como regiões com potencial de crescimento acima da média.
A Frasle continua sendo o principal pilar dessa tese. A administração também discutiu a crescente importância da digitalização, velocidade de entrega e eficiência logística dentro de reposição.
Potencial adicional vindo da América do Norte
Na América do Norte, a administração reconheceu que o mercado continua próximo de um piso cíclico, mas vê oportunidades relevantes de longo prazo. A AXN elevou o conteúdo local para aproximadamente 53% (contra cerca de 20% no momento da aquisição), reduzindo riscos geopolíticos e aumentando a competitividade sob as regras do USMCA, enquanto seu mercado endereçável pode atingir US$ 1,3 bilhão em um cenário normalizado.
A Hercules também oferece exposição ao maior mercado de implementos rodoviários da região, com produção atual de 2,7 mil unidades e potencial de expansão em chassis porta-contêineres, plataformas, aplicações florestais e implementos de baixa altura.
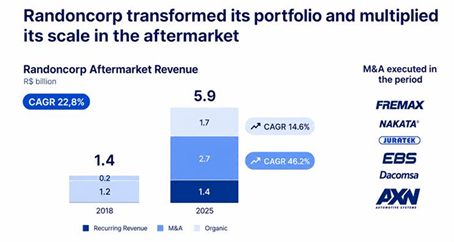
| Figura 4: Crescimento da frente de reposição impulsionado pela expansão do portfólio e por M&A estratégicos |
 |
| Fonte: Companhia e BTG Pactual. |
Uma análise mais detalhada das operações de Mogi
No início deste mês, visitamos o complexo de Mogi Guaçu (SP), que abriga a Suspensys, a Castertech e um centro de distribuição que atende Master e Suspensys. As operações em Mogi tiveram início em 2022, após a aquisição da Fundição Balancins, e o complexo está se tornando um ativo cada vez mais estratégico para a Randoncorp, combinando proximidade com clientes e fornecedores com espaço relevante para aumento de alavancagem operacional e otimização da produção. De forma geral, a visita reforçou nossa visão de que a companhia está cada vez mais focada em sua divisão de Autopeças, com Mogi desempenhando um papel relevante nessa estratégia. Vemos de forma positiva a alocação de capital voltada para Autopeças, dada a maior resiliência do crescimento e os melhores perfis de margem e retorno dessa divisão, e esperamos que ela continue sendo uma prioridade estratégica.
Contexto das operações de Mogi
A presença da Randoncorp em Mogi Guaçu começou em 2022, quando a companhia adquiriu o antigo complexo industrial da Fundição Balancins em leilão. A primeira operação implementada foi a Castertech, que iniciou atividades em novembro de 2024 após investimentos de aproximadamente R$ 130 milhões. Posteriormente, a companhia expandiu o complexo com uma nova planta da Suspensys, construída para atender um importante contrato com a Mercedes-Benz. O complexo também inclui um novo centro de distribuição de Autopeças, inaugurado simultaneamente à planta da Suspensys.
Complexo de Mogi
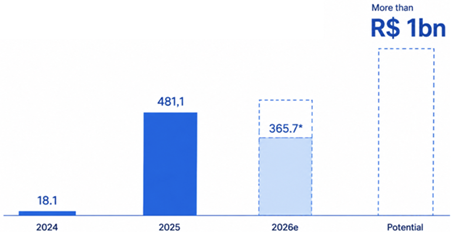
O complexo de Mogi rapidamente se tornou um ativo estratégico importante para a operação de Autopeças da Randon. A companhia espera que o local gere mais de R$ 1 bilhão em receita líquida anual, sustentado pela Castertech, Suspensys e centro de distribuição, contra apenas R$ 18 milhões em 2024, R$ 481 milhões em 2025 e R$ 366 milhões no primeiro semestre de 2026. Além da capacidade produtiva, a principal lógica estratégica é a proximidade com clientes e fornecedores, particularmente as grandes montadoras localizadas no estado de São Paulo.
| Figura 5: Expansão da receita líquida – Complexo de Mogi Guaçu (R$ milhões) |
 |
| Fonte: Companhia e BTG Pactual. |
Suspensys Mogi
A operação de Mogi é dedicada à produção de eixos dianteiros para a Mercedes-Benz. A capacidade atual é de aproximadamente 65 mil eixos por ano, enquanto uma nova linha prevista para entrar em operação no próximo ano deverá dobrar a capacidade ao longo do tempo. O processo produtivo é altamente integrado e segue uma estrutura de manufatura enxuta, com todas as principais etapas sendo realizadas dentro da planta. A nova linha será totalmente automatizada, favorecendo produtividade e eficiência. Atualmente, a Suspensys detém aproximadamente 22% do mercado de eixos dianteiros, após a conquista do contrato com a Mercedes-Benz.
Castertech Mogi
A planta da Castertech em Mogi foi inaugurada em 2024 e atingiu estabilidade operacional neste ano. A unidade produz tambores de freio para veículos pesados e possui capacidade instalada de aproximadamente 23 mil toneladas por ano. A utilização atual encontra-se em aproximadamente 75% na usinagem/montagem e entre 60% e 65% na fundição, níveis considerados saudáveis pela administração e que ainda deixam espaço para ganhos adicionais de alavancagem operacional. A companhia também está testando tambores de freio com nióbio, que poderiam reduzir peso em aproximadamente 43%-45% sem perda de durabilidade ou competitividade de custos.
Centro de distribuição
O centro de distribuição atende Suspensys e Master e está focado principalmente na frente de reposição. Atualmente, a operação gera aproximadamente R$ 250 milhões de receita líquida anual e poderia chegar a cerca de R$ 400 milhões sem necessidade de capacidade adicional relevante, principalmente por meio de maior utilização e turnos adicionais. O centro iniciou operações em abril e deve se consolidar cada vez mais como uma plataforma centralizada de distribuição para as marcas do grupo.
Resultados financeiros e valuation
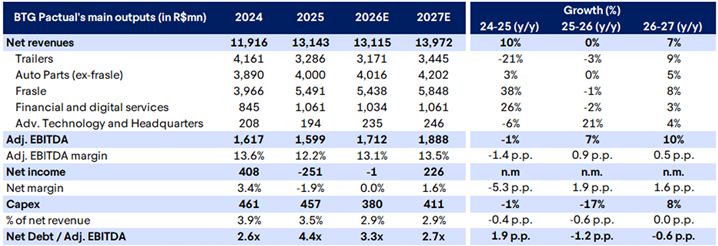
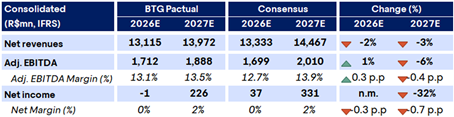
Atualizamos nossas estimativas para incorporar as tendências recentes e os resultados trimestrais. Nossa nova projeção de receita líquida para 2026 é de R$ 13,1 bilhões e para 2027 de R$ 14 bilhões, refletindo principalmente o impacto contínuo do elevado custo de capital e da demanda mais fraca nos negócios ligados às montadoras. Projetamos EBITDA de R$ 1,7 bilhão em 2026 e R$ 1,9 bilhão em 2027, implicando margens de 13% e 14%, respectivamente. Também projetamos lucro líquido de R$ 1 milhão em 2026 e R$ 226 milhões em 2027. Nosso novo preço-alvo é de R$ 6 (ante R$ 8), implicando potencial de valorização de 17%, e mantemos recomendação Neutra para a Randoncorp.
| Tabela 10: Principais resultados do valuation da Randoncorp pelo BTG Pactual |
 |
| Fonte: BTG Pactual. |
| Tabela 11: Randoncorp – BTG versus consenso |
 |
| Fonte: Bloomberg e BTG Pactual. |
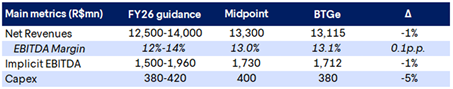
| Tabela 12: BTG versus Guidance |
 |
| Fonte: Companhia e BTG Pactual. |
Seção 3 – Frasle Mobility
Mantemos nossa recomendação de Compra para FRAS, com preço-alvo de R$ 29 (ante R$ 30). Embora a companhia tenha apresentado crescimento orgânico mais fraco no primeiro semestre de 2026, esperamos uma melhora do momento operacional no segundo semestre, apoiada pela implementação da EPA27 e, consequentemente, por volumes mais fortes na América do Norte. Além disso, as sinergias da Dacomsa devem começar a aparecer gradualmente nos resultados, com as sinergias identificadas totalizando agora US$ 27 milhões, acima dos US$ 15 milhões anteriormente projetados. Abaixo comentamos as principais tendências da indústria, bem como eventos corporativos recentes e atualizações divulgadas pela companhia.
Feedback do Investor Day da Frasle
Principais conclusões da visita à fábrica da Nakata + Universo Frasle Mobility 2026
No mês passado participamos do Universo Frasle Mobility, evento realizado em Extrema (MG) com a presença da alta administração da companhia. Inicialmente tivemos a oportunidade de visitar a unidade industrial da Nakata, onde acompanhamos a evolução da implementação do ERP e das iniciativas de automação. Além disso, a companhia realizou apresentações com seus executivos, permitindo maior visibilidade sobre a agenda da Frasle Mobility para o próximo ciclo, incluindo crescimento consistente da frente de reposição, ganhos de participação em geografias ainda pouco penetradas, integração da Dacomsa, expansão do portfólio para novos segmentos e uma abordagem mais seletiva para capex e M&A. Abaixo compilamos os principais destaques do evento.
Parte 1 – Visita à unidade da Nakata em Extrema (MG)
Fundada em São Paulo em 1952, a Nakata opera em uma área de aproximadamente 60 mil m² em Extrema, sendo cerca de 24 mil m² dedicados ao centro de distribuição e aproximadamente 10 mil m² à fábrica, com cerca de 600 funcionários na unidade. A visita destacou investimentos contínuos em automação logística e eficiência industrial, focados em sustentar crescimento, reduzir custos e aumentar produtividade.
Centro de distribuição
A plataforma 4Mobility está se tornando o coração da operação. O sistema automatizado ocupa apenas cerca de 1.200 m², mas já responde por aproximadamente 70% da movimentação do centro de distribuição. Dos cerca de 6 mil SKUs, aproximadamente 4,2 mil estão armazenados dentro do 4Mobility.
A automação elevou significativamente a produtividade. O sistema opera atualmente com 25 robôs e capacidade próxima de 50 mil bins. A produtividade aumentou de aproximadamente 140 linhas processadas por operador por dia no sistema manual para algo entre 300 e 400 linhas por dia.
A tecnologia também melhorou a eficiência da separação de pedidos. Os robôs levam os bins diretamente aos operadores, enquanto o software posiciona produtos de maior giro próximos às estações de separação. O tempo médio de permanência dos estoques dentro do 4Mobility é de apenas três a cinco dias.
A fase de implementação já foi superada. O início da operação do 4Mobility impactou temporariamente o faturamento em janeiro, mas as operações se recuperaram ao longo de março e estão estabilizadas desde o final daquele mês. O principal desafio operacional remanescente está relacionado à consolidação de pedidos nas docas mantendo velocidade e precisão.
Fábrica
A verticalização deve proporcionar economias adicionais de custos. A Nakata pretende produzir internamente o nitrogênio hoje utilizado, item que representa aproximadamente 2% a 3% do custo dos produtos. A administração estima um payback inferior a seis meses. Compras diretas de aço junto às siderúrgicas após a aquisição também melhoraram as condições de suprimento.
O crescimento continua sendo a principal prioridade estratégica. Aproximadamente 80% da receita vem de produtos fabricados em regime de co-manufatura. A companhia busca alcançar aproximadamente 40% de participação de mercado, avaliando oportunidades de expansão tanto no Brasil quanto internacionalmente, apoiadas ainda por iniciativas de armazenamento de energia, capacitação de funcionários e desenvolvimento mais rápido de produtos.
Parte 2 – Universo Frasle Mobility 2026
Frenagem – Guilherme Adami (Diretor Executivo)
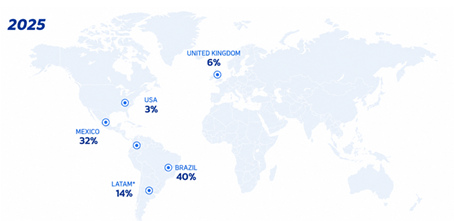
Participação por região
A administração acredita haver espaço para crescimento em todas as regiões. O Brasil continua sendo o principal mercado, com 40% de participação, onde o foco está em automação (como defesa contra a concorrência chinesa), co-manufatura e nível de serviço. A América Latina ex-Brasil e o México possuem 14% de participação, com foco em cilindros, disponibilidade de produtos e novos canais de distribuição.
O México possui aproximadamente 32% de participação, também com prioridade para lançamentos de cilindros, expansão da presença física e novos ganhos de participação. Nos Estados Unidos a participação é de apenas 3%, com foco na estratégia comercial e em pastilhas para veículos leves, embora a companhia já possua posição consolidada em veículos pesados (45% de participação em lonas de freio). No Reino Unido a participação é de 6%, onde a agenda continua concentrada em competitividade e novos canais.
De forma consolidada, a Frasle Mobility possui aproximadamente 5% de participação em um mercado endereçável de US$ 9 bilhões, deixando um amplo espaço para crescimento. A administração continua otimista também em relação ao mercado de montadoras.
| Figura 6: Participação de mercado endereçável em frenagem (IAM) por região (2025) |
 |
| Fonte: Companhia e BTG Pactual. |
Powertrain – Hemerson Souza (Diretor Executivo de RI e M&A)
Participação por região
O Brasil ainda representa um mercado pequeno para a companhia, com o crescimento esperado vindo da estrutura da Frasle Mobility, M&A, posicionamento de marca e suporte técnico proveniente do México, com entrada prevista para 2028.
A Argentina possui aproximadamente 1% de participação, também com crescimento previsto a partir de 2028 e estratégia semelhante à brasileira.
No México a agenda é defender a liderança, com participação de 71% em pistões, 54% em juntas, 77% em válvulas, 91% em terminais de direção e 40% em comandos de válvula.
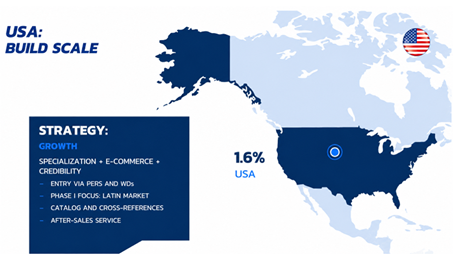
Nos Estados Unidos a participação é de aproximadamente 2%, mas crescendo em ritmo acelerado, com a companhia construindo uma plataforma local, contratando profissionais, ampliando armazéns e reforçando a equipe comercial, com volumes crescendo mais de 15%.
No total, trata-se de um mercado endereçável de aproximadamente US$ 2,1 bilhões, no qual a companhia possui 9,5% de participação.
| Figura 7: Estratégia de Powertrain no mercado norte-americano |
 |
| Fonte: Companhia e BTG Pactual. |
Ride & Comfort – Paulo Gomes (Diretor Executivo)
Participação por região
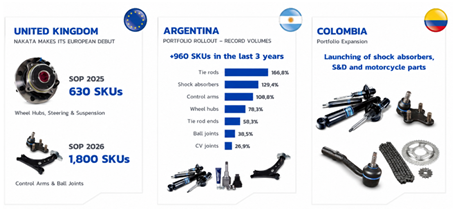
No Brasil a companhia possui aproximadamente 18% de participação total e posições de liderança em amortecedores, direção, suspensão, juntas e bandejas.
Na América Latina ex-Brasil e no México, a participação é de aproximadamente 2% na Colômbia e 20% na Argentina, tendo a expansão de portfólio como principal motor.
No México a empresa possui 5% de participação e entrou inicialmente em suspensão e direção, com novos lançamentos previstos para 2027 e amortecedores a partir de 2028.
No Reino Unido a companhia possui uma estrutura própria relativamente isolada, tendo entrado inicialmente apenas por cubos de roda, suspensão e direção.
No consolidado, a companhia possui aproximadamente 12% de participação em um mercado endereçável de US$ 2,2 bilhões.
| Figura 8: Principais conquistas de Ride & Comfort em 2025/26 |
 |
| Fonte: Companhia e BTG Pactual. |
Reposição Brasil – Bruno Gomes (Diretor Comercial da frente de reposição Brasil)
Atualização das tendências de vendas
A América Latina e a Ásia-Pacífico foram apresentadas como os dois principais vetores de crescimento daqui para frente.
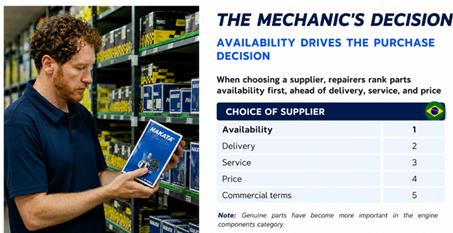
O mercado independente de reposição continua ganhando participação frente às concessionárias, atingindo aproximadamente 66% hoje, especialmente em mercados emergentes. A administração destacou que o crescimento do canal independente se traduz diretamente em crescimento para os mecânicos.
Quando o mecânico decide por uma reposição, qualidade continua sendo o principal fator de decisão, acima do preço, e as marcas da Frasle permanecem entre os principais elementos que influenciam essa escolha.
| Figura 9: Disponibilidade impulsiona a escolha de fornecedores na frente de reposição |
 |
| Fonte: Companhia e BTG Pactual. |
Supply Chain – Marcelo Tonon (Diretor Executivo de Supply Chain da Randoncorp)
Detalhes da estratégia de compras
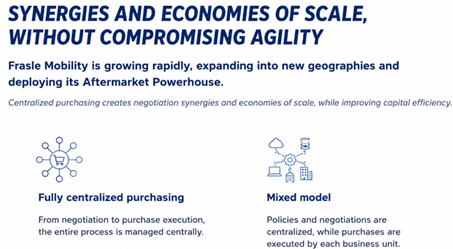
A área de compras foi integrada sob um modelo híbrido, e não totalmente centralizado, uma vez que algumas matérias-primas e produtos são altamente específicos para determinadas geografias.
A administração destacou os discos de freio como a categoria em que ainda existe maior espaço para evolução, apontando oportunidades adicionais de otimização de compras e captura de sinergias.
| Figura 10: Compras centralizadas impulsionam sinergias e ganhos de escala |
 |
| Fonte: Companhia e BTG Pactual. |
M&A – Hemerson Souza (Diretor Executivo de RI e M&A)
Atualização das sinergias da Dacomsa
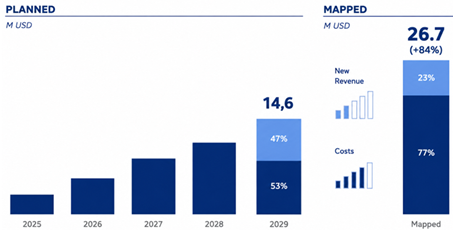
A Dacomsa foi a maior aquisição da história da companhia. Até o momento, já foram identificadas sinergias superiores a US$ 27 milhões, acima dos aproximadamente US$ 15 milhões inicialmente previstos até 2029. A integração vem ocorrendo melhor do que o esperado, enquanto apenas US$ 2,6 milhões de impacto financeiro foram reconhecidos no primeiro semestre de 2026.
| Figura 11: Sinergias identificadas da Dacomsa (US$ milhões) |
 |
| Fonte: Companhia e BTG Pactual. |
Conhecendo a potência mexicana
Principais destaques da nossa visita à sede e ao centro de distribuição da Dacomsa
No início deste mês visitamos a sede e o centro de distribuição da Dacomsa na Cidade do México. A visita proporcionou maior visibilidade sobre as operações da companhia, especialmente em relação ao posicionamento comercial, expansão da infraestrutura logística, principais alavancas de receita e processo de integração e captura de sinergias.
De forma geral, a Dacomsa parece oferecer à Frasle Mobility uma plataforma robusta para ampliar sua presença na frente de reposição mexicano e norte-americano. O negócio se beneficia de posições de liderança em diversas categorias, rede de distribuição consolidada e fortes relacionamentos com atacadistas e distribuidores especializados. Ao mesmo tempo, a escala de compras da Frasle, seu portfólio global mais amplo e sua expertise operacional devem apoiar tanto ganhos de margem quanto novas oportunidades de receita.
Centro de distribuição e estrutura operacional
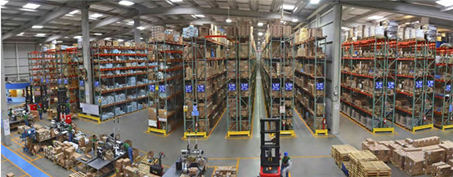
Visitamos o atual centro de distribuição da Dacomsa, localizado na Cidade do México, com 12,3 mil m², aproximadamente 16 mil posições de armazenagem e 136 funcionários operacionais. A unidade atende atualmente 18 rotas domésticas e oferece prazos de entrega entre um e três dias. A operação distribui cerca de 2,2 milhões de peças por mês.
O centro de distribuição já opera em capacidade máxima. A companhia pretende dobrar sua área para aproximadamente 25 mil m², com a nova instalação devendo estar totalmente operacional até março de 2027.
O negócio atualmente gera aproximadamente MXN 5 bilhões de receita líquida e deve alcançar MXN 5,5 bilhões. As vendas vêm crescendo impulsionadas por novas linhas de produtos, estoques maiores e menor intensidade competitiva após a pandemia.
| Figura 12: Centro de Distribuição atual da Dacomsa |
 |
| Fonte: Companhia e BTG Pactual. |
Posicionamento comercial
A Dacomsa opera como uma "casa de marcas", combinando posicionamento premium e produtos de alta qualidade com suporte técnico e assistência pós-venda.
A companhia possui participação média de aproximadamente 55% em suas principais categorias de produtos e ocupa posição de liderança em diversas categorias no México, reforçando o reconhecimento de suas marcas.
Aproximadamente 90%-92% da receita líquida é gerada no mercado doméstico, enquanto exportações representam entre 8% e 10% do total. As exportações estão divididas de forma relativamente equilibrada entre América do Norte e América Latina.
| Figura 13: Portfólio de produtos da Dacomsa nos principais sistemas veiculares |
 |
| Fonte: Companhia e BTG Pactual. |
Integração com a Frasle Mobility
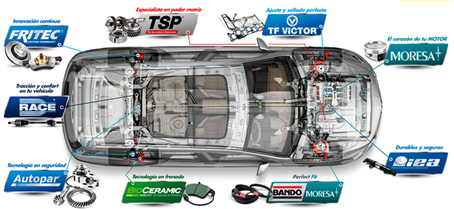
A Frasle Mobility adquiriu a Dacomsa em 2025. As marcas Fritec, Moresa e TF Victor fizeram parte do perímetro da transação.
A Dacomsa representava apenas 7%-8% das receitas do grupo Kuo e fazia parte de um portfólio altamente diversificado, possuindo relevância estratégica relativamente limitada. Sob controle da Frasle Mobility, a companhia passou a estar muito mais alinhada ao negócio principal do grupo, tornando-se significativamente mais relevante e representando aproximadamente 25% das receitas.
A incorporação à Frasle Mobility também melhorou a aceitação da Dacomsa junto aos clientes, já que a companhia passou a integrar um grupo cuja atividade principal é justamente seu segmento de atuação. A integração também amplia o acesso a um portfólio global de produtos e cria condições para introduzir novas linhas globalmente.
A Visagio vem apoiando o processo de integração desde o final de 2024, após seu trabalho anterior junto à Nakata. Foram criadas equipes multidisciplinares abrangendo gestão da mudança, comunicação, compras, serviços compartilhados, logística e sinergias de receita.
As compras têm gerado os benefícios mais visíveis até o momento. A maior escala de negociação da Frasle Mobility permitiu melhores condições para aquisição de produtos acabados, matérias-primas e componentes. A administração já identificou aproximadamente US$ 12 milhões em economias relacionadas a compras e outras reduções de custos.
Resultados financeiros e valuation
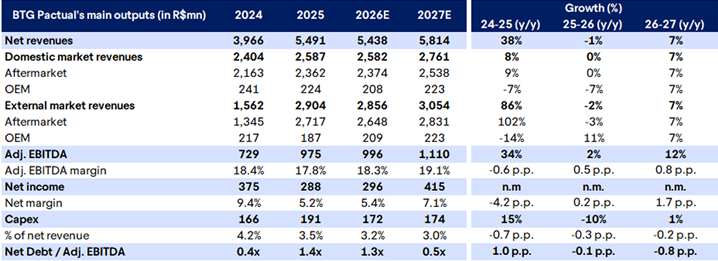
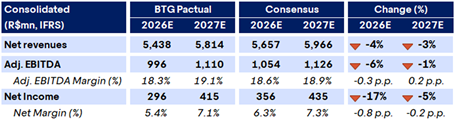
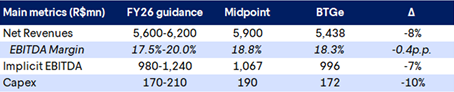
Atualizamos nossas estimativas para incorporar as tendências recentes e os resultados trimestrais. Nossa nova projeção de receita líquida é de R$ 5,4 bilhões para 2026 e R$ 5,8 bilhões para 2027, refletindo principalmente a resiliência das tendências da frente de reposição.
Projetamos EBITDA de R$ 1 bilhão em 2026 e R$ 1,1 bilhão em 2027, implicando margens de 18% e 19%, respectivamente. Essas projeções incorporam também os benefícios das iniciativas de reestruturação e eficiência implementadas no ano passado, além de alguma alavancagem operacional decorrente da recuperação dos volumes.
Por fim, projetamos lucro líquido de R$ 296 milhões para 2026 e R$ 415 milhões para 2027. Nosso novo preço-alvo é de R$ 29 (ante R$ 30), implicando potencial de valorização de 24%, e mantemos nossa recomendação de Compra para a Frasle.
| Tabela 13: Principais resultados do valuation da Frasle Mobility segundo o BTG Pactual |
 |
| Fonte: BTG Pactual. |
| Tabela 14: Frasle Mobility – BTG versus consenso |
 |
| Fonte: Bloomberg e BTG Pactual. |
| Tabela 15: BTG versus Guidance |
 |
| Fonte: Companhia e BTG Pactual. |
Seção 4 – Tupy
Elevamos TUPY para Compra, de Neutra, com base em quatro fatores principais: (i) melhora da dinâmica da indústria, particularmente no segmento de caminhões pesados Classe 8 na América do Norte; (ii) progresso significativo na reestruturação corporativa, incluindo otimização da malha industrial e iniciativas de redução de custos; (iii) perfil defensivo ao câmbio, com aproximadamente 60% da receita líquida proveniente de mercados externos; e (iv) valuation atrativo de 3,7x EV/EBITDA estimado para 2027. Abaixo comentamos as principais tendências setoriais e os eventos recentes da companhia.
Atualização sobre volumes na América do Norte e crescimento dos novos contratos
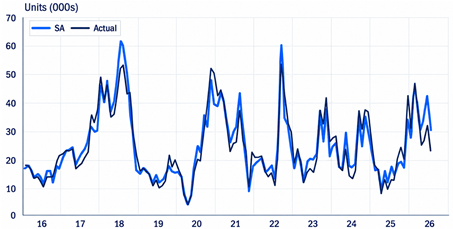
Os volumes de caminhões Classe 8 na América do Norte estão mostrando sinais de recuperação após a desaceleração observada nos últimos dois anos. Segundo a ACT Research, os pedidos de caminhões Classe 8 atingiram 22,6 mil unidades em julho (+71% a/a), com os pedidos de cavalos-mecânicos crescendo 103% a/a. Embora os pedidos tenham recuado 29% t/t em base ajustada sazonalmente, a ACT atribui o movimento principalmente à limitada disponibilidade de slots de produção para 2026, e não a uma deterioração da demanda. De fato, a programação de produção para 2026 está cada vez mais restrita, com a demanda pelos slots remanescentes superando a capacidade disponível, enquanto a carteira de pedidos do segmento Classe 8 alcançou 182.817 unidades ao final de julho, equivalente a aproximadamente 8,9 meses de produção.
| Gráfico 8: Evolução dos pedidos líquidos totais de caminhões Classe 8 na América do Norte |
 |
| Fonte: ACT Research e BTG Pactual. |
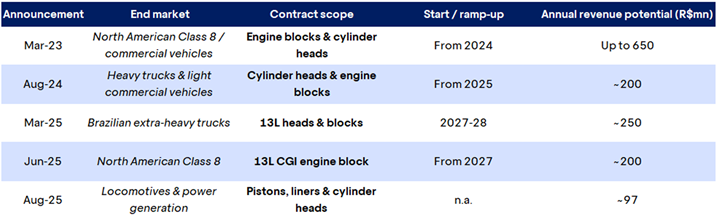
Vemos esse ambiente como particularmente relevante para a Tupy, dada sua crescente exposição ao mercado norte-americano de caminhões Classe 8. A companhia vem ampliando sua participação nesse segmento através de novos contratos de blocos e cabeçotes de motores, com produção cada vez mais localizada no México. Em 2023, a Tupy anunciou novas parcerias com fabricantes norte-americanos de caminhões Classe 8, contratos que deveriam gerar até R$ 650 milhões de receita líquida anual quando plenamente maturados, além de ampliar sua participação em um segmento caracterizado por altos volumes e elevada resiliência. Mais recentemente, em 2025, a companhia foi selecionada para fornecer o bloco de motor de 13 litros de uma nova geração de motores para caminhões pesados, além do cabeçote já anteriormente contratado. Dessa forma, os novos blocos serão produzidos na unidade de Ramos Arizpe, no México, e deverão chegar ao mercado a partir de 2027, com receita líquida anual estimada em aproximadamente R$ 200 milhões quando atingirem o volume pleno.
| Tabela 16: Contratos recentes da Tupy |
 |
| Fonte: Companhia e BTG Pactual. |
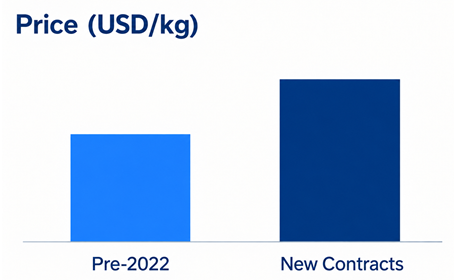
| Gráfico 9: Crescente complexidade e valor agregado dos novos contratos |
 |
| Fonte: Companhia e BTG Pactual. |
É importante destacar que acreditamos que a exposição da Tupy vai além de uma simples recuperação dos volumes de caminhões. Além disso, ressaltamos que a recuperação dos volumes principais, combinada ao crescimento desses contratos de maior valor agregado (fundição e usinagem), deve fortalecer ainda mais o posicionamento da companhia no mercado norte-americano de Classe 8 e ampliar sua alavancagem operacional.
ACT Research também está revisando suas projeções
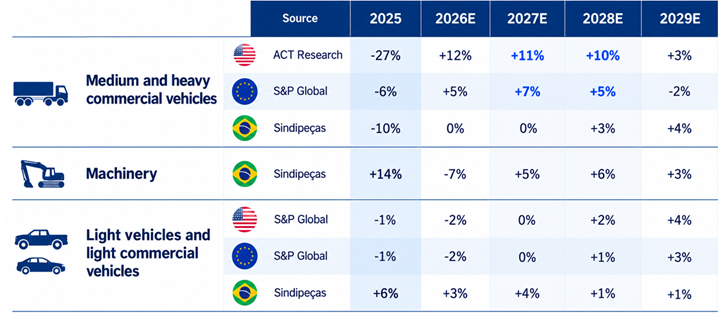
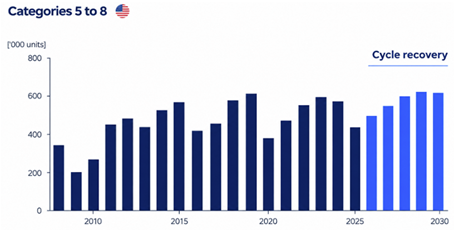
A ACT Research também vem revisando suas projeções para o mercado norte-americano de veículos comerciais, e suas estimativas mais recentes apontam para uma recuperação mais forte daqui para frente. Para veículos comerciais e pesados, a ACT agora espera crescimento de 12% em 2026, 11% em 2027, 10% em 2028 e 3% em 2029, após uma queda de 27% em 2025. A recuperação está sendo sustentada por fundamentos mais favoráveis, incluindo melhor rentabilidade das frotas, fretes nos maiores níveis dos últimos quatro anos e a idade média da frota Classe 8 no nível mais elevado da última década.
Em conjunto, a melhora dos pedidos, somada à melhora dos fundamentos, à redução das incertezas regulatórias e ao fortalecimento da entrada de novos contratos, já levou a revisões positivas das expectativas de mercado, reforçando a recuperação esperada dos volumes da Tupy na América do Norte.
| Tabela 17: Perspectiva de crescimento do mercado de veículos por segmento |
 |
| Fonte: Sindipeças, S&P Global, ACT Research e BTG Pactual. |
Mudanças recentes de governança
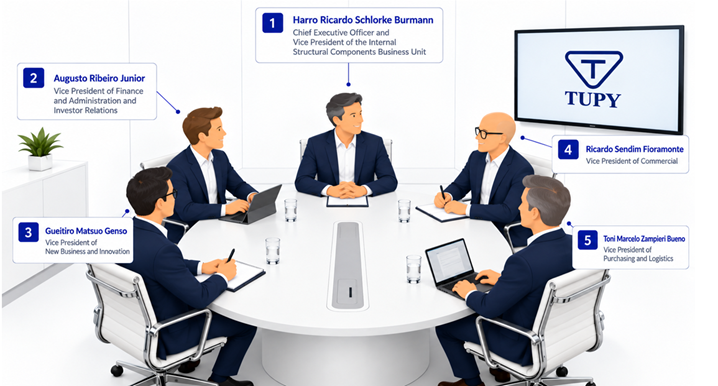
Ao longo de 2026, a Tupy implementou diversas mudanças em sua liderança executiva, começando pelo processo de sucessão do CEO. Em maio, a companhia nomeou Harro Burmann como novo CEO, com efeito a partir de 1º de junho, substituindo Gueitiro Genso, que vinha ocupando o cargo interinamente. Burmann possui mais de 35 anos de experiência em operações industriais e transformação organizacional, incluindo posições relevantes em Dana, Estaleiro Atlântico Sul e Hidrovias do Brasil. O Conselho de Administração destacou sua experiência de liderança e os relacionamentos construídos ao longo da indústria automotiva como elementos bastante alinhados com o momento atual e as prioridades estratégicas da companhia.
Mais recentemente, a Tupy também anunciou uma mudança em sua liderança financeira e de relações com investidores. Em julho, a companhia nomeou Augusto Ribeiro como Vice-Presidente de Finanças, Administração e Diretor de Relações com Investidores, assumindo o cargo em 10 de agosto, substituindo Rodrigo Périco. Ribeiro possui mais de 25 anos de experiência em finanças corporativas e já ocupou cargos como CFO na Vibra Energia, PicPay, Iochpe-Maxion e BRF. A mudança também unificou as áreas Financeira e de RI sob uma mesma liderança, permitindo que Gueitiro Genso se concentre em Estratégia, Novos Negócios, Inovação e M&A.
| Figura 14: Equipe de alta administração da Tupy |
 |
| Fonte: Companhia e BTG Pactual. |
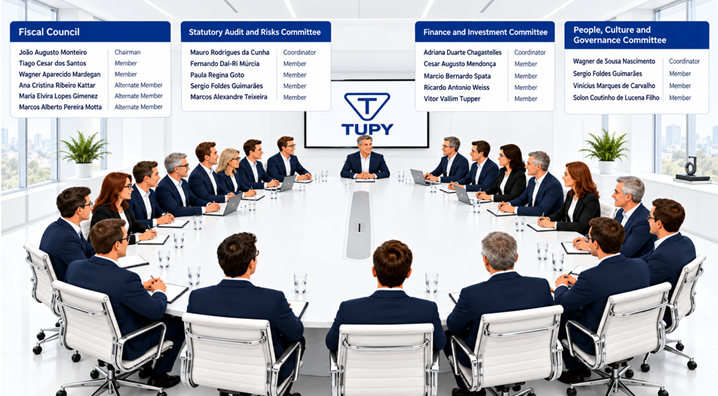
Por fim, do ponto de vista de governança, a Tupy também passou por mudanças em seu Conselho de Administração neste ano. Em fevereiro, Márcio Antônio Chiumento renunciou ao cargo de Conselheiro e Coordenador do Comitê de Finanças e Investimentos por motivos pessoais. Ele foi substituído pela conselheira suplente Adriana Duarte Chagastelles, que permanecerá no cargo até o final do atual mandato do conselho, em abril de 2027.
| Figura 15: Conselho de Administração da Tupy |
 |
| Fonte: Companhia e BTG Pactual. |
De forma geral, enxergamos essas mudanças como parte de uma reorganização mais ampla da liderança da Tupy, trazendo executivos experientes dos setores industrial e financeiro, ao mesmo tempo em que permite à liderança anterior concentrar esforços em estratégia, novos negócios e M&A.
Conhecendo o novo CEO da Tupy
Após a conclusão da transição do CEO em 1º de junho, a companhia publicou uma entrevista com Harro Burmann em seu canal do YouTube. Durante a conversa, foi possível obter uma visão mais atualizada sobre sua experiência nos setores industrial e automotivo, bem como detalhes adicionais sobre suas prioridades estratégicas e agenda de eficiência para a companhia ao longo de sua gestão. Acreditamos que a entrevista oferece informações úteis sobre a direção da Tupy sob a nova liderança, especialmente em relação às iniciativas que poderão moldar a próxima fase de desenvolvimento da companhia.
Experiência
Harro Burmann possui mais de 35 anos de experiência profissional, incluindo 25 anos na Dana, além de passagens pela Bauer e Hidrovias do Brasil. Iniciou sua carreira na área de forjaria da Dana e permaneceu aproximadamente 11 anos nessa atividade, adquirindo conhecimento profundo tanto de processos de fundição quanto de forjamento e dos desafios operacionais da indústria. Seu primeiro grande relacionamento comercial ocorreu com a GM. Participou também da fusão entre Dana e Rockwell, experiência que envolveu desafios relevantes de integração cultural.
Mentalidade
Burmann afirmou não acreditar em melhorar processos antes de estabilizá-los. Em sua visão, quando um processo ainda é instável, torna-se praticamente impossível promover melhorias efetivas. Por isso, sua abordagem consiste em revisar processos, entender o valor de cada fluxo de trabalho dentro da companhia e como isso se traduz em valor para os clientes.
Estratégia
Sua chegada não deve ser interpretada como uma mudança estratégica, mas como uma aceleração da agenda já existente. A companhia já possui um plano estruturado para o período 2026-30 e ele pretende continuar focado em componentes estruturais e cadeia de suprimentos, buscando gerar maior valor para os clientes.
Contratos
Burmann destacou uma visão diferente sobre capital de giro. Em um ambiente de custo de capital mais elevado, o foco continua sendo alcançar capital de giro próximo de zero, embora em experiências anteriores tenha conseguido operar com capital de giro negativo. De maneira mais ampla, enfatizou a importância de um playbook claramente definido uma vez que os processos estejam estabilizados.
Planos de curto prazo
O CEO destacou três pilares principais para sua agenda inicial: (i) visitar as plantas industriais e conhecer as pessoas, estabelecendo contato direto com os funcionários; (ii) ouvir as lideranças e remover obstáculos que impeçam a excelência operacional; e (iii) visitar clientes e escutá-los, fortalecendo o relacionamento e a proximidade com eles.
Principais conclusões da nossa reunião de café da manhã com o novo CFO da Tupy (continuação)
Gestão e reorganização da governança
A Tupy passou recentemente por uma ampla reorganização de gestão e governança. A renovação da alta administração, incluindo CEO e CFO, foi um componente importante desse processo e reflete um esforço mais amplo para remodelar a cultura e o modelo de gestão da companhia. Uma prioridade fundamental é colocar as pessoas certas nos cargos certos, fortalecendo meritocracia, metas e responsabilização. Iniciativas de alinhamento interno também estão sendo implementadas para reforçar essas mudanças culturais, sugerindo que a transformação vai além da alta administração e alcança toda a organização.
Alocação de capital e desalavancagem
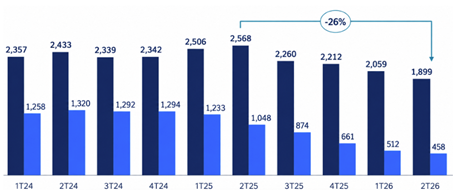
As prioridades da administração estão cada vez mais concentradas em desalavancagem do balanço patrimonial, eficiência operacional e maior disciplina na alocação de capital. A companhia busca reduzir a alavancagem líquida para abaixo de 3,0x até o final do ano e, posteriormente, para menos de 2,0x o mais rápido possível, mantendo a redução da dívida bruta como principal prioridade de alocação de capital. Ao mesmo tempo, as margens devem se beneficiar de iniciativas de eficiência e de uma maior alavancagem operacional. A administração também vem reavaliando decisões históricas de investimento por meio de análises pós-implementação de projetos de capex, com o objetivo de questionar premissas e fortalecer a disciplina de retorno dos investimentos. Nesse contexto, a administração ressaltou a importância de gerar ROIC acima do custo de capital e de ampliar a capacidade da Tupy de navegar as exigências do ambiente global das montadoras.
| Gráfico 10: Evolução da dívida líquida e do EBITDA da Tupy (R$ milhões) |
 |
| Fonte: Companhia e BTG Pactual. |
Expansão de margens
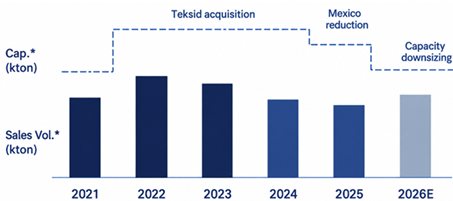
Do lado operacional, a otimização da malha industrial surge como uma das principais alavancas de margem. A administração considera atualmente a planta de Betim diluidora de margens e pretende reposicioná-la principalmente para produção de componentes, enquanto amplia o papel de Joinville como polo de manufatura de alto volume para blocos e cabeçotes. Isso deve permitir à Tupy otimizar a produção entre diferentes unidades, alocando cada componente à linha e planta mais adequadas, ao mesmo tempo em que captura ganhos de utilização da capacidade e maiores volumes. O México representa outra oportunidade operacional importante, com espaço para avanços em utilização, produtividade e automação. Como os custos de mão de obra no México são relativamente elevados, o retorno potencial das iniciativas de automação é maior. Além da otimização da malha industrial, uma disciplina mais rígida de custos deve ser outra importante fonte de expansão da rentabilidade.
| Gráfico 11: Racionalização da capacidade após a aquisição da Teksid |
 |
| Fonte: Companhia e BTG Pactual. |
Precificação e gestão de receitas
A precificação é outra área na qual a administração vê espaço para recuperação de margens. Embora recomposição de preços seja um elemento normal da indústria, a Tupy está migrando para uma abordagem mais granular de gestão de receitas, analisando a economia por cliente e linha de produto. O objetivo é ampliar a visibilidade sobre margens, repasses cambiais, mix de produtos e qualidade, além de custos com sucata e retrabalho. A companhia está negociando ajustes contratuais voltados à recomposição de margens, incluindo reequilíbrio de pagamentos fixos e mudanças mais amplas na estrutura de preços e rentabilidade. A administração também pretende aprimorar a distinção entre EBITDA recorrente e itens extraordinários ou não recorrentes, aumentando a transparência sobre a trajetória subjacente dos resultados.
Demanda de mercado
O cenário de demanda parece estar se tornando mais favorável. O ano de 2025 foi difícil para veículos pesados, com a incerteza tarifária provocando disrupções significativas. Entretanto, esse ambiente gerou demanda reprimida que agora está se convertendo em novas oportunidades comerciais. A administração vê preços de frete mais sustentáveis e espera um ciclo de recuperação ao longo dos próximos anos. Importante destacar que a recuperação não é vista apenas como resultado de compras antecipadas, mas sim da combinação entre demanda estrutural e necessidade de renovação de frotas. A visibilidade da carteira de pedidos já avança até 2027, apoiada tanto por programas já existentes quanto por novos contratos. Dentro dos veículos pesados, a Tupy espera continuar ganhando participação no segmento Classe 8, onde a concorrência chinesa é mais limitada e a produção cativa é menos presente.
| Gráfico 12: Ciclo de caminhões pesados deve se recuperar nos Estados Unidos |
 |
| Fonte: Companhia e BTG Pactual. |
China
A China representa uma oportunidade mais estratégica e de longo prazo. A administração espera que caminhões e máquinas chinesas se tornem cada vez mais relevantes globalmente, criando oportunidades para a Tupy por meio de sua base global de clientes e rede de distribuição. A companhia também busca acelerar a verticalização dos seus serviços, permitindo capturar uma parcela maior da cadeia de valor de reposição e serviços. Isso pode se tornar cada vez mais relevante à medida que a Tupy procura diversificar suas avenidas de crescimento para além dos volumes tradicionais ligados às montadoras.
Tarifas
Aproximadamente 10% da receita líquida da Tupy é gerada por exportações do Brasil para os Estados Unidos sujeitas à tarifa da Seção 232 de 25%. A administração afirmou que esse custo adicional está sendo totalmente repassado aos clientes, limitando o impacto direto sobre a rentabilidade.
Data centers e mercado off-road
A exposição da Tupy ao mercado off-road, que representa aproximadamente 20% da receita líquida, oferece uma avenida adicional de crescimento, incluindo exposição à demanda ligada a data centers. A Caterpillar atualmente representa aproximadamente 8% da receita total, evidenciando a relevância desse relacionamento comercial. A administração também enxerga uma oportunidade emergente no mercado brasileiro de data centers após uma parceria firmada com um fabricante no ano passado. Embora ainda represente uma oportunidade incremental e não um motor central de lucro líquido, a administração vê o ecossistema de data centers como uma forma de aplicar as capacidades industriais da companhia em novas aplicações.
Capital de giro
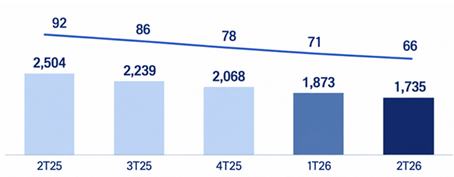
A Tupy reduziu significativamente seus estoques antes dos ajustes planejados de capacidade no México e no Brasil. As contas a receber também melhoraram, impulsionadas por processos mais eficientes de faturamento e cobrança, resultando em uma redução relevante dos dias de recebimento. Importante destacar que a administração considera essa melhora estrutural, e não temporária, embora ainda enxergue espaço adicional para otimização. Isso deve apoiar a geração de caixa e reforçar a trajetória de desalavancagem da companhia.
| Gráfico 13: Evolução do capital de giro (R$ milhões) e do ciclo de conversão de caixa (dias) |
 |
| Fonte: Companhia e BTG Pactual. |
Resultados financeiros e valuation
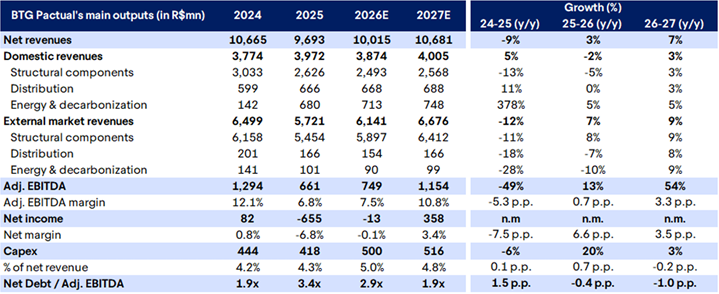
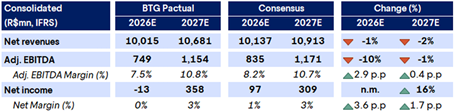
Atualizamos nossas estimativas para incorporar as tendências recentes e os resultados trimestrais. Nossa nova projeção de receita líquida é de R$ 10 bilhões para 2026 e R$ 10,7 bilhões para 2027, refletindo principalmente um cenário de volumes mais fracos na América do Norte e uma recuperação gradual ao longo do segundo semestre de 2026. Projetamos EBITDA ajustado de R$ 749 milhões em 2026 e R$ 1,2 bilhão em 2027, implicando margens de 8% e 11%, respectivamente. As projeções também refletem os benefícios das iniciativas de reestruturação e eficiência implementadas anteriormente, além de alguma alavancagem operacional à medida que os volumes se recuperam. Por fim, projetamos lucro líquido de -R$ 13 milhões em 2026 e R$ 358 milhões em 2027. Nosso novo preço-alvo é de R$ 24, implicando potencial de valorização de 49%, e elevamos a recomendação da Tupy para Compra (de Neutra).
| Tabela 18: Principais resultados do valuation da Tupy pelo BTG Pactual |
 |
| Fonte: BTG Pactual. |
| Tabela 19: Tupy – BTG versus consenso |
 |
| Fonte: Bloomberg e BTG Pactual. |
Seção 5 – Iochpe-Maxion
Mantemos a recomendação Neutra para a Iochpe-Maxion, com preço-alvo de R$ 12 (ante R$ 14). Embora vejamos a companhia se beneficiando da melhora do ambiente para veículos pesados, principalmente na América do Norte, acreditamos que o cenário desafiador na Europa continua sendo um obstáculo relevante. Além disso, enxergamos espaço mais limitado para novos ganhos de participação de mercado na região, dado o crescimento expressivo da companhia nos últimos anos. Os veículos comerciais no Brasil também devem continuar pressionados pelo ambiente de juros elevados. Por fim, o processo antitruste em andamento na Alemanha, que estimamos poder atingir até € 25 milhões, continua representando um desafio para a tese. Dessa forma, mantemos nossa recomendação Neutra.
Atualização dos volumes globais da indústria automotiva
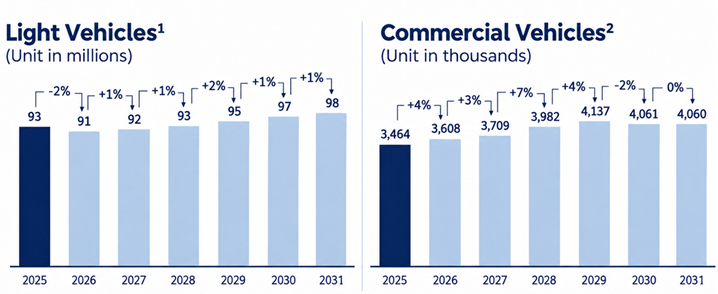
Como discutido na Seção 1, as projeções mais recentes das consultorias apontam para um cenário misto para a produção global de veículos em 2026. A produção de veículos leves deve cair 2% a/a globalmente, movimento que se reduz para 1% quando excluímos a China, evidenciando que boa parte da contração decorre da fraqueza da produção chinesa. Já os veículos comerciais apresentam um cenário mais favorável: o volume global deve crescer 4%, acelerando para 8% quando a China é excluída.
| Figura 16: Perspectiva global de produção de veículos leves e comerciais |
 |
| Fonte: Companhia e BTG Pactual. |
Atualização sobre o processo antitruste na Alemanha
Em junho de 2022, a autoridade antitruste alemã (Bundeskartellamt – BKartA) realizou inspeções na Maxion Wheels Holding GmbH, em Königswinter, na Alemanha, como parte de uma investigação relacionada à possível violação das regras de concorrência na venda de rodas de alumínio para veículos leves. Posteriormente, a Maxion Wheels Holding GmbH recebeu uma notificação formal da BKartA alegando descumprimento de determinadas regras concorrenciais durante um período específico. O processo continua em andamento. Embora a notificação não represente uma conclusão definitiva nem uma penalidade formal, a Iochpe-Maxion informou que o procedimento permanece sigiloso e que tanto seu desfecho quanto o cronograma continuam incertos. Estimamos que uma eventual multa possa atingir até € 25 milhões.
| Tabela 20: Sensibilidade do fluxo de caixa para a firma a uma potencial multa antitruste na Alemanha |
|
| Fonte: BTG Pactual. |
Valuation
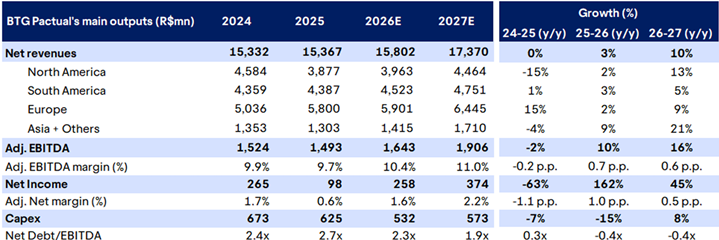
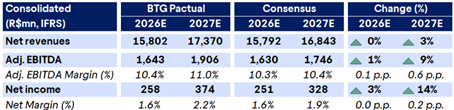
Atualizamos nossas estimativas para incorporar as tendências recentes e os resultados trimestrais. Nossa nova projeção de receita líquida é de R$ 15,8 bilhões para 2026 e R$ 17,4 bilhões para 2027, refletindo principalmente a melhora dos volumes de veículos comerciais na América do Norte e a resiliência dos veículos leves. Projetamos EBITDA de R$ 1,6 bilhão em 2026 e R$ 1,9 bilhão em 2027, implicando margens de 10% e 11%, respectivamente. As projeções incorporam uma recuperação gradual da alavancagem operacional à medida que os volumes evoluem positivamente. Por fim, projetamos lucro líquido de R$ 258 milhões em 2026 e R$ 374 milhões em 2027. Nosso novo preço-alvo é de R$ 12 (ante R$ 14), implicando potencial de valorização de 28%, e mantemos recomendação Neutra para a Iochpe-Maxion.
| Tabela 21: Principais resultados do valuation da Iochpe-Maxion pelo BTG Pactual |
 |
| Fonte: BTG Pactual. |
| Tabela 22: Iochpe-Maxion – BTG versus consenso |
 |
| Fonte: Bloomberg e BTG Pactual. |
Ativos Analisados


