
Cruzeiro do Sul (CSED3) - Resultados do 3T26
Ver Relatório CompletoEBITDA ajustado 21% abaixo das nossas expectativas
A Cruzeiro do Sul reportou um 3T mais fraco, marcado por crescimento modesto de receita, pressão de margens e novos ajustes contábeis relacionados a perdas de crédito esperadas (PDA). A receita líquida atingiu R$698 milhões (+1% a/a), amplamente em linha com a nossa estimativa (-1%), enquanto o lucro bruto caiu 5% a/a, para R$356 milhões, 8% abaixo das nossas expectativas, com contração de 290bps a/a da margem bruta, para 50,9%. O EBITDA reportado foi de R$31 milhões, impactado por uma despesa não recorrente de R$168 milhões relacionada ao earn-out da FAPI (ou seja, a autorização de +146 vagas de medicina). Excluindo esse efeito, o EBITDA ajustado atingiu R$198 milhões (-29% a/a), 21% abaixo das nossas expectativas. A empresa também reportou R$74 milhões em efeitos contábeis relacionados à PDA, incluindo uma provisão adicional de R$52 milhões e uma reclassificação de R$22 milhões das despesas financeiras. Excluindo ambos, o EBITDA comparável atingiu R$273 milhões (-2% a/a), com margem de 39,0% (-100bps a/a). O lucro líquido ajustado atingiu R$52 milhões (-54% a/a), enquanto o lucro líquido comparável foi de R$104 milhões (-8% a/a), 4% acima das nossas expectativas.
Crescimento menor do ticket e base de alunos em queda
Detalhando as receitas, (i) o Presencial cresceu 3% a/a, para R$489 milhões, sustentado por um aumento de 3% do ticket médio e crescimento de 1% da captação, enquanto a base de alunos caiu 1% a/a. Os cursos da área de saúde seguiram como o principal catalisador de crescimento, com receitas em alta de 3,5% a/a (~72% das receitas do presencial), sustentadas por um mix melhor e por vagas adicionais de medicina. (ii) As receitas de Digital/Híbrido caíram 4% a/a, para R$229 milhões, com a base de alunos recuando 9% a/a e o crescimento do ticket desacelerando para 6% a/a. A captação de Digital/Híbrido seguiu pressionada (-20% a/a), embora, excluindo os cursos afetados pela mudança de canal e por formatos descontinuados, ela teria aumentado 12% a/a.
Geração de caixa mais fraca; alavancagem sobe levemente
O fluxo de caixa livre operacional após capex atingiu R$141 milhões (-40% a/a), refletindo resultados operacionais reportados mais fracos e capex maior (+30% a/a), parcialmente compensados por uma contribuição positiva do capital de giro. Incluindo o resultado financeiro caixa, o fluxo de caixa ao acionista atingiu R$148 milhões (-33% a/a, vs. R$221 milhões no 3T25). Em base comparável, excluindo o desconto de recebíveis e os ativos indenizáveis, o fluxo de caixa livre totalizou R$140 milhões (-13% a/a). A dívida líquida aumentou R$73 milhões t/t, para R$596 milhões, refletindo em parte o pagamento de R$93 milhões relacionado ao earn-out da FAPI, com a alavancagem subindo para 1,1x Dívida líquida/EBITDA ajustado dos últimos doze meses (ante 0,8x no 2T).
Recomendação de Compra mantida, apesar das tendências operacionais mais fracas neste trimestre
No geral, o 3T foi um trimestre mais fraco para a Cruzeiro do Sul, com crescimento modesto de receita, pressão de margens e ajustes contábeis adicionais que proporciona comparações de resultados mais desafiadoras. Embora o cenário macro e regulatório atual justifique alguma cautela, seguimos vendo valor na ação, que negocia a ~5x P/L de 2027 e oferece um yield anualizado de fluxo de caixa ao acionista de ~24%, com base nos números dos 9M26.
Tabela 1: Cruzeiro do Sul - Resumo dos resultados do 3T
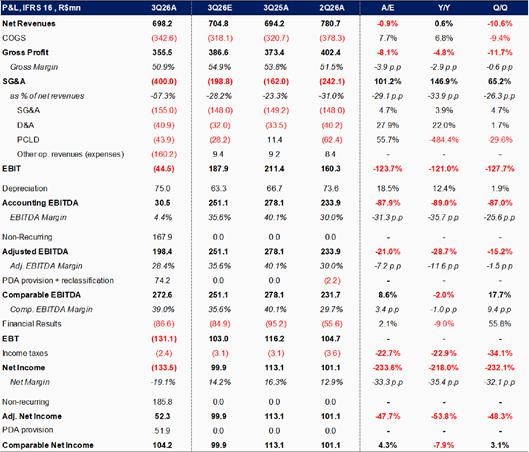
Fonte: Empresa e BTG Pactual.
Tabela 2: Cruzeiro do Sul - Resumo dos resultados do 3T (parte 2)
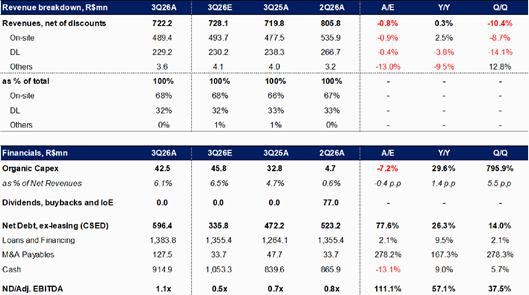
Fonte: Empresa e BTG Pactual.
Ativos Analisados
